Wenn Ihre Marge sinkt und Kunden später zahlen, prüfen Sie vermutlich bereits Kosten und Kreditlinien. Ob einzelne Gegenmaßnahmen ausreichen, erkennen Sie aber erst, wenn Krisenursachen, Zahlungstermine und Finanzierung gemeinsam betrachtet werden. Dieser Leitfaden zeigt Ihnen, welche Frühwarnzeichen eine Unternehmenssanierung erforderlich machen können, wie Sie die nächsten Schritte ordnen und welche rechtlichen Grenzen Sie beachten müssen.
Key Takeaways
- Unternehmenssanierung verbindet die Bewältigung einer Unternehmenskrise mit der Wiederherstellung wirtschaftlicher Tragfähigkeit.
- Frühwarnzeichen zeigen sich unter anderem in sinkenden Deckungsbeiträgen, überfälligen Forderungen, wachsenden Beständen und ausgeschöpften Kreditlinien.
- Liquiditätsplanung macht Zahlungsengpässe sichtbar; eine rollierende 13-Wochen-Vorschau ersetzt jedoch keine insolvenzrechtliche Prüfung.
- Sanierungsmaßnahmen benötigen Verantwortliche, Zahlungszeitpunkte und nachvollziehbare Effekte auf Ergebnis und Liquidität.
- Sanierungswege umfassen außergerichtliche Vereinbarungen, den StaRUG-Rahmen und die Sanierung innerhalb eines Insolvenzverfahrens.
- Insolvenzantragspflichten verlangen bei den erfassten Gesellschaften unverzügliches Handeln; gesetzliche Höchstfristen sind keine pauschalen Wartezeiten.
Was ist eine Unternehmenssanierung?
Grundsätzlich umfasst die Unternehmenssanierung alle aufeinander abgestimmten Maßnahmen, mit denen ein Unternehmen eine wirtschaftliche Krise überwinden und wieder dauerhaft tragfähig werden soll. Beispielsweise kann ein Produktionsbetrieb gleichzeitig seine Finanzierung neu ordnen, unrentable Aufträge beenden und die Kapitalbindung im Lager reduzieren.
Dabei reicht eine vorübergehende Verbesserung des Kontostands nicht aus. Ein zusätzliches Darlehen kann eine kurzfristige Finanzierungslücke schließen, während das Unternehmen mit jedem weiteren Auftrag Verluste erwirtschaftet. Eine tragfähige Sanierung muss deshalb Zahlungsfähigkeit, Ertragskraft und Wettbewerbsfähigkeit zusammen betrachten.
Zur Abgrenzung bezeichnet Restrukturierung die Veränderung von Strategie, Organisation, Prozessen oder Finanzierung. Beispielsweise kann auch ein gesundes Unternehmen seine Standorte zusammenlegen. Sanierung setzt dagegen eine Krise voraus; Restrukturierungsmaßnahmen können Bestandteil der Sanierung sein.
Für Geschäftsführer im Mittelstand beginnt die finanzielle Stabilisierung in der Unternehmenskrise mit drei Fragen: Was bedroht den Fortbestand, wann werden Zahlungen kritisch und welche Veränderungen können die Ursachen tatsächlich beseitigen? Eine Maßnahmenliste ohne belastbare Antworten liefert noch keine Sanierungsperspektive.
Warum ist frühzeitige Unternehmenssanierung 2026 besonders wichtig?
Gerade 2026 ist frühzeitige Unternehmenssanierung wichtig, weil steigende Insolvenzzahlen und verbreitete Finanzierungsprobleme eine engere Überwachung der eigenen wirtschaftlichen Lage nahelegen. Von Januar bis Juli 2026 registrierten die Amtsgerichte 15.185 beantragte Unternehmensinsolvenzen, 6,9 % mehr als im Vorjahreszeitraum. Allein im Juli waren es 2.373 Fälle, ein Anstieg um 8,0 %. — Source: Destatis, 2026. DATEV
Zur Einordnung zeigen die amtlichen Daten deutliche Branchenunterschiede:
| Wirtschaftsbereich | Unternehmensinsolvenzen je 10.000 Unternehmen, Januar–Juli 2026 |
|---|---|
| Gesamtwirtschaft | 42,8 |
| Verkehr und Lagerei | 85,5 |
| Gastgewerbe | 70,0 |
| Baugewerbe | 62,9 |
— Source: Destatis, 2026. destatis.de
Allerdings beschreiben diese Werte das erfasste Insolvenzgeschehen, keine individuelle Ausfallwahrscheinlichkeit. Auch werden Insolvenzanträge erst nach einer ersten gerichtlichen Entscheidung statistisch berücksichtigt. Die eigenen aktuellen Zahlungspflichten sind deshalb für Entscheidungen aussagekräftiger als der Branchendurchschnitt. DATEV
Für die Prävention braucht Ihr Unternehmen ein Finanzcontrolling mit Frühwarnfunktion. Beispielsweise sollte eine wiederholt verfehlte Zahlungseingangsplanung eine konkrete Prüfung auslösen, statt im nächsten Monatsbericht lediglich erneut aufzutauchen.
Welche Frühwarnzeichen deuten auf Sanierungsbedarf hin?
Typische Frühwarnzeichen einer Unternehmenskrise sind anhaltender Margenverfall, zunehmende Kapitalbindung und ein schrumpfender finanzieller Handlungsspielraum. Beispielsweise kann der Umsatz stabil bleiben, während Rabatte, Reklamationen und spätere Kundenzahlungen die wirtschaftliche Lage deutlich verschlechtern.
Wie erkennen Sie eine schleichende Ergebnis- und Strategiekrise?
Zunächst zeigt sich eine Ergebniskrise daran, dass das laufende Geschäft seine Kosten und Finanzierung dauerhaft nicht ausreichend trägt. Beispielsweise verkauft ein Dienstleister weiterhin dieselbe Zahl an Projekten, benötigt dafür aber deutlich mehr Arbeitsstunden. Der Umsatz bleibt ähnlich, während der Deckungsbeitrag sinkt.
Als Deckungsbeitrag gilt der Erlös abzüglich der jeweils zugerechneten variablen Kosten. Bei einem Auftrag über 10.000 € und variablen Kosten von 8.000 € verbleiben 2.000 € zur Deckung weiterer Kosten. Steigen die variablen Kosten auf 9.500 €, bleiben bei unverändertem Preis nur 500 €.
Zusätzlich können strategische Probleme hinter den Verlusten stehen. Beispielsweise gewinnt ein Wettbewerber Kunden mit kürzeren Lieferzeiten, während Ihr Unternehmen weiterhin auf eine technisch aufwendige, aber kaum nachgefragte Produktvariante setzt. Ein allgemeiner Sparauftrag beantwortet dann die falsche Frage.
Für die Ursachenanalyse sollten Sie Preise, Mengen, Produktivität und Kosten getrennt untersuchen. Eine Unternehmensplanung mit laufendem Forecast macht sichtbar, welche Annahmen sich verändert haben. Wiederkehrende Abweichungen müssen zu einer angepassten Planung und verbindlichen Entscheidungen führen.
Wie erkennen Sie Liquiditätsprobleme trotz ausgewiesenem Gewinn?
Zunächst sind Liquiditätsprobleme daran erkennbar, dass verfügbare Zahlungsmittel und belastbare Finanzierung die anstehenden Auszahlungen nicht ausreichend abdecken. In der DIHK-Konjunkturumfrage Frühsommer 2026 meldeten 20 % der Unternehmen Liquiditätsengpässe, 23 % einen Eigenkapitalrückgang und 14 % zunehmende Forderungsausfälle. Mehrfachnennungen waren möglich. — Source: DIHK, 2026. dihk.de
Beispielsweise kann ein bilanziell profitabler Händler hohe Warenbestände aufbauen und Kunden lange Zahlungsziele gewähren. Lieferanten und Beschäftigte müssen trotzdem früher bezahlt werden. Gewinn und verfügbare Liquidität sind unterschiedliche Größen.
Für eine wöchentliche Prüfung eignen sich insbesondere diese Signale:
- Forderungen: Überfällige Beträge steigen oder Zahlungszusagen werden wiederholt gebrochen.
- Bestände: Langsam drehende Waren binden zunehmend Kapital.
- Finanzierung: Freie Kreditlinien schrumpfen oder Zusagen laufen bald aus.
- Verbindlichkeiten: Zahlungstermine lassen sich nur durch ungeplantes Verschieben einhalten.
- Reporting: Verlässliche Fälligkeitslisten oder aktuelle Kontostände fehlen.
Dabei hilft Working Capital Management, Forderungen, Vorräte und Lieferantenverbindlichkeiten gemeinsam zu betrachten. Ein einzelnes Warnsignal beweist noch keine Insolvenzreife; eine Häufung verlangt jedoch zügige Aufklärung.
Wann wird eine Unternehmenskrise insolvenzrechtlich kritisch?
Insolvenzrechtlich kritisch wird eine Unternehmenskrise insbesondere bei Zahlungsunfähigkeit oder Überschuldung; die drohende Zahlungsunfähigkeit beschreibt einen davon zu unterscheidenden Zukunftstatbestand. Beispielsweise ist eine heute fällige, nicht erfüllbare Verpflichtung anders zu beurteilen als eine Finanzierungslücke, die erst bei einer späteren Kreditrückzahlung erwartet wird. Einzelnorm
Welche Insolvenzgründe und Prognosezeiträume müssen Sie unterscheiden?
Zunächst liegt Zahlungsunfähigkeit nach § 17 InsO vor, wenn fällige Zahlungspflichten nicht erfüllt werden können. Bei Zahlungseinstellung wird sie regelmäßig angenommen. Ein bloßer Blick auf den positiven Bankkontostand reicht zur Beurteilung nicht: Entscheidend sind auch sämtliche relevanten Fälligkeiten und tatsächlich verfügbare Mittel. Einzelnorm
Davon unterscheidet sich die drohende Zahlungsunfähigkeit nach § 18 InsO. Sie betrifft die voraussichtliche Nichterfüllung bestehender Zahlungspflichten bei deren Fälligkeit; der Prognosezeitraum beträgt in aller Regel 24 Monate. Beispielsweise kann ein später endfälliges Darlehen ohne realistische Anschlussfinanzierung eine solche Prüfung erforderlich machen. Einzelnorm
Bei der Überschuldung nach § 19 InsO deckt das Vermögen die bestehenden Verbindlichkeiten nicht, es sei denn, die Fortführung in den nächsten zwölf Monaten ist nach den Umständen überwiegend wahrscheinlich. Beispielsweise kann negatives bilanzielles Eigenkapital eine vertiefte Prüfung erfordern, beweist aber für sich genommen noch keine insolvenzrechtliche Überschuldung. Einzelnorm
Für die Einordnung werden ein stichtagsbezogener Liquiditätsstatus und die jeweils erforderlichen Prognosen fachgerecht aufbereitet. Eine finanzwirtschaftliche Beurteilung nach IDW S 11 kann dafür die Zahlenbasis strukturieren. Eine kurzfristige Vorschau ersetzt weder diese Beurteilung noch die erforderliche rechtliche Würdigung.
Welche Pflichten treffen Geschäftsführer bei Insolvenzreife?
Grundsätzlich müssen die nach § 15a InsO verpflichteten Organmitglieder bei Zahlungsunfähigkeit oder Überschuldung ohne schuldhaftes Zögern einen Insolvenzantrag stellen. Die gesetzlichen Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Diese Regelungen betreffen insbesondere GmbH, UG und AG sowie bestimmte Personengesellschaften. Einzelnorm
Dabei sind die Höchstfristen keine automatisch verfügbaren Verhandlungszeiträume. Beispielsweise rechtfertigt die Hoffnung auf eine noch ungesicherte Finanzierungszusage kein pauschales Abwarten. Ob eine kurzfristige Beseitigung der Insolvenzreife realistisch ist und welche Handlungspflichten bestehen, muss unverzüglich fachkundig geprüft werden.
Zusätzlich beschränkt § 15b InsO Zahlungen nach Eintritt der Zahlungsunfähigkeit oder Überschuldung. Gesetzliche Ausnahmen knüpfen an die Sorgfalt ordentlicher und gewissenhafter Geschäftsleitung an; unzulässige Zahlungen können Erstattungspflichten auslösen. Eine eigenmächtige Bevorzugung einzelner Gläubiger ist deshalb kein allgemeiner Sanierungstipp. Insolvenzordnung
Bereits davor verpflichtet § 1 StaRUG die erfassten Geschäftsleiter zur fortlaufenden Überwachung bestandsgefährdender Entwicklungen und zu geeigneten Gegenmaßnahmen. Beispielsweise müssen erkannte Finanzierungslücken bearbeitet und vorhandene Überwachungsorgane unverzüglich informiert werden. Eine belastbare Fortführungsprognose benötigt entsprechend nachvollziehbare Annahmen und Finanzierung. Einzelnorm
Wie läuft eine Unternehmenssanierung in der Praxis ab?
Praktisch verbindet eine Unternehmenssanierung Lageklärung, kurzfristige Stabilisierung und die Umsetzung eines tragfähigen Zukunftskonzepts. Beispielsweise können Forderungseinzug und Ursachenanalyse parallel laufen, während eine spezialisierte Rechtsberatung die Insolvenzlage prüft. Die Reihenfolge einzelner Aufgaben richtet sich nach Dringlichkeit und rechtlichen Anforderungen.
Schritt 1: Zahlungsfähigkeit klären und Liquidität planen
Zunächst benötigen Sie einen abgeglichenen Überblick über Bankkonten, tatsächlich verfügbare Kreditlinien und fällige Verpflichtungen. Beispielsweise gehört eine vertraglich gesperrte Kredittranche nicht zu frei einsetzbaren Mitteln. Ebenso darf ein zugesagter Zahlungseingang erst mit seinem realistisch erwartbaren Termin eingeplant werden.
Darauf baut eine rollierende Liquiditätsplanung auf. Eine 13-Wochen-Vorschau kann Ein- und Auszahlungen wochenweise abbilden; bei akutem Druck ist zusätzlich eine taggenaue Sicht erforderlich. Nach jeder Woche ersetzen Sie Planwerte durch Istwerte und ergänzen den Planungshorizont.
Für einen belastbaren Stressfall prüfen Sie konkrete Abweichungen. Beispielsweise können sich große Kundenzahlungen verschieben oder notwendige Materialeinkäufe verteuern. Eine mathematisch gleichmäßige Umsatzkürzung bildet solche Zahlungseffekte oft unzureichend ab.
Entscheidend ist der niedrigste erwartete Liquiditätsbestand samt Zeitpunkt. Liegt dieser unter der benötigten Betriebsreserve, müssen verfügbare Maßnahmen oder verbindliche Finanzierung rechtzeitig wirksam werden. Die Anleitung zum Erstellen einer Liquiditätsplanung für Unternehmen erläutert den Aufbau. Ein negatives Planungsergebnis verlangt unmittelbare Einordnung und darf nicht bis zum nächsten Monatsabschluss liegen bleiben.
Schritt 2: Sofortmaßnahmen nach Zahlungswirkung priorisieren
Anschließend ordnen Sie rechtlich zulässige Sofortmaßnahmen danach, wie schnell sie den finanziellen Spielraum verbessern. Beispielsweise kann eine zügig geklärte Rechnungsreklamation einen offenen Zahlungseingang freisetzen. Eine geplante Mietersparnis ab dem nächsten Geschäftsjahr hilft dagegen nicht bei einer unmittelbar bevorstehenden Lücke.
Als kurzfristige Maßnahmen kommen je nach Lage infrage:
- Forderungen bearbeiten: Leistungsnachweise vervollständigen, Streitpunkte klären und Zahlungstermine belastbar abstimmen.
- Einkauf anpassen: Nicht benötigte Bestellungen prüfen, ohne notwendige Lieferfähigkeit zu zerstören.
- Bestände reduzieren: Verwertbare Überbestände identifizieren und realistische Nettoerlöse kalkulieren.
- Investitionen überprüfen: Verschiebbare Vorhaben einschließlich bestehender Vertragsbindungen bewerten.
- Finanzierungsbeiträge vereinbaren: Stundungen, Einlagen oder zusätzliche Linien verbindlich verhandeln.
Dabei gehören Verhandlungskosten, Gebühren und mögliche Folgeschäden in dieselbe Rechnung. Ein starker Abverkaufsrabatt bringt beispielsweise Geld, kann aber Marge und künftige Lieferfähigkeit verschlechtern. Auch eine Stundung verschiebt die Auszahlung lediglich.
Für Bankgespräche braucht jede beantragte Finanzierung einen nachvollziehbaren Verwendungszweck und Rückzahlungsweg. Ein Finanzierungskonzept für Unternehmen bündelt diese Angaben. Unbestätigte Beiträge bleiben als offene Voraussetzung sichtbar und werden nicht wie bereits vorhandenes Geld behandelt.
Schritt 3: Ursachen beseitigen und ein Sanierungskonzept umsetzen
Im nächsten Schritt beschreibt ein Sanierungskonzept, wie das Unternehmen nach der Stabilisierung dauerhaft wirtschaftlich arbeiten soll. Beispielsweise muss ein Betrieb mit verlustreichen Sonderaufträgen Preise, Leistungsumfang oder Kundenportfolio verändern. Eine höhere Kreditlinie allein beseitigt diesen Verlusttreiber nicht.
Als fachlicher Rahmen strukturiert IDW S 6 die Anforderungen an Sanierungskonzepte; die aktuelle veröffentlichte Fassung trägt den Stand 22. Juni 2023. Die Aktualisierung hebt unter anderem relevante Nachhaltigkeitsaspekte, Cyberrisiken und steuerliche Maßnahmenfolgen hervor. — Quelle: IDW, 2023. idw.de
Konkret sollte ein Sanierungskonzept nach IDW S 6 Ausgangslage, Ursachen, wirtschaftliches Zielbild, Maßnahmen und eine konsistente Planung verbinden. Beispielsweise müssen Kostensenkungen mit ihren Umsetzungskosten und ihrem tatsächlichen Beginn in den Zahlen erscheinen. Umfang und Prüfungsanforderungen werden mit den vorgesehenen Adressaten abgestimmt. RESCON
Für den wirtschaftlichen Nachweis verbindet eine integrierte Finanzplanung Gewinn- und Verlustrechnung, Bilanz und Liquidität. Dadurch wird sichtbar, ob ein besseres Ergebnis auch die erforderlichen Zahlungen trägt. Ein Konzept schafft Transparenz über Erfolgsvoraussetzungen; es garantiert keinen Sanierungserfolg.
Wie lange dauert eine Unternehmenssanierung und woran messen Sie Fortschritt?
Grundsätzlich hat eine Unternehmenssanierung keine allgemeingültige Dauer, weil kurzfristige Zahlungsfähigkeit und dauerhafte wirtschaftliche Erholung unterschiedliche Aufgaben sind. Beispielsweise kann eine verbindliche Finanzierung einen unmittelbar drohenden Engpass schließen, während die notwendige Anpassung von Produkten und Prozessen weiterhin aussteht.
Für die Steuerung sollten Sie deshalb konkrete Meilensteine statt eines pauschalen Enddatums festlegen. Dazu gehören eine belastbare Zahlenbasis, die gesicherte Finanzierung des nächsten Abschnitts, umgesetzte operative Maßnahmen und eine überprüfbare Ergebnisverbesserung. Jeder Meilenstein erhält ein Datum, einen Verantwortlichen und ein nachprüfbares Ergebnis.
Beispielsweise gilt eine Preisanpassung erst dann als umgesetzt, wenn die vereinbarten Preise tatsächlich in Aufträgen und Rechnungen ankommen. Eine versandte Kundeninformation genügt nicht. Entsprechend ist eine geplante Lagerreduzierung erst finanziell wirksam, wenn die Verwertung zu realistischen Konditionen gelingt und die Zahlung eingeht.
Zur Erfolgskontrolle vergleichen Sie deshalb jede Woche zugesagte Maßnahmen mit realisierten Effekten. Beispielsweise wird eine ausgebliebene Einzahlung mit Ursache, neuem Termin und notwendiger Gegenmaßnahme dokumentiert. Wiederholte Planverfehlungen verlangen eine erneute Beurteilung der Sanierungsannahmen.
Auch ein zwischenzeitlich positives Bankguthaben beendet die Sanierung nicht automatisch. Beispielsweise kann der Kontostand durch einen einmaligen Anlagenverkauf steigen, obwohl das laufende Geschäft weiter Liquidität verbraucht. Entscheidend bleibt, ob das geplante Geschäftsmodell nach Umsetzung der Maßnahmen finanziell durchhält und wirtschaftlich tragfähig wird.
Welche Sanierungswege gibt es ohne und mit Insolvenzverfahren?
Grundsätzlich kommen außergerichtliche Vereinbarungen, der StaRUG-Rahmen und eine Sanierung im Insolvenzverfahren infrage. Beispielsweise kann eine abgestimmte Laufzeitverlängerung mit wenigen Banken außergerichtlich gelingen, während eine komplexe Gläubigerstruktur andere Instrumente erfordert. Die Auswahl folgt der rechtlichen und wirtschaftlichen Lage.
| Sanierungsweg | Ansatz | Wesentliche Grenze |
|---|---|---|
| Außergerichtliche Sanierung | Individuelle Vereinbarungen, etwa Stundungen oder Finanzierungsbeiträge | Erforderliche Zustimmungen müssen erreicht werden; kein allgemeiner Zwang gegenüber ablehnenden Gläubigern |
| StaRUG-Rahmen | Restrukturierungsplan und gegebenenfalls gerichtliche Instrumente zur Beseitigung drohender Zahlungsunfähigkeit | Gesetzliche Voraussetzungen, Mehrheiten und Schutzrechte; Arbeitnehmerforderungen sind vom Plan ausgenommen |
| Sanierung im Insolvenzverfahren | Fortführung und Neuordnung etwa über Insolvenzplan; gegebenenfalls Eigenverwaltung | Gerichtliche Anforderungen, finanzierte Fortführung und Beachtung der Gläubigerinteressen |
Dabei dienen die Instrumente nach § 29 StaRUG der nachhaltigen Beseitigung drohender Zahlungsunfähigkeit. Arbeitnehmerforderungen einschließlich betrieblicher Altersversorgung können nach § 4 StaRUG nicht durch den Restrukturierungsplan gestaltet werden. Operative Veränderungen können parallel erforderlich sein und unterliegen ihren jeweiligen rechtlichen Regeln. Einzelnorm
Bei eintretender Insolvenzreife ist ein laufendes StaRUG-Vorhaben kein Freibrief zum Weiterverhandeln. Während der Rechtshängigkeit ruht zwar die Antragspflicht nach § 15a InsO; stattdessen muss Insolvenzreife ohne schuldhaftes Zögern dem Restrukturierungsgericht angezeigt werden. Die Konsequenzen sind sofort spezialisiert zu prüfen. gesetze-im-internet.de
Im Insolvenzverfahren ermöglichen §§ 217 ff. InsO eine Gestaltung über den Insolvenzplan. Eine gerichtlich angeordnete Eigenverwaltung nach § 270 InsO erfolgt unter Aufsicht eines Sachwalters. Insolvenz bedeutet daher nicht automatisch Betriebsschließung; ob eine Fortführung gelingt, hängt vom konkreten Fall ab. Einzelnorm
Was kosten eine Unternehmenssanierung und ihre Finanzierung?
In der Praxis hängen Sanierungskosten von Krisentiefe, Datenqualität, Unternehmensstruktur und dem gewählten Verfahren ab. Beispielsweise benötigt eine überschaubare Finanzierungsneuordnung andere Leistungen als eine Sanierung mehrerer Gesellschaften mit Personalmaßnahmen und gerichtlicher Beteiligung. Ein pauschaler Gesamtpreis wäre ohne diesen Umfang wenig aussagekräftig.
Für die Finanzierung meldeten 9 % der Unternehmen in der DIHK-Konjunkturumfrage Frühsommer 2026 einen erschwerten Fremdkapitalzugang. — Source: DIHK, 2026. dihk.de
Konkret gehören Beratung, Rechtsberatung, gegebenenfalls Wirtschaftsprüfung, Finanzierungskosten sowie operative Umsetzungskosten in das Budget. Beispielsweise verursacht eine Standortschließung unter Umständen zunächst zusätzliche Auszahlungen, bevor Einsparungen entstehen. Die Übersicht zu den Kosten eines externen CFOs hilft bei der Abgrenzung entsprechender Mandate.
Bei Angeboten sollten Sie Leistungsumfang und erwartete Ergebnisse vergleichen. Beispielsweise unterscheiden sich die Erstellung einer Planung, die Begleitung von Finanzierungsgesprächen und die laufende operative Steuerung erheblich. Ein schriftlich abgegrenzter Auftrag sollte Datenanforderungen, Zuständigkeiten, Liefertermine und die Vergütung zusätzlicher Leistungen enthalten.
Für die Entscheidung zählt außerdem der verfügbare interne Aufwand. Beispielsweise benötigt auch eine externe Beratung Ansprechpartner, aktuelle Buchhaltungsdaten und zeitnahe Entscheidungen der Geschäftsführung. Fehlen diese Voraussetzungen, kann ein vermeintlich günstiges Mandat durch Verzögerungen teuer werden.
Für zusätzliche Mittel müssen Sie Finanzierungsmöglichkeiten für Unternehmen nach Verfügbarkeit, Voraussetzungen und Folgekosten vergleichen. Fördermittel oder neue Kredite dürfen erst nach Prüfung ihrer konkreten Bedingungen eingeplant werden. Eine vorbereitete Unternehmensfinanzierung enthält auch den verbleibenden Bedarf bei ausbleibenden Beiträgen.
Welche Werkzeuge helfen bei der praktischen Sanierungssteuerung?
Für die praktische Sanierungssteuerung benötigen Sie eine verlässliche Liquiditätsübersicht, eine Maßnahmenliste und regelmäßige Plan-Ist-Vergleiche. Beispielsweise sollte jede Abweichung erkennen lassen, ob eine Kundenzahlung verspätet eingeht oder eine Kostensenkung noch nicht umgesetzt wurde. Eine reine Kontostandsanzeige erklärt beides nicht.
Wie berechnen Sie eine Liquiditätslücke im Praxisbeispiel?
Zur Veranschaulichung startet ein fiktives Unternehmen mit 80.000 € frei verfügbaren Zahlungsmitteln. Weitere ungenutzte Kreditlinien bestehen im Modell nicht. Die folgende Tabelle zeigt einen vereinfachten Sechs-Wochen-Ausschnitt der länger laufenden Planung; alle Werte sind angenommene Zahlungsbeträge in Euro.
| Woche | Einzahlungen | Auszahlungen | Endbestand ohne Maßnahmen |
|---|---|---|---|
| 1 | 50.000 | 65.000 | 65.000 |
| 2 | 55.000 | 75.000 | 45.000 |
| 3 | 45.000 | 80.000 | 10.000 |
| 4 | 40.000 | 70.000 | −20.000 |
| 5 | 60.000 | 65.000 | −25.000 |
| 6 | 70.000 | 60.000 | −15.000 |
Rechnerisch beträgt die größte Unterdeckung 25.000 €. Bei einer angenommenen betrieblichen Mindestreserve von 20.000 € ergibt sich ein zusätzlicher Mittelbedarf von 45.000 € am Tiefpunkt. Die Reserve wird allerdings bereits in Woche 3 unterschritten; Finanzierung und Maßnahmen müssen entsprechend früher wirken.
Im Beispiel werden 30.000 € ursprünglich nach Woche 6 erwartete Kundenzahlungen verbindlich in Woche 3 vorgezogen. Zusätzlich werden 25.000 € ursprünglich in Woche 4 fällige Auszahlungen wirksam hinter Woche 6 gestundet. Dadurch liegen die Endbestände ab Woche 3 bei 40.000 €, 35.000 €, 30.000 € und 40.000 €. Spätere Einzahlungen und Nachzahlungen müssen anschließend korrigiert werden: Verschiebungen erzeugen keinen zusätzlichen Gewinn.
Zur rechtlichen Einordnung bleibt das Modell unzureichend: Wochenendbestände können Engpässe innerhalb der Woche verdecken. Eine Insolvenzprüfung benötigt die tatsächlichen Fälligkeiten und die vollständige aktuelle Lage.
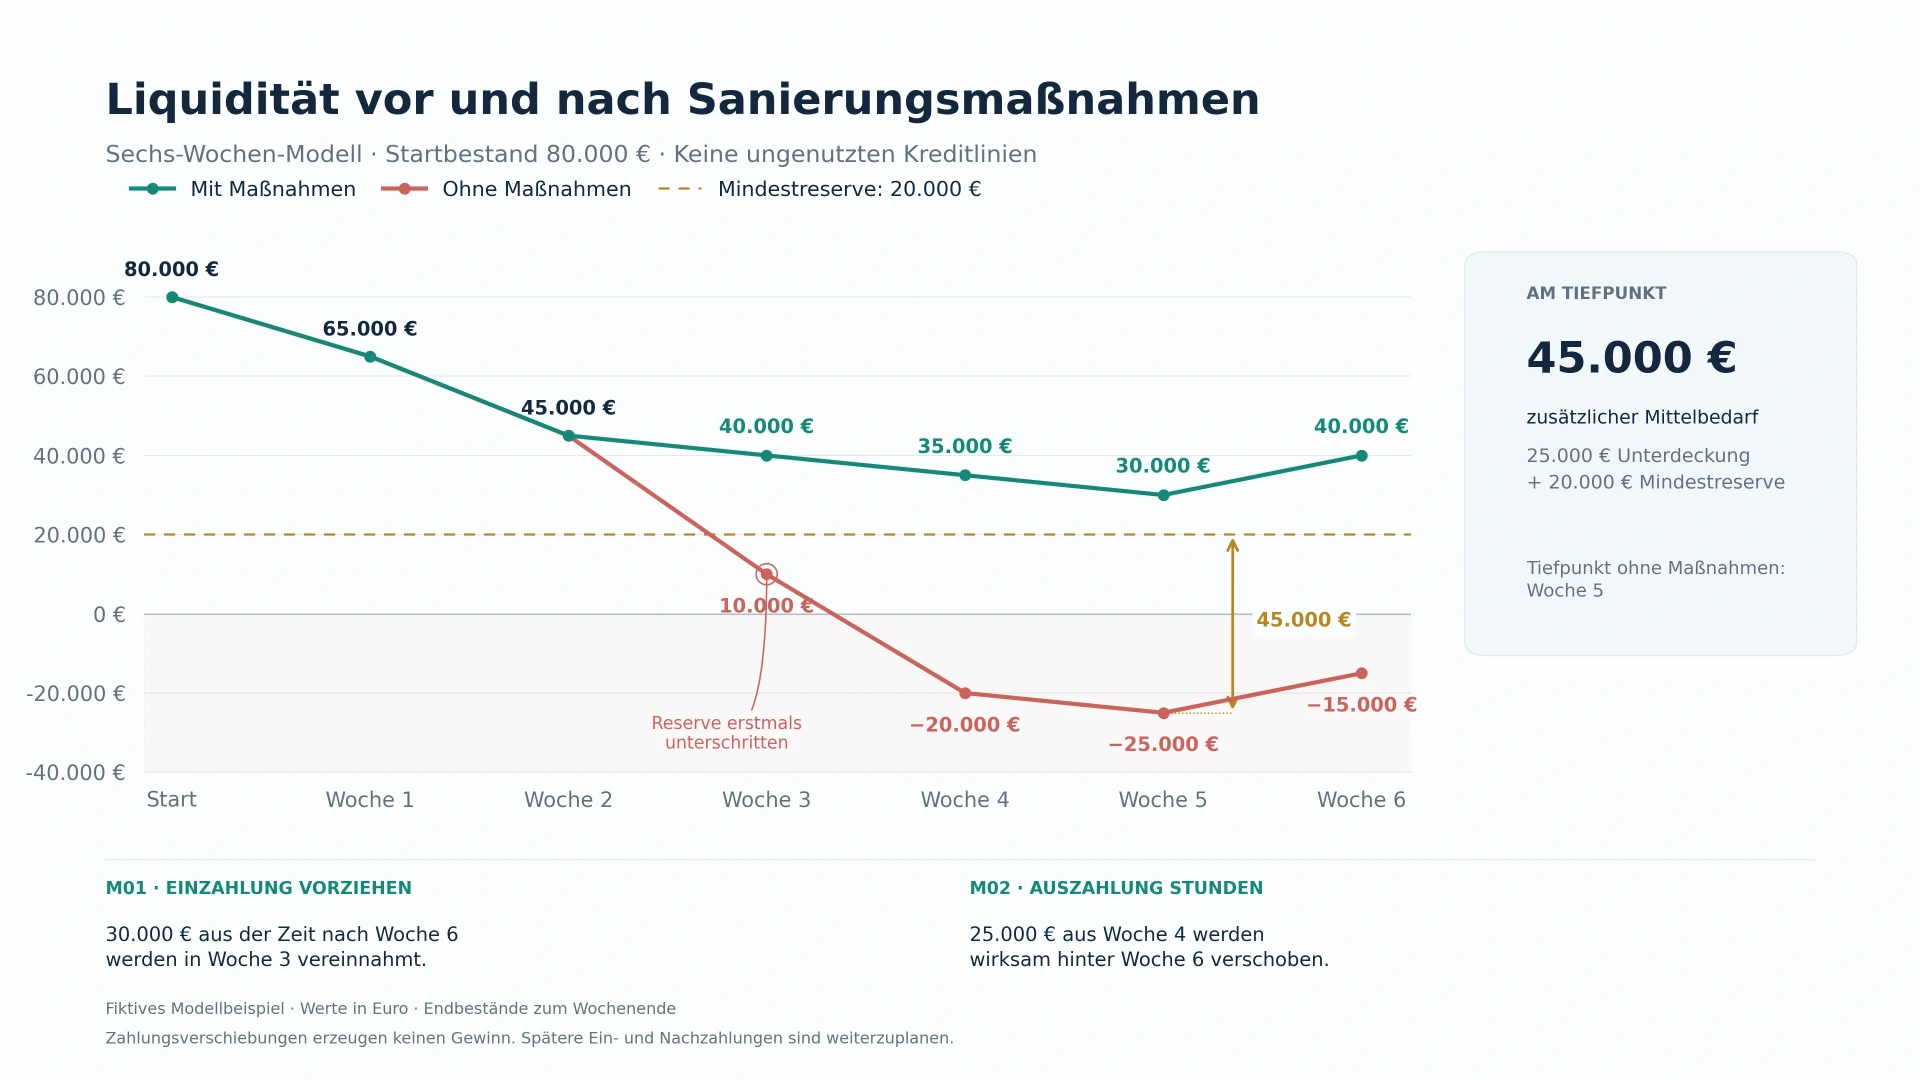 Vergleichen Sie die Liquiditätslücke vor und nach Maßnahmen zur Unternehmenssanierung – Mit KI erstellt
Wie dokumentieren Sie Maßnahmen und Bankgespräche?
Für die Maßnahmensteuerung genügt zunächst eine sauber geführte Tabelle mit Verantwortlichem, Termin, Zahlungswirkung, Ergebniswirkung und Umsetzungsstatus. Beispielsweise erhält die Klärung einer offenen Rechnung eine zuständige Person und einen bestätigten Zahlungstermin. Die erwartete Wirkung wird nach dem tatsächlichen Eingang überprüft.
Als Werkzeuge eignen sich etwa Microsoft Excel oder das kostenfreie LibreOffice Calc. Beispielsweise lassen sich mit getrennten Tabellenblättern Liquiditätsplanung, Annahmen und Maßnahmen nachvollziehbar verbinden. Beide Werkzeuge benötigen eine eindeutige Datenverantwortung und kontrollierte Planversionen.
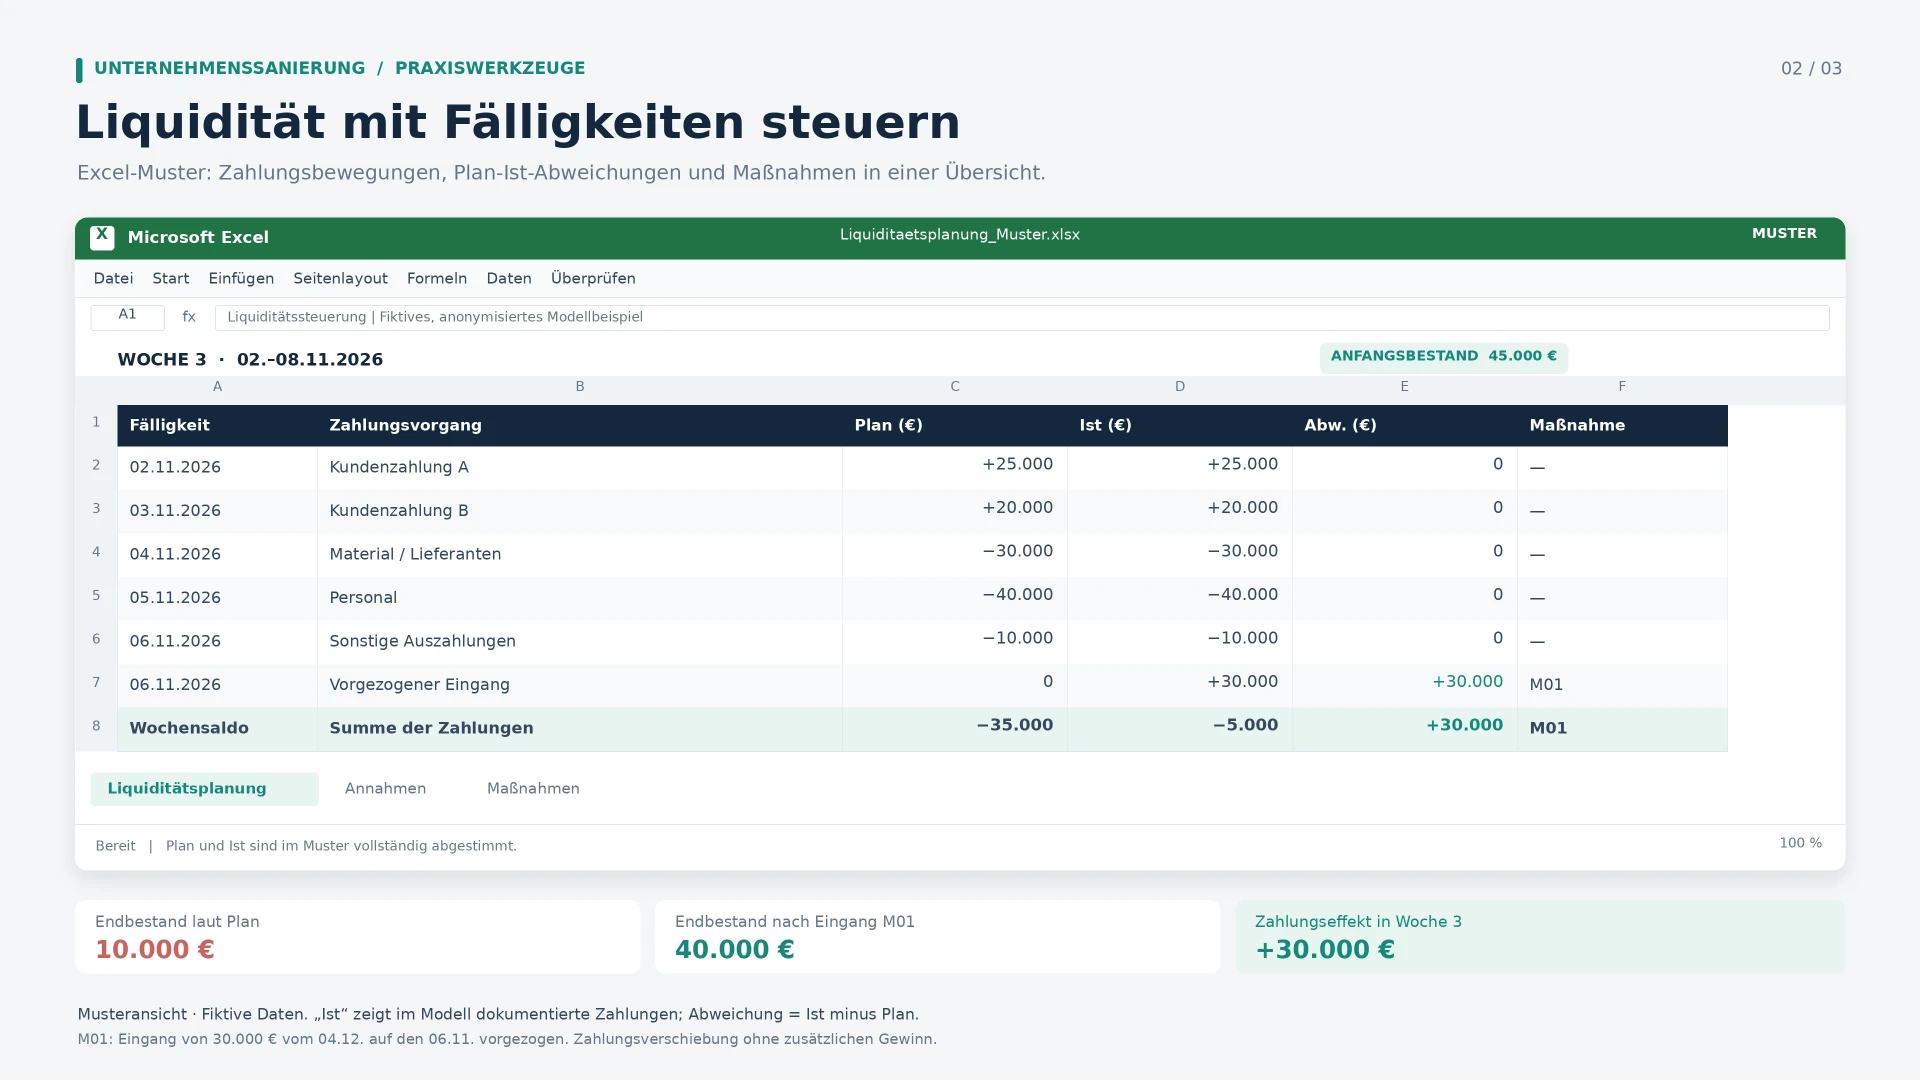 Planen Sie die Unternehmenssanierung mit einer Liquiditätsübersicht in Microsoft Excel – Mit KI erstellt
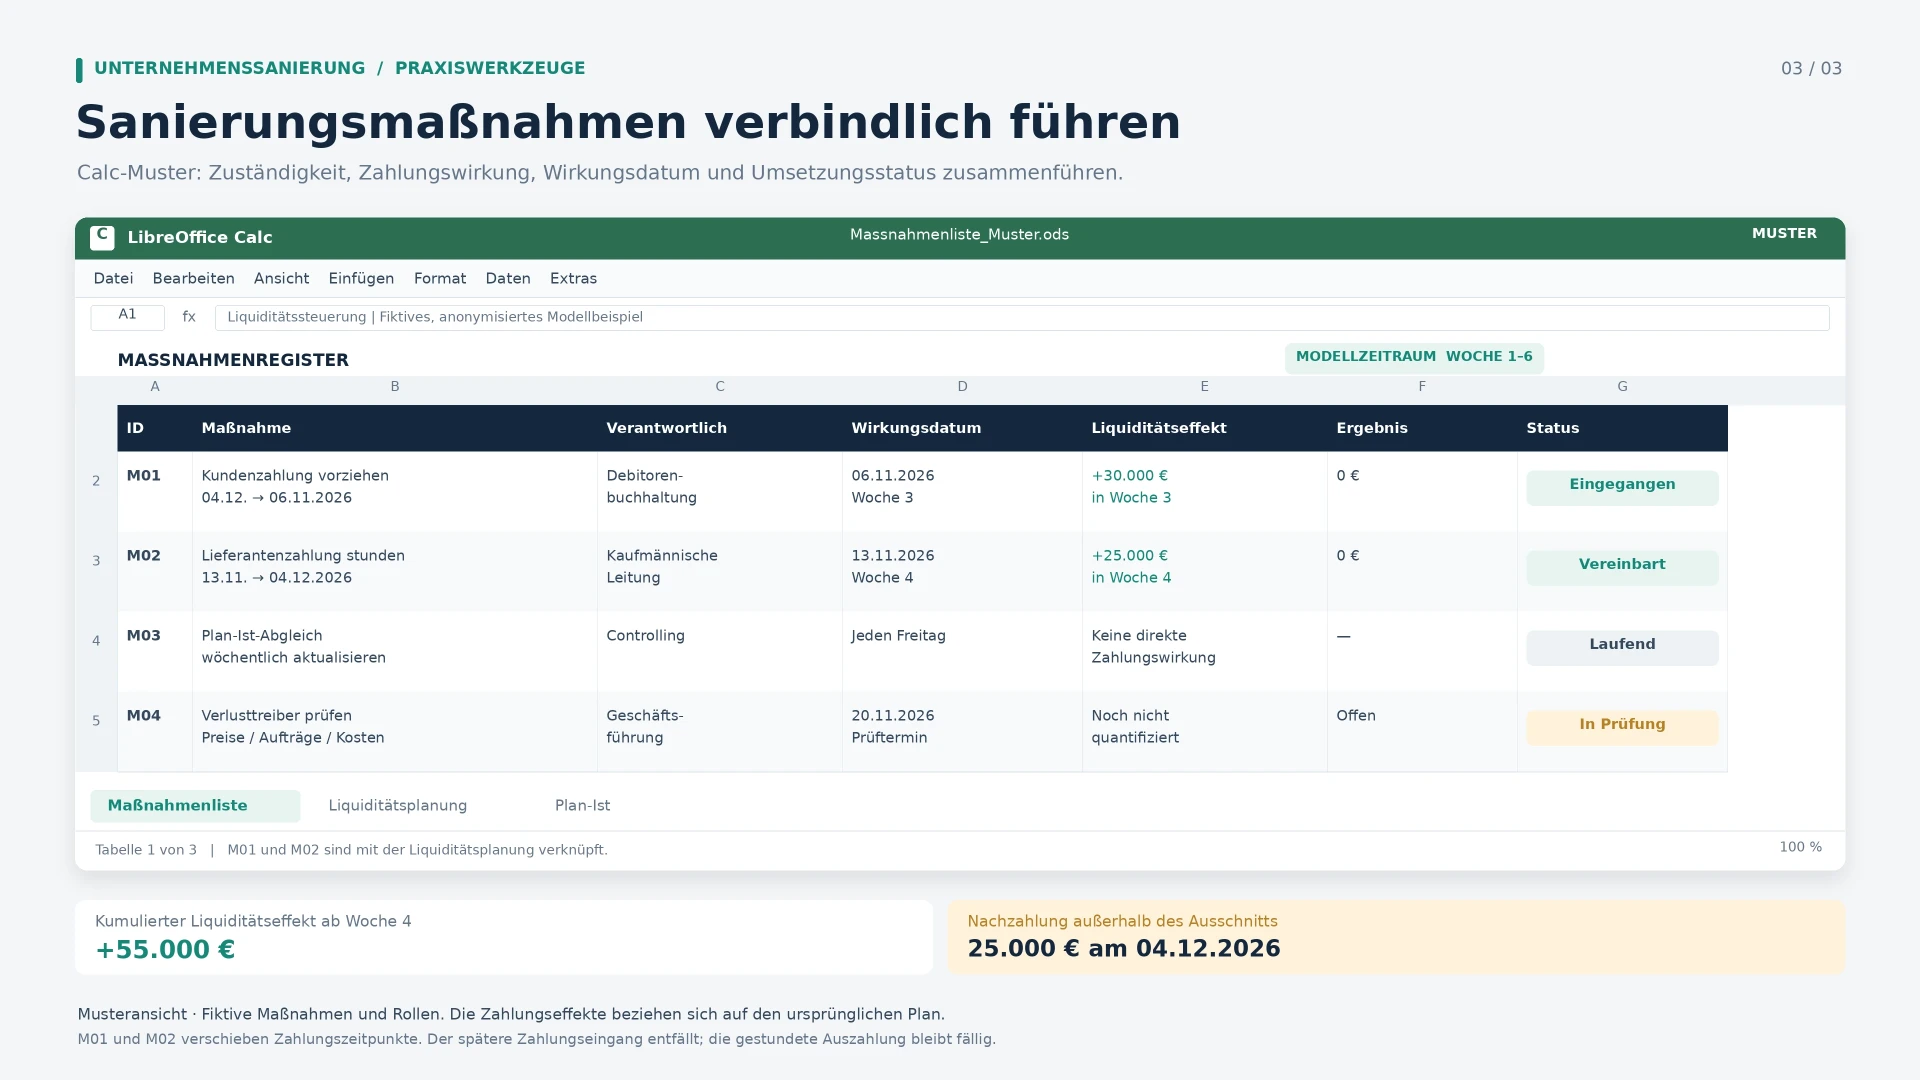 Verfolgen Sie Sanierungsmaßnahmen mit LibreOffice Calc – Mit KI erstellt
Für eine strukturierte Bankenkommunikation werden aktuelle Zahlen, Ursachen, Szenarien und konkrete Finanzierungsanfragen konsistent aufbereitet. Beispielsweise muss eine beantragte Stundung im Liquiditätsplan denselben Betrag und dieselbe Laufzeit aufweisen wie im Gesprächspapier. Eine zusätzliche Anlaufstelle ist die zuständige IHK; Kosten, Verfügbarkeit und Umfang der Unternehmenssicherungsberatung sind vor Ort zu prüfen.
Was sollten Geschäftsführer bei ersten Krisensignalen jetzt tun?
Bei ersten Krisensignalen sollten Geschäftsführer die aktuelle Zahlungsfähigkeit klären, Verantwortlichkeiten festlegen und notwendige Fachberatung rechtzeitig einbinden. Beispielsweise braucht eine unerklärte Unterdeckung zunächst eine belastbare Fälligkeitsübersicht und eine fachliche Einordnung, bevor ein allgemeines Sparprogramm beschlossen wird.
Als unmittelbare Arbeitsliste eignet sich:
- Unterlagen sichern: Kontostände, offene Posten, BWA, Verträge und Finanzierungszusagen zusammenstellen.
- Rechtliche Dringlichkeit klären: Hinweise auf Insolvenzreife unverzüglich spezialisiert prüfen lassen.
- Zahlungsplanung aktualisieren: Unsichere Einzahlungen und verfügbare Linien eindeutig kennzeichnen.
- Ursachen priorisieren: Verlusttreiber und Kapitalbindung beziffern.
- Maßnahmen führen: Zuständigkeiten, Termine und Fortschritte verbindlich nachhalten.
Bei fehlender interner Kapazität kann ein externer CFO für finanzielle Führung Daten, Planung und Umsetzung koordinieren. Beispielsweise übernimmt eine Person den wöchentlichen Finanzstatus und die Abstimmung der Maßnahmen. Die Geschäftsführung bleibt für ihre gesetzlichen Aufgaben verantwortlich.
Fazit: Wie gelingt rechtzeitiges Handeln bei Sanierungsbedarf?
Rechtzeitiges Handeln bei Sanierungsbedarf gelingt durch verlässliche Zahlen, konsequente Ursachenarbeit und verbindlich umgesetzte Maßnahmen. Beispielsweise verhindert ein früh erkannter Finanzierungsbedarf, dass erst am Fälligkeitstag über bislang ungeklärte Beiträge verhandelt wird.
Für die finanzwirtschaftliche Vorbereitung unterstützt RESCON mit Lageanalyse, Liquiditätssteuerung, Planung und Umsetzungsbegleitung; erforderliche Spezialisten werden eingebunden. Ein Erstgespräch zur wirtschaftlichen Situation kann den Unterstützungsbedarf konkretisieren. Bei Anzeichen einer Insolvenzreife hat die unverzügliche spezialisierte Prüfung Vorrang. RESCON
Verfasser: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlicher Prüfer: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
Stand: 23. Oktober 2026. Der Beitrag bietet allgemeine Informationen und ersetzt keine Prüfung der individuellen wirtschaftlichen und rechtlichen Situation.
KI-Transparenz: Dieser Beitrag wurde mit KI-Unterstützung erstellt und anhand der verlinkten Quellen recherchiert. Eine abschließende Prüfung und Freigabe durch die Redaktion sowie die erforderlichen Fachpersonen steht noch aus.