Für Ihre nächste Investition haben Sie vermutlich bereits Angebote eingeholt und Kosten verglichen. Ob die Finanzierung trägt, zeigt sich allerdings erst, wenn Kapitalbedarf, Zahlungszeitpunkte und Rückzahlung zusammenpassen. Dieser Leitfaden erklärt, wie Sie ein Finanzierungskonzept für Ihr Unternehmen erstellen, anhand einer Musterrechnung prüfen und für Finanzierungsgespräche aufbereiten.
Key Takeaways
- Ein Finanzierungskonzept verbindet den Kapitalbedarf eines Unternehmens mit geeigneten Finanzierungsquellen und der geplanten Rückzahlung.
- Der Kapitalbedarf umfasst Investitionen, zusätzlichen betrieblichen Finanzierungsbedarf und begründete Reserven ohne Doppelzählungen.
- Der Finanzierungsmix berücksichtigt Verfügbarkeit, Laufzeiten, Gesamtkosten, Sicherheiten und unternehmerische Entscheidungsfreiheit.
- Die Liquiditätsplanung zeigt, ob fällige Zahlungen zu ihren jeweiligen Zahlungszeitpunkten gedeckt sind.
- Die Kapitaldienstprüfung berücksichtigt Zinsen und Tilgung bestehender sowie neuer Finanzierungen.
- Belastungsszenarien machen sichtbar, wie niedrigere Einnahmen oder verspätete Kundenzahlungen die Finanzierung verändern.
- Ein belastbares Konzept benötigt dokumentierte Annahmen, konsistente Unterlagen und regelmäßige Aktualisierungen.
Was ist ein Finanzierungskonzept für Unternehmen?
Ein Finanzierungskonzept für Unternehmen beschreibt den Kapitalbedarf, die vorgesehenen Finanzierungsquellen und die Bedingungen für eine tragfähige Finanzierung und Rückzahlung. Beispielsweise verbindet ein Produktionsbetrieb den Kauf einer Maschine mit der Finanzierung zusätzlicher Rohstoffe und den später fälligen Kreditraten.
Für die praktische Planung führt das Konzept mehrere Dokumente zusammen. Die folgenden Begriffe beantworten unterschiedliche Fragen:
| Dokument | Aufgabe | Beispiel |
|---|---|---|
| Kapitalbedarfsplan | Höhe und Verwendung benötigter Mittel bestimmen | Maschine, Installation, zusätzliche Betriebsmittel |
| Finanzierungsplan | Herkunft der benötigten Mittel darstellen | Eigene Mittel und Darlehen |
| Finanzierungskonzept | Bedarf, Finanzierung, Zahlungsfähigkeit und Risiken verbinden | Auszahlung vor Maschinenlieferung, tragbare Tilgung |
| Businessplan | Das gesamte unternehmerische Vorhaben erklären | Geschäftsmodell, Markt, Vertrieb und Finanzplanung |
Zur Abgrenzung gilt: Ein Finanzierungsplan zeigt, aus welchen Quellen ein Unternehmen seinen ermittelten Kapitalbedarf decken will. Der Kapitalbedarfsplan beschreibt dagegen, wofür das Geld benötigt wird; beide Teilpläne gehören zur finanziellen Vorbereitung eines Vorhabens. IHK Schleswig-Holstein
Für bestehende Unternehmen kann ein konkretes Investitionskonzept ausreichen, sofern der Finanzierungspartner keinen umfassenderen Businessplan verlangt. Eine nachvollziehbare Liquiditätsplanung für Unternehmen verbindet die geplante Finanzierung mit den tatsächlichen Kontobewegungen.
Warum brauchen Unternehmen ein Finanzierungskonzept?
Ein Finanzierungskonzept schafft eine überprüfbare Entscheidungsgrundlage für Investitionen, Wachstum, Übernahmen und die Ablösung bestehender Finanzierungen. Beispielsweise lässt sich damit feststellen, ob eine größere Maschine finanzierbar bleibt, wenn deren Auslastung langsamer steigt als erwartet.
Zum Investitionsumfeld: 39 % der mittelständischen Unternehmen setzten 2024 Investitionsvorhaben um — Quelle: KfW-Mittelstandspanel, 2025.
Beim Kreditzugang berichteten 40,5 % der Mittelständler mit Kreditverhandlungen im zweiten Quartal 2026 von restriktivem Bankverhalten. Zugleich standen 19,3 % der Mittelständler in Finanzierungsverhandlungen — Quelle: KfW-ifo-Kredithürde, 2026. Diese Werte beschreiben unterschiedliche Bezugsgruppen; restriktives Verhalten bedeutet keine automatische Kreditablehnung.
Für die Geschäftsführung liegt der Nutzen in konkreten Entscheidungen: Investitionen verkleinern, Auszahlungen verschieben, Laufzeiten anpassen oder zusätzliche Reserven vereinbaren. Wer Wachstum und Kapitalbindung steuern möchte, muss auch steigende Lagerbestände und offene Kundenforderungen berücksichtigen.
Dabei gilt: Ein rentables Vorhaben kann vorübergehend nicht zahlungsfähig sein. Ein Auftrag bringt beispielsweise Gewinn, während Material und Löhne bereits bezahlt werden müssen und die Kundenrechnung erst später eingeht.
Welche Bestandteile gehören in ein Finanzierungskonzept?
Ein vollständiges Finanzierungskonzept verbindet die wirtschaftliche Ausgangslage mit dem Vorhaben, der Mittelverwendung, der Finanzierung und deren laufender Überwachung. Für eine Maschineninvestition müssen deshalb auch Anlaufkosten, Zahlungstermine und bestehende Kreditraten erkennbar sein.
Als praxistaugliche Musterstruktur eignet sich folgende Übersicht. Den konkreten Umfang stimmen Sie mit Ihrem Finanzierungspartner ab.
| Bestandteil | Leitfrage | Benötigter Nachweis |
|---|---|---|
| Vorhaben | Was soll finanziert werden? | Beschreibung, Angebote, Investitionsrechnung |
| Ausgangslage | Wie steht das Unternehmen wirtschaftlich da? | Abschlüsse, aktuelle Auswertungen |
| Kapitalbedarf | Wie viel Geld wird wann benötigt? | Bedarfsrechnung mit Zahlungsplan |
| Finanzierungsmix | Welche Quellen decken den Bedarf? | Eigenmittelnachweise, Angebote, Zusagen |
| Ergebnisplanung | Welche Erträge und Kosten entstehen? | Umsatzannahmen, Kostenplanung |
| Liquiditätsplanung | Bleiben fällige Zahlungen gedeckt? | Monatliche Zahlungsübersicht |
| Kapitaldienst | Sind Zinsen und Tilgung tragbar? | Bestehende und neue Tilgungspläne |
| Sicherheiten | Welche Vermögenswerte können haften? | Eigentumsnachweise, bestehende Belastungen |
| Risiken | Welche Abweichungen gefährden den Plan? | Szenarien, Gegenmaßnahmen |
| Umsetzung | Wer erledigt was bis wann? | Termin- und Verantwortungsplan |
Für eine erste Bestandsaufnahme können Sie Ihre Finanzsteuerung mit dem CFO-Check bewerten. Die Selbstbewertung hilft bei der Orientierung; die projektspezifische Finanzierung muss anschließend gesondert durchgerechnet werden.
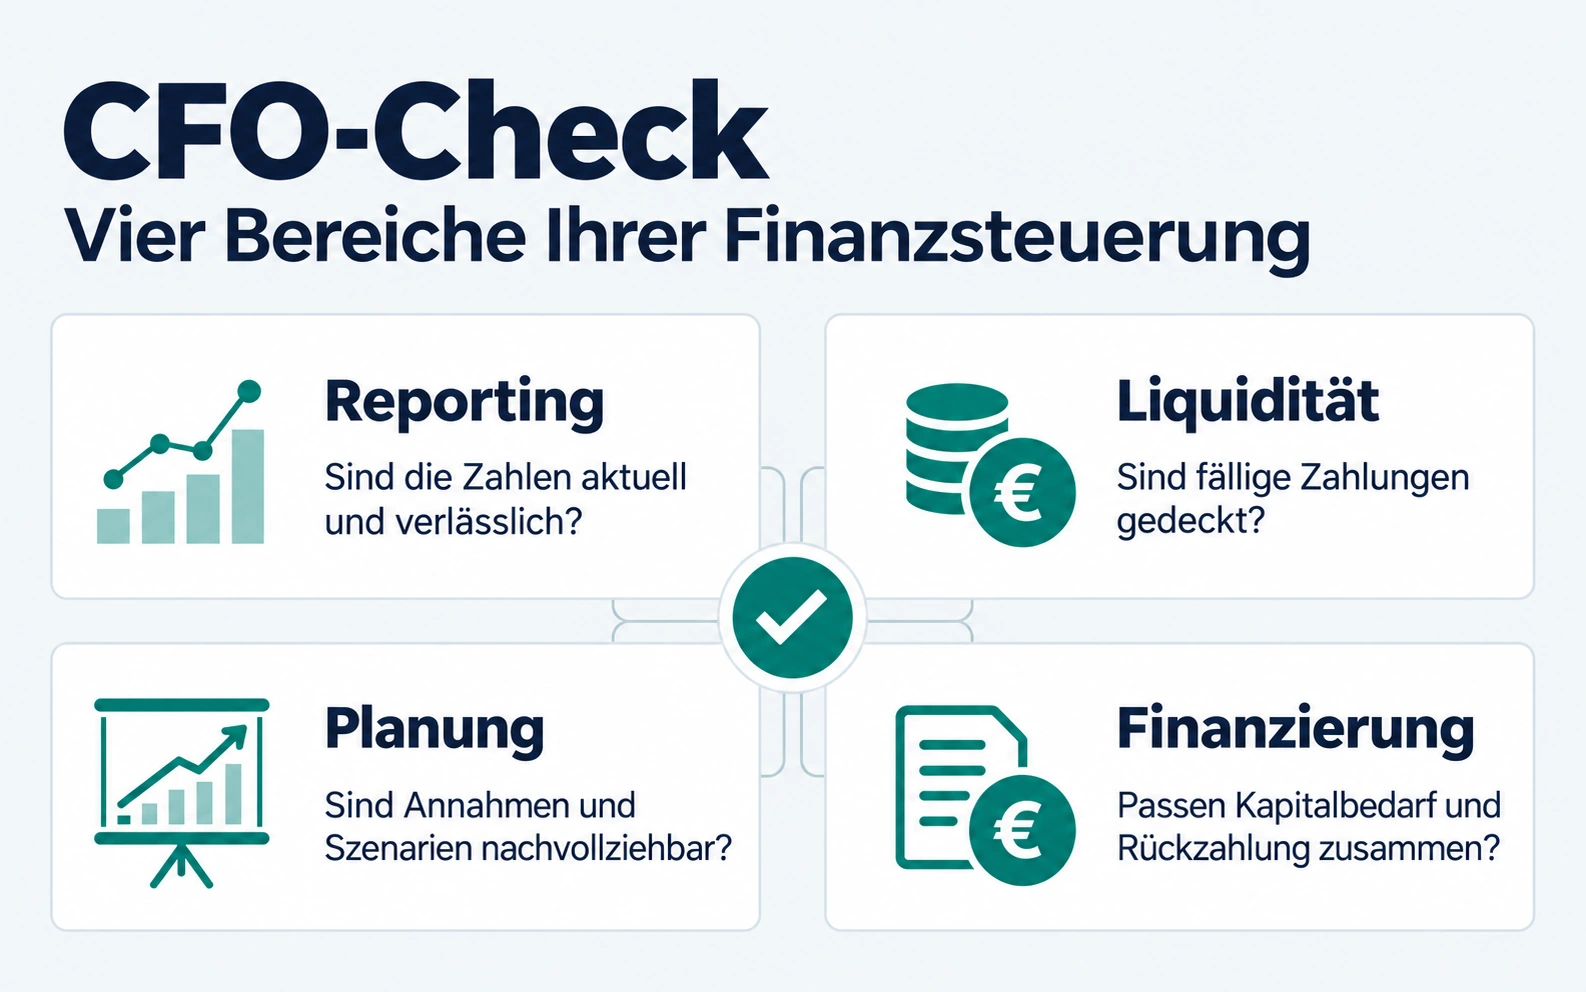 Bewerten Sie die Finanzsteuerung vor dem Finanzierungskonzept mit dem CFO-Check – Mit KI erstellt
Wie erstellen Unternehmen ein Finanzierungskonzept Schritt für Schritt?
Die Erstellung eines Finanzierungskonzepts umfasst die Ermittlung des Kapitalbedarfs, die Auswahl geeigneter Finanzierungsquellen und die Prüfung von Zahlungsfähigkeit und Rückzahlung. Bei einer neuen Produktionslinie reicht der Prozess deshalb vom Lieferangebot bis zum ersten vollständigen Geschäftsjahr mit Kreditraten.
Als Arbeitsreihenfolge dienen sechs aufeinander aufbauende Schritte:
- Vorhaben und Zeitplan festlegen. Beschreiben Sie Investitionszweck, erwarteten Nutzen, Alternativen und Termine. Halten Sie beispielsweise fest, wann die Maschine geliefert wird und ab wann zusätzliche Aufträge bearbeitet werden können. Ergebnis: eine verständliche Vorhabensbeschreibung mit wirtschaftlicher Begründung.
- Aktuelle Zahlen und Verpflichtungen erfassen. Prüfen Sie Kontostände, offene Posten, Steuerzahlungen, Kreditlinien, Leasingverträge und bestehende Tilgungen. Eine hohe Bankgutschrift kann bereits für Löhne oder Lieferanten gebunden sein. Ergebnis: eine abgestimmte Ausgangslage; Finanzcontrolling für belastbare Planungsdaten unterstützt diese Grundlage.
- Kapitalbedarf herleiten. Ermitteln Sie Investitionen, Nebenkosten, zusätzlichen betrieblichen Finanzierungsbedarf und Reserven. Für neue Aufträge können etwa Rohstoffe finanziert werden müssen, bevor die Kunden zahlen. Ergebnis: eine belegte Bedarfsrechnung mit Fälligkeiten.
- Finanzierungsquellen auswählen. Ordnen Sie jedem Bedarf passende Mittel zu und kennzeichnen Sie deren Status. Ein angefragtes Darlehen ist noch keine gesicherte Finanzierung. Ergebnis: ein Finanzierungsmix mit Beträgen, Bedingungen und Verfügbarkeitsterminen.
- Zahlungsfähigkeit und Rückzahlung prüfen. Verbinden Sie Ergebnis-, Bilanz- und Liquiditätsplanung. Eine integrierte Unternehmensplanung zeigt beispielsweise gleichzeitig die zusätzliche Abschreibung, den Maschinenzugang und die Investitionszahlung. Ergebnis: ein abgestimmter Basisfall samt Belastungsszenario.
- Unterlagen und Umsetzung abstimmen. Klären Sie Anforderungen, Antragsfristen, Sicherheiten, Ansprechpartner und Auszahlungsvoraussetzungen. Dokumentieren Sie beispielsweise, welche Nachweise vor dem Kreditabruf vorliegen müssen. Ergebnis: ein vollständiges Unterlagenpaket und ein umsetzbarer Ablauf.
Für jede wesentliche Annahme halten Sie Quelle, Berechnungsweg und Verantwortlichen fest. Die geplante Maschinenauslastung kann beispielsweise aus vorhandenen Aufträgen und vorsichtig bewerteten Folgeaufträgen entstehen. Trennen Sie verbindliche Bestellungen von bloßen Vertriebschancen, damit erwartete Umsätze nicht sicherer erscheinen, als sie sind.
Bei der Unternehmensfinanzierung prüfen Sie außerdem das Gesamtunternehmen. Zusätzliche Maschinenaufträge können zwar einen positiven Zahlungsüberschuss liefern, während das bisherige Geschäft gleichzeitig Liquidität verbraucht. Das Finanzierungskonzept muss beide Entwicklungen zusammenführen und darf bestehende Verluste oder fällige Rückzahlungen nicht außerhalb der Rechnung lassen.
Wie berechnen Unternehmen ihren Kapitalbedarf ohne Doppelzählungen?
Für die Kapitalbedarfsermittlung trennen Sie einmalige Investitionen vom zusätzlichen laufenden Finanzierungsbedarf. Eine Maschine kostet beispielsweise 120.000 €, ihre Installation weitere 10.000 €; zusätzlich bindet der Produktionsanlauf zunächst 30.000 €.
Bei der betrieblichen Kapitalbindung zählen insbesondere Vorräte, Kundenforderungen und Lieferantenzahlungsziele. Das Working Capital Management untersucht diese Zusammenhänge. Steigen die Vorräte um 20.000 € und die Forderungen um 15.000 €, während zusätzliche Lieferantenverbindlichkeiten 5.000 € finanzieren, ergibt sich vereinfacht eine Mehrbindung von 30.000 €.
Für die Reserve benötigen Sie eine nachvollziehbare Begründung. Denkbar sind eine verspätete Inbetriebnahme oder schwankende Zahlungseingänge. Eine Reserve ist verfügbares Geld für Abweichungen und keine bereits angefallene Ausgabe.
Bei der Zusammenführung vermeiden Sie doppelte Ansätze: Enthält die berechnete Liquiditätsunterdeckung bereits Materialzahlungen und Anlaufverluste, dürfen dieselben Positionen nicht nochmals pauschal hinzugerechnet werden. Auch ein aus Beständen und Forderungen abgeleiteter Betriebsmittelbedarf muss mit der Zahlungsplanung abgestimmt sein.
Zum Abschluss erhält jede Position Betrag, Fälligkeit und Beleg. Dadurch bleibt erkennbar, ob eine Zahl auf einem Angebot, einem Vertrag oder einer vorsichtigen Schätzung beruht.
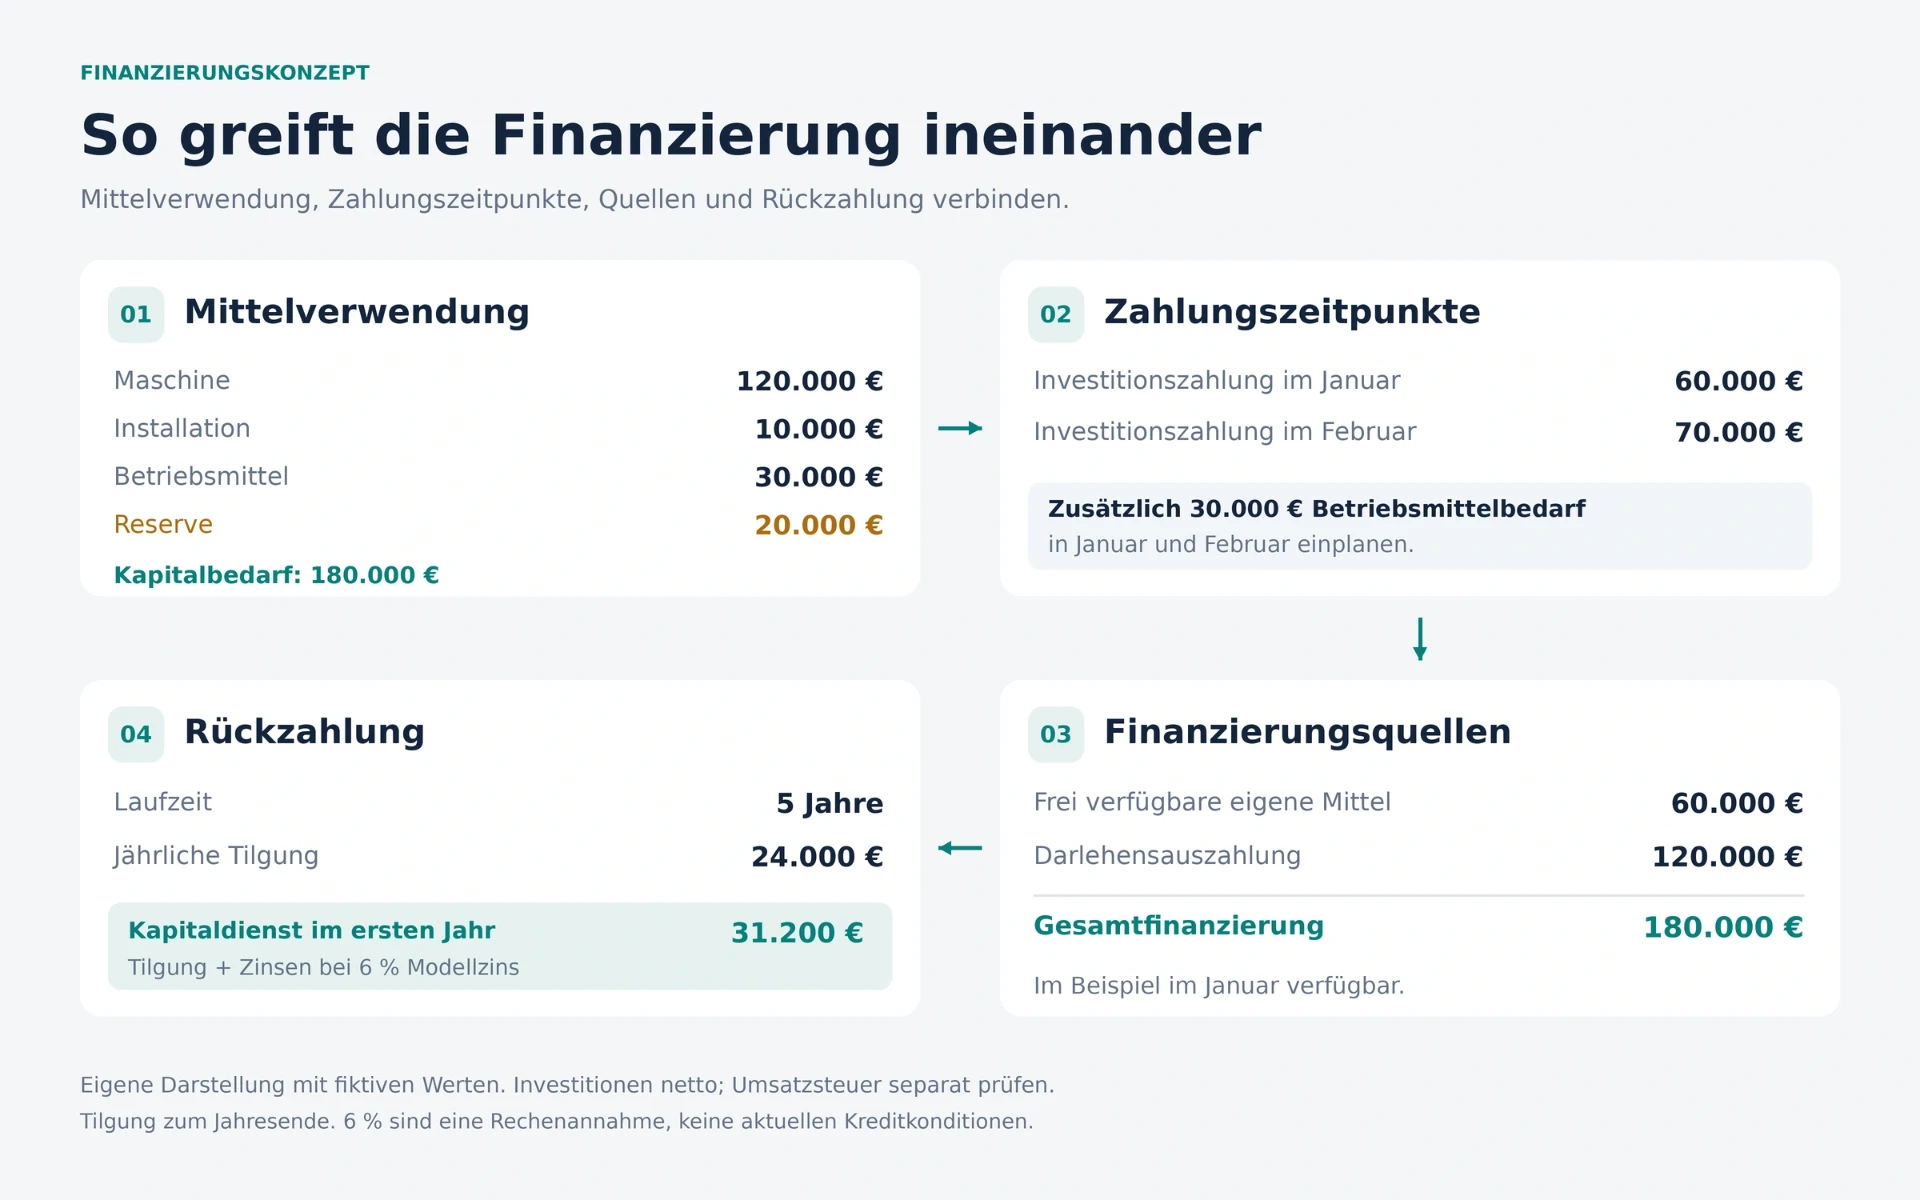 Prüfen Sie das Finanzierungskonzept für Unternehmen vom Kapitalbedarf bis zur Rückzahlung – Mit KI erstellt
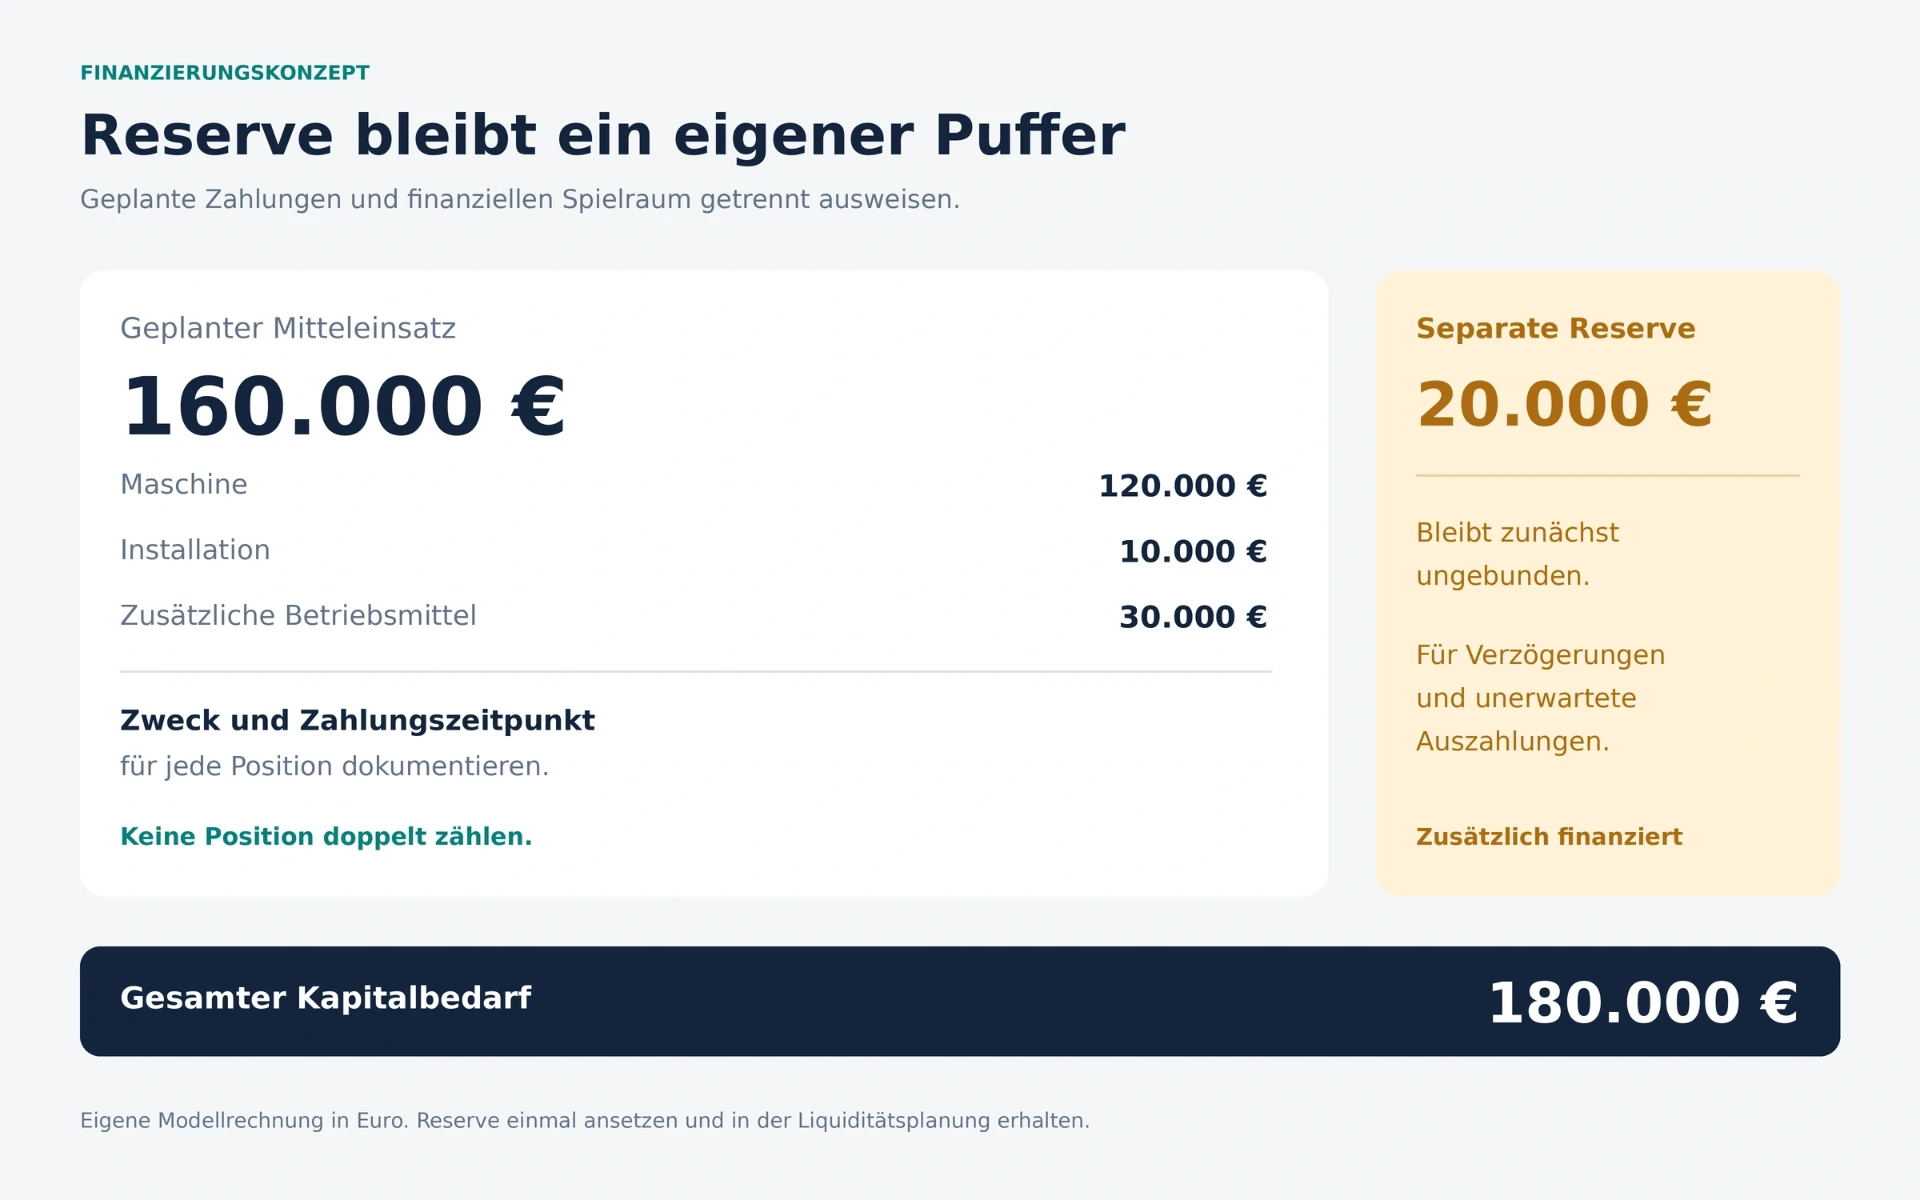 Die Liquiditätsreserve als separater Puffer im Finanzierungskonzept – Mit KI erstellt
Wie wählen Unternehmen den passenden Finanzierungsmix?
Ein passender Finanzierungsmix kombiniert Kapitalquellen so, dass Verfügbarkeit, Kapitalbindungsdauer, Zahlungsverpflichtungen und unternehmerische Ziele zusammenpassen. Eine langfristig genutzte Maschine benötigt beispielsweise eine andere Finanzierung als ein kurzfristiger saisonaler Warenaufbau.
Zur Einordnung entfielen 2024 im mittelständischen Investitionsfinanzierungsmix 51 % auf eigene Mittel, 32 % auf Bankkredite und 13 % auf Fördermittel — Quelle: KfW-Mittelstandspanel, 2025. Das sind gerundete Finanzierungsanteile, keine empfohlenen Quoten; weitere Quellen ergänzen den Mix.
| Finanzierungsquelle | Typischer Einsatz | Wichtige Prüffrage |
|---|---|---|
| Frei verfügbare eigene Mittel | Eigenanteil, Reserve | Bleibt das Tagesgeschäft ausreichend finanziert? |
| Beteiligungskapital | Wachstum und Risikopuffer | Welche Rendite- und Mitspracherechte entstehen? |
| Bankdarlehen | Investitionen, abgestimmte Betriebsmittelbedarfe | Passen Laufzeit und Tilgung zum Zahlungsüberschuss? |
| Förderkredit | Förderfähige Vorhaben | Stimmen Voraussetzungen und Antragszeitpunkt? |
| Leasing | Nutzung bestimmter Wirtschaftsgüter | Welche Gesamtzahlungen und Vertragsbindungen entstehen? |
| Factoring | Liquidität aus geeigneten Forderungen | Welche Forderungen sind geeignet, welche Kosten entstehen? |
Für die Auswahl vergleichen Sie neben dem Zinssatz Gebühren, Sicherheiten, Kündigungsrechte und finanzielle Vertragsauflagen. Solche Covenants können beispielsweise die Einhaltung bestimmter Kennzahlen verlangen. Einen ausführlichen Instrumentenvergleich finden Sie unter Finanzierungsmöglichkeiten für Unternehmen.
Beim Angebotsvergleich achten Sie auch auf die zeitliche Belastung. Eine längere Laufzeit kann kleinere Tilgungszahlungen ermöglichen, zugleich aber die gesamte Zinszahlung erhöhen. Eine anfänglich niedrige Rate hilft wenig, wenn später eine Schlusszahlung fällig wird, für die weder angesparte Mittel noch eine gesicherte Anschlusslösung vorgesehen sind.
Dabei bedeutet Fristenkongruenz, dass die Finanzierungsdauer zur Kapitalbindung passt. Eine über Jahre genutzte Maschine ausschließlich über eine kurzfristig überprüfte Kontokorrentlinie zu finanzieren, erzeugt ein vermeidbares Anschlussrisiko.
Bei Fördermitteln unterscheiden Sie drei Funktionen: Ein Förderkredit muss zurückgezahlt werden; ein Zuschuss unterstützt förderfähige Ausgaben nach seinen Bedingungen; eine Bürgschaft sichert Kreditrisiken ab. Eine Bürgschaft ist daher kein zusätzlicher Zahlungseingang.
Für den ERP-Förderkredit KMU nennt die KfW die Möglichkeit einer vollständigen Finanzierung und verlangt nicht zwingend eigene Mittel. Eine allgemeingültige Eigenkapitalquote lässt sich daraus nicht ableiten; die individuelle Kreditprüfung bleibt erforderlich. KfW
Wie prüfen Unternehmen Liquidität und Kapitaldienstfähigkeit?
Eine Liquiditätsplanung stellt erwartete Einzahlungen und Auszahlungen zu ihren Zahlungszeitpunkten gegenüber und macht Finanzierungslücken sichtbar. Eine im Mai ausgestellte Rechnung gehört bei Zahlung im Juli erst im Juli zu den Einzahlungen. Entscheidend sind zahlungswirksame Vorgänge und Fälligkeiten. IHK Nürnberg für Mittelfranken
Zum Zahlungsrisiko liefert die Coface-Befragung von 503 Unternehmen im Sommer 2026 drei Anhaltspunkte:
- 82 % der Befragten berichteten von Zahlungsverzögerungen.
- Die durchschnittliche Verzögerung betrug 30,2 Tage.
- Bei 15 % erreichten sechs Monate bis zwei Jahre überfällige Forderungen mindestens 2 % des Jahresumsatzes.
— Quelle: Coface-Zahlungserfahrungsstudie Deutschland, 2026. Die Untersuchung betrifft Unternehmen verschiedener Größen und Branchen, keine ausschließlich mittelständische Stichprobe.
Für die erste Umsetzungsphase empfiehlt sich eine monatliche Planung; bei knapper Liquidität ergänzen Sie einen kurzfristigen Wochenplan. Berücksichtigen Sie bestehende Verbindlichkeiten, Steuerzahlungen, Investitionen, Kundenzahlungsziele und sämtliche Kreditraten. Der niedrigste Zahlungsbestand entscheidet darüber, ob eine zusätzliche Überbrückung benötigt wird.
Zusätzlich zum Zahlungsverzug testen Sie einen schwächeren Geschäftsverlauf. Rechnen Sie beispielsweise mit weniger Aufträgen und prüfen Sie getrennt, welche Materialzahlungen tatsächlich sinken und welche Personal- oder Mietzahlungen bestehen bleiben. Ein Umsatzrückgang lässt sich deshalb nicht einfach proportional auf alle Auszahlungen übertragen.
Für jedes Belastungsszenario definieren Sie einen Auslöser und eine verantwortliche Person. Unterschreitet der erwartete Geldbestand die festgelegte Mindestliquidität, muss beispielsweise die Geschäftsführung über einen späteren Investitionstermin oder eine zusätzliche Finanzierung entscheiden. Eine Gegenmaßnahme gehört erst dann als gesichert in die Planung, wenn sie tatsächlich umsetzbar ist.
Für die Rückzahlungsprüfung gilt: Der Kapitaldienst besteht aus den Zins- und Tilgungszahlungen einer Finanzierung. Bei mehreren Darlehen zählt die gesamte Belastung. Auch die KfW berücksichtigt bei ihrer Risikoprüfung die Kapitaldienstfähigkeit unter Einbeziehung des neuen Vorhabens. KfW
Im Produktionsbeispiel stehen angenommen jährlich 60.000 € für Zinsen und Tilgung zur Verfügung. Dieser Betrag ist nach operativen Zahlungen, Steuern und notwendigen weiteren Mittelverwendungen, aber vor dem geprüften Kapitaldienst ermittelt. Bestehende Darlehen beanspruchen 12.000 €, das neue Darlehen im ersten Jahr 31.200 €.
Daraus ergeben sich 43.200 € gesamter Kapitaldienst und 16.800 € rechnerischer Überschuss. Der vereinfachte Kapitaldienstdeckungsgrad beträgt 60.000 € ÷ 43.200 € = 1,39. Berechnungsdefinition und erforderlichen Puffer stimmen Sie mit der Bank ab; der Jahreswert ersetzt keine unterjährige Zahlungsplanung.
Welche Unterlagen benötigt die Bank, und welche Fehler sollten Sie vermeiden?
Ein Finanzierungskonzept für die Bank benötigt konsistente Nachweise zur bisherigen Entwicklung, zum geplanten Vorhaben und zur Rückzahlung. Der Maschinenpreis im Konzept muss beispielsweise mit dem Angebot und der Investitionsplanung übereinstimmen.
Zum Verhandlungsergebnis meldeten für 2024 67 % der KMU mit Investitionskreditverhandlungen ausschließlich erfolgreiche Gespräche. Bei 10 % scheiterten sämtliche Verhandlungen ohne Bankangebot — Quelle: KfW-Mittelstandspanel, 2025. Diese Ergebnisse belegen keine bestimmte Zusagewahrscheinlichkeit für Ihr Vorhaben.
Als Unterlagencheckliste können Sie folgende Zusammenstellung verwenden:
- Jahresabschlüsse beziehungsweise Einnahmenüberschussrechnungen für die angeforderten Vorjahre.
- Aktuelle BWA und Summen- und Saldenliste, mit Erläuterungen wesentlicher Abweichungen.
- Offene Forderungen und Verbindlichkeiten, einschließlich Fälligkeiten.
- Kredit- und Leasingübersicht, mit Restschulden, Linien, Sicherheiten und Raten.
- Investitionsangebote und Verträge, einschließlich Zahlungsbedingungen.
- Ergebnis-, Bilanz- und Liquiditätsplanung, mit dokumentierten Annahmen.
- Sicherheitenübersicht und Vorhabensbeschreibung, ergänzt um Risiken und Gegenmaßnahmen.
Bei der Abstimmung richtet sich der tatsächliche Umfang nach Unternehmen und Finanzierung. Die KfW verlangt je nach Fall beispielsweise Jahresabschlüsse und eine aktuelle BWA. Für Rückfragen hilft es, die Bankenkommunikation vorzubereiten.
Besonders häufig schwächen fünf Fehler das Konzept: Gewinn als verfügbares Geld behandeln, beantragte Kredite als zugesagt ausweisen, freie Kreditlinien zum Kontoguthaben addieren, Fälligkeiten ignorieren und ausschließlich Jahreswerte betrachten. Eine ungenutzte Kreditlinie zeigen Sie separat mit Abrufbedingungen; eine geplante Finanzierung bleibt bis zur belastbaren Zusage als offen markiert.
Für das Gespräch sollten Sie außerdem erklären können, warum Umsatz, Marge und Zahlungseingänge plausibel sind. Wer Bankgespräche strukturiert vorbereiten will, benötigt nachvollziehbare Annahmen und klare Antworten auf mögliche Abweichungen.
Wie sieht ein Finanzierungskonzept mit Beispiel und praktischen Werkzeugen aus?
Ein praktisches Finanzierungskonzept stellt Mittelverwendung und Mittelherkunft gegenüber und überprüft anschließend Zahlungszeitpunkte und Rückzahlung. Das folgende fiktive Produktionsunternehmen zeigt, weshalb selbst eine ausgeglichene Finanzierungsrechnung noch keine durchgehend gedeckte Liquidität bedeutet.
Musterstruktur: 180.000 € Kapitalbedarf finanzieren
Für die Modellrechnung plant das Unternehmen eine Maschine, deren Installation und zusätzliche Betriebsmittel. Sämtliche Investitionsbeträge sind netto angesetzt; die Reserve bleibt zunächst als Geldbestand verfügbar.
| Mittelverwendung | Betrag | Mittelherkunft | Betrag |
|---|---|---|---|
| Maschine | 120.000 € | Frei verfügbare eigene Mittel | 60.000 € |
| Installation | 10.000 € | Geplantes Darlehen | 120.000 € |
| Zusätzlicher Betriebsmittelbedarf | 30.000 € | ||
| Liquiditätsreserve | 20.000 € | ||
| Summe | 180.000 € | Summe | 180.000 € |
Für die Umsetzung müssen die Eigenmittel bereits verfügbar und die Darlehensmittel rechtzeitig abrufbar sein. Solange Zusage oder Auszahlungsvoraussetzungen fehlen, ist der entsprechende Finanzierungsanteil offen. Die rechnerisch ausgeglichene Tabelle ersetzt diesen Nachweis nicht.
Bei angenommenen 19 % Umsatzsteuer auf Maschine und Installation entstehen zusätzlich 24.700 € Vorfinanzierungsbedarf, sofern ein entsprechender Vorsteuerabzug möglich ist und zeitversetzt wirkt. Um Betriebsmittelbudget und Reserve zu erhalten, benötigt das Unternehmen am Investitionszahlungstag insgesamt 204.700 €, beispielsweise einschließlich einer separaten Umsatzsteuerbrücke.
Für die Brücke planen Sie Rückführung und Kosten gesondert. Eine erwartete Vorsteuererstattung zählt erst zum angenommenen tatsächlichen Zahlungstermin; bei Verrechnung mit anderer Umsatzsteuerschuld entsteht entsprechend ein anderer Zahlungsablauf.
Tilgungsbeispiel: Zinsen und Rückzahlung nachvollziehbar berechnen
Für das Darlehen gelten ausschließlich fiktive Modellannahmen: 120.000 € Kreditbetrag, fünf vollständige Jahre, jährlich 24.000 € Tilgung zum Jahresende und 6 % Zinsen auf die jeweilige Anfangsschuld. Auch die Zinsen werden zum Jahresende bezahlt; Gebühren bleiben unberücksichtigt.
| Jahr | Anfangsschuld | Zinsen | Tilgung | Kapitaldienst |
|---|---|---|---|---|
| 1 | 120.000 € | 7.200 € | 24.000 € | 31.200 € |
| 2 | 96.000 € | 5.760 € | 24.000 € | 29.760 € |
| 3 | 72.000 € | 4.320 € | 24.000 € | 28.320 € |
| 4 | 48.000 € | 2.880 € | 24.000 € | 26.880 € |
| 5 | 24.000 € | 1.440 € | 24.000 € | 25.440 € |
Über die gesamte Laufzeit entstehen somit 21.600 € Zinsen. Zusammen mit der Tilgung ergeben sich 141.600 € Zahlungen für dieses Darlehen.
Für echte Angebote übernehmen Sie die vereinbarten Zahlungstermine und Berechnungsmethoden. Monatliche Tilgung, tilgungsfreie Jahre oder eine große Schlussrate verändern den Zahlungsablauf. Diese Musterrechnung bildet weder aktuelle Kreditkonditionen noch den konkreten Tilgungsverlauf eines KfW-Produkts ab.
Belastungstest: Eine verspätete Zahlung verursacht 5.000 € Fehlbetrag
Nach Zahlung der Nettoinvestition bleiben im Modell 50.000 € für Betriebsmittel und Reserve verfügbar. Die folgende vereinfachte Zahlungsrechnung betrachtet operative Nettoströme; Umsatzsteuerbrücke und Kapitaldienst werden separat geführt.
| Position | Basis Monat 1 | Belastung Monat 1 | Basis Monat 2 | Belastung Monat 2 |
|---|---|---|---|---|
| Anfangsbestand | 50.000 € | 50.000 € | 20.000 € | −5.000 € |
| Kundeneinzahlungen | 60.000 € | 35.000 € | 100.000 € | 125.000 € |
| Operative Auszahlungen | −90.000 € | −90.000 € | −90.000 € | −90.000 € |
| Rechnerischer Endbestand vor Überbrückung | 20.000 € | −5.000 € | 30.000 € | 30.000 € |
Im Basisfall beträgt die vorübergehende operative Unterdeckung 30.000 €; dafür wurde der Betriebsmittelbedarf eingeplant. Die 20.000 € Reserve bleiben zunächst erhalten. Verschiebt sich eine Kundenzahlung über 25.000 € in den zweiten Monat, ist die Reserve aufgebraucht und zusätzlich fehlen 5.000 €.
Für die tatsächliche Umsetzung muss diese Lücke rechtzeitig geschlossen werden. Der negative Anfangsbestand im zweiten Monat ist nur eine rechnerische Fortschreibung, kein verfügbarer Kontostand. Eine zusätzliche Brücke über 5.000 €, die nach dem Zahlungseingang zurückgeführt wird, verhindert den Fehlbetrag; zur Erhaltung der vollen Reserve wäre mehr Spielraum nötig.
Als Gegenmaßnahmen kommen vereinbarte Kundenanzahlungen, angepasste Lieferantentermine oder eine zugesagte Überbrückung infrage. So können Sie Liquiditätsengpässe frühzeitig erkennen und vor der Fälligkeit handeln.
Welche Werkzeuge helfen beim Finanzierungskonzept?
Für ein überschaubares Vorhaben reicht eine sorgfältig aufgebaute Tabellenkalkulation. Nutzen Sie beispielsweise Excel oder die kostenlose Alternative LibreOffice Calc und trennen Sie Annahmen, Kapitalbedarf, Finanzierung, Monatsliquidität sowie Tilgung.
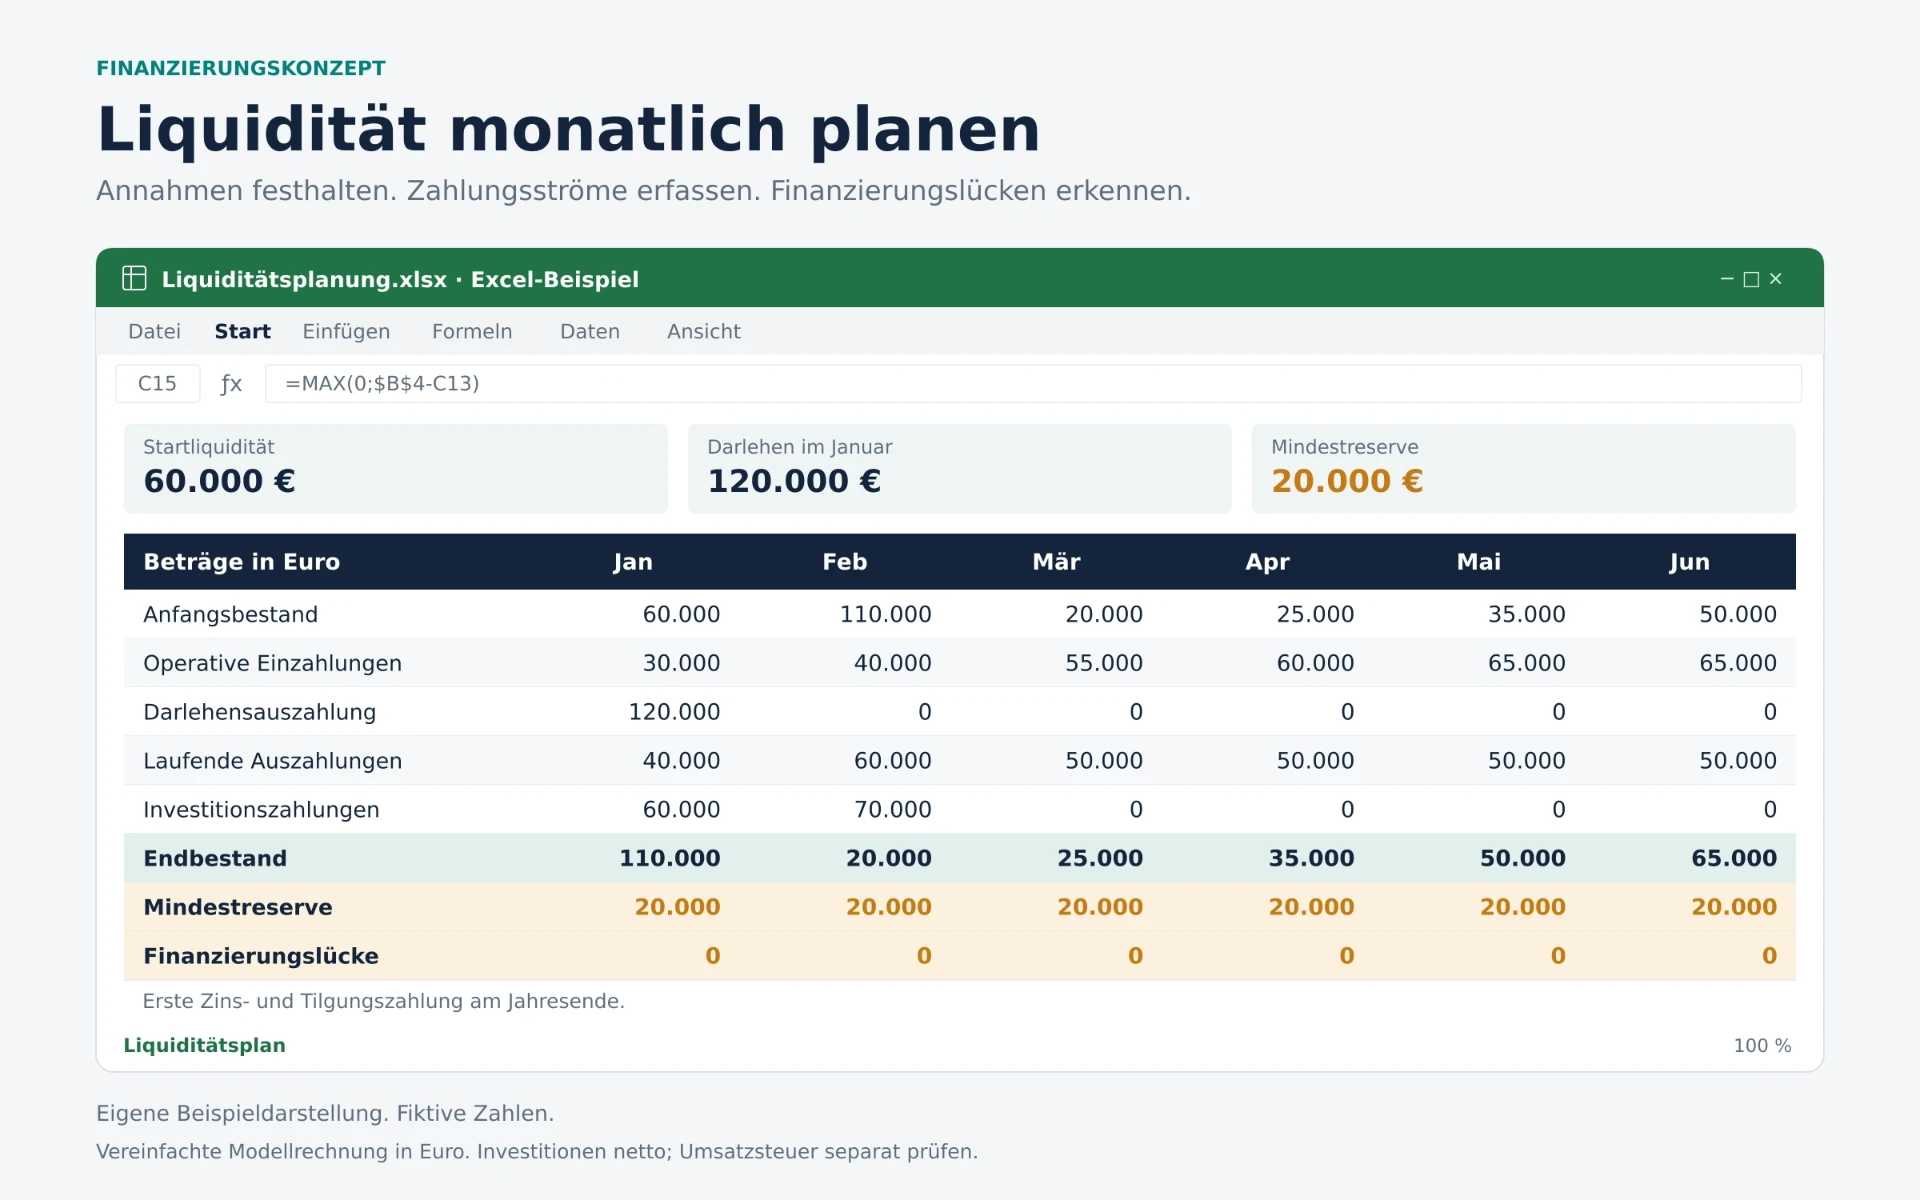 Berechnen Sie das Finanzierungskonzept für Unternehmen in Excel – Mit KI erstellt
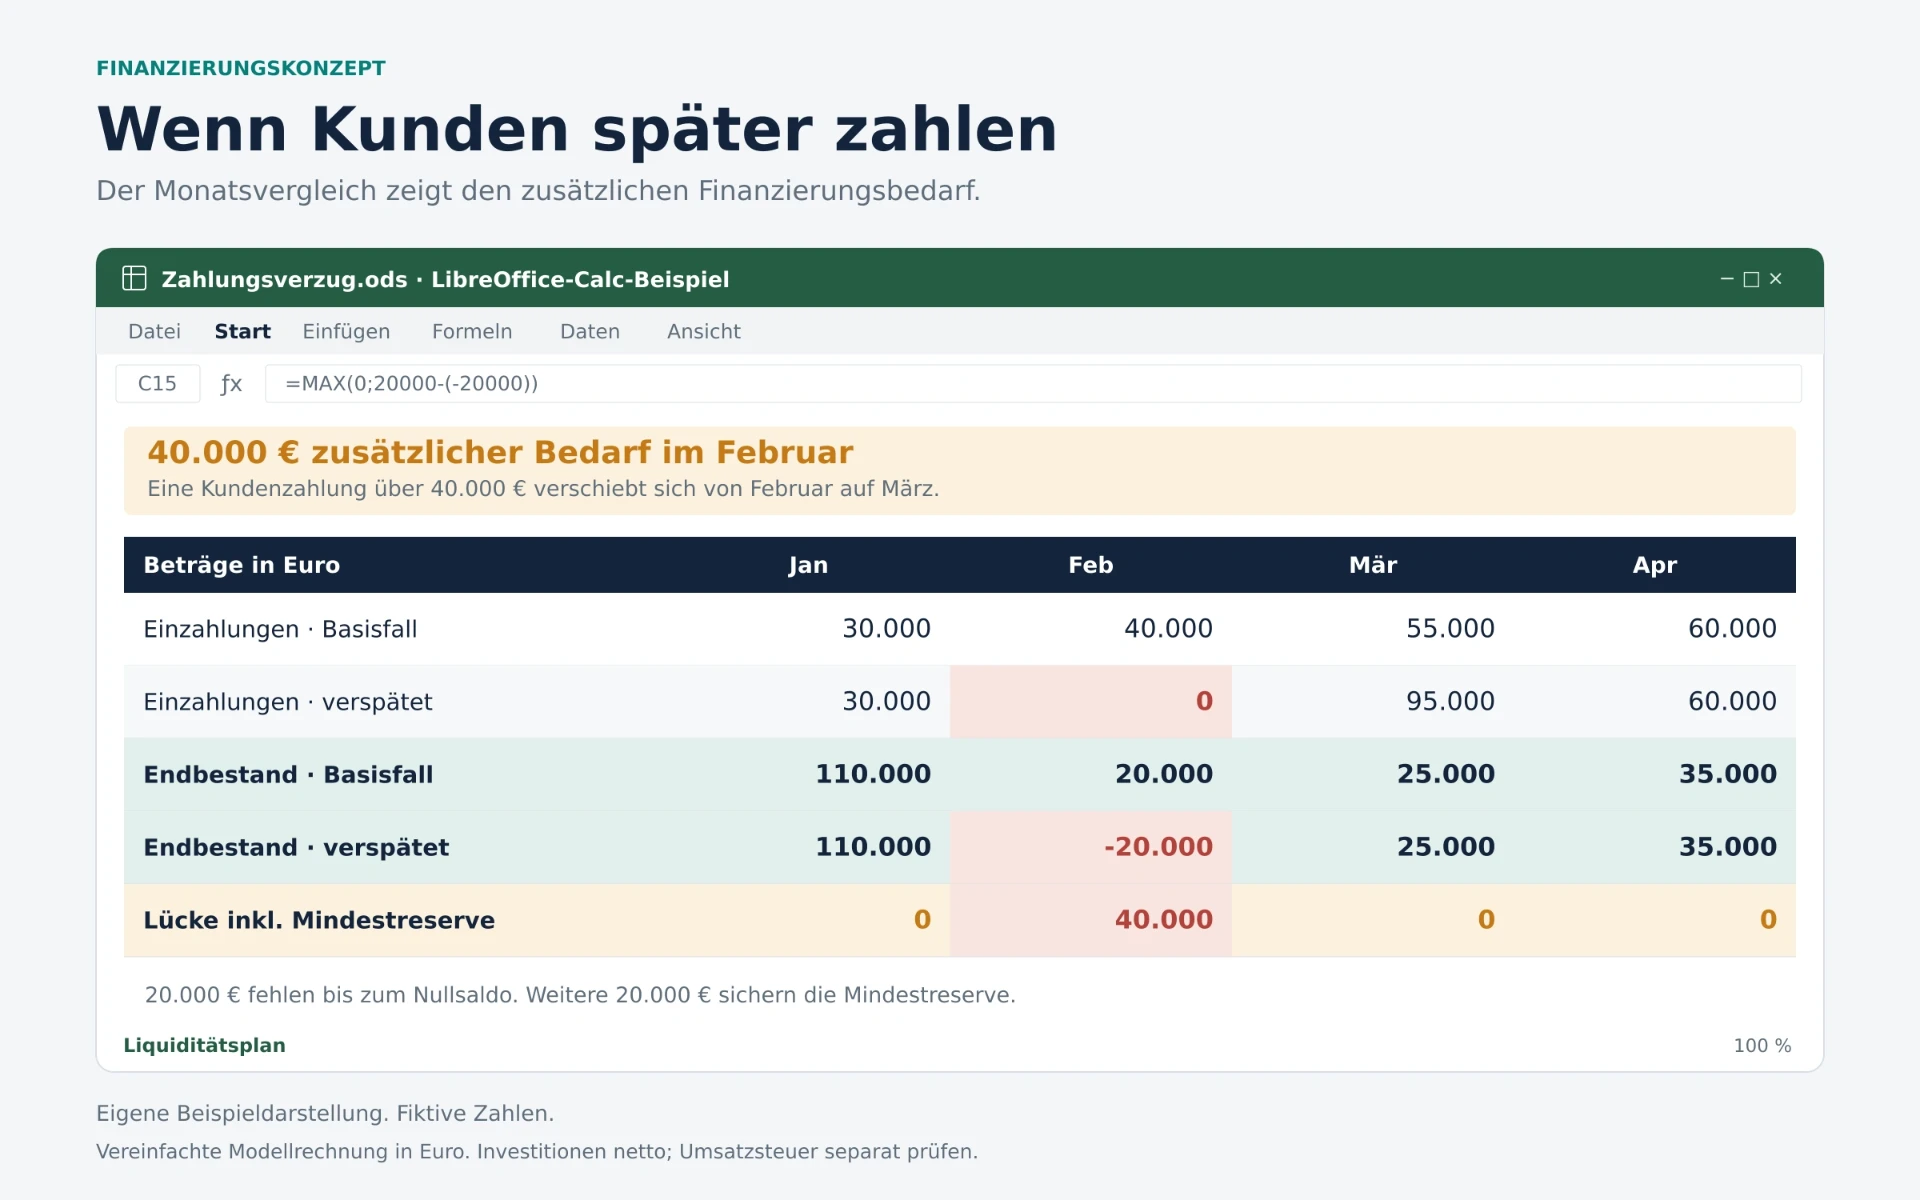 Vergleichen Sie Finanzierungsszenarien für Unternehmen in LibreOffice Calc – Mit KI erstellt
Für die Gegenprüfung helfen kostenlose IHK-Mustervorlagen, etwa zum Kapitalbedarfsplan. Ergänzen Sie jede Vorlage um bereits bestehende Verpflichtungen und projektspezifische Zahlungsbedingungen.
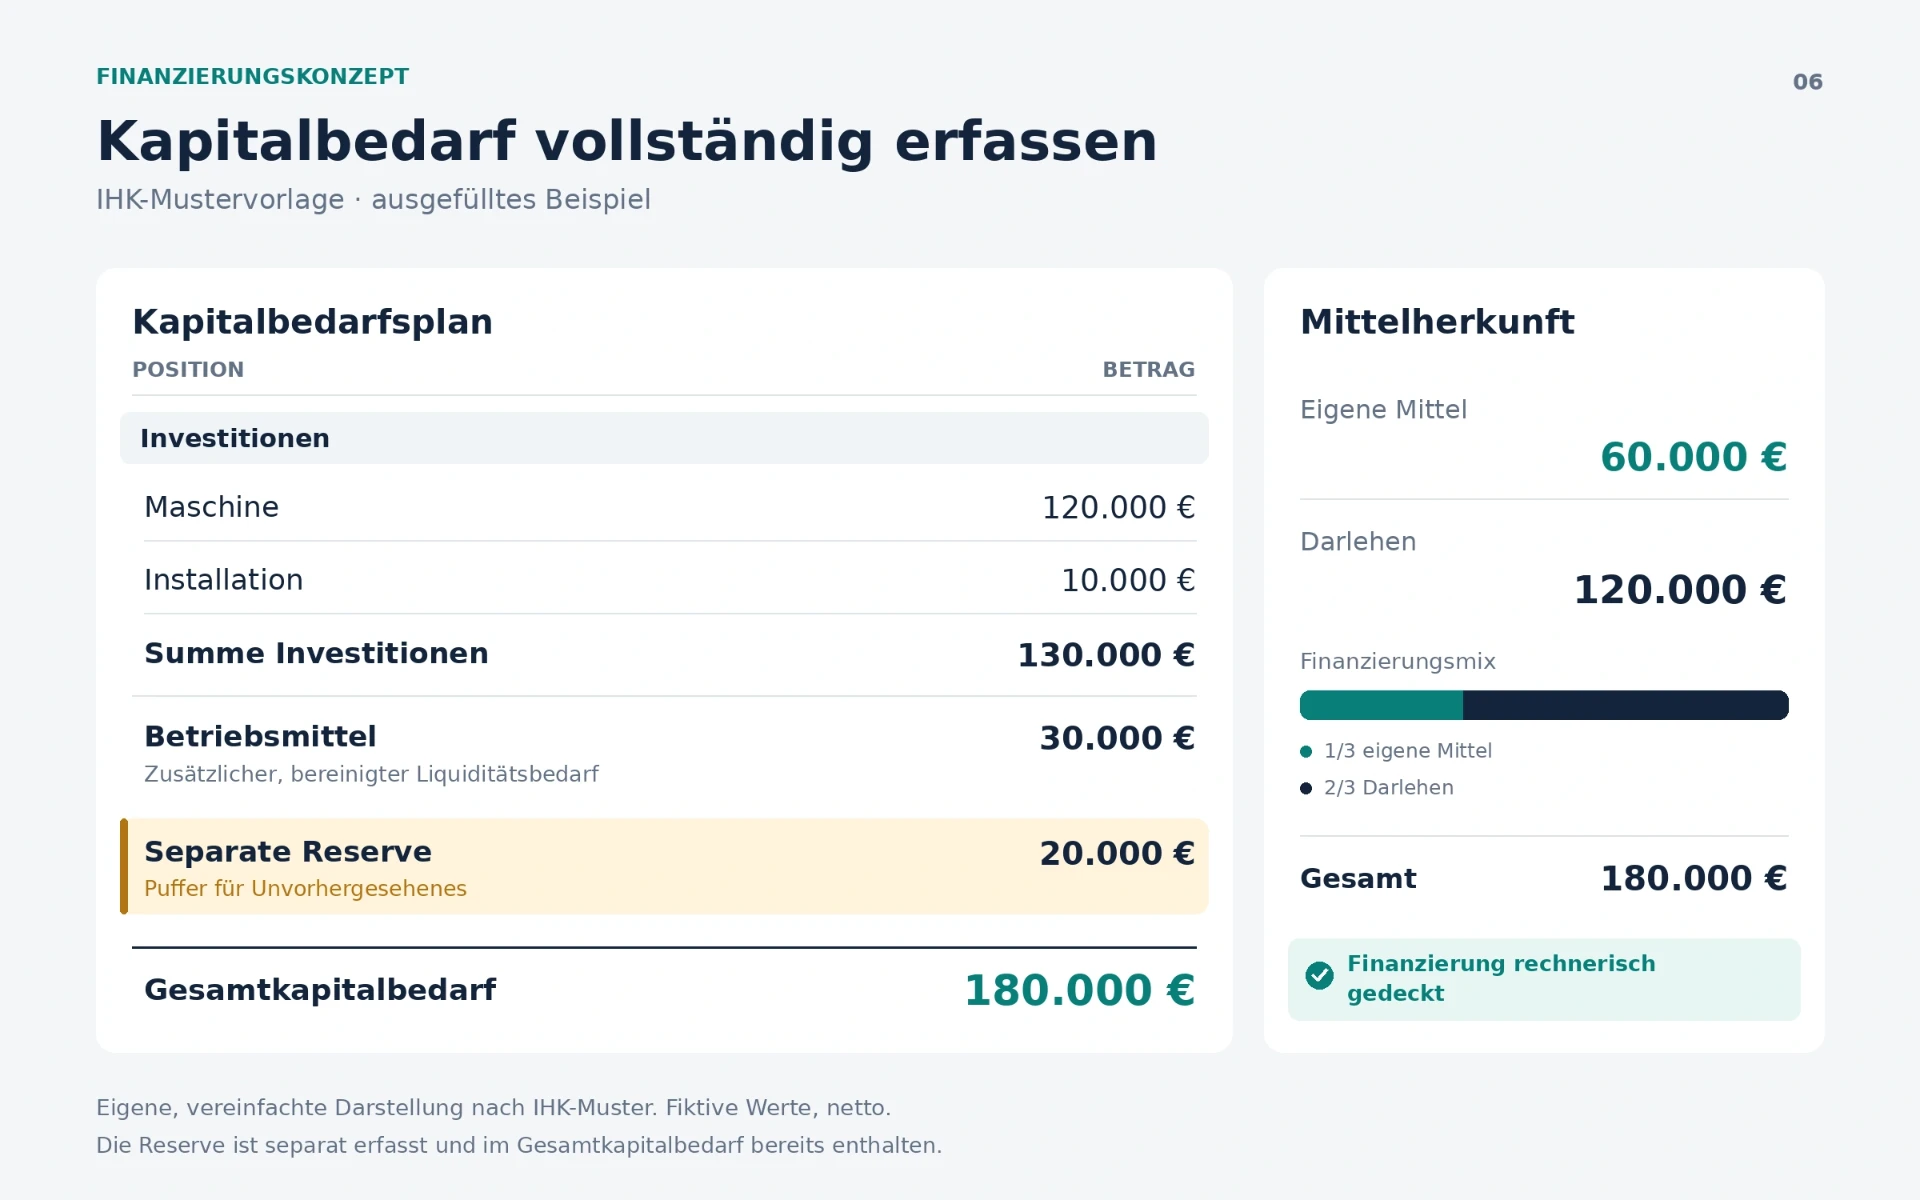 Ermitteln Sie den Kapitalbedarf mit einer IHK-Vorlage für das Finanzierungskonzept – Mit KI erstellt
Für Kreditverläufe bietet die KfW einen Tilgungsrechner. Sein Ergebnis ist eine Musterkalkulation und kein verbindliches Kreditangebot.
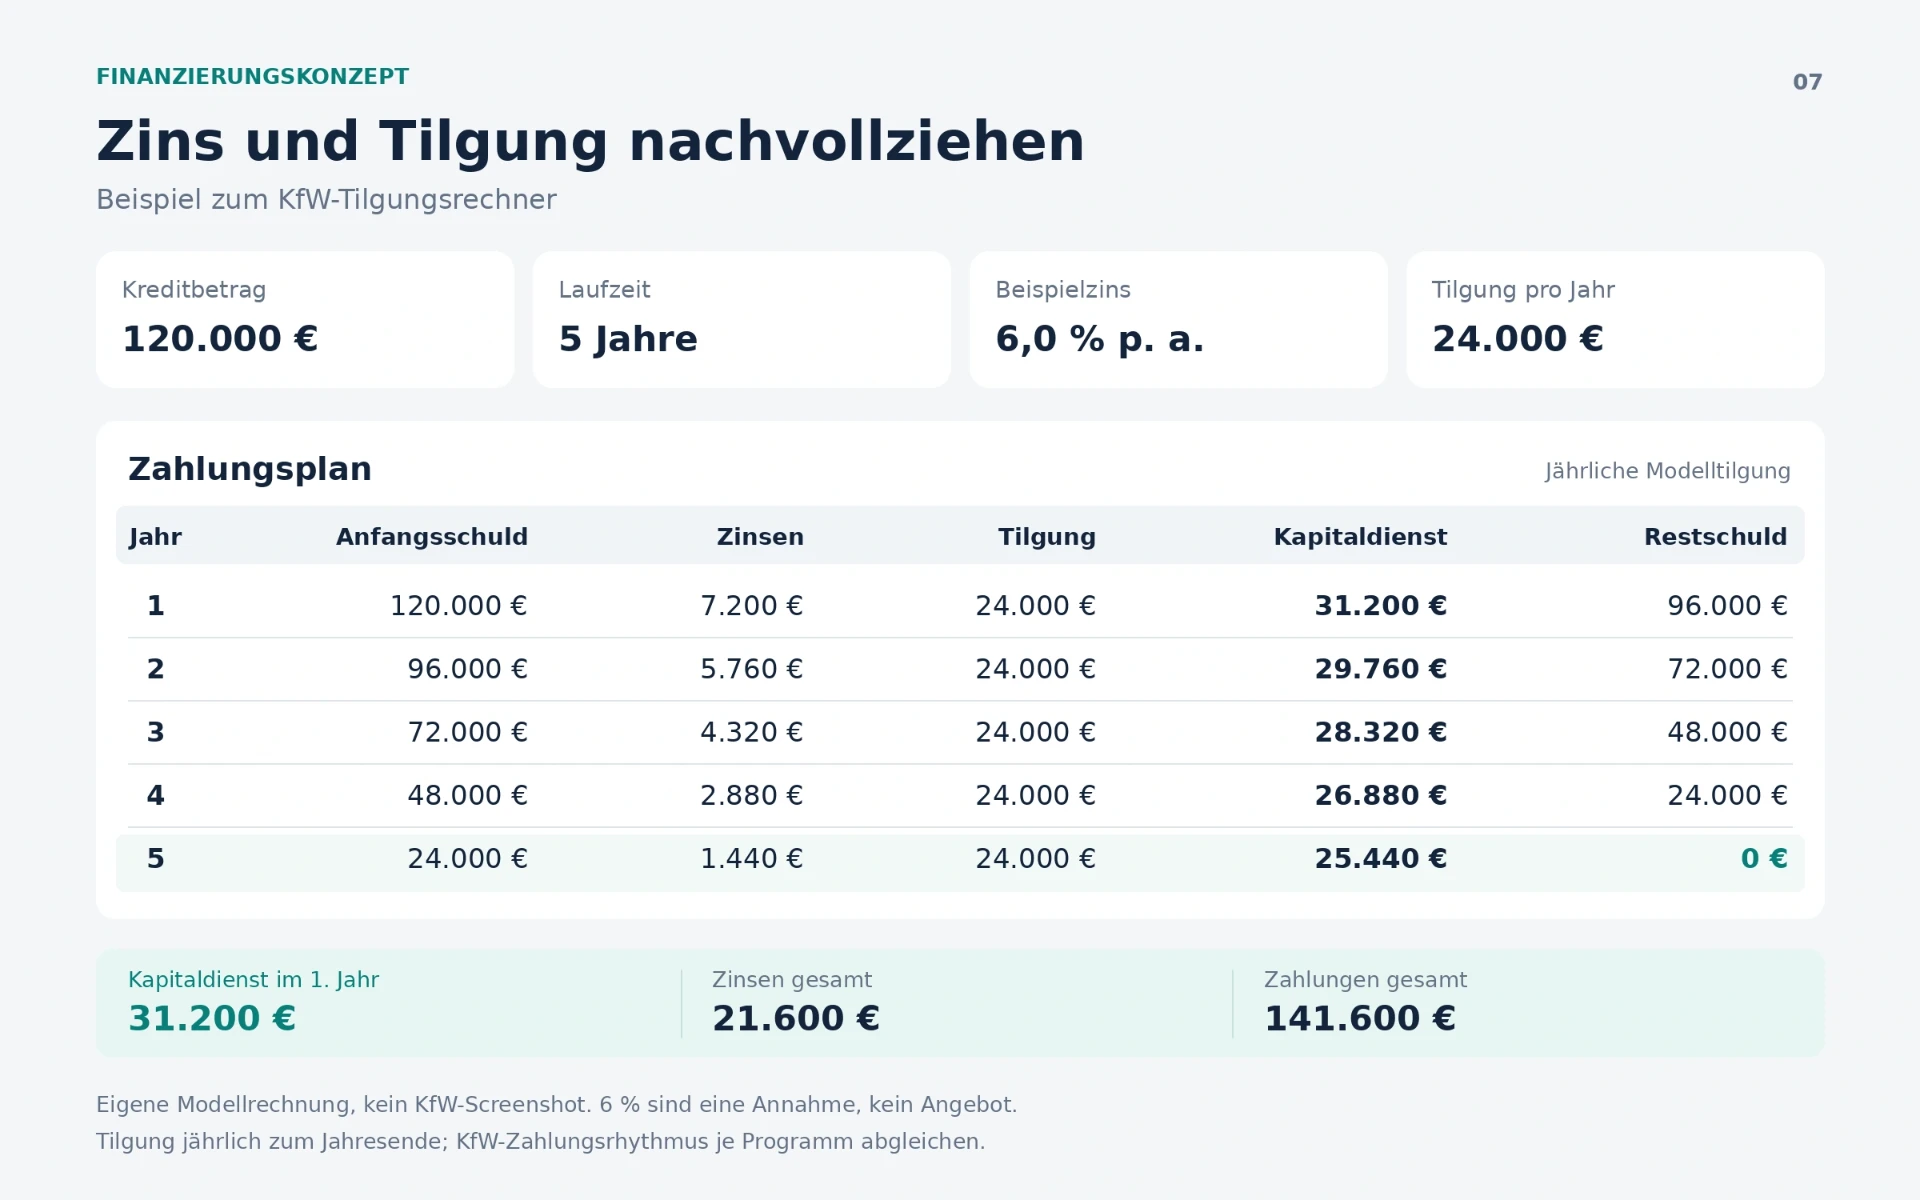 Prüfen Sie den Kapitaldienst Ihres Finanzierungskonzepts mit dem KfW-Tilgungsrechner – Mit KI erstellt
Zum Abschluss prüfen Sie Formeln, Vorzeichen und Verknüpfungen. Eine Kontrollzeile für ungedeckten Bedarf und Mindestliquidität macht beispielsweise sichtbar, ob eine geänderte Auszahlung eine neue Lücke verursacht.
Was sind die nächsten Schritte zum eigenen Finanzierungskonzept?
Der nächste Schritt ist eine abgestimmte Arbeitsgrundlage aus Vorhaben, aktuellen Finanzdaten, Zahlungsterminen und Verantwortlichkeiten. Beginnen Sie beispielsweise mit dem Lieferangebot, den letzten Auswertungen und einer Liste sämtlicher anstehender Zahlungen.
Für den Start bearbeiten Sie diese Aufgaben in Reihenfolge:
- Vorhaben beschreiben und Entscheidungstermin festlegen.
- Finanzdaten sammeln und gebundene Liquidität abziehen.
- Bedarf und Zahlungszeitpunkte berechnen, einschließlich Steuern.
- Offene Finanzierungsbausteine markieren und Alternativen prüfen.
- Basis- und Belastungsfall vergleichen und fachlich besprechen.
Bei Förderprogrammen prüfen Sie vor verbindlichen Schritten die aktuellen Bedingungen zum Vorhabenbeginn. Beim ERP-Förderkredit KMU verlangt die KfW den Antrag beim Finanzierungspartner vor Beginn des Vorhabens. KfW
Welche Faktoren bestimmen Aufwand und Kosten eines Finanzierungskonzepts?
Für externe Unterstützung bestimmen vor allem Datenqualität, Vorhabenskomplexität, Szenarien und Umfang der Bankenbegleitung den Aufwand. Ein sauber dokumentierter Maschinenkauf erfordert beispielsweise weniger Abstimmung als eine Übernahme mit mehreren Gesellschaften und Finanzierungspartnern.
Bei Angeboten sollten Sie die erwarteten Ergebnisse konkret benennen lassen: Datenaufbereitung, Planungsmodell, Szenarien, Unterlagenpaket, Gesprächsvorbereitung und Begleitung der Verhandlungen. Für die Einordnung laufender Finanzverantwortung erläutert der Ratgeber die Kosten eines externen CFOs; daraus ergibt sich kein Pauschalpreis für ein Finanzierungskonzept.
Für die interne Verantwortung benennen Sie eine Person, die Zahlen aktualisiert und Abweichungen verfolgt. Fehlt diese Kapazität, kann externe CFO-Unterstützung die Aufgaben im vereinbarten Umfang übernehmen.
Nach der Erstellung sollten Sie eine rollierende Liquiditätsplanung aufbauen und Zuständigkeiten für den regelmäßigen Abgleich festlegen. Ein monatlicher Rhythmus eignet sich als Ausgangspunkt; bei engem Spielraum benötigen Sie häufigere Aktualisierungen. Wer Reporting und Forecast verbessern möchte, sollte außerdem Verantwortliche und Warnschwellen für Planabweichungen festlegen.
Für Finanzierungsgespräche kann RESCON Ihre Unternehmensfinanzierung strukturieren und Planung, Unterlagen sowie Prozess zusammenführen. Die Finanzierungsentscheidung verbleibt beim jeweiligen Kapitalgeber.
Fazit: Wie bereitet ein Finanzierungskonzept eine tragfähige Finanzierung vor?
Ein tragfähiges Finanzierungskonzept verbindet belegten Kapitalbedarf mit verfügbaren Mitteln, passenden Zahlungszeitpunkten und einer realistischen Rückzahlung. Eine ausgeglichene Finanzierungssumme allein reicht nicht aus, wie die verspätete Kundenzahlung im Produktionsbeispiel zeigt.
Für Ihren Einstieg gilt: Beginnen Sie mit einer Übersicht Ihres Vorhabens, der anstehenden Zahlungen und der bereits verfügbaren Mittel. Anschließend können Sie offene Annahmen prüfen, Reserven begründen und Ihren Finanzierungsbedarf im Erstgespräch klären.
Verfasser: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlicher Prüfer: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
KI-Transparenz: Dieser Beitrag wurde mit KI-Unterstützung erstellt. Quellen und Modellrechnungen wurden bei der Erstellung überprüft. Eine abgeschlossene menschliche Redaktion oder fachliche Freigabe wird nicht behauptet.
Stand: 16. Oktober 2026.