Sie möchten die Kosten eines externen CFOs einschätzen und brauchen ein belastbares Budget. Ein Stunden- oder Monatspreis zeigt jedoch kaum, welche Finanzaufgaben abgedeckt sind und welcher Zusatzaufwand entsteht. Dieser Ratgeber erklärt veröffentlichte Preise, passende Einsatzmodelle und eine Kalkulation, mit der Sie Angebote für Ihr Unternehmen vergleichen.
Aktualisiert und Quellen abgerufen am 9. Oktober 2026.
Key Takeaways
Für die Entscheidung zählen vor allem Honorar, Leistungsumfang und verfügbare Kapazität:
- Ein externer CFO übernimmt vertraglich vereinbarte Aufgaben der Finanzführung.
- CFO-Honorare werden nach Stunden, Tagen, monatlichen Pauschalen oder Projekten abgerechnet.
- torq.partners nennt 150–220 Euro je Stunde und bei 10–20 Monatsstunden 1.500–4.400 Euro monatlich; die Preispassage weist keinen Umsatzsteuerstatus aus. — Source: torq.partners, 2026. torq.partners
- nugrow nennt für CFO-Mandate einen Einstiegstagessatz von 1.800 Euro netto zuzüglich Umsatzsteuer. — Source: nugrow, 2026. nugrow
- Das erste Jahresbudget umfasst laufende Honorare, Startkosten und vereinbarte Zusatzleistungen.
- Ein Vergleich mit einer Festanstellung braucht denselben Zeitraum sowie Angaben zu Kapazität und Verantwortung.
- Ein belastbares Angebot benennt Ergebnisse, Verfügbarkeit, Mehrarbeit und Vertragsbedingungen ausdrücklich.
Was ist ein externer CFO und welche Aufgaben übernimmt er?
Kurz erklärt: Ein externer CFO ist eine externe Finanzführungskraft, die vertraglich vereinbarte Aufgaben der finanziellen Unternehmenssteuerung übernimmt. Beispielsweise entwickelt ein CFO für einen Maschinenbauer eine Liquiditätsvorschau und bereitet die Finanzierung einer neuen Produktionslinie vor.
Zur Einordnung beschreibt „extern“ die Vertragsbeziehung. Ein Fractional CFO arbeitet mit begrenztem Zeitumfang, ein Interim-CFO übernimmt eine zeitlich befristete Aufgabe, häufig mit höherer Auslastung. CFO as a Service bezeichnet ein Dienstleistungsangebot, dessen konkrete Aufgaben und Kapazitäten im Vertrag stehen.
In der Praxis verarbeitet die Buchhaltung Geschäftsvorfälle, während das Finanzcontrolling für mittelständische Unternehmen Kennzahlen und Abweichungen auswertet. Der CFO verbindet diese Informationen mit Finanzentscheidungen, etwa zur Investitionsplanung oder Finanzierung. Steuerliche Beratung bleibt eine gesondert zu klärende Leistung.
Entscheidend ist deshalb der vereinbarte Auftrag. Ein monatliches Strategiegespräch beinhaltet keine tägliche Finanzleitung oder vollständige Buchhaltung. Welche Aufgaben dazugehören können, erläutert Rescon unter CFO as a Service für den Mittelstand.
Warum ist eine belastbare CFO-Kostenplanung wichtig?
Für die Budgetplanung gilt: Eine belastbare CFO-Kostenplanung verbindet den Preis mit konkreten Leistungen und benötigter Verfügbarkeit. Beispielsweise lässt sich ein Angebot für zwei Beratungsgespräche nicht mit einem Mandat für laufende Planung und Bankenkommunikation gleichsetzen.
Zunächst sollten Sie fehlende CFO-Kompetenz im Unternehmen an konkreten Aufgaben festmachen. Fehlt eine wöchentlich aktualisierte Liquiditätsvorschau? Werden Investitionen ohne Finanzierungsplanung beschlossen? Die Antworten bestimmen den Auftrag.
Außerdem kann ein niedriger Stundensatz durch höheren Aufwand überkompensiert werden. Als reine Rechenannahme kosten 30 Stunden zu 150 Euro insgesamt 4.500 Euro; 20 Stunden zu 200 Euro kosten 4.000 Euro. Vergleichbar werden beide Angebote erst, wenn Ergebnisse und Qualität ebenfalls zusammenpassen.
Was kostet ein externer CFO pro Stunde, Tag und Monat?
Zur ersten Orientierung gilt: torq.partners nennt für Fractional-CFO-Leistungen 150 bis 220 Euro pro Stunde und bei 10 bis 20 Stunden monatlich Kosten von 1.500 bis 4.400 Euro; diese Anbieterangaben wurden am 9. Oktober 2026 abgerufen. Die Preise betreffen einen beschriebenen Startup-Leistungszuschnitt und sind keine repräsentative Marktspanne. — Source: torq.partners, 2026. torq.partners
| Einsatzmodell | Beschriebener Leistungsumfang | Abrechnungseinheit | Veröffentlichte Preisangabe | Quelle und Preisstand |
|---|---|---|---|---|
| Fractional CFO bei torq.partners | Strategische Finanzführung, Forecast-Reviews und Sparring; Startup-Kontext | Stunde | 150–220 Euro; Netto-/Bruttostatus nicht ausdrücklich ausgewiesen | torq.partners, Beitrag vom 14.08.2026; Abruf 09.10.2026 |
| Fractional CFO bei torq.partners | Beschriebener Aufwand von 10–20 Stunden monatlich | Monat, nach Stundenaufwand | 1.500–4.400 Euro; gleicher ungeklärter Umsatzsteuerstatus | torq.partners; Abruf 09.10.2026 |
| CFO-Mandat bei nugrow | Finanzführung, beispielsweise bei Vakanz oder Transaktion | Tag | Ab 1.800 Euro netto, zuzüglich Umsatzsteuer | nugrow, Preisgrundlage vom 28.09.2026; Abruf 09.10.2026 |
Zur Quellenlage stammen sämtliche Tabellenpreise von den genannten Anbietern. Die torq-Angaben beziehen sich auf einen bestimmten Leistungszuschnitt; der nugrow-Tagessatz ist ein Einstiegspreis. Für Rescon wird hier kein unbestätigter Preis genannt.
Wie lassen sich monatliche CFO-Kosten einordnen?
Für die Monatsplanung ergeben sich die Kosten eines externen CFOs aus Satz und beauftragtem Umfang, ergänzt um weitere vereinbarte Positionen. Als eigene Netto-Modellrechnung ergeben vier Tage zu jeweils 1.800 Euro ein Monatshonorar von 7.200 Euro; acht Tage ergeben 14.400 Euro. Das sind Rechenbeispiele, keine zusätzlichen Anbieterangebote.
Insbesondere sollten Sie zwischen finanzieller Steuerung und operativer Durchführung unterscheiden. Ein Angebot kann die Kontrolle einer bestehenden Planung umfassen, während Ihr Team weiterhin Daten sammelt und Berichte erstellt. Soll der CFO eine Liquiditätsplanung für Unternehmen vollständig aufbauen und regelmäßig pflegen, braucht das Angebot dafür eigene Kapazität.
Für die Einordnung helfen außerdem allgemeine Interim-Daten: Die DDIM-Blitzumfrage vom August 2026 nennt einen durchschnittlichen Tagessatz von 1.320 Euro für die befragten Interim Manager über unterschiedliche Funktionen hinweg; der Wert ist kein spezifischer CFO-Durchschnitt. 56,9 Prozent der angegebenen Sätze lagen zwischen 1.001 und 1.400 Euro. — Source: DDIM, 2026. DDIM
Entsprechend eignet sich die DDIM-Zahl als Branchenkontext. Ein konkretes CFO-Angebot beurteilen Sie anhand des Profils, der Verantwortung und des vollständigen Budgets.
Wie unterscheiden sich Stundenabrechnung, Retainer und Projektpauschale?
Für die Beauftragung unterscheiden sich Stundenabrechnung, Tagessatz, Retainer und Projektpauschale durch ihre Abrechnungsgrundlage. Beispielsweise bezahlt ein Unternehmen einzelne Banktermine nach Aufwand und ein laufendes Reporting-Mandat über eine vereinbarte Monatspauschale.
Wann passen Stundenabrechnung und Tagessatz?
Zunächst passt die Stundenabrechnung zu begrenzten oder wechselnden Aufgaben. Beispielsweise kann ein bestehender Forecast geprüft und anschließend in einem Geschäftsführungsgespräch besprochen werden. Für die Budgetsteuerung vereinbaren Sie einen geschätzten Aufwand, eine Obergrenze und eine Freigabe für zusätzliche Stunden.
Bei konzentrierten Einsätzen erleichtert ein Tagessatz die Planung. Ein CFO könnte beispielsweise an zwei festgelegten Tagen monatlich das Reporting prüfen und die Finanzierungsplanung aktualisieren. Der Vertrag sollte erklären, welche Arbeitszeit ein Tag umfasst und wie kürzere Einsätze abgerechnet werden.
Zusätzlich brauchen beide Modelle klare Regeln für Vor- und Nachbereitung. Bankgespräche benötigen häufig Unterlagenprüfung und anschließende Maßnahmenabstimmung. Klären Sie deshalb, ob Reisezeit, Telefonate und Dokumentation das Kontingent belasten.
Wenn Sie die Bankenkommunikation strukturiert vorbereiten, lässt sich damit erkennen, welcher Aufwand für Zahlenaufbereitung, Gesprächsvorbereitung und Nacharbeit entsteht. Vereinbaren Sie Meldungen vor Budgetüberschreitungen. Für Mehrarbeit sollte das Angebot außerdem festlegen, wer zusätzliche Einsätze genehmigt und wie deren Kosten anschließend dokumentiert werden.
Was umfasst ein CFO-Retainer oder eine Projektpauschale?
Kurz definiert: Ein CFO-Retainer ist eine regelmäßig vereinbarte Vergütung für einen festgelegten Leistungsumfang oder eine definierte Verfügbarkeit. Beispielsweise umfasst eine Monatspauschale einen Forecast-Review, einen Managementbericht und zwei Geschäftsführungstermine. Eine Pauschale bedeutet keine unbegrenzte Erreichbarkeit.
Für laufende Mandate veröffentlicht RG Finance beispielsweise ein Modell mit festem Retainer und einmaliger Setupgebühr. Prüfen Sie die enthaltenen Leistungen im Angebot. — Source: RG Finance, Abruf 2026. RG Finance
Bei einer Projektpauschale wird ein abgegrenzter Auftrag zu einem vereinbarten Preis übernommen. Ein Beispiel ist die Erstellung einer Planungsrechnung für eine Investitionsfinanzierung. Legen Sie Datenbasis, Abgabeformat, Korrekturschleifen und Abnahmekriterien fest, bevor das Projekt startet.
Außerdem sollten Änderungen ausdrücklich geregelt sein. Kommt während der Planung eine weitere Gesellschaft hinzu, kann der ursprünglich vereinbarte Umfang überschritten werden. Eine Änderungsfreigabe dokumentiert Zusatzaufwand; für laufende integrierte Unternehmensplanung und Forecast sollten Aktualisierungen bereits im Mandat beschrieben sein. Bei Projektpauschalen ist außerdem festzulegen, wer die fertigen Unterlagen intern abnimmt.
Welche Faktoren und Zusatzkosten bestimmen das CFO-Gesamtbudget?
Für das Gesamtbudget zählen Aufgabenumfang, Verantwortung, Datenqualität und Unternehmenskomplexität sowie vereinbarte Zusatzkosten. Beispielsweise benötigt ein CFO mehr Vorbereitungsarbeit, wenn Forderungslisten und Kontostände zunächst abgestimmt werden müssen.
Besonders wichtig sind folgende Kostentreiber:
- Datenqualität: Unvollständige oder verspätete Buchungsdaten verursachen Abstimmungsaufwand.
- Gesellschaften und Standorte: Mehrere Einheiten erfordern zusätzliche Planung und konsistente Berichte.
- Führungsverantwortung: Teamleitung und operative Entscheidungen benötigen mehr Präsenz als regelmäßiges Sparring.
- Dringlichkeit und Sonderprojekte: Eine kurzfristige Finanzierung oder Unternehmensübernahme kann zusätzliche Kapazität erfordern.
- Vor-Ort-Anteil und Branche: Reisen, Produktionsprozesse oder komplexe Projektabrechnungen erweitern den Aufwand.
Zusätzlich können Einarbeitung, Datenbereinigung, Softwarelizenzen, Reisekosten und Vermittlungsentgelte entstehen. Fragen Sie für jede Position, ob sie enthalten, pauschaliert oder nach Aufwand berechnet wird. Mindestkontingente, Vertragslaufzeit und Mehrarbeitssätze beeinflussen ebenfalls die Gesamtrechnung.
Intern bleibt außerdem Zeit für Datenlieferung und Abstimmung notwendig. Als eigene Annahme entsprechen sechs interne Stunden monatlich bei 60 Euro kalkulatorischen Kosten einem Ressourcenaufwand von 360 Euro. Diese Position ist getrennt vom externen Honorar zu betrachten.
Mit steigender Komplexität lohnt sich deshalb ein überprüfbarer Aufgabenplan für die Finanzsteuerung bei wachsender Unternehmenskomplexität. Er sollte beispielsweise festhalten, wer die Zahlen jeder Gesellschaft liefert und wer deren Konsistenz prüft.
Wann passt ein externer Teilzeit-CFO für den Mittelstand?
Für wiederkehrende Finanzaufgaben passt ein externer Teilzeit-CFO, wenn die benötigte Führungskapazität begrenzt und die Zusammenarbeit klar organisiert ist. Beispielsweise kann ein Handelsunternehmen mit funktionierender Buchhaltung externe Unterstützung für Forecast, Liquidität und Bankgespräche einsetzen.
Im Tagesgeschäft bleibt bei einem begrenzten Mandat meist ein Teil der Finanzarbeit intern. Ein kaufmännischer Mitarbeiter liefert beispielsweise Forderungslisten und Zahlungspläne, während der CFO Annahmen prüft und Maßnahmen mit der Geschäftsführung abstimmt. Voraussetzung ist, dass Aufgaben, Termine und Vertretung zusammenpassen.
Als konkretes Arbeitsergebnis kann eine rollierende 13-Wochen-Liquiditätsplanung dienen. Beispielsweise wird jeden Montag die nächste Planungsversion besprochen, einschließlich erwarteter Zahlungseingänge und anstehender Auszahlungen. Die erforderliche Pflege muss im Mandat oder beim internen Team eingeplant sein.
Bei der Auswahl sollten Sie Referenzen aus vergleichbaren Unternehmenssituationen und die Erfahrung des vorgesehenen Ansprechpartners prüfen. Für dauerhaft tägliche Teamführung reicht ein kleines Stundenkontingent regelmäßig nicht aus.
Wann braucht ein Unternehmen einen festangestellten CFO?
Für dauerhaft umfangreiche Finanzführung passt eine CFO-Festanstellung, wenn das Unternehmen kontinuierliche interne Kapazität und langfristige organisatorische Einbindung benötigt. Beispielsweise braucht eine Unternehmensgruppe mit eigenem Finanzteam regelmäßig Führung, Abstimmung und Entscheidungen über mehrere Gesellschaften hinweg.
Als Gehaltsorientierung weist Stepstone im Kopfbereich seiner CFO-Seite 114.400 Euro Jahresbrutto als Median sowie einen Rahmen von 105.200 bis 132.000 Euro aus. Die Seite enthält in einer weiteren Tabelle abweichende Werte; solche dynamischen Angaben ersetzen kein unternehmensspezifisches Gehaltsangebot. — Source: Stepstone, Abruf 2026. Deutschland 2026
Für die Arbeitgeberkalkulation ergänzen Sie das vereinbarte Gehalt um tatsächliche Arbeitgeberkosten, Bonus, Nebenleistungen, Recruiting und Einarbeitung. Eine ausschließlich beispielhafte Rechnung mit 120.000 Euro Jahresgehalt, 18.000 Euro laufenden Zusatzkosten und 15.000 Euro Recruitingkosten ergibt 153.000 Euro im ersten Jahr. Die Zusatzbeträge sind Annahmen, keine gesetzlichen Pauschalen.
Bei einer Festanstellung gehören außerdem Aufgaben außerhalb einzelner CFO-Projekte zur Rolle. Der CFO kann beispielsweise Mitarbeitende entwickeln und interne Prozesse dauerhaft verantworten. Dieser Umfang unterscheidet sich deutlich von einem externen Monatsmandat mit wenigen Terminen.
Wie vergleichen Sie externe CFO-Kosten mit einer Festanstellung?
Im Kostenvergleich gilt: Externe CFO-Kosten und Arbeitgebervollkosten sind nur mit offengelegtem Zeitraum, Leistungsumfang und Kapazität sinnvoll vergleichbar. Beispielsweise sind 20 externe Monatsstunden kein gleichwertiger Ersatz für eine Vollzeitstelle.
| Dimension | Externer Teilzeit-CFO | Festangestellter CFO |
|---|---|---|
| Gesamtkosten | Honorar, Startkosten, Zusatzleistungen und interner Abstimmungsaufwand | Gehalt, Arbeitgeberkosten, Bonus, Nebenleistungen, Recruiting und Einarbeitung |
| Kapazität | Vereinbarte Stunden, Tage oder Ergebnisse; Mehrbedarf gesondert klären | Vertraglicher Stellenumfang; Urlaub, Ausfall und Vertretung berücksichtigen |
| Führungsverantwortung | Je nach Mandat, Befugnissen und Präsenz | Nach Stellenprofil und organisatorischer Zuordnung |
| Flexibilität | Anpassung innerhalb der vereinbarten Vertragsbedingungen | Anpassung über Stellenumfang und Personalplanung |
| Organisatorische Einbindung | Zusammenarbeit über definierte Ansprechpartner und Abläufe | Dauerhafte Einbindung in Team und Führungsstruktur |
Praktisch vergleichen Sie zunächst, ob beide Modelle den benötigten Auftrag erfüllen. Danach rechnen Sie ihre Kosten über denselben Zeitraum. Ein preiswerteres Angebot verliert seinen Vorteil, wenn fehlende Kapazität zusätzlich eingekauft werden muss.
Für einen Übergang können beide Modelle zusammenwirken. Ein externer CFO baut beispielsweise das Reporting auf und übergibt es an eine interne Finanzleitung. Budgetieren Sie Aufbau und Übergabe.
Wann ist ein Interim-CFO sinnvoll und was kostet der Einsatz?
Für eine befristete Führungsaufgabe ist ein Interim-CFO ein externer CFO mit zeitlich begrenztem Mandat und vereinbartem Einsatzumfang. Beispielsweise übernimmt er eine vakante Finanzleitung bis zur internen Nachbesetzung.
Zur Laufzeit berichtet die DDIM-Blitzumfrage vom August 2026 über durchschnittlich 10,3 Monate geplante Mandatsdauer, einen Median von neun Monaten und 40,5 Prozent Mandate mit höchstens sechs Monaten Laufzeit. Die Befragung umfasst unterschiedliche Interim-Funktionen und liefert keine CFO-spezifische Dauerempfehlung. — Source: DDIM, 2026. DDIM
Für die Kalkulation bestimmen Tagessatz, Einsatztage und Mandatsdauer das Honorar. Beispielsweise braucht die Überbrückung einer Vakanz eine andere Präsenz als die Vorbereitung einzelner Bankgespräche. Wenn Sie eine Unternehmensfinanzierung vorbereiten, sollten Zuständigkeiten und Entscheidungsbefugnisse entsprechend beschrieben werden.
Wie berechnen Sie das CFO-Budget für das erste Jahr?
Für die Kalkulation gilt: Die Budgetplanung für einen externen CFO umfasst laufende Honorare, einmalige Startkosten und vereinbarte Zusatzkosten. Beispielsweise müssen zwölf Monatshonorare und eine einmalige Einrichtung der Planung zusammen betrachtet werden.
Kosten im ersten Mandatsjahr = laufende Honorare + einmalige Startkosten + vereinbarte Zusatzkosten.
Zur Veranschaulichung zeigt die Tabelle drei eigene Netto-Rechenbeispiele. Sämtliche Sätze, Zeitansätze und Zusatzbeträge sind Annahmen; die Werte sind keine Rescon-Preise.
| Szenario | Annahme zum Einsatz | Laufendes Honorar | Angenommene Zusatzkosten | Budget im ersten Jahr |
|---|---|---|---|---|
| Regelmäßiges Sparring | 8 Stunden/Monat × 180 Euro × 12 Monate | 17.280 Euro | 1.000 Euro Startkosten | 18.280 Euro |
| Planung und Reporting | 20 Stunden/Monat × 180 Euro × 12 Monate | 43.200 Euro | 2.000 Euro Startkosten | 45.200 Euro |
| Intensive Finanzleitung auf Zeit | 12 Tage/Monat × 1.800 Euro × 6 Monate | 129.600 Euro | 3.000 Euro Startkosten + 3.000 Euro Reisen | 135.600 Euro |
Beim Beispiel für Planung und Reporting ergeben 20 Stunden × 180 Euro = 3.600 Euro monatlich. Zwölf Monate kosten 43.200 Euro; mit 2.000 Euro Startkosten liegt das erste Jahresbudget bei 45.200 Euro vor weiteren Zusatzkosten.
Beim Beispiel einer intensiven Finanzleitung endet das angenommene Mandat nach sechs Monaten. Für die zweite Jahreshälfte sind keine CFO-Leistungen kalkuliert; eine anschließende Festanstellung oder Verlängerung wäre zusätzlich zu budgetieren.
Außerdem berücksichtigen Sie interne Kapazität und umsatzsteuerbedingte Zahlungsabflüsse separat. Vereinbaren Sie für mögliche Mehrarbeit eine Freigabeschwelle, damit das Honorar bei neuen Aufgaben kontrollierbar bleibt.
Wann rechnet sich ein externer CFO wirtschaftlich?
Für die Wirtschaftlichkeit zählt, ob nachvollziehbare finanzielle Vorteile und benötigte Steuerungsleistungen das gesamte Mandatsbudget rechtfertigen. Beispielsweise lässt sich eine tatsächlich realisierte Zinsersparnis beziffern; bessere Planbarkeit allein ist noch kein messbarer Gewinn.
Als eigene Annahme senkt eine Finanzierung über zwei Millionen Euro mit einem um 0,5 Prozentpunkte niedrigeren Jahreszins die Zinskosten um 10.000 Euro jährlich. Bei einem Mandatsbudget von 45.200 Euro deckt dieser Vorteil allein die Kosten nicht. Zudem darf die Zinsverbesserung dem CFO nur zugerechnet werden, soweit dessen Beitrag tatsächlich nachvollziehbar ist.
Ebenso wichtig ist die Trennung von Liquiditätswirkung und Ergebniswirkung. Werden beispielsweise 60.000 Euro Forderungen früher bezahlt, steigt die verfügbare Liquidität vorübergehend. Zusätzlicher Gewinn entsteht dadurch nicht.
Zur Bewertung können Sie realisierte Finanzierungsvorteile, vermiedene externe Zusatzkosten und nutzbar gewordene interne Kapazität dokumentieren. Schätzen Sie Risiken und weitere Effekte vorsichtig; dieselbe Verbesserung darf nicht mehrfach eingerechnet werden.
Praktisch vereinbaren Sie einen Überprüfungstermin und konkrete Ergebnisse. Wenn Sie Reporting und Forecast verbessern, können rechtzeitig vorliegende Berichte, dokumentierte Planabweichungen und umgesetzte Maßnahmen die Bewertung unterstützen. Ein festgelegtes Prüfdatum ersetzt pauschale Versprechen, die Beratung werde sich automatisch selbst bezahlen.
Welche Vorlagen und Hilfsmittel erleichtern den CFO-Angebotsvergleich?
Für den Angebotsvergleich helfen Bedarfscheck, Kostenkalkulation, Aufgabenmatrix und Reportingvorlage, weil sie Erwartungen und Verantwortlichkeiten sichtbar machen. Beispielsweise zeigt eine Aufgabenmatrix, ob die Buchhaltung oder der CFO die Forderungsdaten für die Liquiditätsplanung für Unternehmen aktualisiert.
Als ausfüllbare Vergleichstabelle können Sie folgende Struktur verwenden:
| Prüffeld | Angebot A | Angebot B |
|---|---|---|
| Aufgaben und erste Arbeitsergebnisse | ___ | ___ |
| Stunden/Tage, Ansprechpartner und Vertretung | ___ | ___ |
| Reaktionszeiten und Vor-Ort-Termine | ___ | ___ |
| Laufendes Honorar und Umsatzsteuerstatus | ___ | ___ |
| Startkosten, Software und Reisen | ___ | ___ |
| Mehrarbeit, Mindestkontingent und Laufzeit | ___ | ___ |
| Kündigung, Datenexport und Übergabe | ___ | ___ |
Für die Kostenkalkulation genügt zunächst LibreOffice Calc als kostenfreie Tabellenkalkulation. Trennen Sie Eingaben für Satz, Umfang und Laufzeit von den berechneten Summen. Ein zusätzlicher Fall mit mehr Einsatztagen zeigt, wie empfindlich das Budget auf Mehrbedarf reagiert.
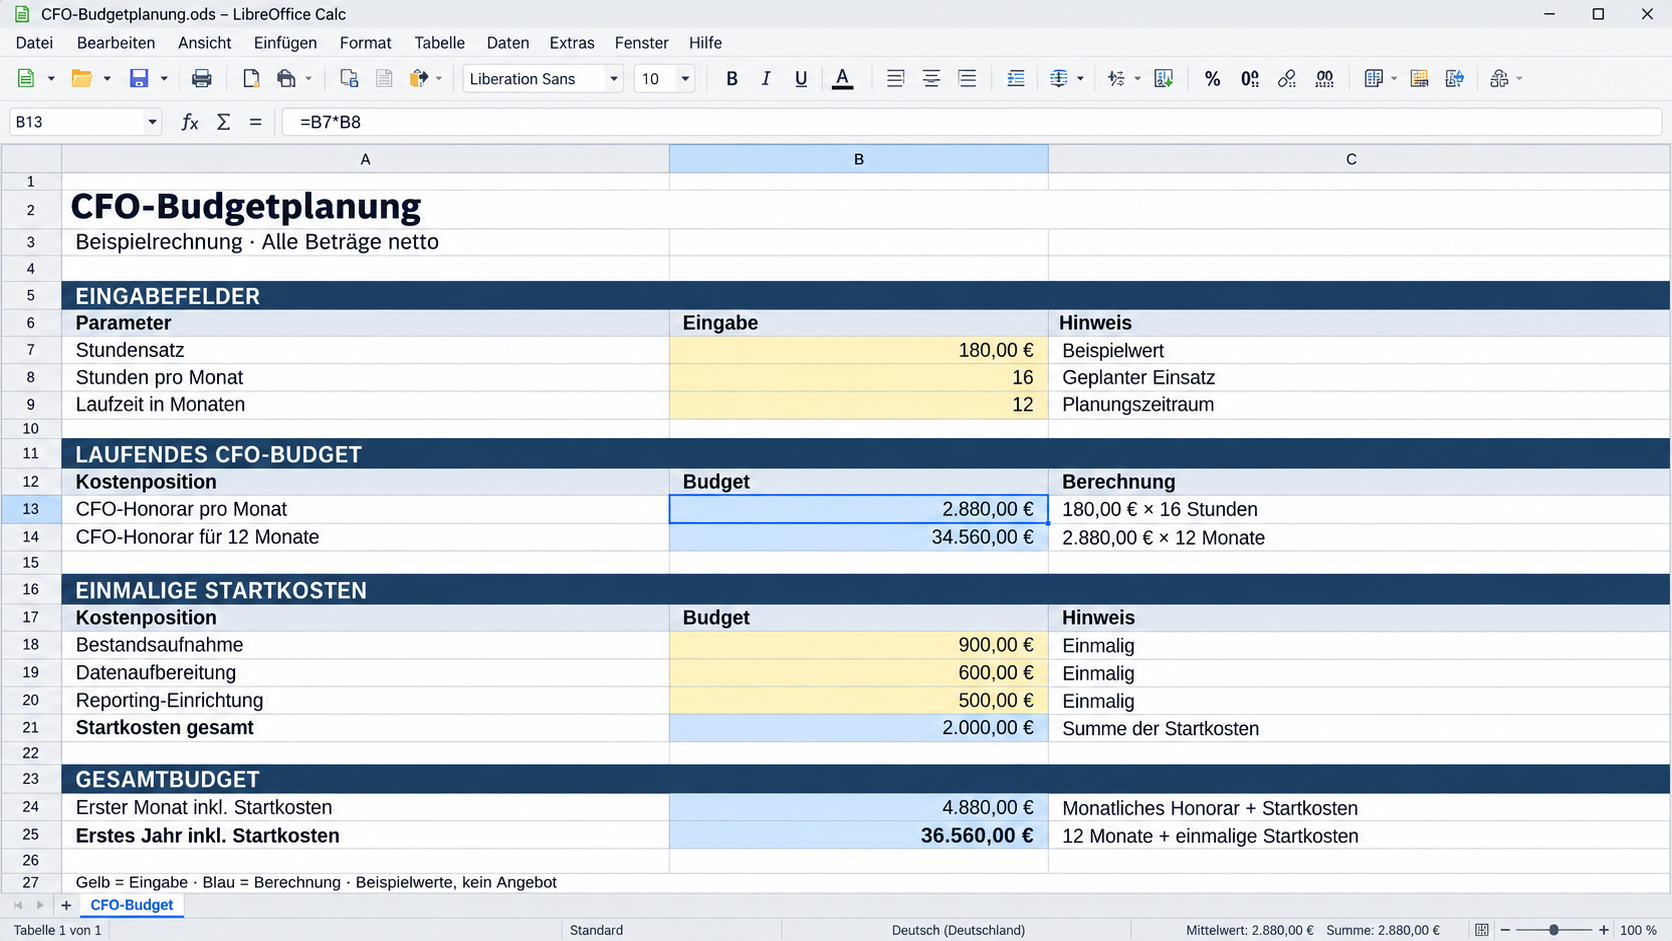 Berechnen Sie die Kosten eines externen CFOs mit beispielhaften Eingaben in LibreOffice Calc
Alternativ eignet sich Google Sheets für eine gemeinsam gepflegte Vergleichstabelle. Verwenden Sie anonymisierte Beispieldaten im Screenshot und prüfen Sie für reale Finanzdaten die unternehmensinternen Freigaben.
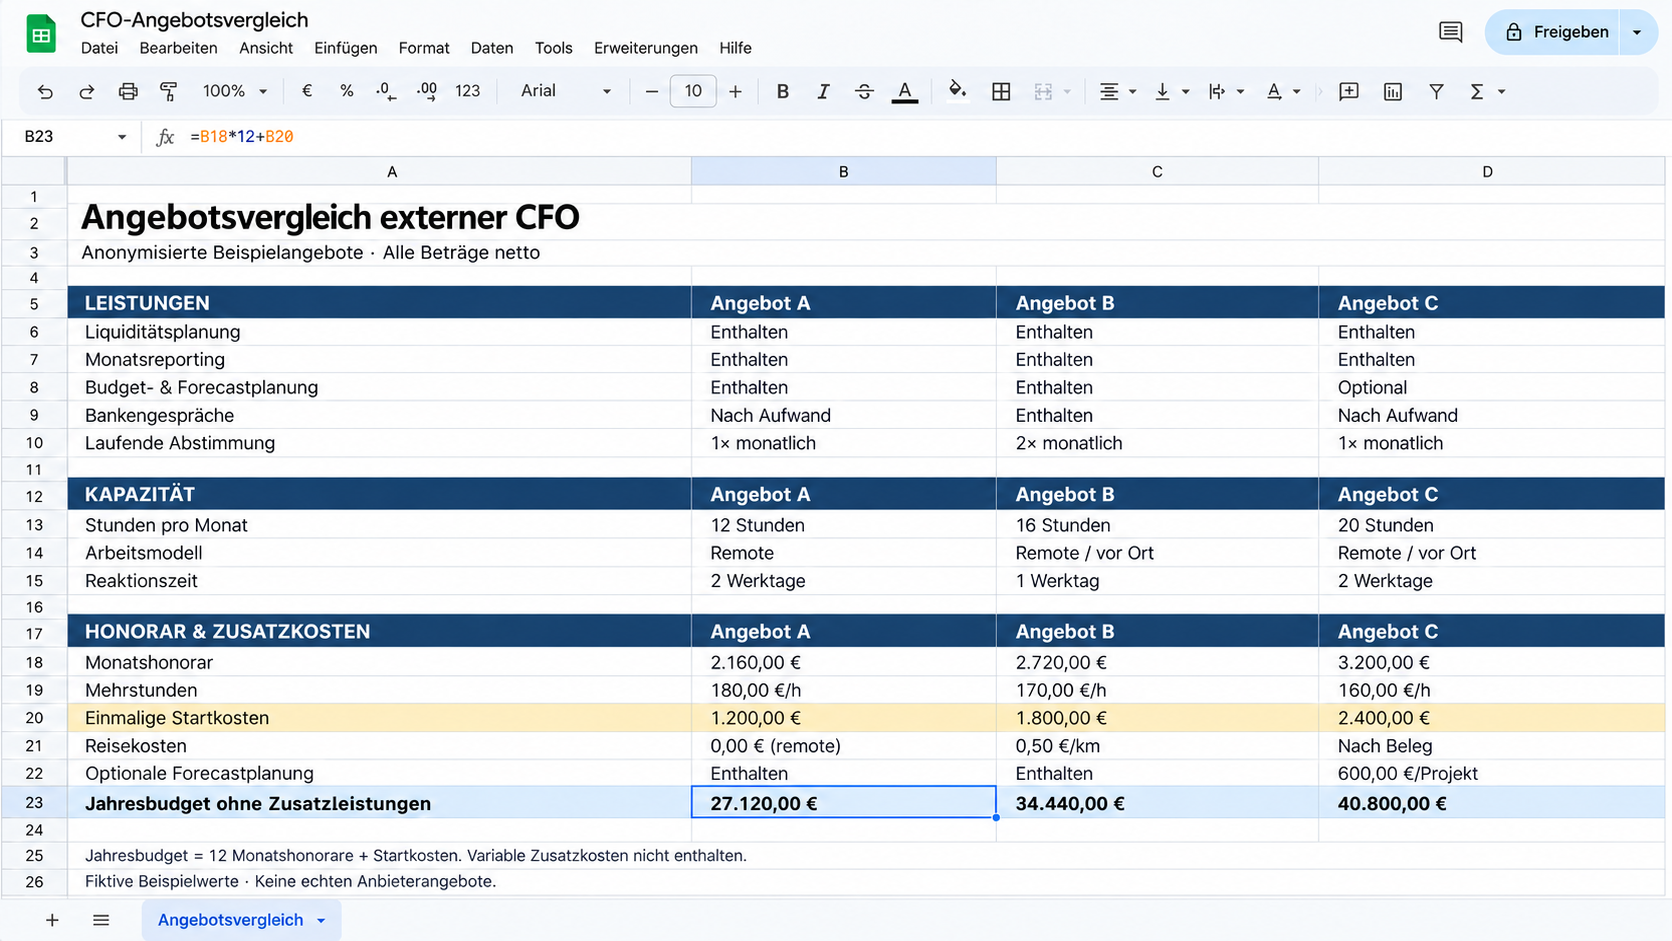 Vergleichen Sie die Kosten und Leistungen externer CFOs in Google Sheets
Für das laufende Reporting und Forecast können vorhandene Berichtssysteme genutzt werden. Budgetieren Sie neue Software nur bei nachvollziehbarem Zusatznutzen.
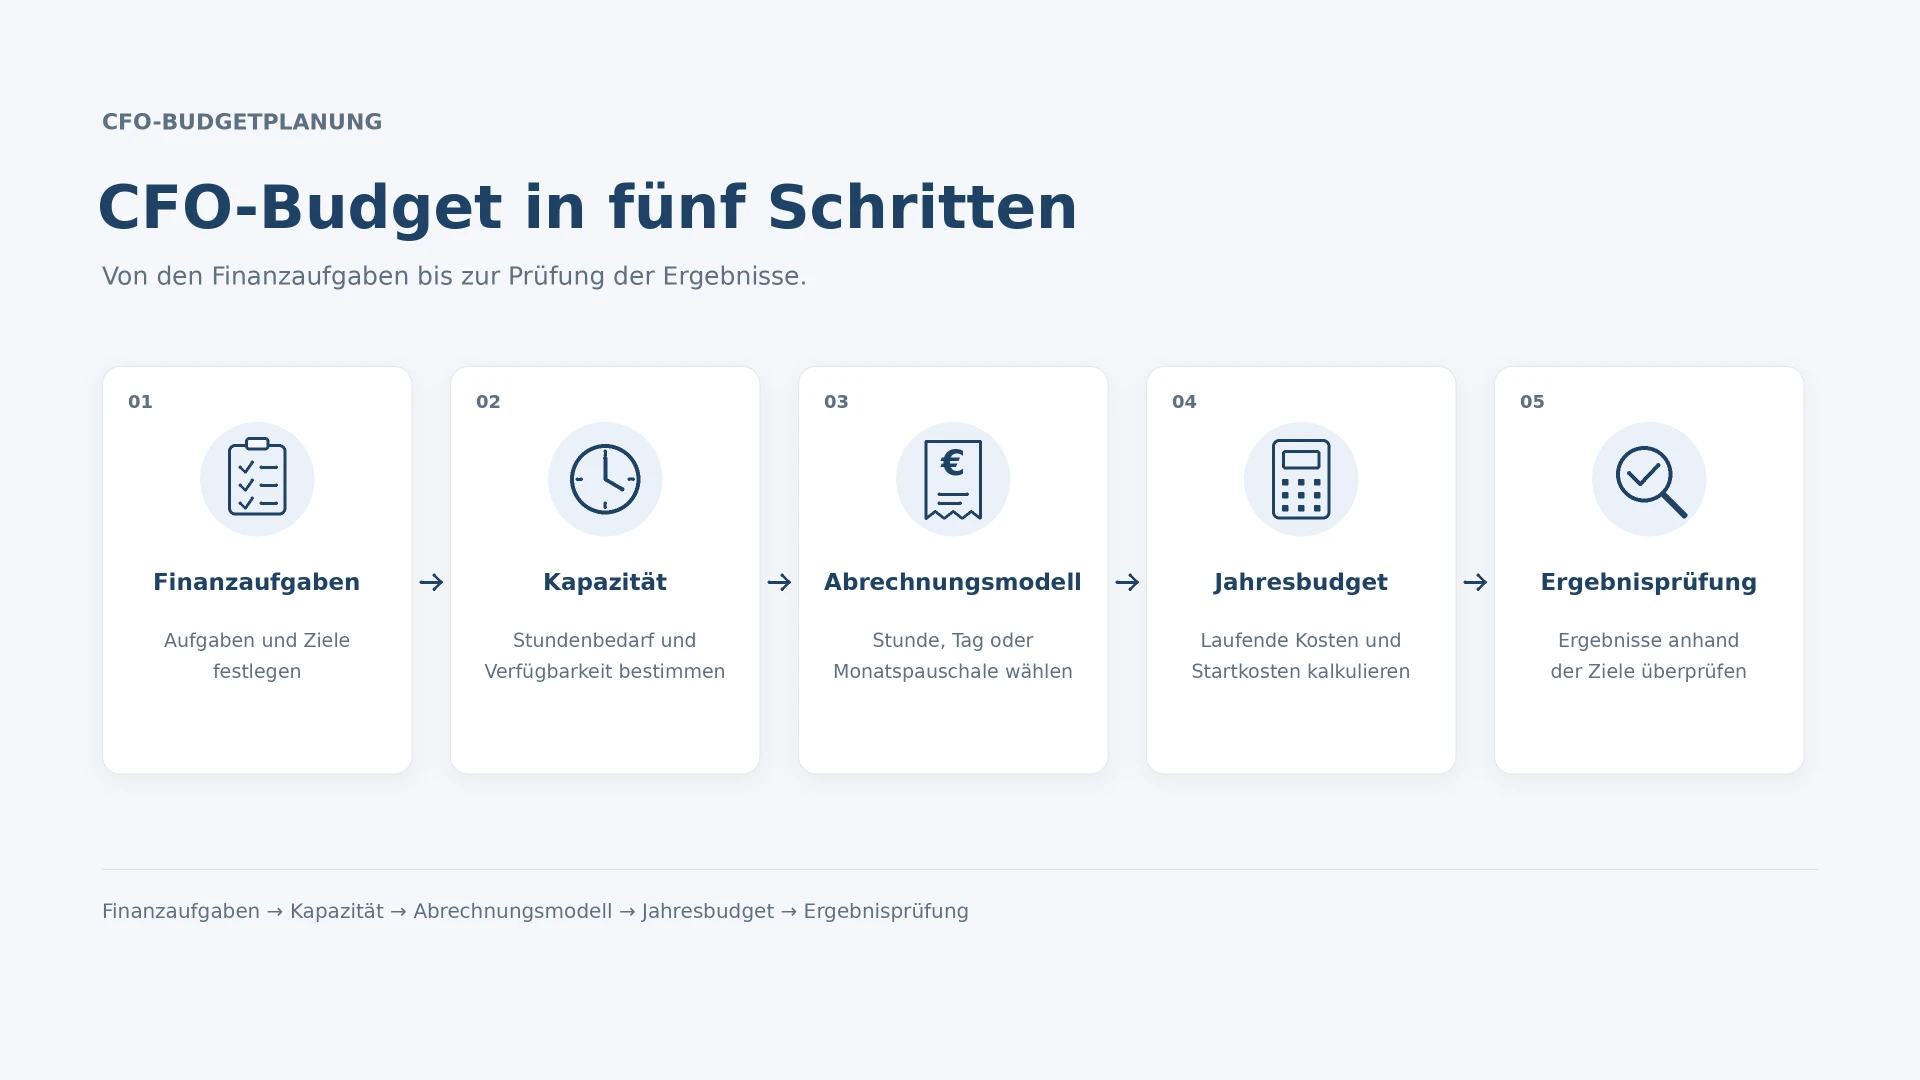 Planen Sie die Kosten eines externen CFOs vom Leistungsumfang bis zur Ergebnisprüfung
Wie bereiten Sie die Beauftragung eines externen CFOs vor?
Für die Beauftragung brauchen Sie einen priorisierten Auftrag, eine beschriebene Datenlage und ein freigegebenes Budget. Beispielsweise kann der erste Auftrag auf eine belastbare Liquiditätsvorschau und vollständige Bankunterlagen begrenzt werden.
- Engpässe benennen: Halten Sie fest, welche Finanzentscheidungen aktuell ohne ausreichende Grundlage getroffen werden.
- Daten zusammenstellen: Sammeln Sie aktuelle Auswertungen, Forderungs- und Verbindlichkeitslisten, Planungen und Finanzierungsverträge.
- Verantwortung festlegen: Beschreiben Sie Aufgaben, interne Ansprechpartner und erforderliche Befugnisse.
- Angebote angleichen: Lassen Sie Zeitraum, Kapazität, Ergebnisse und Zusatzkosten auf derselben Grundlage ausweisen.
- Budget und Prüfung vereinbaren: Definieren Sie eine Grenze für Mehrarbeit und einen Termin zur Bewertung des Mandats.
Für die ersten Wochen sollten Sie außerdem konkrete Ergebnisse festhalten. Beispielsweise könnten eine dokumentierte Datenprüfung, eine abgestimmte Planung und ein fester Berichtstermin vereinbart werden. Der Zeitplan muss zur Datenlage passen.
Bei Rescon können Sie Leistungsumfang und CFO-Budget im Erstgespräch klären. Bereiten Sie dafür Finanzaufgaben und vorhandene Unterlagen vor.
Fazit: Wie werden externe CFO-Kosten bewertbar?
Für die Entscheidung werden externe CFO-Kosten durch einen klaren Auftrag, nachvollziehbare Annahmen und vergleichbare Angebote bewertbar. Ein Monatsmandat für Forecast und Sparring erfüllt einen anderen Bedarf als eine tägliche interne Finanzleitung.
Als nächsten Schritt halten Sie Ihre drei wichtigsten Finanzaufgaben fest und kalkulieren den dafür benötigten Umfang. Klären Sie anschließend im Rescon-Erstgespräch den passenden CFO-Leistungsumfang, wie sich das Budget zusammensetzt und welche Ergebnisse Sie erwarten können.
Verfasser: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlicher Prüfer: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
KI-Transparenz: Dieser Beitrag wurde mit KI-Unterstützung erstellt. Veröffentlichte Quellen wurden recherchiert und Anbieterangaben von eigenen Rechenannahmen getrennt. Eine abgeschlossene menschliche Redaktion oder fachliche Prüfung wird damit nicht behauptet.