Sie verfolgen Umsatz, Kosten und Gewinn und wissen, welche Aufträge Ihr Unternehmen erwirtschaftet. Wie viel Geld währenddessen in offenen Rechnungen und Lagerbeständen gebunden bleibt, zeigen diese Zahlen allein jedoch nicht. Dieser Leitfaden erklärt Working Capital Management, die wichtigsten Kennzahlen und konkrete Maßnahmen, mit denen Sie Kapitalbindung reduzieren und die Auswirkungen nachvollziehbar berechnen.
Key Takeaways
- Working Capital Management steuert kurzfristige Vermögenswerte und Verbindlichkeiten, um den laufenden Betrieb finanziell abzusichern.
- Bilanzielles Netto-Working-Capital entspricht dem Umlaufvermögen abzüglich kurzfristiger Verbindlichkeiten.
- Vereinfachtes operatives Working Capital umfasst Vorräte und Kundenforderungen abzüglich Lieferantenverbindlichkeiten.
- DSO, DIO und DPO messen Forderungslaufzeit, Lagerdauer und Lieferantenzahlungsdauer; daraus ergibt sich der Cash Conversion Cycle.
- Schnellere Zahlungseingänge und bedarfsgerechte Bestände können Liquidität freisetzen; vereinbarte Lieferantenziele ergänzen die Steuerung.
- Freigesetzte Liquidität ist kein zusätzlicher Umsatz und nicht automatisch zusätzlicher Gewinn.
- Klare Verantwortlichkeiten und regelmäßige Kontrollen machen aus einer Analyse einen wirksamen Maßnahmenplan.
Was ist Working Capital Management?
Working Capital Management ist die Steuerung kurzfristiger Vermögenswerte und Verbindlichkeiten zur Sicherung des laufenden Betriebs und zur Begrenzung unnötiger Kapitalbindung. Beispielsweise stimmen Sie Materialbeschaffung, Rechnungsstellung und Lieferantenzahlungen so ab, dass Geld rechtzeitig verfügbar wird. Die betriebliche Steuerung umfasst deshalb Finanzen, Vertrieb, Einkauf und Produktion. OpenStax
Wie unterscheiden sich bilanzielles und operatives Working Capital?
Das bilanzielle Netto-Working-Capital ist die Differenz zwischen Umlaufvermögen und kurzfristigen Verbindlichkeiten. Beispielsweise ergeben 900.000 Euro Umlaufvermögen abzüglich 600.000 Euro kurzfristiger Verbindlichkeiten ein Net Working Capital von 300.000 Euro. Zahlungsmittel gehören zum Umlaufvermögen; kurzfristige Bankverbindlichkeiten gehören zu den kurzfristigen Verbindlichkeiten. OpenStax
Daneben konzentriert sich das vereinfachte operative Working Capital auf das laufende Geschäft: Vorräte plus Forderungen aus Lieferungen und Leistungen minus Verbindlichkeiten aus Lieferungen und Leistungen. Beispielsweise ergeben 420.000 Euro Vorräte plus 450.000 Euro Kundenforderungen minus 210.000 Euro Lieferantenverbindlichkeiten eine operative Kapitalbindung von 660.000 Euro. ACCA Global
Entscheidend ist die Wirkung eines Zahlungseingangs: Begleicht ein Kunde eine Forderung über 20.000 Euro, sinken die Forderungen und steigen die Zahlungsmittel entsprechend. Der Zahlungseingang erhöht die verfügbare Liquidität, verändert allein aber nicht das bilanzielle Netto-Working-Capital. Das vereinfachte operative Working Capital sinkt dagegen um 20.000 Euro.
Zur Einordnung beantwortet Working Capital die Frage, wie viel Kapital im Geschäft gebunden ist. Eine Liquiditätsplanung für Unternehmen zeigt ergänzend, wann Einzahlungen und Auszahlungen tatsächlich anstehen.
Warum ist Working Capital Management im Mittelstand wichtig?
Working Capital Management ist wichtig, weil ein Unternehmen seine laufenden Zahlungen aus verfügbarer Liquidität leisten muss, während Umsatz und Gewinn auch ohne sofortigen Zahlungseingang entstehen können. Beispielsweise bezahlt ein Hersteller Material und Löhne, bevor sein Kunde die fertige Maschine abnimmt und die Rechnung begleicht.
Aktuell berichten 82 Prozent der von Coface befragten deutschen Unternehmen über Zahlungsverzögerungen; im Maschinenbau sind es 92 Prozent — Source: [Coface, 2026]. Die Befragung umfasste 503 Unternehmen verschiedener Branchen im Juli und August 2026. Die Werte beschreiben betroffene Unternehmen, keine Anteile verspäteter Rechnungen. Coface
Zugleich melden in einer separaten deutschen Befragung 87 Prozent der Unternehmen verspätete B2B-Zahlungen — Source: [Atradius, 2026]. Diese Untersuchung erfasste 210 Unternehmen im ersten und zweiten Quartal 2026; beide Studien sind wegen unterschiedlicher Stichproben nicht unmittelbar vergleichbar. atradius.de
Besonders bei Wachstum steigt der Vorfinanzierungsbedarf: Mehr Aufträge verlangen zusätzliche Materialien und erzeugen zunächst weitere Forderungen. Ein fiktiver Hersteller mit 20 Prozent Umsatzwachstum kann deshalb trotz höherem Gewinn eine zusätzliche Kreditlinie benötigen. Wer Wachstum und Kapitalbindung steuern möchte, muss diese Zahlungswirkungen gemeinsam betrachten.
Wie werden DSO, DIO, DPO und Cash Conversion Cycle berechnet?
DSO, DIO und DPO berechnen die durchschnittliche Forderungslaufzeit, Lagerdauer und Lieferantenzahlungsdauer; der Cash Conversion Cycle verbindet diese Größen zur rechnerischen Dauer der operativen Kapitalbindung. Beispielsweise ergeben 60 Tage Lagerdauer plus 45 Tage Forderungslaufzeit minus 30 Tage Lieferantenzahlungsdauer einen CCC von 75 Tagen. ACCA Global
| Kennzahl | Bedeutung | Berechnung |
|---|---|---|
| DSO – Days Sales Outstanding | Durchschnittliche Forderungslaufzeit | Durchschnittliche Forderungen aus Lieferungen und Leistungen ÷ Umsatz auf Ziel × Periodentage |
| DIO – Days Inventory Outstanding | Durchschnittliche Lagerdauer | Durchschnittliche Vorräte ÷ Umsatzkosten × Periodentage |
| DPO – Days Payable Outstanding | Durchschnittliche Lieferantenzahlungsdauer | Durchschnittliche Verbindlichkeiten aus Lieferungen und Leistungen ÷ Einkäufe auf Ziel × Periodentage |
| CCC – Cash Conversion Cycle | Geldumschlagsdauer beziehungsweise operative Kapitalbindungsdauer | DIO + DSO − DPO |
Für die Berechnung bezeichnet Periodentage die Tage des betrachteten Zeitraums, beispielsweise 365 für ein Jahr. Umsatz auf Ziel bedeutet Verkäufe mit späterer Zahlung; Umsatzkosten sind die Kosten der verkauften Leistungen. Bei fehlenden Einkaufsdaten dürfen Umsatzkosten als ausdrücklich gekennzeichnete DPO-Näherung dienen. Gerade in der Produktion sind beide Größen wegen eigener Fertigungsleistungen häufig verschieden. ACCA Global
Welche Berechnungsfehler verfälschen Working-Capital-Kennzahlen?
Verlässliche Kennzahlen benötigen vergleichbare Bestände und Zahlungsgrundlagen. Beispielsweise überschätzt eine Berechnung die Forderungslaufzeit, wenn Kundenforderungen einschließlich Umsatzsteuer durch Nettoumsatz geteilt werden. Verwenden Sie für Forderungen, Verbindlichkeiten und zugehörige Umsatz- beziehungsweise Einkaufsgrößen eine konsistente Umsatzsteuerbasis.
Ebenso müssen Durchschnittsbestände zum betrachteten Zeitraum passen. Beispielsweise bildet ein Lagerbestand am Jahresende einen saisonalen Materialaufbau im Frühjahr schlecht ab. Nutzen Sie geeignete Monatsdurchschnitte und betrachten Sie Veränderungen im Jahresverlauf; eine integrierte Unternehmensplanung mit Forecast verbindet diese Daten mit künftigen Aufträgen.
Als Orientierung nennt Allianz Trade für Deutschland im Datenjahr 2025 eine DSO von 55 Tagen, eine DIO von 58 Tagen und eine DPO von 35 Tagen — Source: [Allianz Trade, 2026]. Die aggregierten Studienwerte sind keine Zielvorgaben für einzelne Hersteller; Datenbasis und Rundungen können von Ihrer Berechnung abweichen. allianz-trade.de
Ergänzend misst die Current Ratio Umlaufvermögen im Verhältnis zu kurzfristigen Verbindlichkeiten; die vereinfachte Quick Ratio zieht zuvor die Vorräte ab. Beispielsweise kann eine hohe Current Ratio vor allem auf schwer verkäuflichen Waren beruhen. Beide Stichtagskennzahlen garantieren keine Zahlungsfähigkeit. Für Entscheidungen sollte Finanzcontrolling und Kennzahlensteuerung deshalb auch Fälligkeiten und Ursachen berücksichtigen. OpenStax
Welche operativen Maßnahmen verbessern das Working Capital?
Die Optimierung des Working Capital umfasst die Verbesserung von Forderungs-, Bestands- und Lieferantenzahlungsprozessen sowie die Kontrolle ihrer Liquiditätswirkung. Beispielsweise kann eine schnellere Rechnungsfreigabe Zahlungseingänge vorziehen, während kleinere Bestellmengen unnötige Vorräte vermeiden. Priorisieren Sie Maßnahmen nach realistischem Cash-Effekt, Aufwand und betrieblichen Folgen. Definition, Importance & Strategies
Welche Maßnahmen verkürzen die Forderungslaufzeit?
Wirksames Forderungsmanagement beginnt bereits mit Auftrag und Zahlungsvereinbarung. Beispielsweise verzögert eine fehlende Bestellnummer auf der Rechnung den Zahlungseingang, obwohl der Kunde zahlungsfähig ist. Vertrieb, Auftragsabwicklung und Buchhaltung sollten daher gemeinsam Fehlerquellen zwischen Lieferung, Abnahme und Zahlung beseitigen. Process, Best Practices & Automation
Zur Einordnung beträgt die durchschnittliche Zahlungsverzögerung in der deutschen Coface-Befragung 30,2 Tage — Source: [Coface, 2026]. Dieser Wert beschreibt den Verzug und ist keine DSO. Eine Forderungslaufzeit umfasst auch die vereinbarte Zeit bis zur Fälligkeit. Coface
Für die Umsetzung helfen fünf konkrete Schritte:
- Rechnungen zeitnah erstellen: Liefer- und Abnahmedaten vollständig übernehmen.
- Zahlungsbedingungen vorab klären: Fälligkeit, Ansprechpartner und erforderliche Belege vereinbaren.
- Offene Posten wöchentlich prüfen: Fällige, überfällige und strittige Rechnungen unterscheiden.
- Reklamationen gezielt lösen: Vertrieb oder Projektleitung mit Termin und Zuständigkeit einbinden.
- Anzahlungen prüfen: Bei geeigneten Projekten Abschläge an nachvollziehbare Meilensteine koppeln.
Beispielsweise kann bei einer Sondermaschine eine vereinbarte Anzahlung einen Teil des Materialbedarfs finanzieren. Der Kunde muss die Regelung akzeptieren; Vertrieb und Projektleitung müssen den Leistungsfortschritt nachvollziehbar dokumentieren. Alternative Instrumente erläutert der Überblick zu Finanzierungsmöglichkeiten für Unternehmen.
Für die Wirkungskontrolle reicht eine sinkende DSO allein nicht aus. Beispielsweise reduziert eine Forderungsabschreibung den Forderungsbestand, ohne Geld einzubringen. Prüfen Sie deshalb tatsächliche Zahlungseingänge, überfällige Beträge und ungelöste Reklamationen getrennt.
Wie lassen sich Lagerbestände ohne Lieferausfälle reduzieren?
Wirksames Bestandsmanagement reduziert vermeidbare Vorräte und erhält die Bestände, die für verlässliche Lieferungen erforderlich sind. Beispielsweise können Sie selten benötigte Standardteile niedriger bevorraten, während ein kritisches Bauteil mit langer Wiederbeschaffungszeit einen begründeten Sicherheitsbestand benötigt.
Zur Einordnung zeigt die PwC-Studie 25/26 für die untersuchten EU-Unternehmen eine Zunahme der DIO um 19,3 Prozent zwischen 2015 und 2024 — Source: [PwC, 2025/26]. Die internationale Auswertung ist kein spezieller Benchmark für den deutschen produzierenden Mittelstand. PwC UK
Für Hersteller empfiehlt sich eine getrennte Analyse:
- Rohmaterial: Bestellmengen, Wiederbeschaffungszeiten und Mindestabnahmen prüfen.
- Unfertige Erzeugnisse: Warteschlangen, fehlende Teile und blockierte Fertigungsaufträge untersuchen.
- Fertigwaren: Absatzplanung, Variantenvielfalt und Langsamdreher bewerten.
Beispielsweise bindet eine fast fertige Maschine weiter Kapital, wenn ein günstiges Einzelteil für die Endmontage fehlt. Ein pauschaler Lagerabbau würde die Ursache verfehlen. Einkauf und Produktion sollten deshalb gemeinsam festlegen, welche Positionen sinken dürfen und welche Lieferfähigkeit absichern.
Gleichzeitig schafft eine Lagerabschreibung keine Liquidität. Beispielsweise sinkt durch die Wertberichtigung unverkäuflicher Ware der Buchwert, während der ursprüngliche Einkauf längst bezahlt wurde. Ein Cash-Effekt entsteht erst durch vermiedene Neubeschaffung, wirtschaftlichen Verkauf oder andere tatsächliche Zahlungswirkungen. Prüfen Sie Auswirkungen auf Ausschuss, Expressbeschaffung und Termintreue mit.
Wie können Unternehmen Lieferantenzahlungsziele sinnvoll nutzen?
Wirksames Kreditorenmanagement nutzt vereinbarte Zahlungsbedingungen bewusst und bewahrt die Versorgungssicherheit. Beispielsweise sollten freigegebene Rechnungen planmäßig zum vereinbarten Termin bezahlt werden, statt unbeabsichtigt früh oder verspätet. Einkauf und Buchhaltung benötigen dafür dieselbe Sicht auf Fälligkeiten, Skonto und offene Freigaben.
Zur Einordnung berichten rund 21 Prozent der befragten deutschen Unternehmen, wegen des Zahlungsrisikos ihrer Kunden selbst Lieferantenzahlungen verschieben zu müssen — Source: [Atradius, 2026]. Ein längerer DPO kann deshalb auch finanzielle Probleme anzeigen. atradius.de
Für eine Verbesserung sollten Sie längere Zahlungsziele verhandeln und vereinbaren. Beispielsweise kann ein Lieferant zusätzliche Tage akzeptieren, wenn verlässlichere Abrufpläne seine Planung erleichtern. Unvereinbarter Zahlungsverzug gefährdet dagegen Vertrauen und kann Lieferstopps oder schlechtere Konditionen auslösen.
Bei Skonto entscheidet die Wirtschaftlichkeit. Ein eigenes Rechenbeispiel: 2 Prozent Skonto bei Zahlung nach zehn statt 30 Tagen entsprechen vereinfacht 2 ÷ 98 × 365 ÷ 20 = rund 37,2 Prozent annualisierten Kosten des Skontoverzichts. Vergleichen Sie diesen Wert mit verfügbaren Finanzierungskosten und Ihrer Liquiditätsreserve. Eine höhere DPO ist nicht automatisch das bessere Ergebnis.
Welche Working-Capital-Strategie passt zum Unternehmen?
Eine passende Working-Capital-Strategie stimmt Kapitalbindung, Lieferfähigkeit und Finanzierung auf das Geschäftsmodell ab. Beispielsweise braucht ein Hersteller kundenspezifischer Anlagen andere Bestände und Zahlungsbedingungen als ein Unternehmen mit standardisierten Produkten und kurzen Lieferzeiten.
Wie unterscheiden sich konservative, aggressive und ausgewogene Ansätze?
Grundsätzlich betrifft die Strategie zwei Entscheidungen: Wie hoch sollen operative Bestände sein, und wie werden sie finanziert? Beispielsweise kann ein Unternehmen schlanke Vorräte halten und seinen dauerhaften Kapitalbedarf trotzdem langfristig finanzieren. Beide Entscheidungen sollten ausdrücklich getrennt werden. financialprofessionals.org
| Ansatz | Operative Bestände und Kundenkredit | Finanzierung des Working Capital | Wesentlicher Zielkonflikt |
|---|---|---|---|
| Konservativ | Größere Puffer und großzügigere Kundenkonditionen | Mehr langfristige Finanzierung, auch für einen Teil schwankenden Bedarfs | Mehr Kapitalbindung; mögliche Finanzierungskosten für ungenutzte Reserven |
| Aggressiv | Geringe Puffer und restriktivere Kundenkonditionen | Kurzfristige Finanzierung auch für Teile des dauerhaften Bedarfs | Höhere Liefer-, Absatz- und Refinanzierungsrisiken |
| Ausgewogen | Nach tatsächlichem Bedarf und Risiko bemessene Puffer | Dauerbedarf langfristig, saisonale Spitzen passend kurzfristig finanzieren | Laufende Anpassung und verlässliche Planung erforderlich |
Praktisch kann ein knapper Rohmaterialbestand die Finanzierung entlasten, aber bei Lieferproblemen die Produktion stoppen. Ebenso können kurze Kundenziele Verkäufe erschweren. Legen Sie deshalb neben Cash-Zielen Grenzen für Termintreue, Reklamationen und Lieferantenrisiken fest.
Für die Finanzierung ist beispielsweise eine jährlich neu zu verhandelnde Kreditlinie weniger verlässlich als eine länger zugesagte Finanzierungsbasis. Wer Unternehmensfinanzierung strukturieren möchte, sollte Laufzeiten, Sicherheiten und Vertragsbedingungen am tatsächlichen Bedarf ausrichten.
Wann sind negatives Working Capital und ein negativer CCC unproblematisch?
Ein negativer Cash Conversion Cycle entsteht, wenn Kundenzahlungen rechnerisch früher eingehen als Lieferantenzahlungen abfließen. Beispielsweise können sofortige Kundenzahlungen, kurze Lagerzeiten und längere vereinbarte Lieferantenziele einen negativen CCC ermöglichen. Das kann zum Geschäftsmodell passen und ist für sich genommen kein Krisensignal. ACCA Global
Anders bezeichnet negatives bilanzielles Netto-Working-Capital einen Überschuss kurzfristiger Verbindlichkeiten über das Umlaufvermögen. Beispielsweise kann ein Betrieb damit zurechtkommen, solange laufende Einzahlungen fällige Zahlungen zuverlässig decken. Die Größe ist dennoch ein Prüfhinweis: Bereits eine Zahlungsverschiebung kann den vorhandenen Spielraum aufbrauchen.
Bei langen Außenständen bleibt Vorsicht erforderlich: 15 Prozent der von Coface befragten Unternehmen haben sechs Monate bis zwei Jahre überfällige Forderungen von mindestens 2 Prozent ihres Jahresumsatzes — Source: [Coface, 2026]. Planen Sie solche Positionen nicht ohne Prüfung als sichere kurzfristige Einzahlungen ein. Coface
Ergänzend kann Factoring, also der Verkauf geeigneter Forderungen, Zahlungseingänge vorziehen; Lieferantenfinanzierung kann vereinbarte Zahlungsstrukturen unterstützen. Prüfen Sie Gebühren, Finanzierungskosten, Rückgriff, Ausfallrisiken und Vertragsbedingungen. Der Finanzierungsratgeber für Unternehmen hilft bei der Einordnung dieser Instrumente.
Welche Werkzeuge und Rechenbeispiele unterstützen Working Capital Management?
Werkzeuge für Working Capital Management unterstützen die Datenaufbereitung, Kennzahlenberechnung und Maßnahmenkontrolle; das folgende Modellbeispiel übersetzt veränderte Laufzeiten in Euro. Beispielsweise zeigt eine einfache Tabelle, welchen Beitrag zehn Tage weniger Forderungslaufzeit tatsächlich leisten.
Welche Daten und Tools brauchen mittelständische Unternehmen?
Für die erste Analyse genügt häufig eine Tabellenkalkulation mit abgestimmten Daten. Beispielsweise können Sie in LibreOffice Calc oder Google Sheets monatliche Forderungen, Vorräte, Lieferantenverbindlichkeiten und zugehörige Umsatz- sowie Einkaufsdaten zusammenführen. Beide Werkzeuge bieten einen kostenlosen Einstieg.
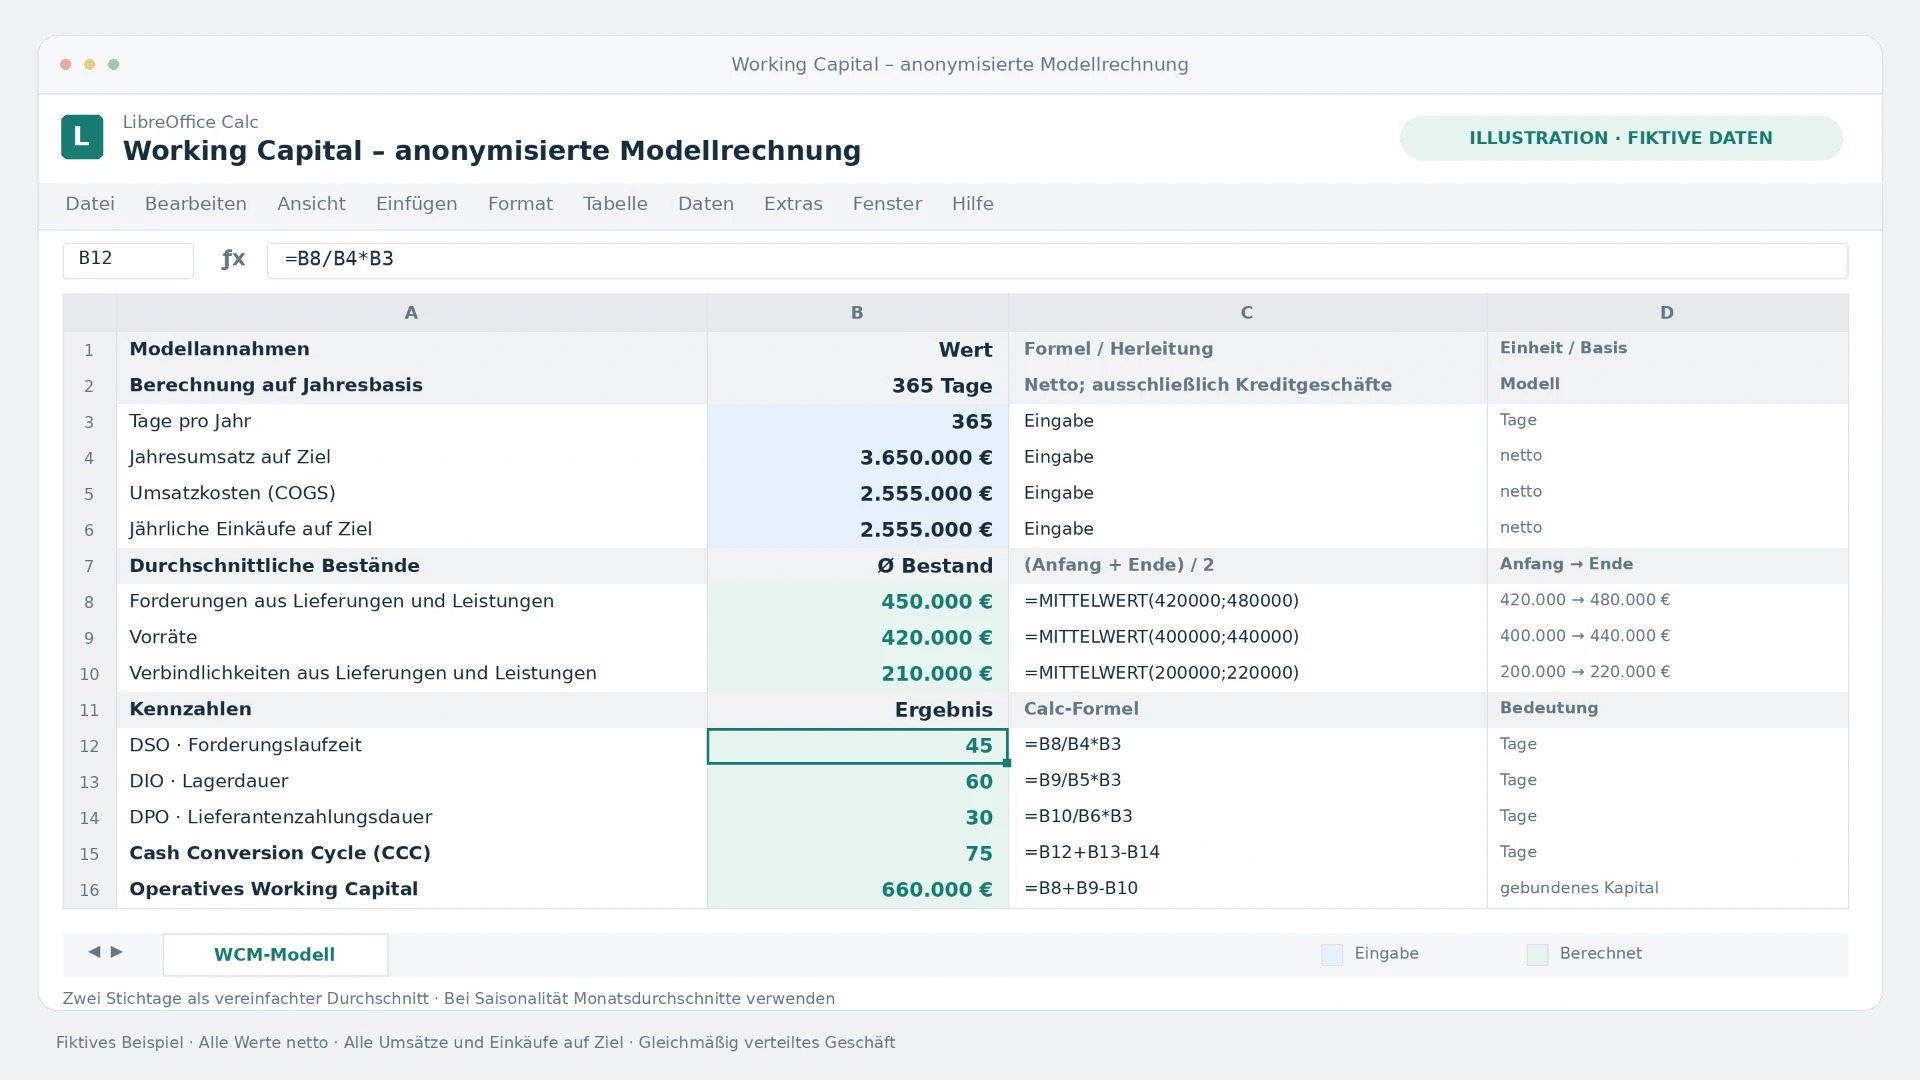 Berechnen Sie Working Capital Management Kennzahlen in LibreOffice Calc
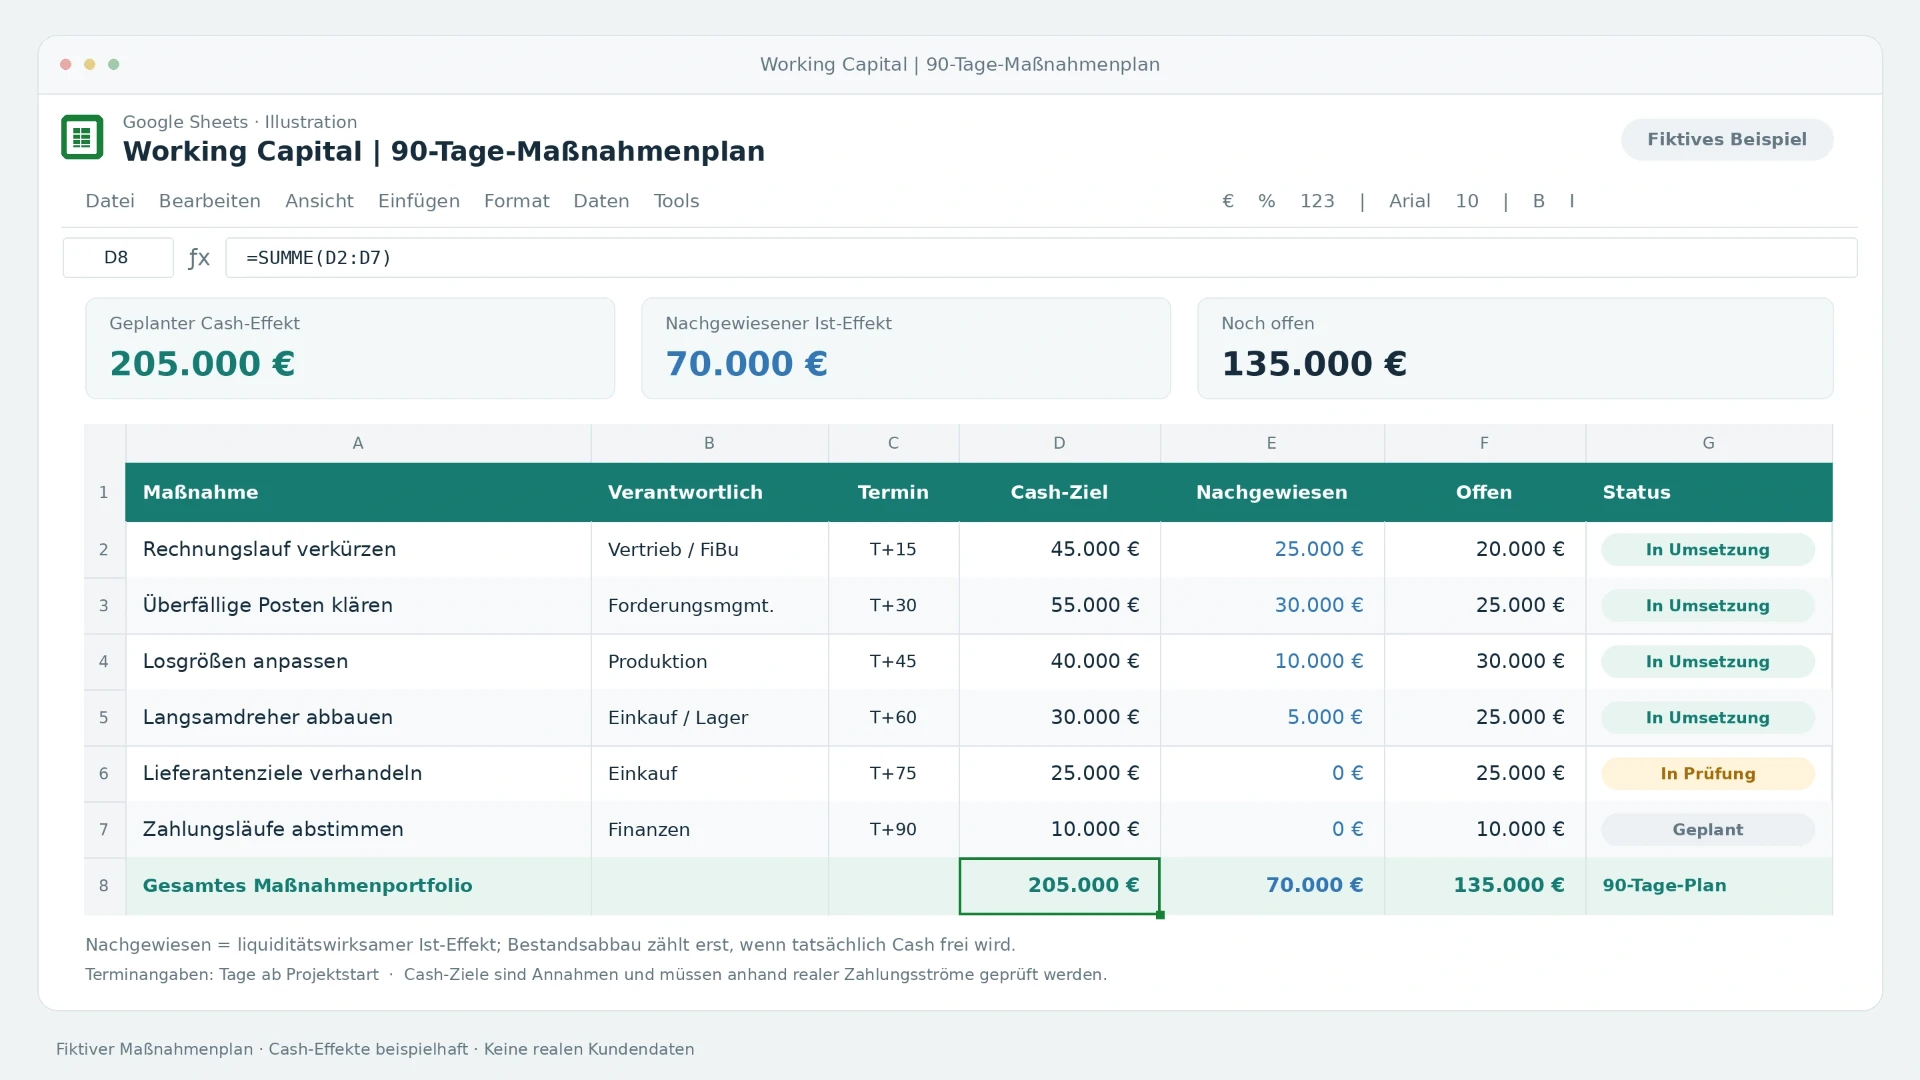 Kontrollieren Sie Working Capital Management Maßnahmen in Google Sheets
Daneben liefern ERP-Systeme die Bestands- und Buchungsdaten; BI-Auswertungen verbinden diese Informationen zu regelmäßigen Berichten. Beispielsweise können Sie DSO nach Kundengruppe und Vorräte nach Produktfamilie aufschlüsseln. Spezialisierte Systeme ergänzen Forderungsbearbeitung oder Liquiditätsvorschau, wenn Datenvolumen und Prozesse es erfordern. Definition, Importance & Strategies
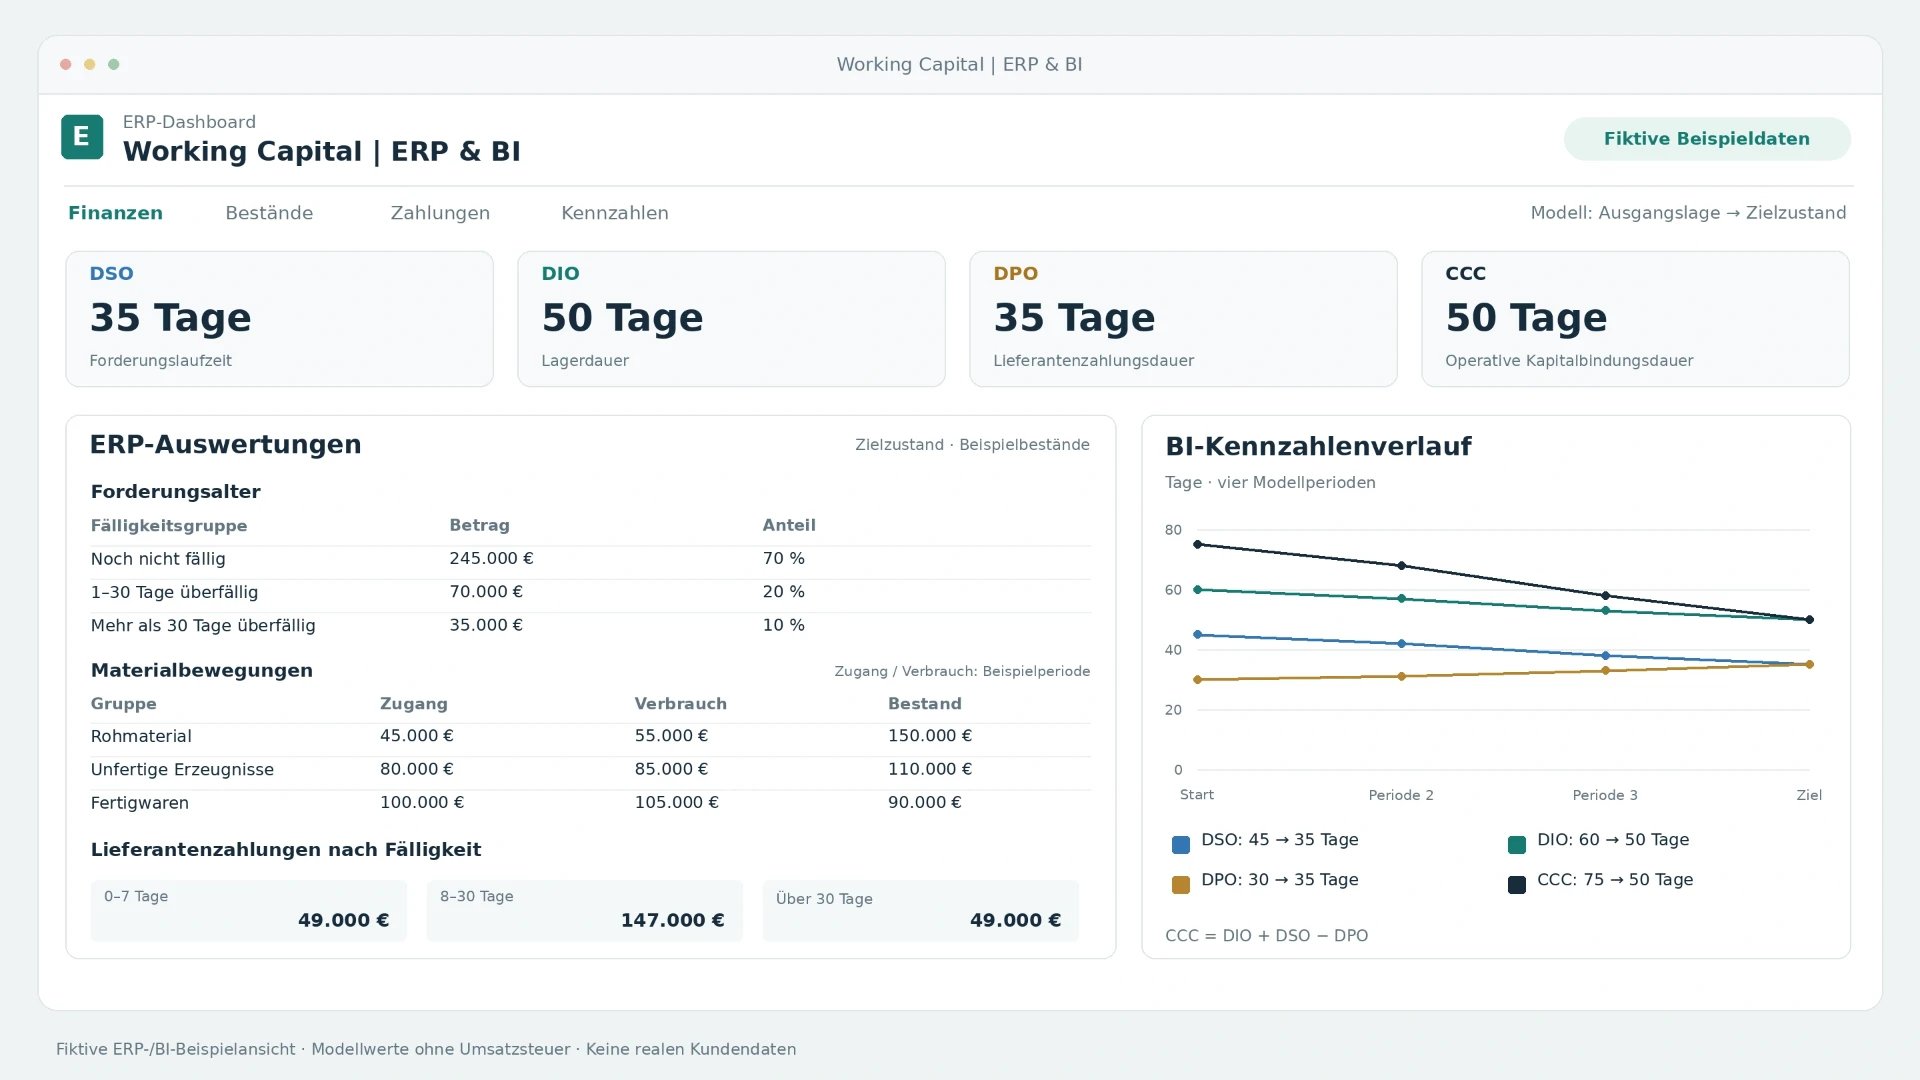 Analysieren Sie Working Capital Management mit ERP-Daten und BI-Kennzahlen
Für die Auswahl entscheidet der Engpass: Beispielsweise löst ein neues Dashboard fehlende Abnahmedokumente nicht. KI-Controlling und automatisierte Datenaufbereitung können Auswertungen unterstützen; Definitionen und Ergebnisse benötigen fachliche Kontrolle.
Zur Verstetigung gehören außerdem ein Datenverantwortlicher, dokumentierte Berechnungen und ein fester Berichtszeitpunkt. Beispielsweise sollte jede Abteilung wissen, aus welchem Datenstand das monatliche Finanzcontrolling und die Kennzahlensteuerung entstehen.
Wie viel Liquidität können Working-Capital-Maßnahmen freisetzen?
Ein eigenes fiktives Modellbeispiel zeigt eine mögliche Liquiditätsfreisetzung von 205.000 Euro. Die Berechnung unterstellt 365 Tage, gleichmäßiges Geschäft und sämtliche Verkäufe sowie Einkäufe auf Ziel; alle Beträge verstehen sich ohne Umsatzsteuer. Kreditumsatz, Umsatzkosten und Krediteinkäufe bleiben unverändert.
Für das Modell betragen der jährliche Kreditumsatz 3.650.000 Euro und die jährlichen Umsatzkosten sowie Krediteinkäufe jeweils 2.555.000 Euro. Daraus ergeben sich 10.000 Euro Kreditumsatz sowie 7.000 Euro Umsatzkosten beziehungsweise Krediteinkäufe pro Tag. Die Gleichheit von Umsatzkosten und Krediteinkäufen ist eine Modellannahme.
| Kennzahl oder Position | Ausgangslage | Zielzustand |
|---|---|---|
| DSO | 45 Tage | 35 Tage |
| Durchschnittliche Forderungen | 450.000 € | 350.000 € |
| DIO | 60 Tage | 50 Tage |
| Durchschnittliche Vorräte | 420.000 € | 350.000 € |
| DPO | 30 Tage | 35 Tage |
| Durchschnittliche Lieferantenverbindlichkeiten | 210.000 € | 245.000 € |
| CCC | 75 Tage | 50 Tage |
| Vereinfachtes operatives Working Capital | 660.000 € | 455.000 € |
Rechnerisch setzen sich die 205.000 Euro aus drei Hebeln zusammen:
- Forderungen: 10 Tage × 10.000 Euro = 100.000 Euro weniger Kapitalbindung.
- Vorräte: 10 Tage × 7.000 Euro = 70.000 Euro weniger Kapitalbindung.
- Lieferantenverbindlichkeiten: 5 Tage × 7.000 Euro = 35.000 Euro zusätzliche Lieferantenfinanzierung.
Entscheidend ist die unterschiedliche Berechnungsbasis. Die CCC-Verkürzung darf nicht pauschal mit dem Tagesumsatz multipliziert werden. Im Modell wären 25 Tage × 10.000 Euro = 250.000 Euro falsch; die getrennte Berechnung ergibt 205.000 Euro.
Zugleich beschreibt das Ergebnis den Übergang zwischen zwei durchschnittlichen Bestandsniveaus. Die Freisetzung ist kein jährlich wiederkehrender Gewinn. Umsetzungskosten, Skontoveränderungen, Verluste und weitere Zahlungswirkungen fehlen; tatsächlich verfügbare Liquidität muss im Zahlungsplan überprüft werden.
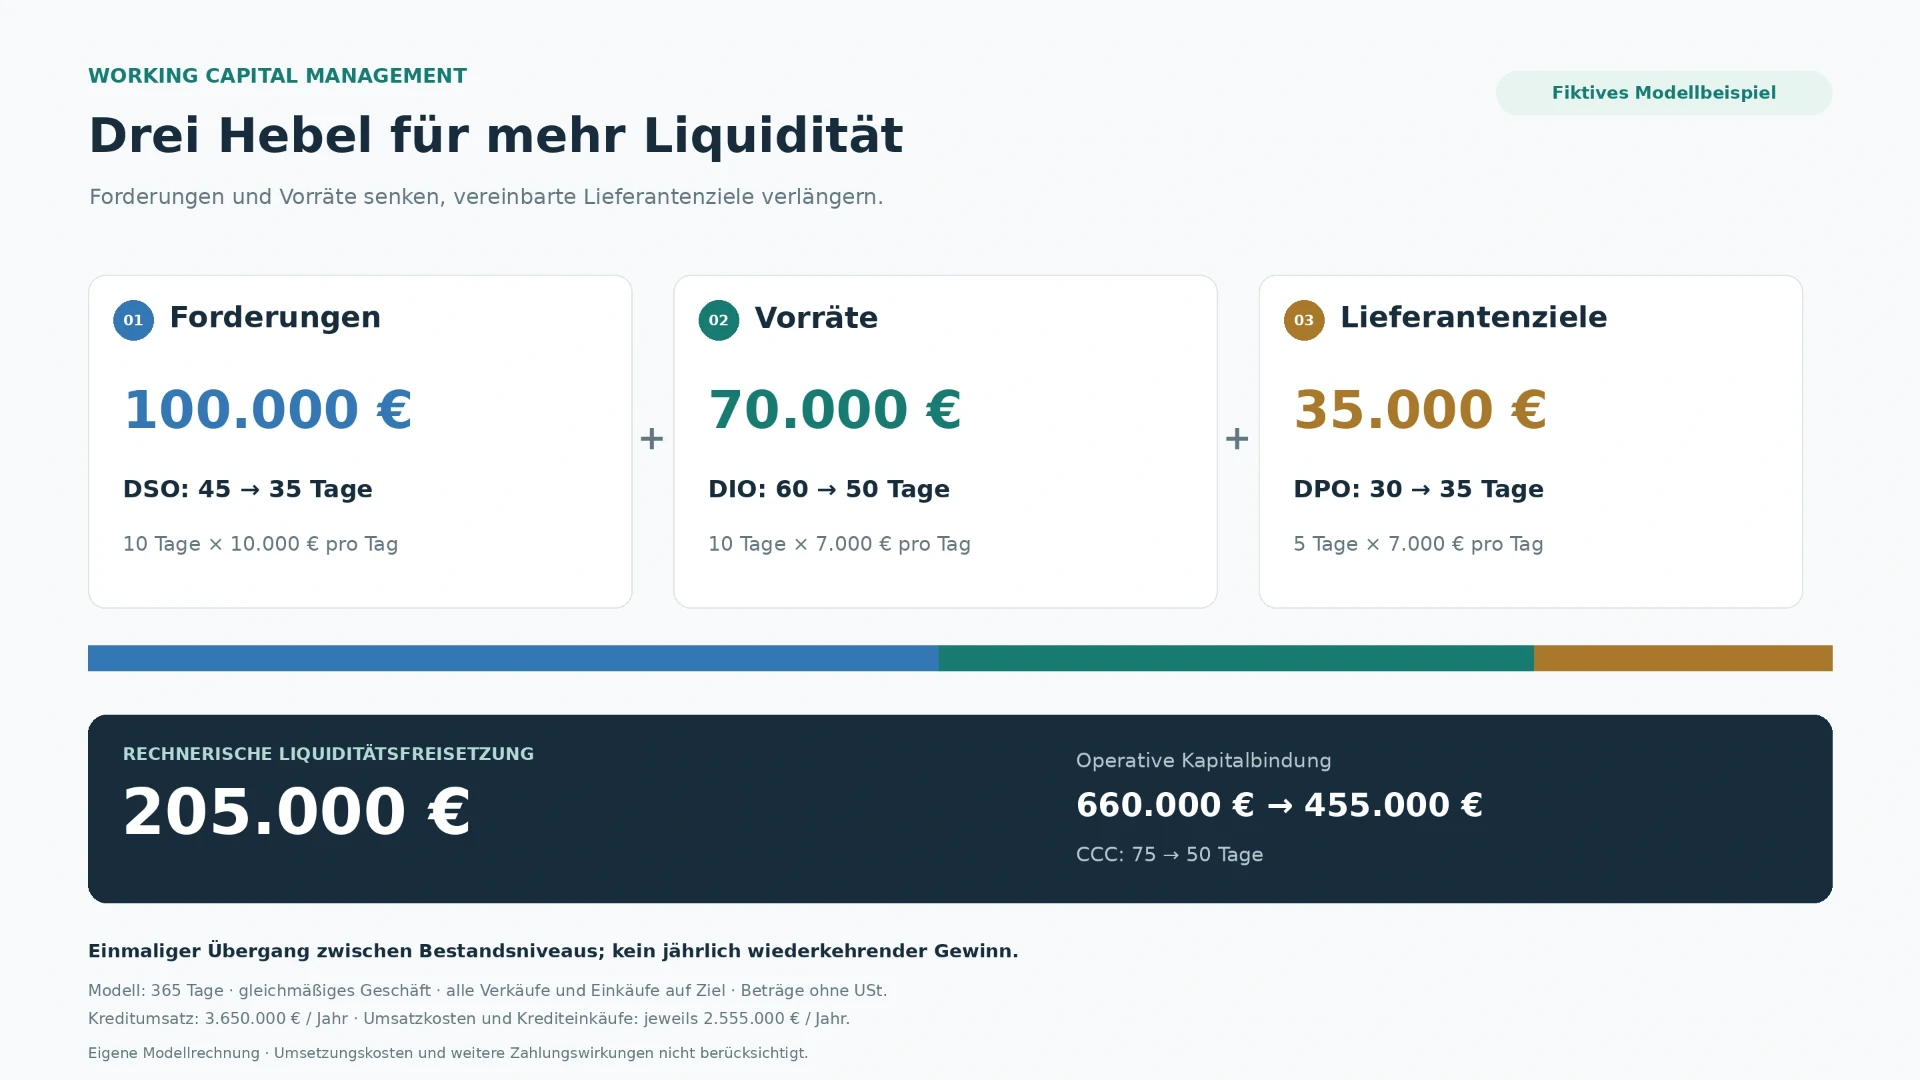 Veranschaulichen Sie Working Capital Management und die Freisetzung von Liquidität
Ergänzend bieten Praxisbeispiele zur Finanz- und Liquiditätssteuerung Orientierung für typische Mandatssituationen. Das vorstehende Rechenmodell ist ausdrücklich kein gemessenes RESCON-Kundenergebnis.
Wie führen Unternehmen Working Capital Management in 30 Tagen ein?
Ein 30-Tage-Einstieg in Working Capital Management schafft eine abgestimmte Datenbasis, priorisiert umsetzbare Cash-Hebel und verankert die Erfolgskontrolle. Beispielsweise starten Sie mit strittigen Großforderungen und überhöhten Beständen einer Produktgruppe, statt gleichzeitig sämtliche Prozesse umzubauen.
| Zeitraum | Konkrete Aufgabe | Überprüfbares Ergebnis |
|---|---|---|
| Woche 1 | Forderungen, Verbindlichkeiten, Bestände und relevante Umsatz- sowie Einkaufsdaten abstimmen | Dokumentierte Datenbasis mit Zeitraum und Berechnungsregeln |
| Woche 2 | Kennzahlen berechnen und Ursachen nach Kunde, Material und Lieferant untersuchen | Priorisierte Liste vermeidbarer Kapitalbindung |
| Woche 3 | Zwei bis drei Maßnahmen mit Verantwortlichem, Termin und erwartetem Cash-Effekt starten | Freigegebener Maßnahmenplan und erste Umsetzung |
| Woche 4 | Ergebnisse prüfen und regelmäßigen Review einrichten | Aktualisierte Kennzahlen und dokumentierte Zahlungswirkungen |
Im ersten Review zählt die Umsetzung. Beispielsweise erhält eine offene Abnahme über 40.000 Euro eine verantwortliche Projektleitung und einen verbindlichen Klärungstermin. Erfassen Sie Umsetzungskosten und Voraussetzungen ebenso wie den erwarteten Zahlungseingang. Ein Cash-Hebel braucht Betrag, Termin und Verantwortlichen.
Anschließend übertragen Sie Maßnahmen in eine Zahlungsstromvorschau. Beispielsweise entlastet eine niedrigere Materialbestellung die Liquidität erst zum vermiedenen Zahlungstermin. Wer eine rollierende Liquiditätsplanung aufbauen möchte, sollte geplante Effekte und tatsächliche Zahlungen regelmäßig abgleichen.
Bei begrenzter interner Kapazität kann CFO as a Service für die Finanzsteuerung die Koordination zwischen Geschäftsführung, Einkauf, Vertrieb und Finanzen unterstützen. Definieren Sie beispielsweise Datenabstimmung, Maßnahmenverfolgung und monatliches Review als konkrete Aufgaben. Für die Budgetentscheidung bietet der Überblick zu den Kosten eines externen CFO eine ergänzende Orientierung.
Für die dauerhafte Steuerung müssen Sie Working Capital außerdem gegen operative Nebenwirkungen prüfen. Beispielsweise ist ein gesunkener Lagerbestand kein Erfolg, wenn gleichzeitig Lieferausfälle und teure Expressbestellungen zunehmen. Ein tragfähiger Forecast für Ergebnis, Bilanz und Liquidität macht solche Wechselwirkungen sichtbar.
Wie lässt sich Working Capital dauerhaft steuern?
Dauerhaftes Working Capital Management verbindet klare Berechnungsregeln, abgestimmte operative Maßnahmen und regelmäßige Kontrolle der tatsächlichen Liquiditätswirkung. Beispielsweise prüfen Einkauf, Vertrieb und Finanzen monatlich Kapitalbindung, Zahlungseingänge und Lieferfähigkeit gemeinsam.
Beginnen Sie mit Ihren größten offenen Forderungen und langsamsten Lagerbeständen. Legen Sie für den ersten überprüfbaren Hebel eine verantwortliche Person und einen Umsetzungstermin fest. Wenn unklar ist, wo Ihre Finanzsteuerung zuerst ansetzen sollte, können Sie die Finanzsteuerung mit dem CFO-Check bewerten.
Verfasser: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlicher Prüfer: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
Redaktioneller Stand: 13. Oktober 2026.
KI-Transparenz: Dieser Beitrag wurde mit KI-Unterstützung erstellt und anhand der angegebenen Quellen ausgearbeitet. Eine menschliche redaktionelle Bearbeitung und finanzfachliche Prüfung sind noch ausstehend.