Sie planen bereits Umsätze, Kosten und Investitionen für Ihr Unternehmen. Ob die erwarteten Gewinne auch zu Ihren Bilanzbeständen und Zahlungsterminen passen, zeigt eine Ergebnisrechnung allein jedoch nicht. Dieser Leitfaden erklärt, wie Sie eine integrierte Finanzplanung erstellen, die drei Teilrechnungen verbinden und Ihr Modell anhand eines vollständig gerechneten Beispiels prüfen.
Key Takeaways
- Integrierte Finanzplanung verbindet Plan-GuV, Planbilanz und Liquiditätsplanung durch gemeinsame Annahmen und rechnerische Verknüpfungen.
- Operative Treiber wie Absatz, Preise, Zahlungsziele und Lagerbestände bestimmen Ergebnis, Kapitalbindung und Zahlungsmittel.
- Gewinn und Liquidität entwickeln sich unterschiedlich, weil Erträge, Aufwendungen und Zahlungen zeitlich auseinanderfallen.
- Investitionen und Finanzierungen benötigen getrennte Ansätze für Anschaffung, Abschreibung, Kreditaufnahme, Zinsen und Tilgung.
- Szenarien und Forecasts übertragen veränderte Annahmen durchgängig auf alle betroffenen Teilrechnungen.
- Modellkontrollen prüfen Anfangsbestände, Bestandsfortschreibungen, Bilanzgleichheit und wirtschaftliche Plausibilität.
- Werkzeuge sollten zur Modellkomplexität, Zusammenarbeit und Datenanbindung passen; auch Tabellenkalkulationen können integrierte Modelle abbilden.
Was ist integrierte Finanzplanung?
Eine integrierte Finanzplanung ist ein rechnerisch verknüpftes Planungsmodell, das Plan-GuV, Planbilanz und Liquiditätsplanung auf gemeinsamen Annahmen aufbaut. Beispielsweise verändert eine zusätzliche Kundenrechnung zunächst Umsatz und Forderungen; erst die spätere Zahlung erhöht den Zahlungsmittelbestand. Auch die Controller Akademie beschreibt die abgestimmte GuV-, Bilanz- und Cashflow-Planung als Kern des integrierten Ansatzes. Artikel lesen
Dabei beantwortet jede Teilrechnung eine eigene Frage:
- Plan-GuV: Welche Erträge und Aufwendungen entstehen innerhalb einer Periode, und welches Ergebnis bleibt?
- Planbilanz: Welche Vermögenswerte, Schulden und Eigenkapitalbestände bestehen an einem zukünftigen Stichtag?
- Liquiditätsplanung: Wann erfolgen Ein- und Auszahlungen, und welcher Zahlungsmittelbestand ergibt sich daraus?
Die Planbilanz stellt die erwarteten Bestände an Vermögen, Eigenkapital und Verbindlichkeiten zu zukünftigen Stichtagen dar. Beispielsweise zeigt sie, welcher Teil des Vermögens am nächsten Jahresende voraussichtlich aus offenen Kundenrechnungen besteht.
Entscheidend ist die gemeinsame Rechenlogik. Drei Tabellen mit unabhängig eingegebenen Umsätzen oder Bankbeständen ergeben noch keine Integration. Ändern Sie beispielsweise ein Zahlungsziel, müssen sich Forderungen und Zahlungseingänge automatisch anpassen.
Wie unterscheidet sich integrierte Finanzplanung von reiner Liquiditätsplanung?
Grundsätzlich konzentriert sich eine reine Zahlungsplanung auf verfügbare Zahlungsmittel und Zahlungstermine. Eine Kreditaufnahme kann dort den Kontostand verbessern, obwohl das operative Geschäft weiterhin Verluste schreibt. Die integrierte Planung ergänzt deshalb die Ergebnisentwicklung und die Veränderung von Vermögen und Finanzierung.
Umgekehrt zeigt eine profitable Plan-GuV nicht, ob Kunden rechtzeitig bezahlen. Die Liquiditätsplanung für Unternehmen bleibt daher ein eigenständiger Bestandteil des Gesamtmodells. Unterjährig kann zusätzlich eine detaillierte Wochenplanung nötig sein.
Im größeren Zusammenhang verbindet die integrierte Unternehmensplanung außerdem operative Teilpläne, beispielsweise Vertrieb, Produktion und Personal. Werden zusätzliche Maschinenstunden benötigt, können Überstunden, Materialbestände und Wartungsaufwand steigen. Die integrierte Finanzplanung übersetzt solche betrieblichen Annahmen in finanzielle Folgen.
Für den Einstieg sollten Sie deshalb den Entscheidungskontext festlegen: Geht es um einen neuen Standort, müssen Anlaufverluste, Ausstattung und Zahlungsreserve gemeinsam betrachtet werden. Eine isolierte Kontovorschau zeigt den Zahlungsbedarf; erst das verknüpfte Modell erklärt zugleich Ergebnisentwicklung und Kapitalstruktur.
Dabei bleiben operative Entscheidungen und finanzielle Konsequenzen nachvollziehbar verbunden, etwa die Einstellung zusätzlicher Mitarbeiter und der daraus entstehende Vorfinanzierungsbedarf.
Warum brauchen mittelständische Unternehmen eine integrierte Finanzplanung?
Eine integrierte Finanzplanung hilft Unternehmen, operative Entscheidungen gleichzeitig auf Rentabilität, Kapitalbindung und Zahlungsfähigkeit zu prüfen. Beispielsweise kann ein großer Auftrag profitabel sein, während Materialeinkäufe und zusätzliche Personalkosten den Zahlungseingang um mehrere Wochen vorwegnehmen.
Bemerkenswert ist die Planungslücke bei Investitionen: Nur 3 % der KMU betrieben für das Bezugsjahr 2024 eine systematische, mehrjährige Investitionsplanung — Source: KfW Research, 2026. Diese Zahl betrifft Investitionsplanung, nicht die Verbreitung integrierter Finanzmodelle. kfw.de
Zugleich sahen in der KfW-Unternehmensbefragung 2026 92 % der Befragten grundsätzlich Investitionsbedarf, während 61 % innerhalb der kommenden zwölf Monate investieren wollten — Source: KfW-Unternehmensbefragung, 2026. Ein vorhandener Bedarf ist folglich noch kein beschlossener Investitionsplan. kfw.de
Konkret unterstützt ein integriertes Modell vier Entscheidungen:
- Wachstum: Reichen Zahlungsmittel und zugesagte Kreditlinien für zusätzliche Aufträge?
- Investitionen: Wann werden Kaufpreis, Folgekosten und Kapitaldienst fällig?
- Kapitalbindung: Wie viel Geld steckt künftig in Forderungen und Vorräten?
- Finanzierung: Welche Finanzierungslücke entsteht wann und für welche Dauer?
Damit können Sie ein Finanzierungskonzept für Unternehmen erstellen, dessen Kapitalbedarf und Rückzahlung aus derselben Planung stammen. Eine ausgeglichene Planbilanz garantiert allerdings keine verlässliche Prognose. Unrealistische Absatzannahmen bleiben unrealistisch, auch wenn alle Formeln stimmen.
Wie hängen Plan-GuV, Planbilanz und Liquiditätsplanung zusammen?
Plan-GuV, Planbilanz und Liquiditätsplanung hängen über die Ergebnis-, Bestands- und Zahlungswirkungen derselben Geschäftsvorfälle zusammen. Beispielsweise erscheint eine aktivierte Maschine zunächst im Anlagevermögen und bei Bezahlung als Auszahlung; ihre Abschreibung belastet anschließend die GuV.
Zur Einordnung zeigt die folgende Übersicht vereinfachte Wirkungen ohne Umsatzsteuer. Beim Verkauf bleibt ein möglicher Wareneinsatz ausgeklammert.
| Geschäftsvorfall | GuV-Wirkung | Bilanzwirkung | Zahlungswirkung |
|---|---|---|---|
| Verkauf auf Ziel | Umsatz und Ergebnis steigen | Forderung und über das Ergebnis Eigenkapital steigen | Zunächst keine Einzahlung |
| Kunde bezahlt offene Rechnung | Kein erneuter Umsatz | Forderung sinkt, Zahlungsmittel steigen | Einzahlung |
| Aktivierte Investition, sofort bezahlt | Zunächst kein Anschaffungsaufwand | Anlagevermögen steigt, Zahlungsmittel sinken | Auszahlung |
| Planmäßige Abschreibung | Aufwand, Ergebnis sinkt | Anlagenbuchwert und über das Ergebnis Eigenkapital sinken | Keine erneute Auszahlung |
| Kreditaufnahme | Kein Umsatz oder Ertrag | Zahlungsmittel und Kreditverbindlichkeit steigen | Einzahlung |
| Kredittilgung | Kein Tilgungsaufwand | Zahlungsmittel und Kreditverbindlichkeit sinken | Auszahlung |
| Zinsen, sofort bezahlt | Zinsaufwand, Ergebnis sinkt | Zahlungsmittel und über das Ergebnis Eigenkapital sinken | Auszahlung |
Besonders wichtig: Eine Kredittilgung verringert den Zahlungsmittelbestand und die Kreditverbindlichkeit, ohne selbst einen Aufwand in der GuV auszulösen. Die IHK zu Leipzig trennt Tilgungen ausdrücklich von den Kosten der Rentabilitätsplanung. IHK zu Leipzig
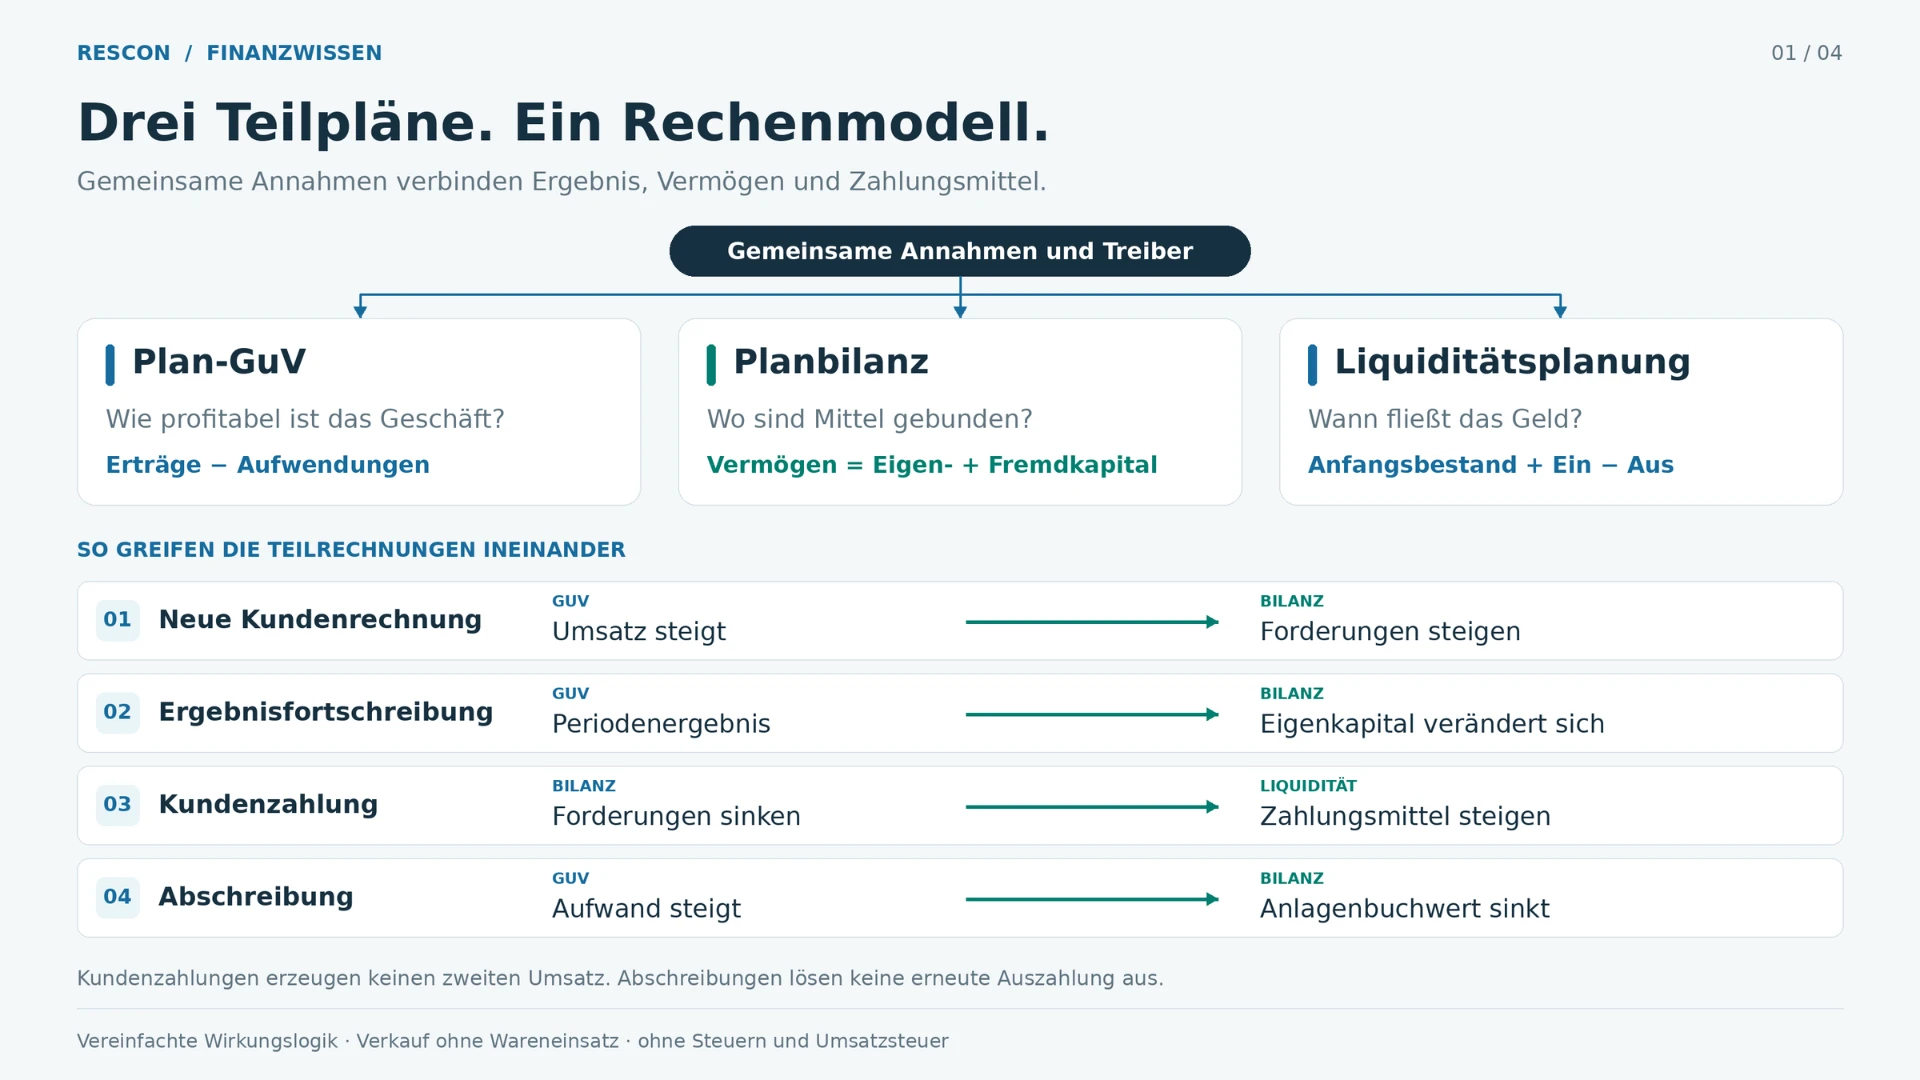 Verstehen Sie integrierte Finanzplanung anhand der Verknüpfung von GuV, Bilanz und Liquidität – Mit KI erstellt
Was unterscheidet Cashflow und Zahlungsmittelbestand?
Grundsätzlich bezeichnet Cashflow den Saldo von Ein- und Auszahlungen innerhalb eines Zeitraums, während der Zahlungsmittelbestand den verfügbaren Bestand zu einem Stichtag beschreibt. Beginnt ein Monat mit 50.000 Euro und beträgt die gesamte Zahlungsmittelveränderung minus 20.000 Euro, endet er mit 30.000 Euro.
Methodisch erfasst die direkte Zahlungsplanung erwartete Ein- und Auszahlungen, beispielsweise Kundenzahlungen, Gehälter und Tilgungen. Eine indirekte Cashflow-Überleitung beginnt dagegen mit einer Ergebnisgröße und korrigiert nicht zahlungswirksame Effekte sowie relevante Bestandsveränderungen. Diese Grundunterscheidung erläutert auch IAS 7 der IFRS Foundation. IAS 7 Statement of Cash Flows
Praktisch machen steigende Forderungen den Unterschied sichtbar: Der Umsatz erhöht das Ergebnis, während der ausstehende Zahlungseingang den operativen Cashflow gegenüber diesem Ergebnis mindert. Den betrieblichen Hebel erläutert der Leitfaden Working Capital und Kapitalbindung steuern.
Als Gegenprobe müssen direkte Zahlungsplanung und indirekte Überleitung bei identischem Umfang dieselbe Zahlungsmittelveränderung liefern. Weichen die Ergebnisse ab, prüfen Sie beispielsweise, ob eine Investition doppelt abgezogen oder eine Lieferantenverbindlichkeit übersehen wurde.
Für die Abstimmung legen Sie deshalb denselben Zeitraum und dieselbe Abgrenzung der betrachteten Zahlungsmittel zugrunde.
Welche Daten benötigen Unternehmen für eine integrierte Finanzplanung?
Eine integrierte Finanzplanung benötigt abgestimmte Anfangsbestände, aktuelle Buchhaltungsdaten und dokumentierte Annahmen zum künftigen Geschäft. Beispielsweise müssen offene Kundenrechnungen aus dem Vormonat als Anfangsforderungen in die neue Planung eingehen und ihre späteren Zahlungen auslösen.
Zunächst sollten folgende Unterlagen zum gleichen Datenstichtag vorliegen:
- Anfangsbilanz beziehungsweise abgestimmte unterjährige Bestände;
- aktuelle Buchhaltung, BWA und Summen- und Saldenliste;
- offene Kunden- und Lieferantenposten mit Fälligkeiten;
- Anlagenverzeichnis und geplante Anschaffungen;
- Darlehensstände, Zinsvereinbarungen und Tilgungspläne;
- Steuertermine sowie bestehende Finanzierungszusagen.
Zusätzlich benötigen Sie operative Treiber: Absatzmengen, Preise, Materialverbrauch, Personalbestand, Lagerreichweiten, Zahlungsbedingungen und saisonale Schwankungen. Eine BWA allein liefert keine vollständige Ausgangsbasis für sämtliche Bilanzpositionen. Insbesondere offene Forderungen, Anlagenbuchwerte und Restschulden müssen gesondert abgestimmt werden.
Bei Zahlungsannahmen lohnt der Vergleich mit beobachtetem Verhalten: Im ersten Quartal 2026 betrug der durchschnittliche Zahlungsverzug deutscher Unternehmen 7,7 Tage, im Baugewerbe 15,0 Tage — Source: Creditreform, 2026. Gemeint ist die Verzögerung gegenüber dem vereinbarten Zahlungsziel, nicht die gesamte Rechnungsdauer. Creditreform
Für Ihr Modell sind dennoch die eigenen Zahlungserfahrungen maßgeblich. Bezahlt ein Großkunde regelmäßig später als vertraglich vorgesehen, sollte die Planung dieses Verhalten berücksichtigen. Eine dokumentierte Fälligkeitsanalyse unterstützt zugleich die rollierende Liquiditätsplanung.
Wie erstellt man eine integrierte Finanzplanung Schritt für Schritt?
Die Erstellung einer integrierten Finanzplanung umfasst die Abstimmung der Anfangsbestände, die Planung operativer Geschäftstreiber und die Verknüpfung ihrer Ergebnis-, Bilanz- und Zahlungswirkungen. Beispielsweise werden aus geplanten Verkäufen Umsatz, offene Forderungen und zeitversetzte Kundenzahlungen abgeleitet.
-
Planungszweck und Zeitraum festlegen. Bestimmen Sie, welche Entscheidungen das Modell unterstützen soll. Für eine Maschinenfinanzierung brauchen Sie Anschaffung, Auslastung und Kapitaldienst; für saisonales Wachstum zusätzlich den Warenaufbau. Ein möglicher Aufbau umfasst monatliche Werte für 24 Monate und eine ergänzende Mehrjahressicht. Bei engem Liquiditätsspielraum ergänzen Sie eine Wochenplanung; der Monatsendstand allein reicht dann nicht.
-
Anfangsbestände abstimmen. Übernehmen Sie Bankguthaben, Forderungen, Vorräte, Anlagen, Verbindlichkeiten und Eigenkapital aus einer konsistenten Datenbasis. Prüfen Sie beispielsweise, ob die Summe offener Kundenposten mit dem entsprechenden Buchhaltungskonto übereinstimmt. Ungeklärte Differenzen gehören in eine Abstimmungsliste mit Verantwortlichem und Termin.
-
Operative Treiber planen. Leiten Sie Umsätze aus Mengen und Preisen ab. Bei 1.000 verkauften Einheiten zu 100 Euro ergeben sich 100.000 Euro Umsatz. Materialverbrauch folgt den benötigten Mengen; Personalaufwand berücksichtigt Eintrittstermine, Gehälter und Arbeitgeberanteile. So lässt sich später erkennen, ob eine Abweichung aus Absatz, Preis oder Kosten entsteht.
-
Working-Capital-Bestände ableiten. Verknüpfen Sie Rechnungen mit erwarteten Zahlungseingängen, Einkäufe mit Lieferantenzahlungen und Vorräte mit Verbrauch beziehungsweise Abgängen. Vereinfacht gilt: Forderungsendbestand = Anfangsforderungen + neue Rechnungen − Kundenzahlungen. Ausbuchungen oder Wertberichtigungen benötigen zusätzliche Bewegungen. Für saisonale Geschäfte sind konkrete Fälligkeiten aussagekräftiger als eine pauschale Forderungsquote.
-
Investitionen, Finanzierung und Steuern ergänzen. Planen Sie Aktivierung, Zahlungstermin und Abschreibung getrennt. Übernehmen Sie Kreditabrufe, Zinsen und Tilgungen aus den Vereinbarungen. Berücksichtigen Sie außerdem Umsatzsteuer, Vorsteuer, Ertragsteuern und tatsächliche Steuerzahlungen. Bei Vorsteuerabzugsberechtigung wird ein regulärer Einkauf netto als Aufwand oder Vermögen erfasst, während die Zahlung grundsätzlich den Bruttobetrag betrifft. Vergleichen Sie bei Finanzierungslücken die Finanzierungsmöglichkeiten für Unternehmen.
-
Teilrechnungen durch Formeln verknüpfen. Führen Sie das Ergebnis im Eigenkapital fort und leiten Sie Bankbestände aus der Zahlungsrechnung ab. Einlagen, Ausschüttungen und sonstige Eigenkapitalbewegungen müssen separat eingehen. Finanzierungsgrenzen bleiben sichtbar: Ein rechnerischer Fehlbetrag darf nicht automatisch als bereits zugesagter Kredit erscheinen.
-
Modell prüfen und freigeben. Kontrollieren Sie Rechenidentitäten, wirtschaftliche Annahmen und Finanzierungsspielraum. Lassen Sie beispielsweise ein Zahlungsziel verändern und verfolgen Sie Forderungsbestand und Bankentwicklung. Dokumentieren Sie anschließend Datenstand, Planversion, Verantwortliche und offene Annahmen.
Zusätzlich verlangt der Finanzierungsmix eine bewusste Entscheidung: Im Jahr 2024 entfielen 51 % des mittelständischen Investitionsfinanzierungsvolumens auf Eigenmittel und 32 % auf Bankkredite — Source: KfW-Mittelstandspanel, 2025. Diese Durchschnittswerte sind keine Zielquoten für Ihr Unternehmen. kfw.de
Gerade Eigenfinanzierung benötigt eine Zahlungsprüfung: Bilanzielles Eigenkapital entspricht keinem frei verfügbaren Bankguthaben. Wenn Sie Ihre Unternehmensfinanzierung strukturieren, sollten Laufzeiten und Tilgung zum geplanten Mittelrückfluss passen. Unterstützung beim Modellaufbau bietet die integrierte Unternehmensplanung und Forecast.
Wie funktionieren Szenarien und ein rollierender Forecast?
Szenarien zeigen, wie veränderte Annahmen Ergebnis, Bilanz und Zahlungsmittel beeinflussen. Beispielsweise führt ein späterer Zahlungseingang zu einem höheren Forderungsbestand und einem geringeren Bankbestand.
Ein rollierender Forecast aktualisiert die erwartete Geschäftsentwicklung anhand aktueller Ist-Daten und überarbeiteter Annahmen. Beispielsweise ersetzt der Monatsabschluss die bisherigen Planwerte des abgeschlossenen Monats; ein zusätzlicher Zukunftsmonat hält den Planungshorizont konstant.
Dabei beschreibt das Budget das beschlossene Zielbild, der Forecast die aktualisierte Erwartung. Liegt der Absatz hinter dem Budget, darf der Forecast diese Abweichung zeigen. Eine unverändert optimistische Erwartung nur zur Erhaltung des Budgetziels verschleiert möglichen Handlungsbedarf.
Für einen Stresstest verändern Sie zunächst einen klaren Treiber, etwa den Zahlungseingang eines Großkunden. Anschließend prüfen Sie weitere Auswirkungen: Zusätzlicher Kreditbedarf kann Zinsen erhöhen und das Ergebnis verschlechtern. Ein geringerer Absatz beeinflusst dagegen auch Umsatz, Materialverbrauch und Bestände.
Besonders bei Finanzierungen sollte das Stressszenario keine automatische Kreditzusage unterstellen: Im zweiten Quartal 2026 nahmen 40,5 % der kreditinteressierten Mittelständler ihre Banken als restriktiv wahr — Source: KfW-ifo-Kredithürde, 2026. Der Wert beschreibt wahrgenommene Restriktionen und keine Kreditablehnungsquote. KfW
Organisatorisch braucht jede Annahme einen Verantwortlichen und einen Aktualisierungsrhythmus. Der Vertrieb überprüft beispielsweise Auftragseingang und Absatz, das Finanzteam Zahlungseingänge und Finanzierung. So können Sie Reporting und Forecast verbessern und Bankgespräche mit nachvollziehbaren Planzahlen vorbereiten.
Wie prüft man, ob ein integriertes Finanzmodell korrekt rechnet?
Ein integriertes Finanzmodell rechnet konsistent, wenn sämtliche Bestände aus nachvollziehbaren Bewegungen entstehen und die Teilrechnungen miteinander übereinstimmen. Beispielsweise muss der Bankbestand der Planbilanz genau dem Endbestand der Zahlungsplanung entsprechen.
Zur technischen Prüfung gehören mindestens diese Kontrollen:
- Bilanz: Aktiva minus Passiva ergibt in jeder Periode null.
- Bestände: Anfangsbestand plus Zugänge minus Abgänge ergibt Endbestand.
- Zahlungsmittel: Anfangsbestand plus Einzahlungen minus Auszahlungen ergibt den Bankendbestand.
- Eigenkapital: Ergebnis, Einlagen und Ausschüttungen werden vollständig fortgeschrieben.
- Darlehen und Anlagen: Restschuld und Anlagenbuchwerte passen zu ihren Nebenrechnungen.
- Szenarien: Änderungen an Treibern erreichen alle betroffenen Teilpläne.
Daneben bleibt die wirtschaftliche Prüfung eigenständig: In der KfW-Unternehmensbefragung 2026 berichteten 31 % von einer gesunkenen Eigenkapitalquote und 25 % von einer verschlechterten Ratingnote in den vorangegangenen zwölf Monaten — Source: KfW-Unternehmensbefragung, 2026. Deshalb sollten Sie neben Rechenidentitäten auch Kapitalstruktur und Finanzierungsspielraum beobachten. kfw.de
Typische Modellfehler sind doppelt erfasste Investitionszahlungen, vergessene Tilgungen, zu frühe Kundenzahlungen und überschriebene Formeln. Eine ausgeglichene Bilanz beweist noch keine wirtschaftlich plausiblen Annahmen. Mit Finanzcontrolling und Kennzahlensteuerung verbinden Sie technische Prüfungen mit regelmäßiger Abweichungsanalyse.
Wie sieht ein vollständig gerechnetes Beispiel für integrierte Finanzplanung aus?
Ein vollständig gerechnetes Beispiel für integrierte Finanzplanung verbindet jeden Geschäftsvorfall mit Ergebnis, Zahlungsmitteln und Schlussbilanz. Das folgende fiktive Lernmodell zeigt einen Gewinn von 37.000 Euro bei einem Zahlungsmittelbestand von null Euro.
Zur Vereinfachung gelten alle Beträge in Tausend Euro für eine Planperiode. Steuern und Umsatzsteuer bleiben ausdrücklich unberücksichtigt. Die Anfangsbilanz besteht ausschließlich aus 50 Zahlungsmitteln und 50 Eigenkapital; weitere Anfangsbestände gibt es nicht.
Zusätzlich unterstellen wir: 100 Umsatz werden auf Ziel realisiert und zunächst nicht bezahlt. Operativer Aufwand von 60 wird vollständig verbraucht und sofort bezahlt; daraus bleiben weder Vorräte noch Lieferantenverbindlichkeiten. Eine aktivierte Investition von 24 wird bezahlt und innerhalb der Planperiode mit angenommenen 2 abgeschrieben.
Außerdem erhält das Unternehmen einen Kredit von 40, tilgt 5 und bezahlt Zinsen von 1. Weitere Einlagen, Ausschüttungen oder Geschäftsvorfälle fehlen. Die Abschreibung ist eine Modellannahme, keine allgemeine Abschreibungsregel.
| Teilrechnung | Herleitung in T€ | Ergebnis in T€ |
|---|---|---|
| Plan-GuV | 100 Umsatz − 60 operativer Aufwand − 2 Abschreibung − 1 Zinsen | 37 Gewinn |
| Liquiditätsplanung | 50 Anfangsbestand − 60 Aufwandzahlungen − 24 Investition + 40 Kredit − 5 Tilgung − 1 Zinsen | 0 Zahlungsmittel |
| Forderungen | 0 Anfangsbestand + 100 Rechnungen − 0 Kundenzahlungen | 100 |
| Anlagevermögen | 0 Anfangsbestand + 24 Investition − 2 Abschreibung | 22 |
| Kreditverbindlichkeiten | 0 Anfangsbestand + 40 Kredit − 5 Tilgung | 35 |
| Eigenkapital | 50 Anfangsbestand + 37 Gewinn | 87 |
Damit schließt auch die Planbilanz vollständig:
| Aktiva | T€ | Passiva | T€ |
|---|---|---|---|
| Zahlungsmittel | 0 | Kreditverbindlichkeiten | 35 |
| Forderungen | 100 | Eigenkapital | 87 |
| Anlagevermögen | 22 | ||
| Summe | 122 | Summe | 122 |
Zur Gegenprüfung ergibt die indirekte Überleitung 37 Gewinn + 2 Abschreibung − 100 Forderungsaufbau = −61 aus laufender Geschäftstätigkeit. Nach Investition von 24 und Netto-Kreditaufnahme von 35 beträgt die gesamte Zahlungsmittelveränderung minus 50. Die Zinszahlung bleibt in dieser internen Modellrechnung im laufenden Bereich; sie steckt bereits im Gewinn und wird nicht nochmals abgezogen.
Was verändert eine frühere Kundenzahlung im Beispiel?
Zum Vergleich zahlt der Kunde im günstigeren Szenario bereits 30 innerhalb der Planperiode. Dadurch steigen die Zahlungsmittel auf 30 und die Forderungen sinken auf 70; Gewinn und Bilanzsumme bleiben unverändert. Die Zahlungsannahme verändert also Liquidität und Vermögensstruktur, ohne zusätzlichen Umsatz zu erzeugen.
| Kennzahl in T€ | Ohne Kundenzahlung | Mit 30 Kundenzahlung |
|---|---|---|
| Gewinn | 37 | 37 |
| Zahlungsmittel | 0 | 30 |
| Forderungen | 100 | 70 |
| Bilanzsumme | 122 | 122 |
Allerdings beweist selbst ein nicht negativer Periodenendbestand keine durchgehende Zahlungsfähigkeit. Wird der Kredit erst nach fälligen Auszahlungen überwiesen, entsteht zwischenzeitlich eine Lücke. Genau dafür ergänzt eine engere Liquiditätsplanung für Unternehmen das integrierte Monatsmodell.
Für die Geschäftsführung folgt daraus eine konkrete Abwägung: Ein früherer Zahlungseingang schafft Spielraum für fällige Verpflichtungen, ohne das Periodenergebnis zu verbessern. Eine zusätzliche Kreditaufnahme würde ebenfalls Zahlungsmittel schaffen, zugleich aber Schulden und möglicherweise Zinsen erhöhen. Welche Maßnahme passt, zeigt der Vergleich von Zahlungszeitpunkt, Finanzierungskosten und vertraglicher Umsetzbarkeit im selben Modell.
Wann reicht Excel für integrierte Finanzplanung und wann lohnt sich Software?
Excel reicht für integrierte Finanzplanung aus, wenn das Modell überschaubar bleibt und Formeln, Datenstände und Änderungen zuverlässig kontrolliert werden. Beispielsweise kann ein Unternehmen mit wenigen Geschäftsfeldern und einer verantwortlichen Person zunächst ein transparentes Tabellenmodell aufbauen.
Alternativ lässt sich die Rechenlogik mit LibreOffice Calc als kostenloser Tabellenkalkulation umsetzen. Entscheidend ist die Trennung von Eingaben, Berechnungen und Auswertungen. Beide Werkzeuge unterstützen formelbasierte Berechnungen; eine fertige Datei ist dadurch allerdings noch kein geprüftes Finanzmodell. LibreOffice
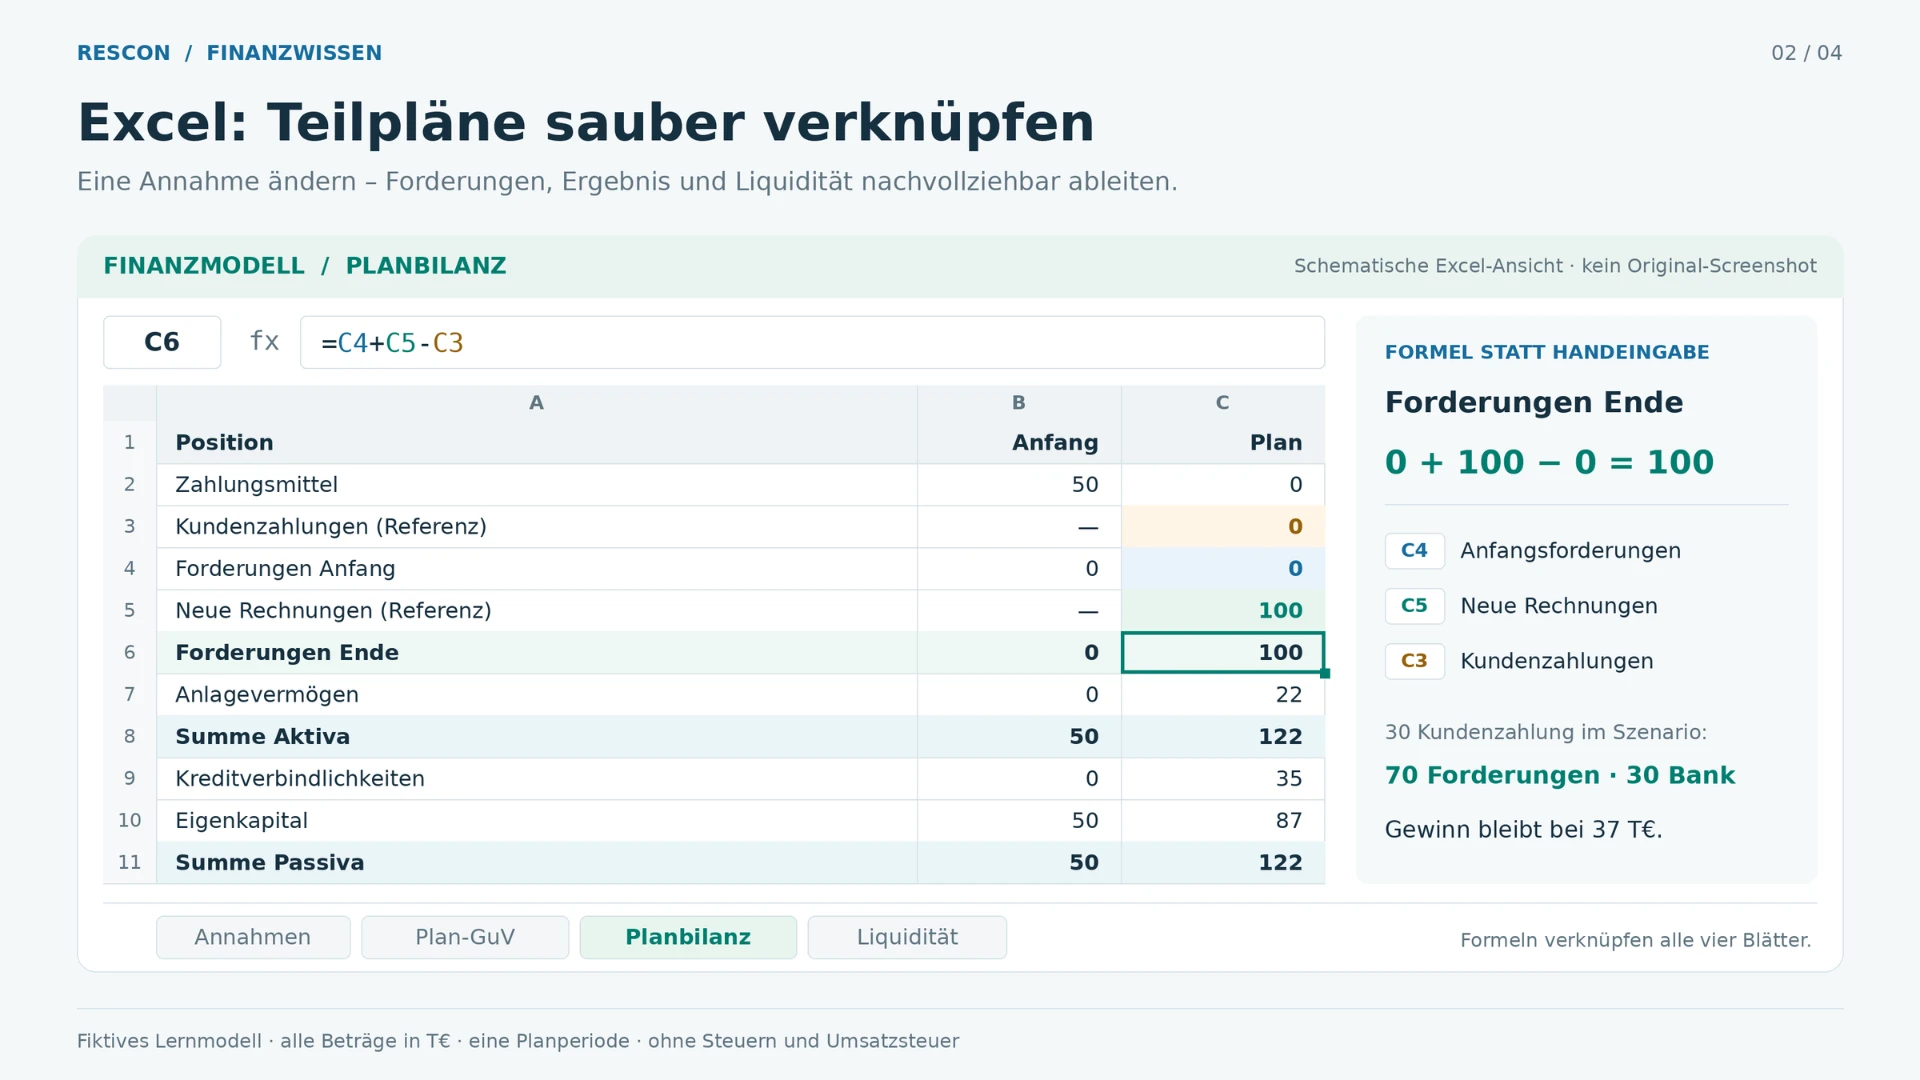 Erstellen Sie integrierte Finanzplanung in Excel mit verknüpften Teilrechnungen – Mit KI erstellt
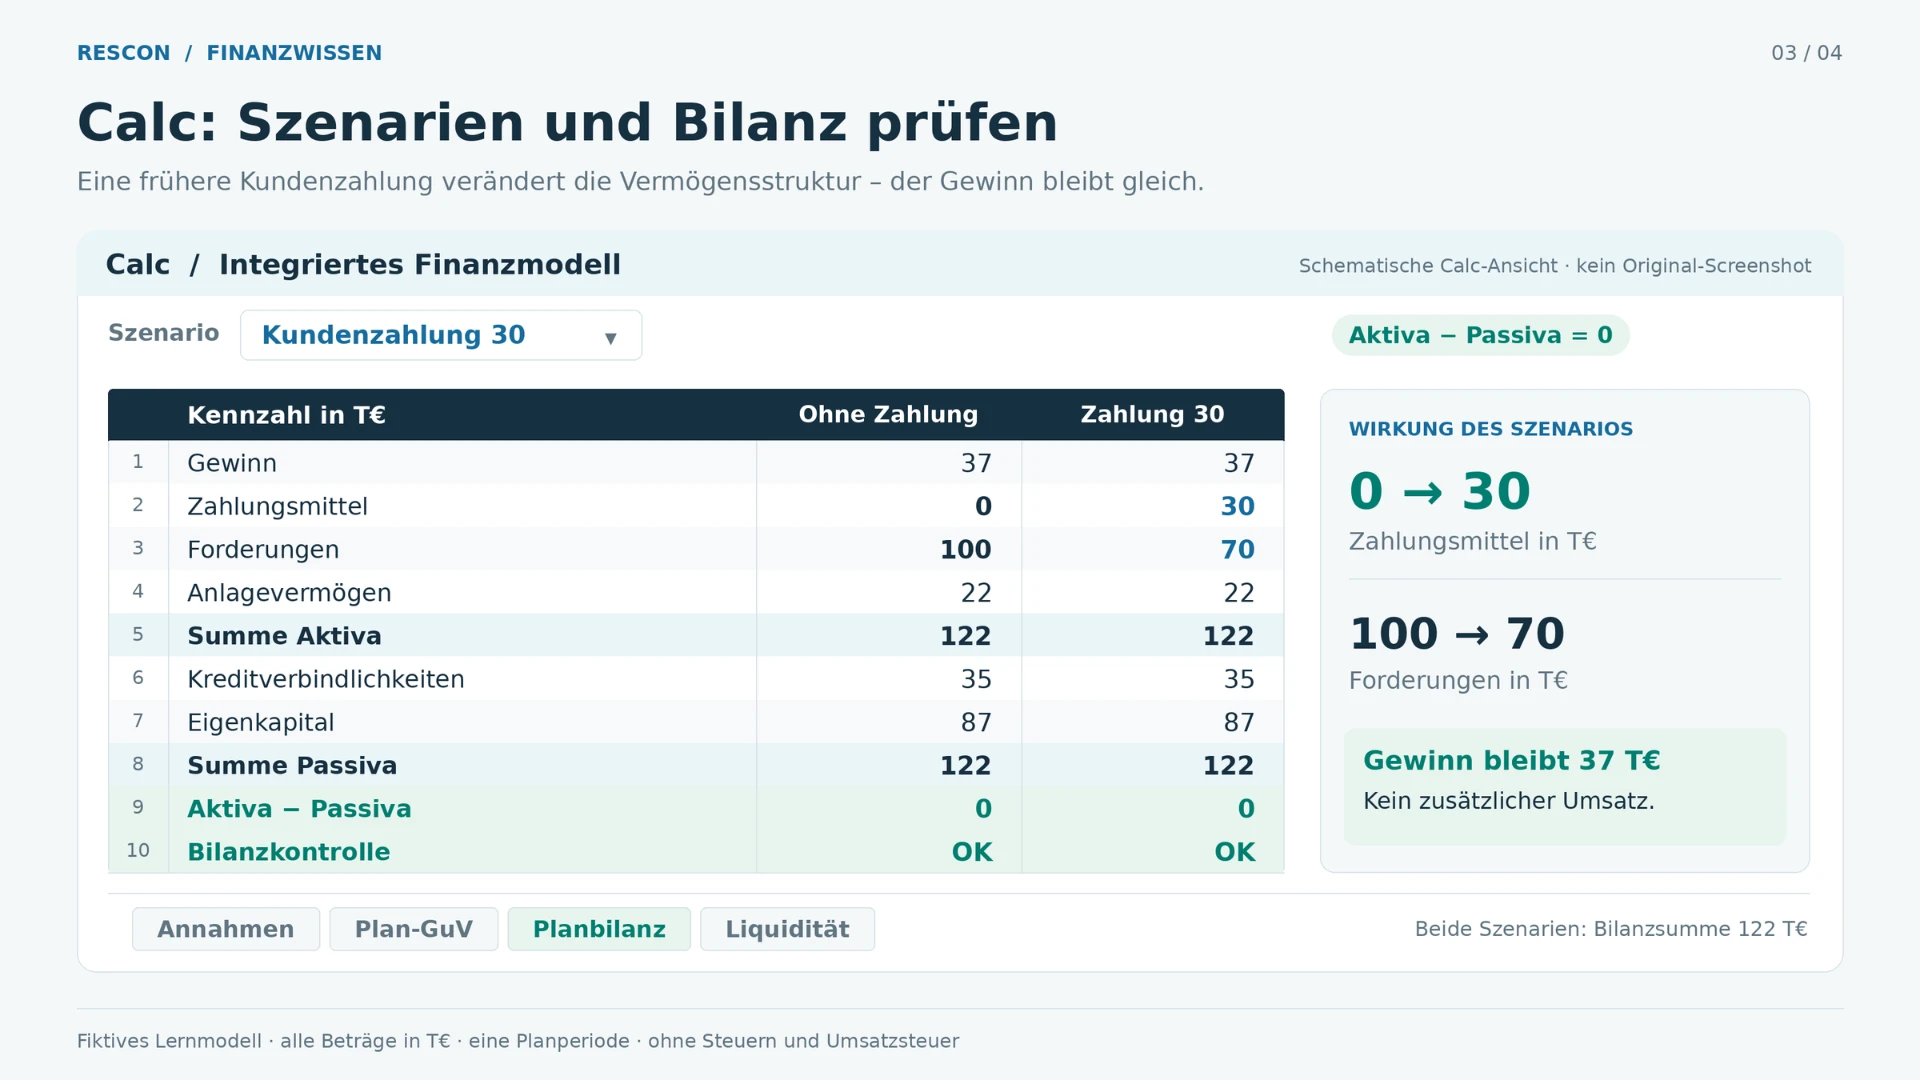 Prüfen Sie integrierte Finanzplanung in LibreOffice Calc anhand einer Bilanzkontrolle – Mit KI erstellt
Bei mehreren Gesellschaften, vielen Beteiligten oder häufigen Datenimporten steigt der Bedarf an zentraler Versionierung und Berechtigungen. Jedox ist ein Beispiel spezialisierter Software, die laut Anbieter GuV, Bilanz und Cashflow auf gemeinsamer Datenbasis verbindet sowie Planversionen und Workflows unterstützt. Prüfen Sie diese Funktionen anhand Ihres eigenen Planungsfalls. jedox.com
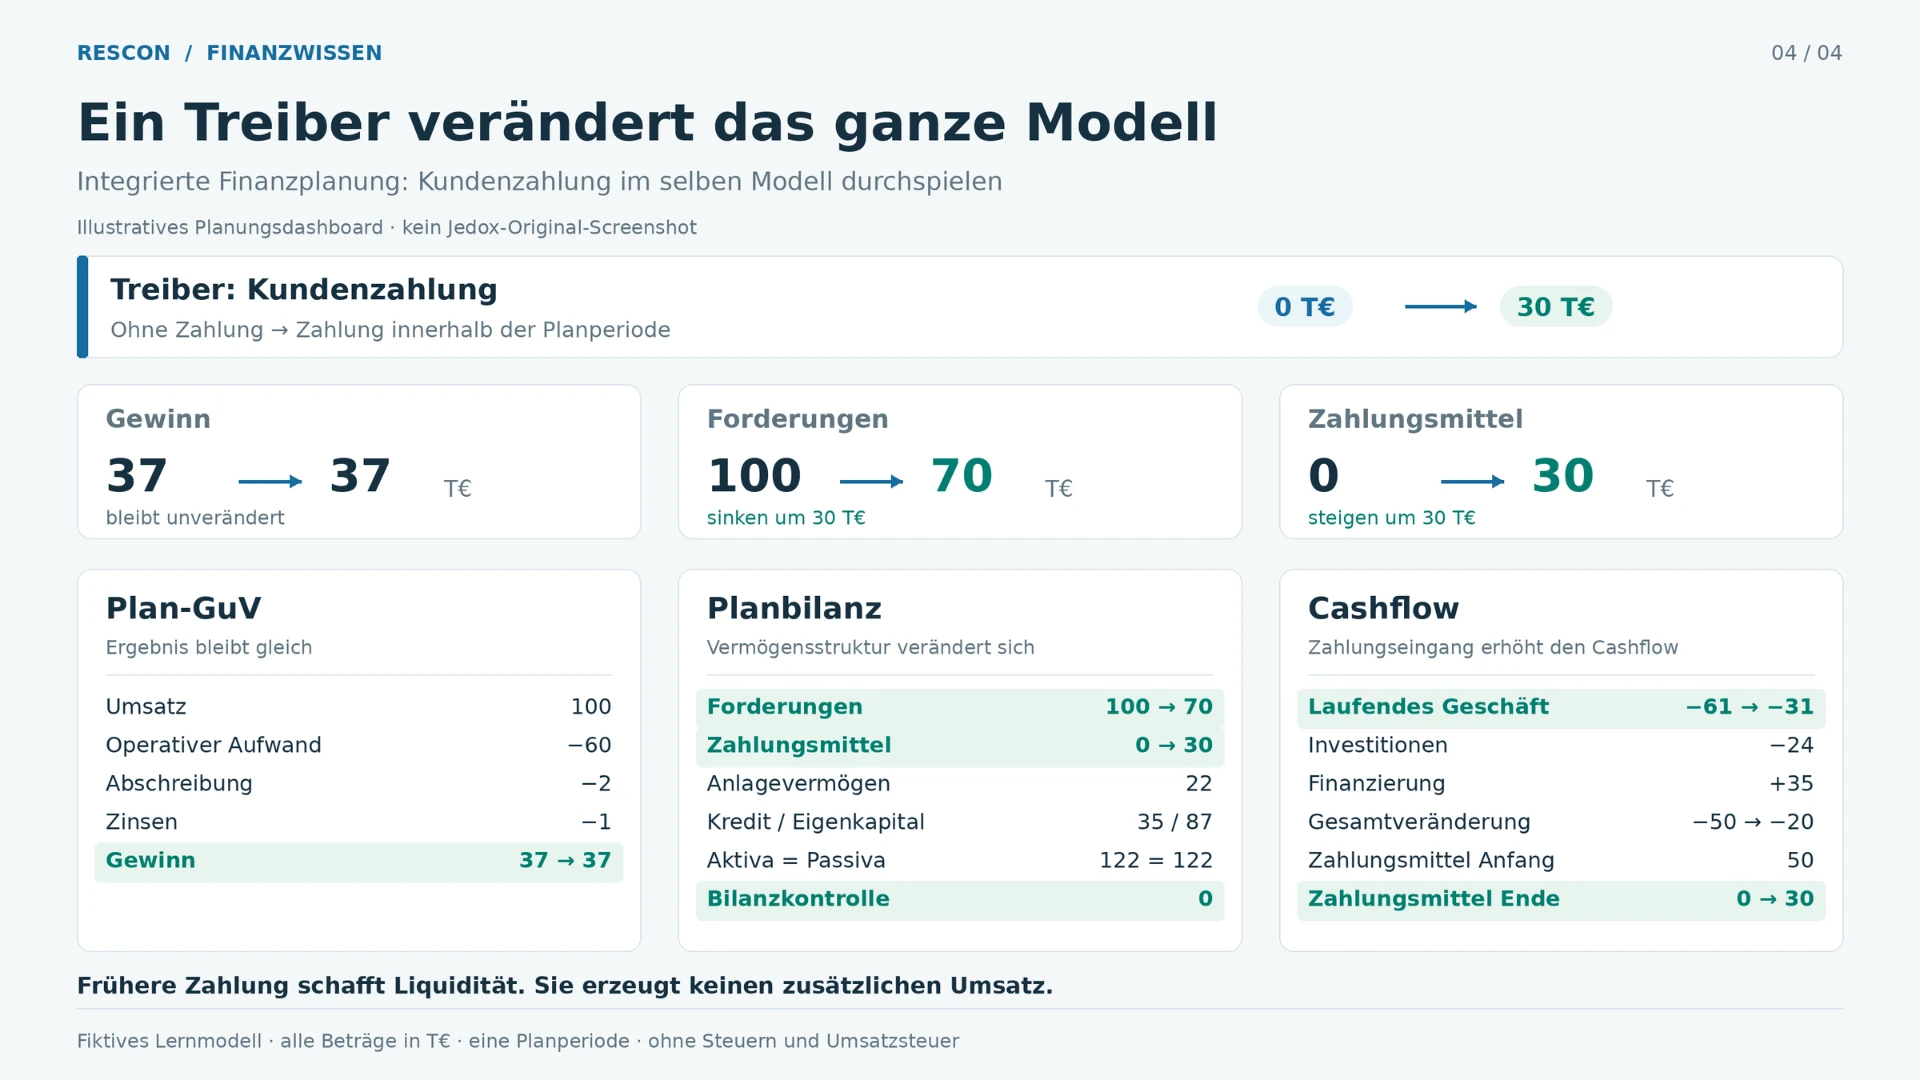 Vergleichen Sie integrierte Finanzplanung in Jedox anhand eines Zahlungsszenarios – Mit KI erstellt
Für die Werkzeugentscheidung hilft ein konkreter Anforderungstest:
| Kriterium | Tabellenmodell häufig ausreichend | Spezialisierte Software prüfen |
|---|---|---|
| Modellkomplexität | Wenige Einheiten und Treiber | Viele Gesellschaften, Währungen oder Teilmodelle |
| Zusammenarbeit | Kleine Zahl klarer Verantwortlicher | Viele Planungsverantwortliche und Freigaben |
| Datenanbindung | Kontrollierter manueller Import | Wiederkehrende automatisierte Datenflüsse |
| Nachvollziehbarkeit | Dokumentierte Formeln und Versionen | Detaillierte Rollen, Historien und Prüfpfade |
Vor einer Einführung sollten Sie deshalb dasselbe Geschäftsszenario in jedem Kandidaten durchspielen. Wenn Sie zusätzlich Aufbau und Pflege auslagern möchten, hilft der Vergleich, die Kosten eines externen CFO einzuschätzen. Software und fachliche Verantwortung bleiben getrennte Entscheidungen.
Wie starten Unternehmen mit ihrer integrierten Finanzplanung?
Der Einstieg in die integrierte Finanzplanung gelingt mit abgestimmten Anfangsbeständen, wenigen wesentlichen Treibern und einem überprüfbaren Basismodell. Beispielsweise können Sie zunächst einen Geschäftsbereich und einen kritischen Kundenzahlungstermin vollständig durchrechnen.
Für den ersten Arbeitszyklus empfiehlt sich diese Reihenfolge:
- Eine verantwortliche Person für Modell und Datenqualität benennen.
- Einen gemeinsamen Datenstichtag mit Buchhaltung und Fachbereichen vereinbaren.
- Anfangsbestände abstimmen und offene Differenzen klären.
- Die wichtigsten Absatz-, Kosten- und Zahlungstreiber dokumentieren.
- Ein Basisszenario mit vollständig verknüpften Teilrechnungen erstellen.
- Einen verspäteten Zahlungseingang oder eine zusätzliche Investition testen.
- Aktualisierungstermine, Modellkontrollen und Freigaben festlegen.
Bei steigender Komplexität sollten Zuständigkeiten mitwachsen. Wenn zusätzliche Standorte dieselben Vorräte oder Kreditlinien beanspruchen, hilft eine gemeinsame Sicht, Wachstum und Kapitalbindung zu steuern.
Bei fehlender interner Kapazität kann externe CFO-Unterstützung für die Finanzsteuerung den Aufbau und die laufende Pflege übernehmen. Für die erste Bestandsaufnahme können Sie Ihre Finanzsteuerung mit dem CFO-Check bewerten.
Wenn bereits ein Modell vorliegt, sollte die Prüfung an einer konkreten Entscheidung beginnen: Was passiert bei einer späteren Kundenzahlung mit Forderungen, Bankbestand und Finanzierungsbedarf? Sie können den Aufbau Ihrer Finanzplanung im Erstgespräch klären und die notwendigen nächsten Arbeitsschritte bestimmen.
Fazit: Wie verbessert integrierte Finanzplanung Ihre Entscheidungen?
Integrierte Finanzplanung verbessert die Entscheidungsgrundlage, indem sie operative Annahmen nachvollziehbar in Ergebnis, Bilanz und Liquidität übersetzt. Das Rechenbeispiel zeigt den Kern: Ein Unternehmen kann Gewinn erzielen und trotzdem seinen gesamten Zahlungsmittelpuffer verbrauchen.
Beginnen Sie deshalb mit einer abgestimmten Anfangsbilanz und Ihren wichtigsten Geschäftstreibern. Prüfen Sie anschließend eine Entscheidung vollständig durch alle drei Teilrechnungen. So erkennen Sie, ob eine Maßnahme rentabel erscheint, Kapital bindet und rechtzeitig finanziert werden muss.
Verfasser: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlicher Prüfer: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
KI-Transparenz: Dieser Beitrag wurde mit KI-Unterstützung erstellt. Quellen und Modellrechnungen wurden bei der Erstellung überprüft. Eine abgeschlossene menschliche Redaktion oder fachliche Freigabe wird nicht behauptet.
Stand: 20. Oktober 2026.