Zunächst wissen die meisten Unternehmer ungefähr, welche Umsätze und Kosten in den kommenden Monaten zu erwarten sind. Entscheidend für die Zahlungsfähigkeit ist jedoch nicht nur, wie viel Umsatz oder Gewinn entsteht, sondern wann Geld tatsächlich auf dem Konto eingeht und wieder abfließt. In diesem Leitfaden erfahren Sie, wie Liquiditätsplanung funktioniert, welche Zahlen Sie benötigen und wie Sie zukünftige Engpässe frühzeitig erkennen.
Key Takeaways
- Liquiditätsplanung zeigt, ob ein Unternehmen seine zukünftigen Zahlungsverpflichtungen mit vorhandenen und erwarteten Zahlungsmitteln erfüllen kann.
- Zahlungszeitpunkte sind entscheidend: Ein Umsatz verbessert die Liquidität erst dann, wenn der Kunde tatsächlich bezahlt.
- Rollierende Liquiditätsplanung wird regelmäßig aktualisiert und erweitert den betrachteten Zeitraum kontinuierlich um neue Wochen oder Monate.
- Szenarioplanungen zeigen, wie Umsatzrückgänge, verspätete Kundenzahlungen oder unerwartete Kosten den verfügbaren Zahlungsmittelbestand verändern.
- Soll-Ist-Vergleiche verbessern die Prognosequalität und machen falsche Annahmen frühzeitig sichtbar.
- Excel und Liquiditätssoftware eignen sich beide für die Planung; entscheidend sind Unternehmensgröße, Datenmenge, Komplexität und Automatisierungsbedarf.
- Früh erkannte Liquiditätslücken schaffen Handlungsspielraum für Forderungseinzug, Kostenmaßnahmen, Zahlungsvereinbarungen oder Finanzierung.
Was ist eine Liquiditätsplanung und wie funktioniert sie?
Liquiditätsplanung ist die systematische Prognose der zukünftigen Einzahlungen, Auszahlungen und verfügbaren Zahlungsmittel eines Unternehmens über einen definierten Zeitraum. Im Mittelpunkt steht die Frage, ob zu jedem relevanten Zeitpunkt genügend Geld verfügbar ist, um fällige Verpflichtungen zu erfüllen.
Dabei betrachtet ein Liquiditätsplan nicht primär Umsätze, Aufwendungen oder buchhalterische Ergebnisse. Er betrachtet tatsächliche Zahlungsströme. Eine Rechnung über 50.000 Euro kann beispielsweise bereits als Umsatz verbucht sein, obwohl der Kunde erst 60 Tage später zahlt.
Außerdem zeigt eine Liquiditätsplanung nicht nur, wie viel Geld ein Unternehmen voraussichtlich besitzt, sondern auch wann dieses Geld verfügbar sein wird. Genau dieser Zeitbezug macht sie zu einem zentralen Instrument des operativen Finanzmanagements.
Eine belastbare Liquiditätsplanung berücksichtigt nicht nur die Höhe von Einnahmen und Kosten, sondern insbesondere den tatsächlichen Zeitpunkt der jeweiligen Zahlung.
Weiterlesen: Unternehmensplanung & Forecast
Was ist der Unterschied zwischen Liquidität und Gewinn?
Zunächst bezeichnet Gewinn den wirtschaftlichen Erfolg einer Periode, während Liquidität beschreibt, welche Zahlungsmittel tatsächlich verfügbar sind. Ein profitables Unternehmen kann deshalb gleichzeitig einen Liquiditätsengpass haben.
Zum Beispiel verkauft ein Unternehmen im März Waren für 100.000 Euro und erzielt darauf rechnerisch 30.000 Euro Gewinn. Bezahlt der Kunde jedoch erst Ende Mai, während Löhne, Miete und Lieferanten bereits im April fällig werden, hilft der ausgewiesene März-Gewinn bei der April-Zahlung zunächst nicht.
Deshalb sollten Unternehmer Gewinn- und Liquiditätsrechnung nicht miteinander verwechseln. Gewinn beantwortet die Frage nach der Wirtschaftlichkeit; Liquidität beantwortet die Frage nach der Zahlungsfähigkeit.
Weiterlesen: Finanzcontrolling für den Mittelstand
Was ist der Unterschied zwischen Liquiditätsplanung und Cashflow-Planung?
Grundsätzlich überschneiden sich Liquiditätsplanung und Cashflow-Planung stark, werden in der Praxis aber häufig mit unterschiedlichen Schwerpunkten verwendet. Die Liquiditätsplanung konzentriert sich besonders auf den verfügbaren Zahlungsmittelbestand und konkrete Zahlungstermine, während Cashflow-Analysen auch aggregierte Mittelzuflüsse und Mittelabflüsse aus operativer Tätigkeit, Investitionen und Finanzierung untersuchen können.
Zum Beispiel kann ein monatlicher Cashflow insgesamt positiv sein, obwohl das Konto am 20. des Monats kurzzeitig unter die verfügbare Kreditlinie fällt. Eine detaillierte Liquiditätsplanung würde genau diesen Zeitpunkt sichtbar machen.
Deshalb eignet sich eine kurzfristige Liquiditätsplanung besonders für die operative Steuerung. Für Analysen zur langfristigen Mittelgenerierung ist eine breitere Cashflow-Betrachtung sinnvoll.
Weiterlesen: Finanzcontrolling und Cashflow-Steuerung
Wie berechnet man die verfügbare Liquidität?
Grundsätzlich erfolgt die Berechnung nach einer einfachen Logik:
Anfangsbestand + erwartete Einzahlungen − erwartete Auszahlungen = erwarteter Liquiditätsendbestand
Die Berechnung der geplanten Liquidität erfolgt grundsätzlich aus dem vorhandenen Anfangsbestand zuzüglich erwarteter Einzahlungen abzüglich erwarteter Auszahlungen.
Zum Beispiel startet ein Unternehmen mit 80.000 Euro auf seinen verfügbaren Bankkonten. Im nächsten Monat erwartet es 120.000 Euro Einzahlungen und 155.000 Euro Auszahlungen. Der geplante Endbestand beträgt somit:
80.000 € + 120.000 € − 155.000 € = 45.000 €
Anschließend werden die 45.000 Euro zum Anfangsbestand der nächsten Periode. Auf diese Weise entsteht eine fortlaufende Liquiditätsentwicklung.
Warum ist Liquiditätsplanung für Unternehmen wichtig?
Liquiditätsplanung ist wichtig, weil Unternehmen damit zukünftige Finanzierungslücken erkennen können, bevor fällige Zahlungen tatsächlich zu einem Problem werden. Je früher eine Lücke sichtbar wird, desto größer ist normalerweise der verfügbare Handlungsspielraum.
Aktuell unterstreichen auch die Insolvenzdaten die Bedeutung dieser Steuerung. Im Jahr 2025 registrierten die deutschen Amtsgerichte 24.064 beantragte Unternehmensinsolvenzen, 10,3 Prozent mehr als 2024; die angemeldeten Gläubigerforderungen beliefen sich auf rund 47,9 Milliarden Euro. — Source: Statistisches Bundesamt, 2026.
Zudem wurden im Juni 2026 allein 2.266 Unternehmensinsolvenzen registriert, 15,8 Prozent mehr als im Juni 2025. — Source: Statistisches Bundesamt, 2026.
Dabei beweist eine Insolvenzstatistik selbstverständlich nicht, dass fehlende Liquiditätsplanung die Ursache einzelner Fälle war. Sie zeigt jedoch, warum die frühzeitige Überwachung der Zahlungsfähigkeit für Geschäftsführungen kein Nebenthema sein sollte.
Warum können profitable Unternehmen trotzdem zahlungsunfähig werden?
Zunächst entsteht Zahlungsfähigkeit ausschließlich durch verfügbare Zahlungsmittel, nicht durch einen buchhalterischen Gewinn. Besonders gefährlich werden deshalb zeitliche Unterschiede zwischen Forderungen und Verbindlichkeiten.
Zum Beispiel kann ein wachsendes Unternehmen innerhalb weniger Monate seine Umsätze stark erhöhen und trotzdem zunehmend Liquidität benötigen. Neue Mitarbeiter müssen monatlich bezahlt, Waren vorfinanziert und Steuern abgeführt werden, während Kunden möglicherweise erst 30, 60 oder 90 Tage nach Rechnungsstellung zahlen.
Aktuelle Daten zeigen, wie relevant dieser Zeitversatz im B2B-Geschäft ist. Im ersten Halbjahr 2026 gewährten Lieferanten und Kreditgeber in Deutschland durchschnittlich 32,21 Tage Zahlungsziel. Die durchschnittliche gesamte Forderungslaufzeit lag bei 40,35 Tagen. — Source: Creditreform Zahlungsindikator Deutschland, 2026.
Deshalb sollte die erwartete Zahlung eines Kunden nicht automatisch auf das Rechnungsdatum gelegt werden. Für einen realistischen Liquiditätsplan ist der wahrscheinliche tatsächliche Zahlungseingang entscheidend.
Weiterlesen: Liquidität frühzeitig steuern
Wie erkennt man einen zukünftigen Liquiditätsengpass?
Grundsätzlich entsteht ein zukünftiger Liquiditätsengpass, sobald der prognostizierte Zahlungsmittelbestand unter den erforderlichen Mindestbestand oder eine verfügbare Finanzierungslinie fällt. Ein Liquiditätsengpass entsteht, wenn die verfügbaren Zahlungsmittel eines Unternehmens zu einem bestimmten Zeitpunkt nicht ausreichen, um fällige Zahlungsverpflichtungen zu erfüllen.
Zum Beispiel zeigt eine Planung für Kalenderwoche 42 einen verfügbaren Bestand von 25.000 Euro. Gleichzeitig sind Gehälter, Steuern und Lieferantenrechnungen über insgesamt 58.000 Euro fällig, während Kundenzahlungen erst in Kalenderwoche 43 erwartet werden. Die Planung macht damit bereits vorher eine Finanzierungslücke von 33.000 Euro sichtbar.
Zudem sollte zwischen einem internen Frühwarnwert und einer rechtlichen Beurteilung unterschieden werden. § 17 InsO definiert Zahlungsunfähigkeit als die Unfähigkeit, fällige Zahlungspflichten zu erfüllen; bei bestimmten Gesellschaften bestehen bei eingetretener Zahlungsunfähigkeit zudem insolvenzrechtliche Antragspflichten. Eine betriebliche Liquiditätsplanung ersetzt deshalb keine rechtliche Prüfung in einer Krisensituation.
Weiterlesen: Liquidität frühzeitig steuern
Welche Positionen gehören in eine Liquiditätsplanung?
In eine Liquiditätsplanung gehören sämtliche erwarteten zahlungswirksamen Einzahlungen und Auszahlungen im jeweils tatsächlichen Zahlungszeitraum. Nicht zahlungswirksame Buchungen wie reine Abschreibungen gehören dagegen nicht als Auszahlung in den kurzfristigen Liquiditätsplan.
Welche Einzahlungen gehören in einen Liquiditätsplan?
Zunächst bilden Kundenzahlungen bei den meisten Unternehmen die wichtigste Einzahlungsposition. Planen Sie hierbei nicht ausschließlich auf Basis ausgestellter Rechnungen, sondern berücksichtigen Sie Zahlungsziele, historische Zahlungsmuster und bekannte Verzögerungen.
Typische Einzahlungen sind:
- Kundenzahlungen aus offenen und zukünftigen Rechnungen
- Anzahlungen und Vorauszahlungen
- Kredit- und Darlehensauszahlungen
- Gesellschaftereinlagen
- Steuererstattungen
- Fördermittel
- Versicherungsleistungen
- Erlöse aus Anlagen- oder Vermögensverkäufen
- sonstige zahlungswirksame Einnahmen
Aktuelle Creditreform-Daten verdeutlichen, warum Kundenzahlungen differenziert prognostiziert werden sollten. Kleine Unternehmen zahlten überfällige Rechnungen im ersten Halbjahr 2026 durchschnittlich 10,52 Tage verspätet, mittlere Unternehmen 10,66 Tage, Großunternehmen dagegen 6,71 Tage. — Source: Creditreform, 2026.
Deshalb kann eine einfache Annahme wie „jede Rechnung wird nach exakt 30 Tagen bezahlt“ eine Planung erheblich verzerren.
Welche Auszahlungen gehören in einen Liquiditätsplan?
Grundsätzlich müssen alle voraussichtlichen tatsächlichen Geldabflüsse berücksichtigt werden. Besonders wichtig sind wiederkehrende Verpflichtungen und unregelmäßige größere Zahlungen.
Typische Auszahlungen sind:
- Löhne und Gehälter
- Sozialversicherungsbeiträge
- Lieferantenrechnungen
- Mieten und Leasingraten
- Versicherungen
- Steuern
- Tilgungen und Zinsen
- Investitionen
- Software- und Lizenzkosten
- Energie- und Betriebskosten
- Marketing- und Vertriebsausgaben
- Ausschüttungen
- sonstige Zahlungsverpflichtungen
Dabei sollten variable Kosten mit den erwarteten Geschäftsaktivitäten verknüpft werden. Steigt beispielsweise der geplante Umsatz um 25 Prozent und müssen dafür zusätzliche Waren eingekauft werden, darf der Liquiditätsplan nicht ausschließlich den höheren Zahlungseingang berücksichtigen.
Weiterlesen: Unternehmensplanung & Forecast
Wie erstellt man eine Liquiditätsplanung Schritt für Schritt?
Eine Liquiditätsplanung wird erstellt, indem der aktuelle Zahlungsmittelbestand erfasst, zukünftige Ein- und Auszahlungen nach ihrem erwarteten Zahlungsdatum geplant und daraus die Entwicklung des verfügbaren Geldbestands berechnet wird.
1. Planungshorizont und Zeitraster festlegen
Zunächst bestimmen Sie, wie weit der Plan reichen soll. Für eine operative Steuerung eignet sich häufig eine wöchentliche Planung über mehrere Wochen, während eine zusätzliche Monatsplanung einen längeren strategischen Horizont abdecken kann.
Zum Beispiel kann ein Unternehmen parallel eine detaillierte 13-Wochen-Liquiditätsplanung und eine gröbere monatliche Planung über zwölf bis 24 Monate verwenden.
2. Tatsächlichen Anfangsbestand erfassen
Anschließend erfassen Sie sämtliche unmittelbar verfügbaren Zahlungsmittel. Dazu gehören normalerweise Bankguthaben und Kassenbestände sowie – separat ausgewiesen – tatsächlich verfügbare Kreditlinien.
Dabei sollte der Ausgangswert mit den realen Kontoständen abgestimmt sein. Ein Buchhaltungssaldo kann beispielsweise von der tatsächlich verfügbaren Bankliquidität abweichen, wenn Zahlungen noch nicht gebucht oder Valutadaten unterschiedlich sind.
3. Erwartete Zahlungseingänge prognostizieren
Danach planen Sie Forderungen anhand ihres wahrscheinlichen Zahlungstermins. Verwenden Sie dabei offene Posten, vereinbarte Zahlungsziele und Erfahrungswerte zum tatsächlichen Zahlungsverhalten Ihrer Kunden.
Zum Beispiel sollte ein Kunde, der Rechnungen historisch durchschnittlich 15 Tage nach Fälligkeit bezahlt, nicht mit dem offiziellen Fälligkeitstag eingeplant werden.
Weiterlesen: Liquidität frühzeitig steuern
4. Alle erwarteten Auszahlungen erfassen
Als Nächstes werden fällige Zahlungsverpflichtungen nach ihrem tatsächlichen Termin eingeordnet. Fixkosten lassen sich meist relativ präzise vorhersagen, während variable Kosten über operative Annahmen geschätzt werden müssen.
Beispielsweise können monatliche Gehälter exakt terminiert werden. Materialeinkäufe hängen dagegen möglicherweise von Auftragseingängen oder Produktionsplänen ab.
5. Liquiditätsentwicklung berechnen
Anschließend berechnen Sie für jede Periode:
Anfangsliquidität + Einzahlungen − Auszahlungen = Endliquidität
Zum Beispiel könnte eine vereinfachte Vier-Wochen-Planung so aussehen:
| Position | Woche 1 | Woche 2 | Woche 3 | Woche 4 |
|---|---|---|---|---|
| Anfangsbestand | 80.000 € | 70.000 € | 55.000 € | 26.000 € |
| Einzahlungen | 35.000 € | 50.000 € | 28.000 € | 72.000 € |
| Auszahlungen | 45.000 € | 65.000 € | 57.000 € | 48.000 € |
| Endbestand | 70.000 € | 55.000 € | 26.000 € | 50.000 € |
Dabei zeigt Woche 3 den niedrigsten Bestand. Genau dieser Liquiditätstiefpunkt ist häufig wichtiger als der Endbestand eines Monats oder Quartals.
Weiterlesen: Unternehmensfinanzierung
6. Best-, Base- und Worst-Case-Szenarien modellieren
Danach sollten Sie zentrale Unsicherheiten in Szenarien übersetzen. Ein gutes Modell verändert nicht wahllos alle Werte, sondern konzentriert sich auf die wichtigsten Liquiditätstreiber.
Zum Beispiel könnte ein Worst Case unterstellen:
- 15 Prozent weniger Umsatz,
- Kundenzahlungen durchschnittlich zwei Wochen später,
- zehn Prozent höhere Materialkosten,
- eine unerwartete Reparatur von 25.000 Euro.
Dadurch erkennen Sie nicht nur, ob eine Liquiditätslücke entstehen könnte, sondern auch, unter welchen Annahmen sie entsteht.
Weiterlesen: Liquiditätsplanung und Working Capital
7. Plan und Realität regelmäßig vergleichen
Schließlich muss der Liquiditätsplan laufend mit den tatsächlichen Zahlungen abgeglichen werden. Ohne diesen Soll-Ist-Vergleich bleiben systematische Prognosefehler unsichtbar.
Zum Beispiel erwarten Sie 100.000 Euro Kundeneingänge, tatsächlich gehen nur 82.000 Euro ein. Statt lediglich die Differenz von 18.000 Euro zu dokumentieren, sollten Sie analysieren, welcher Kunde später gezahlt hat und ob diese Verzögerung künftig erneut berücksichtigt werden muss.
Weiterlesen: Finanzcontrolling & Abweichungsanalyse
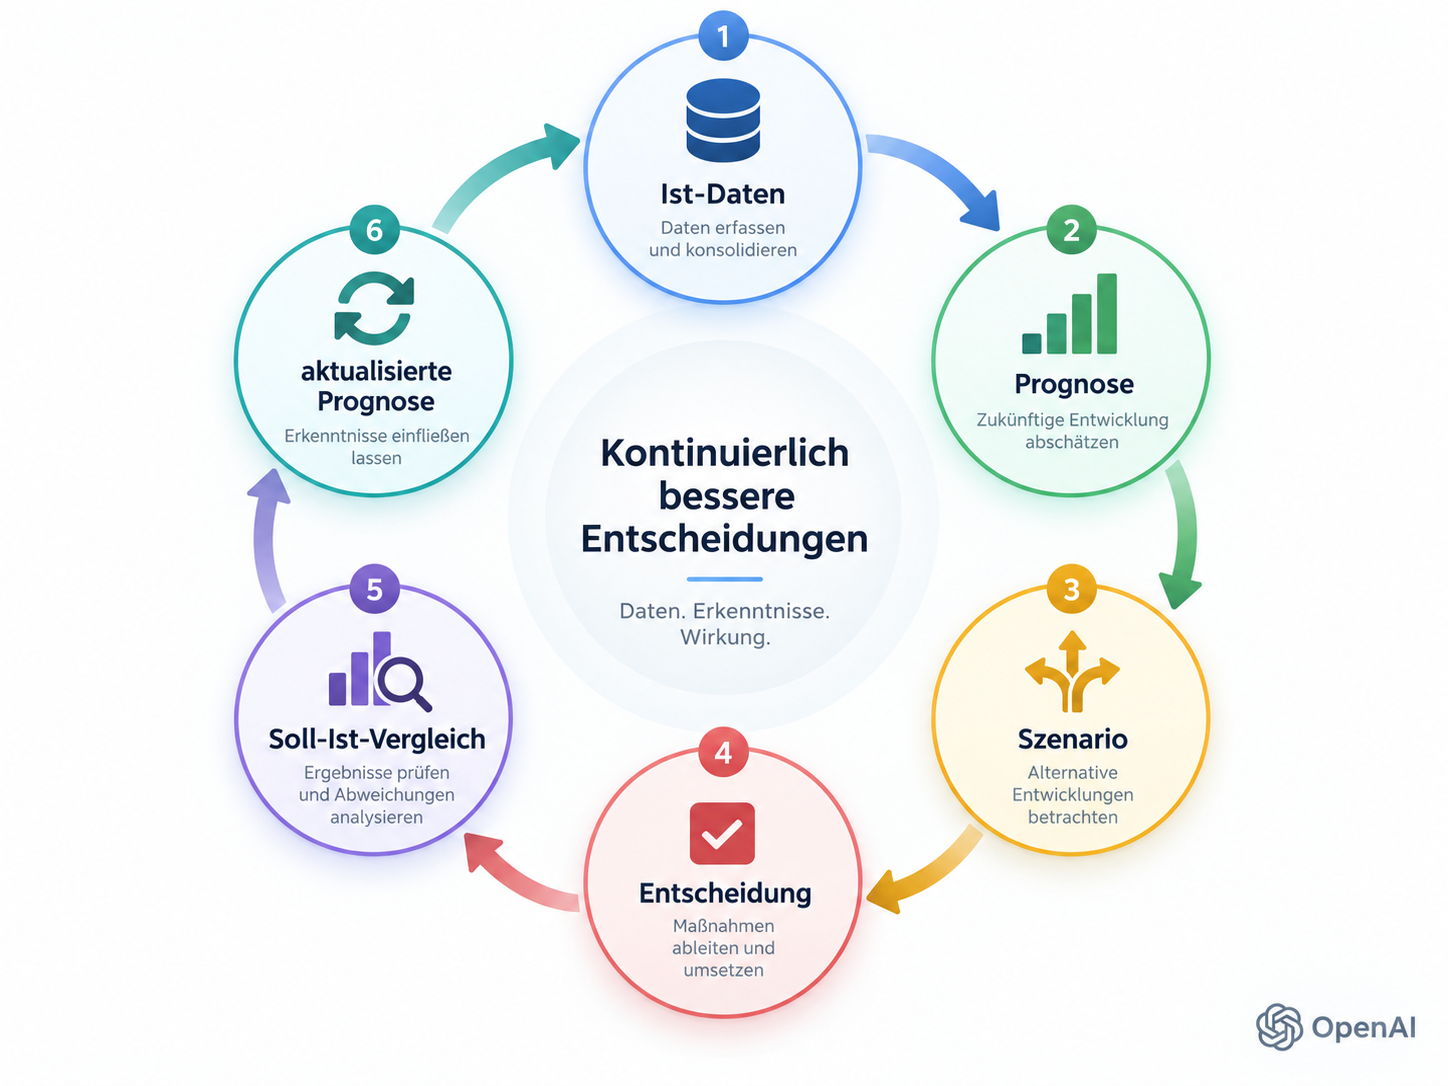 Liquiditätsplanung als rollierenden Steuerungskreislauf visualisieren
Welcher Zeitraum eignet sich für eine Liquiditätsplanung?
Der geeignete Zeitraum einer Liquiditätsplanung hängt davon ab, welche Entscheidung getroffen werden soll; operative Liquidität sollte detailliert kurzfristig und strategische Zahlungsfähigkeit zusätzlich über einen längeren Zeitraum geplant werden.
Kurzfristige, mittelfristige und langfristige Liquiditätsplanung
Zunächst konzentriert sich eine kurzfristige Liquiditätsplanung auf die nächsten Tage oder Wochen. Sie eignet sich besonders zur Steuerung konkreter Zahlungseingänge, Lieferantenrechnungen, Gehälter und Steuerzahlungen.
Daneben betrachtet eine mittelfristige Planung typischerweise mehrere Monate. Sie unterstützt beispielsweise Entscheidungen über Investitionen, Personalaufbau oder saisonale Finanzierung.
Schließlich kann eine langfristigere Finanz- und Liquiditätsprognose über zwölf Monate hinaus zeigen, welche strukturellen Finanzierungsbedarfe entstehen. Für die rechtliche Beurteilung einer drohenden Zahlungsunfähigkeit sieht § 18 InsO beispielsweise in aller Regel einen Prognosezeitraum von 24 Monaten vor.
Weiterlesen: Unternehmensplanung & Forecast
Was ist eine rollierende Liquiditätsplanung?
Eine rollierende Liquiditätsplanung wird regelmäßig aktualisiert, indem neue Ist-Daten übernommen und zusätzliche zukünftige Planungsperioden ergänzt werden.
Zum Beispiel aktualisiert ein Unternehmen seine 13-Wochen-Planung jeden Montag. Die abgeschlossene vergangene Woche wird durch Ist-Werte ersetzt und am Ende des Modells wird eine neue dreizehnte Woche ergänzt.
Dadurch bleibt der Planungshorizont konstant. Gleichzeitig lernt das Modell aus tatsächlichen Abweichungen.
Eine statische Jahresplanung wird dagegen schnell veraltet, wenn Kunden später zahlen, Preise steigen oder ein Auftrag verschoben wird. Rollierende Planung verbindet Prognose und laufende Unternehmenssteuerung.
Wie funktioniert eine 13-Wochen-Liquiditätsplanung?
Eine 13-Wochen-Liquiditätsplanung ist eine wöchentlich gegliederte, rollierende Vorschau der erwarteten Ein- und Auszahlungen über ungefähr ein Quartal. Sie ist besonders nützlich, wenn Unternehmen ihre kurzfristige Zahlungsfähigkeit detailliert überwachen müssen.
Dabei liegt ihr Vorteil in der Kombination aus überschaubarem Prognosezeitraum und hoher zeitlicher Auflösung. Deloitte beschreibt 13-Wochen-Cashflow-Prognosen als Instrument zur kurzfristigen Liquiditätsüberwachung und zur Kommunikation mit Banken und anderen Stakeholdern.
Zum Beispiel kann eine Monatsplanung zeigen, dass der Juni mit 40.000 Euro positiver Liquidität endet. Eine Wochenplanung kann gleichzeitig sichtbar machen, dass das Konto Mitte Juni vor dem Eingang einer großen Kundenforderung vorübergehend ins Minus fällt.
Deshalb ist die 13-Wochen-Planung besonders wertvoll bei knapper Liquidität, Restrukturierungen, stark schwankenden Zahlungsströmen oder engem Working Capital.
Ist Excel oder eine Software besser für die Liquiditätsplanung?
Excel eignet sich für überschaubare und relativ einfache Liquiditätsmodelle, während spezialisierte Software bei steigender Datenmenge, mehreren Konten, häufigen Aktualisierungen und komplexen Szenarien Vorteile bietet.
Dabei ist nicht die Technologie selbst entscheidend. Entscheidend ist, wie zuverlässig, aktuell und nachvollziehbar die Planung betrieben werden kann.
Wann reicht eine Liquiditätsplanung mit Excel aus?
Zunächst kann Excel sehr gut funktionieren, wenn ein Unternehmen wenige Bankkonten, eine überschaubare Anzahl von Zahlungspositionen und relativ einfache Geschäftsprozesse besitzt.
Vorteile sind:
- flexible Modellierung,
- geringe Einstiegshürde,
- individuelle Szenarien,
- transparente Formeln,
- schnelle Anpassungen.
Gleichzeitig steigt mit zunehmender Komplexität das Risiko manueller Fehler. Werden Bankstände, offene Forderungen, Verbindlichkeiten und Planwerte regelmäßig per Copy-and-Paste aktualisiert, entsteht außerdem erheblicher Pflegeaufwand.
Weiterlesen: Liquiditätsplanung bei RESCON
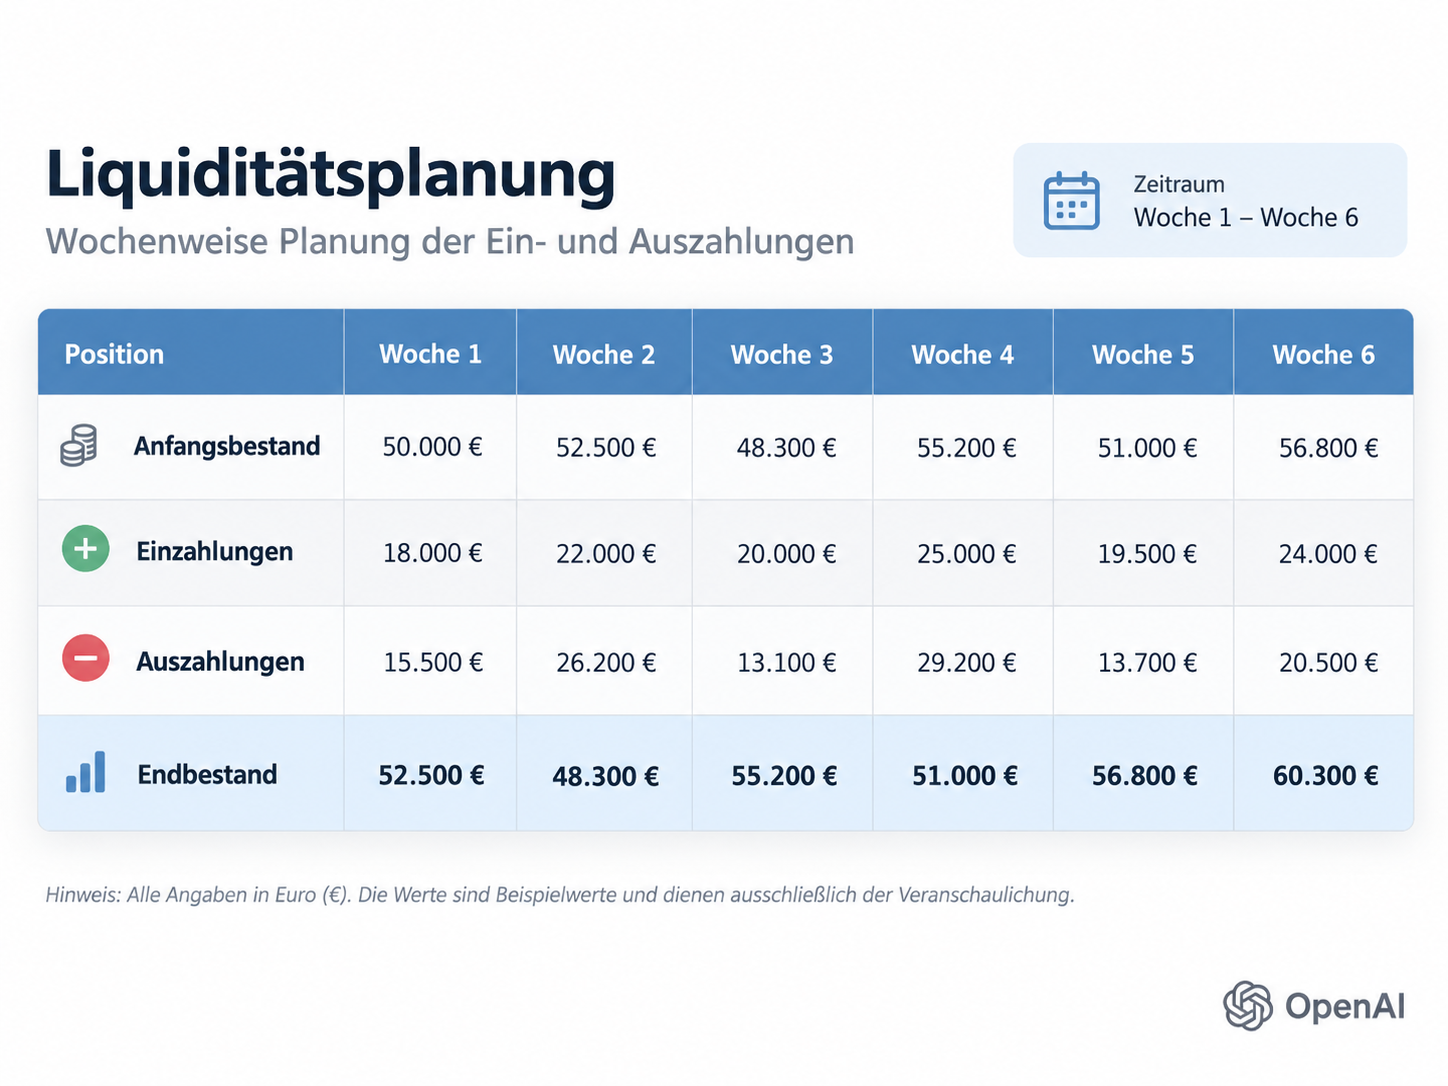 Liquiditätsplanung mit Excel erstellen
Daneben kann für einfache Modelle auch eine cloudbasierte Tabellenkalkulation eingesetzt werden. Der Vorteil besteht vor allem darin, dass mehrere Verantwortliche gemeinsam auf dieselbe Version zugreifen können.
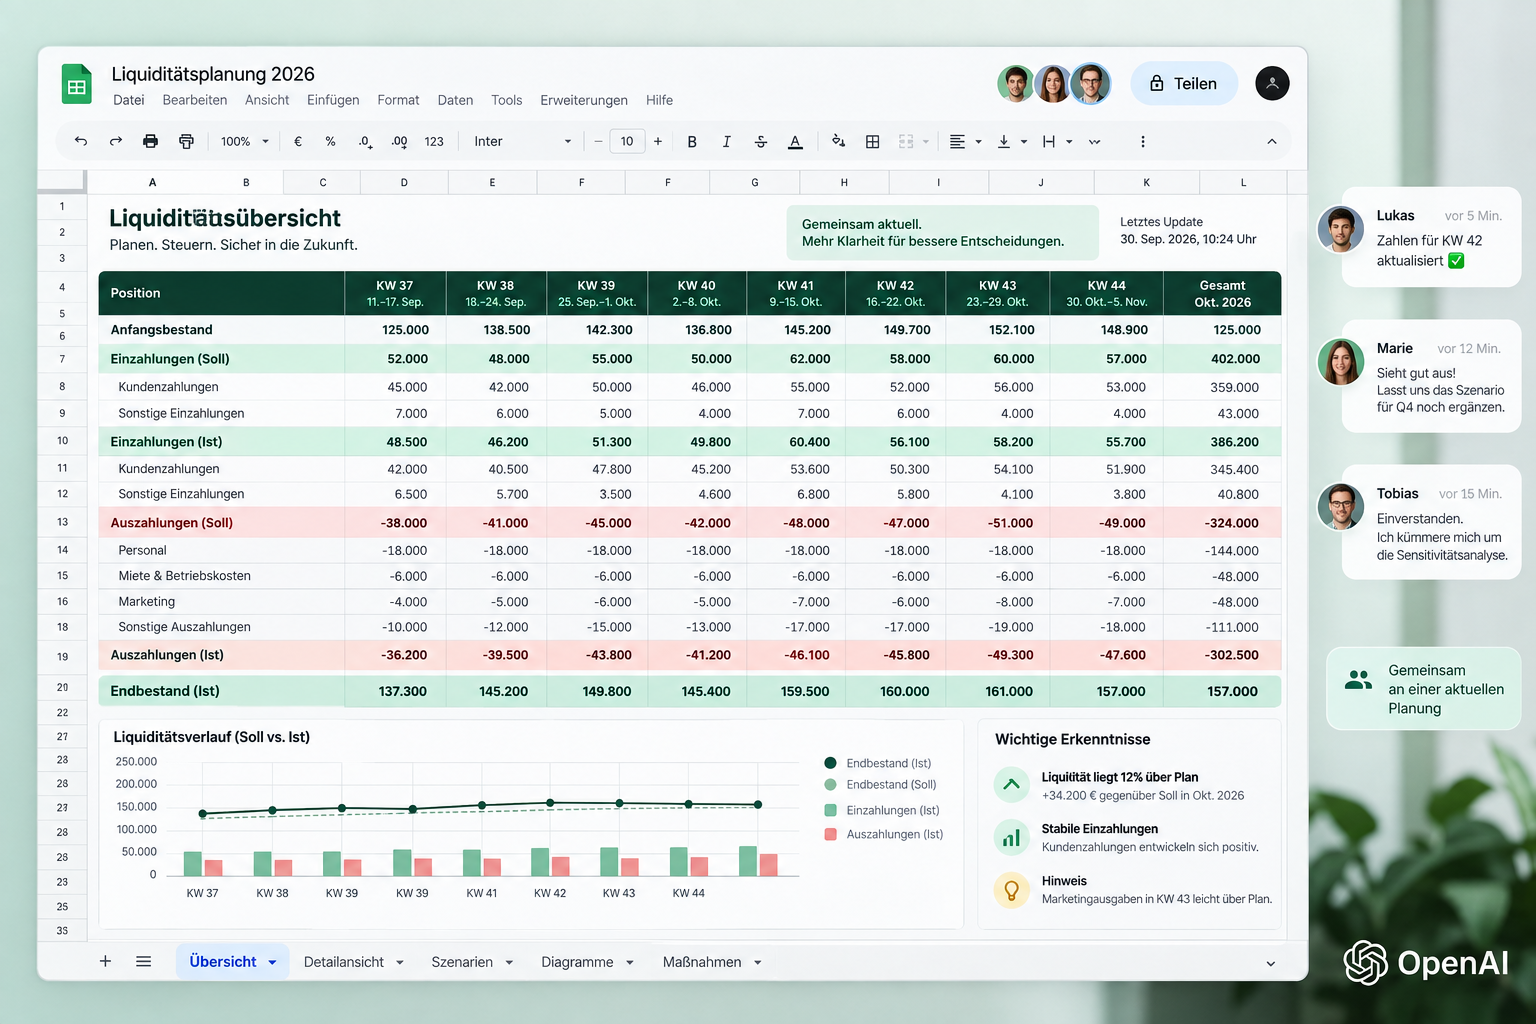 Liquiditätsplanung in Google Sheets aktualisieren
Wann lohnt sich spezialisierte Liquiditätssoftware?
Grundsätzlich wird spezialisierte Software interessant, wenn Datenbeschaffung und Aktualisierung mehr Arbeit verursachen als die eigentliche Analyse. Moderne Systeme können beispielsweise Bankkonten, Buchhaltung oder ERP-Daten anbinden und Planwerte automatisch aktualisieren.
Typische Vorteile sind:
- automatische Datenintegration,
- konsolidierte Bankkonten,
- offene-Posten-Importe,
- wiederkehrende Zahlungslogiken,
- automatische Soll-Ist-Vergleiche,
- Szenarioplanung,
- Dashboards und Warnmeldungen,
- Rollen- und Zugriffsrechte.
Dabei kann Automatisierung besonders relevant werden, wenn Finanzierungsspielräume enger sind. In der KfW-Unternehmensbefragung 2026 bewerteten nur noch 24 Prozent der befragten Unternehmen den Kreditzugang als leicht; 26 Prozent bezeichneten ihn als schwierig. — Source: KfW Research, 2026.
Zudem führten 45 Prozent der Unternehmen in den zwölf Monaten vor der Befragung Kreditverhandlungen. Bei kurzfristigen Krediten kam es bei 23,4 Prozent der Verhandlungen zu keinem Abschluss. — Source: KfW Research, 2026.
Deshalb ist es riskant, Finanzierung erst dann zu organisieren, wenn das Konto bereits knapp wird. Eine belastbare Prognose verschafft mehr Vorlauf für Gespräche mit Banken, Gesellschaftern oder anderen Kapitalgebern.
Weiterlesen: Finanzcontrolling & Automatisierung
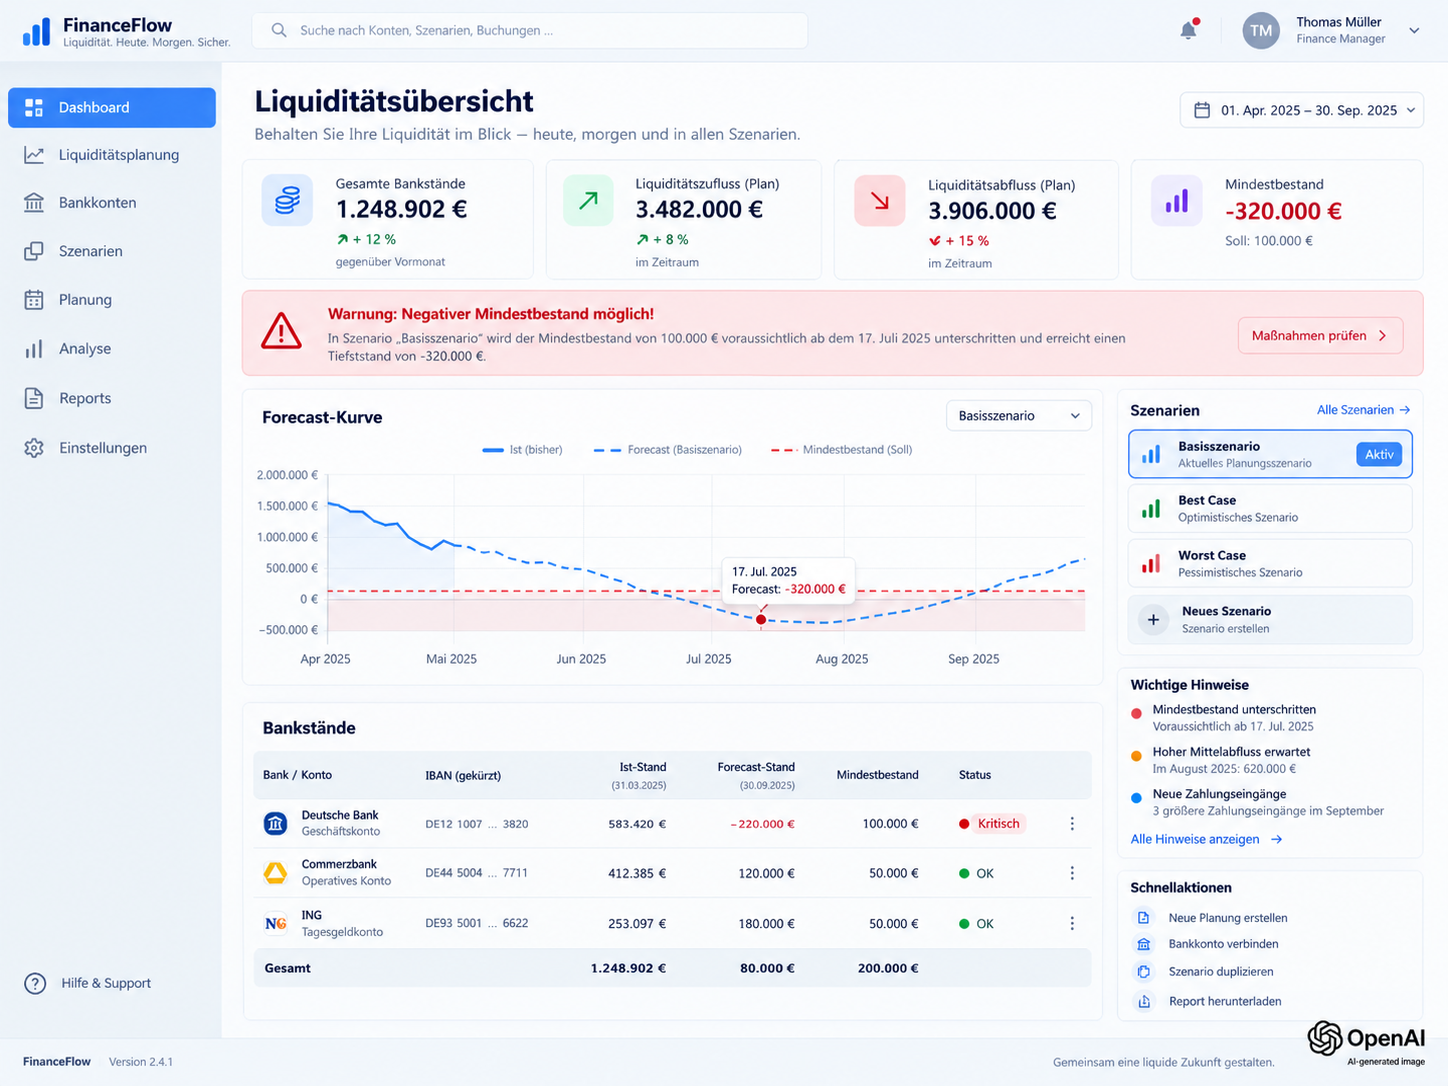 Liquiditätsplanung in Software automatisieren
Was sind die nächsten Schritte für eine zuverlässige Liquiditätssteuerung?
Zuverlässige Liquiditätssteuerung entsteht durch klare Verantwortlichkeiten, regelmäßige Aktualisierung, Soll-Ist-Analysen, Szenarien und konkrete Maßnahmen für mögliche Finanzierungslücken.
Zunächst sollte eine Person eindeutig für die Pflege und Freigabe der Planung verantwortlich sein. In kleineren Unternehmen kann dies der Geschäftsführer oder die Buchhaltung sein; bei größeren Unternehmen liegt die Verantwortung häufig bei Finance oder Controlling.
Danach sollte ein fester Rhythmus etabliert werden. Bei stabiler Liquidität kann eine monatliche Aktualisierung ausreichend sein. Bei höherer Unsicherheit ist eine wöchentliche Aktualisierung wesentlich sinnvoller.
Außerdem sollten Unternehmen ihre Prognosequalität messen. Wiederkehrende Abweichungen bei Kundenzahlungen, Umsatzannahmen oder Ausgaben müssen künftig in den Planungsannahmen berücksichtigt werden.
Weiterlesen: Finanzcontrolling & Kennzahlen
Dabei zeigen aktuelle Unternehmensdaten, warum Finanzreserven und Planung gemeinsam betrachtet werden sollten. Das KfW-Mittelstandspanel 2025 ermittelte für 2024 eine durchschnittliche Eigenkapitalquote von 30,7 Prozent im deutschen Mittelstand; gleichzeitig hatten 28,4 Prozent der Unternehmen weniger als zehn Prozent Eigenkapitalquote und sechs Prozent eine negative Eigenkapitalquote. — Source: KfW Research, 2025.
Zudem meldeten in der KfW-Unternehmensbefragung im Frühjahr 2026 rund 31 Prozent der Unternehmen einen Rückgang ihrer Eigenkapitalquote innerhalb der vorherigen zwölf Monate. — Source: KfW Research, 2026.
Darüber hinaus gaben 46 Prozent der befragten Unternehmen an, dass ihre Nachfrage in den vorherigen zwölf Monaten gesunken sei; lediglich 20 Prozent meldeten einen Anstieg. — Source: KfW Research, 2026.
Deshalb sollte ein belastbarer Liquiditätsprozess mindestens fünf feste Regeln enthalten:
- Liquiditätsminimum definieren: Legen Sie fest, welcher Kontostand oder welcher Finanzierungspuffer nicht unterschritten werden soll.
- Wöchentlich oder monatlich aktualisieren: Die Frequenz richtet sich nach der aktuellen Risikosituation.
- Abweichungen erklären: Nicht nur Zahlen ersetzen, sondern Ursachen verstehen.
- Worst-Case-Szenario pflegen: Verspätete Zahlungen, Umsatzrückgänge und Kostensteigerungen aktiv simulieren.
- Maßnahmen vorab festlegen: Definieren Sie, welche Schritte bei bestimmten Schwellenwerten ausgelöst werden.
Zum Beispiel kann eine interne Regel lauten: Fällt der prognostizierte Mindestbestand innerhalb der kommenden acht Wochen unter 100.000 Euro, werden Investitionen überprüft, überfällige Forderungen priorisiert und Finanzierungsmöglichkeiten aktiviert.
Weiterlesen: Unternehmensfinanzierung
Gleichzeitig sollte Liquiditätssteuerung nicht automatisch bedeuten, Investitionen maximal zu reduzieren. In der KfW-Unternehmensbefragung 2026 sahen 92 Prozent der befragten Unternehmen grundsätzlich Investitionsbedarf, aber nur 61 Prozent planten tatsächlich Investitionen innerhalb der kommenden zwölf Monate. — Source: KfW Research, 2026.
Deshalb sollte die Aufgabe nicht lauten, möglichst viel Geld auf dem Konto zu halten. Das Ziel ist eine Liquiditätsreserve, die Sicherheit schafft, ohne wirtschaftlich sinnvolle Investitionen unnötig zu verhindern.
Weiterlesen: Liquiditätsplanung und Working Capital
Fazit: Warum sollte Liquiditätsplanung kontinuierlich erfolgen?
Liquiditätsplanung sollte kontinuierlich erfolgen, weil Zahlungsfähigkeit kein Jahresendwert, sondern eine jederzeit einzuhaltende Voraussetzung für unternehmerische Handlungsfähigkeit ist.
Zusammengefasst liefert ein belastbarer Liquiditätsplan eine einfache, aber entscheidende Antwort: Reichen unsere verfügbaren Zahlungsmittel in jeder kommenden Periode aus, um sämtliche fälligen Verpflichtungen zu erfüllen?
Dabei reicht es nicht, einmal jährlich eine Excel-Tabelle zu erstellen. Kundenzahlungen verschieben sich, Kosten verändern sich, Aufträge fallen aus und neue Investitionen kommen hinzu. Eine Planung ist deshalb nur so gut wie ihre Aktualität.
Außerdem schafft frühzeitige Transparenz Optionen. Eine in acht Wochen sichtbare Finanzierungslücke lässt sich möglicherweise durch konsequenteres Forderungsmanagement, Anpassungen beim Working Capital, verschobene Ausgaben oder eine Finanzierung schließen. Eine erst am Zahlungstag bemerkte Lücke lässt deutlich weniger Handlungsspielraum.
Die beste Liquiditätsplanung verhindert nicht jede finanzielle Überraschung – sie sorgt dafür, dass relevante Risiken früh genug sichtbar werden, um darauf reagieren zu können.
Weiterlesen: Liquidität frühzeitig steuern
Verfasst von Simon Hertog Schmäing – über zwei Jahre Erfahrung in Webdesign und KI-gestützten Lösungen mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlich geprüft von Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
Hinweis: Dieser Beitrag wurde zunächst mit KI-Unterstützung entworfen und anschließend von menschlichen Redakteuren und Fachexperten überarbeitet und geprüft.