Für eine neue Maschine, größere Aufträge oder zusätzliche Warenbestände prüfen Sie, wie Ihr Unternehmen das benötigte Kapital bereitstellen kann. Ein Kreditangebot beantwortet allerdings noch nicht, ob Laufzeit, Kosten und Rückzahlung zu Ihrem Geschäft passen. Dieser Ratgeber vergleicht die wichtigsten Finanzierungsmöglichkeiten für Unternehmen und zeigt, wie Sie einen tragfähigen Finanzierungsmix vorbereiten.
Key Takeaways
- Unternehmensfinanzierung stellt Mittel für Betrieb, Investitionen und Wachstum bereit.
- Innen- und Außenfinanzierung beschreiben die Herkunft der Mittel; Eigen- und Fremdfinanzierung beschreiben die Stellung der Kapitalgeber.
- Investitionskredite und Betriebsmittelfinanzierungen decken unterschiedliche Zwecke und Zeiträume ab.
- Factoring zieht Zahlungseingänge aus geeigneten Forderungen vor; Leasing ermöglicht die Nutzung von Investitionsgütern gegen laufende Zahlungen.
- Gesamtkosten umfassen neben Zinsen auch Gebühren, entgangenen Skonto, Vertragsverpflichtungen und gegebenenfalls Beteiligungsrechte.
- Förderkredite, Zuschüsse und Bürgschaften erfüllen unterschiedliche Aufgaben und verlangen eine Prüfung der jeweiligen Förderbedingungen.
- Kapitalbedarf, Liquiditätsplanung und Rückzahlungsfähigkeit bilden die Grundlage eines belastbaren Finanzierungsvergleichs.
Was sind Finanzierungsmöglichkeiten für Unternehmen?
Zunächst: Unternehmensfinanzierung ist die Bereitstellung finanzieller Mittel, mit denen ein Unternehmen seinen Betrieb, seine Investitionen und sein Wachstum finanziert. Beispielsweise bezahlt ein Produktionsbetrieb damit eine Anlage oder überbrückt die Zeit zwischen Materialeinkauf und Kundenzahlung.
Für die Einordnung gilt: Innenfinanzierung nutzt Mittel, die im Unternehmen entstehen oder freigesetzt werden; Außenfinanzierung führt dem Unternehmen Mittel von externen Kapitalgebern zu. Einbehaltene Gewinne gehören zur Innenfinanzierung; ein neuer Bankkredit gehört zur Außenfinanzierung.
Daneben beschreibt Eigenfinanzierung Kapital mit Eigentümerstellung, während Fremdfinanzierung grundsätzlich Rückzahlungsansprüche begründet. Eine Gesellschaftereinlage ist Außen- und Eigenfinanzierung; ein Gesellschafterdarlehen ist grundsätzlich Außen- und Fremdfinanzierung. Die beiden Einteilungen beantworten unterschiedliche Fragen.
Im Rechnungswesen ist Eigenkapital die rechnerische Differenz zwischen Vermögen und Schulden. Eine GmbH kann viel Eigenkapital besitzen, das überwiegend in Maschinen steckt. Bankguthaben bezeichnet dagegen Geld auf Konten, Gewinn den rechnerischen Periodenerfolg und verfügbare Liquidität die tatsächlich nutzbaren Zahlungsmittel, gegebenenfalls einschließlich verfügbarer Kreditlinien.
Für Ihre Entscheidung gilt: Gewinn garantiert keinen ausreichenden Kontostand. Die Liquiditätsplanung für Unternehmen zeigt beispielsweise, wann Materialzahlungen den Kundeneingängen vorausgehen.
| Herkunft der Mittel | Eigenfinanzierung | Fremdfinanzierung |
|---|---|---|
| Innenfinanzierung | Gewinnthesaurierung: erwirtschaftete Gewinne bleiben im Unternehmen | – |
| Außenfinanzierung | Gesellschaftereinlage: Kapitalzufuhr mit Eigentümerstellung | Bankkredit oder Gesellschafterdarlehen: Kapitalzufuhr mit Rückzahlungsanspruch |
Warum ist die passende Unternehmensfinanzierung wichtig?
Grundsätzlich sichert passende Unternehmensfinanzierung die Zahlungsfähigkeit und verteilt finanzielle Verpflichtungen auf einen Zeitraum, den das Unternehmen wirtschaftlich tragen kann. Eine langfristig genutzte Maschine sollte beispielsweise keine kurzfristig benötigte Warenkreditlinie dauerhaft blockieren.
Im zweiten Quartal 2026 berichteten 40,5 % der kreditinteressierten Mittelständler über restriktives Bankverhalten — Source: [KfW-ifo-Kredithürde, 2026]. Das ist keine Kreditablehnungsquote, sondern eine Einschätzung der befragten Unternehmen. KfW
Zum Investitionsumfeld: 39 % der mittelständischen Unternehmen investierten 2024; die Neuinvestitionen in Anlagen und Bauten betrugen 221 Milliarden Euro — Source: [KfW-Mittelstandspanel, 2025]. kfw.de
Für die Mittelstandsfinanzierung zählt deshalb Fristenkongruenz: Die Finanzierungsdauer soll zur Kapitalbindung passen. Ein dauerhafter Mindestwarenbestand benötigt eine andere Absicherung als eine kurzfristige Saisonspitze. Mehrere Finanzierungsquellen können Abhängigkeiten reduzieren, sofern ihre Verpflichtungen gemeinsam tragbar bleiben. IHK Darmstadt Eine 13-Wochen-Liquiditätsplanung hilft, kurzfristige Belastungsspitzen zu erkennen.
Welche Finanzierungsformen stehen Unternehmen zur Verfügung?
Zunächst sind Finanzierungsformen für Unternehmen Instrumente, mit denen Betriebe eigene Mittel nutzen, externes Kapital aufnehmen oder Zahlungen zeitlich verschieben. Ein Unternehmen kann beispielsweise eine Maschine finanzieren und gleichzeitig Forderungen verkaufen. Die Eignung hängt vom jeweiligen Bedarf ab.
Wann eignet sich Selbstfinanzierung aus einbehaltenen Gewinnen?
Zunächst ist Selbstfinanzierung aus einbehaltenen Gewinnen die Finanzierung durch erwirtschaftete Überschüsse, die im Unternehmen verbleiben. Ein Betrieb verzichtet beispielsweise auf eine Ausschüttung und verwendet verfügbare Mittel für zusätzliche Produktionskapazität. Voraussetzung sind ausreichende Erträge und tatsächlich verfügbare Zahlungsmittel.
Im Finanzierungsmix mittelständischer Investitionen entfielen 2024 51 % auf Eigenmittel, entsprechend 130 Milliarden Euro — Source: [KfW-Mittelstandspanel, 2025]. Eigenmittel umfassen dabei mehr als ausschließlich einbehaltene Gewinne. kfw.de
Für Eigentümer bleibt die Entscheidungsfreiheit erhalten; zusätzliche Kreditraten entstehen durch diese Finanzierung nicht. Ein inhabergeführtes Unternehmen kann so eine überschaubare Erweiterung finanzieren, ohne einen neuen Kapitalgeber einzubinden. Allerdings stehen eingesetzte Mittel anschließend nicht mehr als Reserve für andere Verpflichtungen zur Verfügung.
Vor der Verwendung sollten Sie Steuern, Lieferantenrechnungen, bestehende Tilgungen und einen angemessenen Puffer berücksichtigen. Ein hoher Jahresgewinn reicht als Freigabe für eine Investition nicht aus, wenn gleichzeitig große Kundenforderungen offenstehen. Ein Finanzcontrolling für belastbare Entscheidungen verbindet Ergebnisentwicklung und Zahlungsfähigkeit. Selbstfinanzierung benötigt deshalb ebenfalls einen Plan für den tatsächlichen Mittelabfluss.
Wann passen Beteiligungskapital und Gesellschafterdarlehen?
Zunächst ist Beteiligungskapital eine Kapitalzufuhr gegen eine Beteiligung am Unternehmen. Ein Investor zeichnet beispielsweise neue Geschäftsanteile, um eine Expansion mitzufinanzieren. Eine Kapitalerhöhung führt dem Unternehmen Mittel zu; der bloße Kauf bestehender Anteile von einem Eigentümer tut das grundsätzlich nicht.
Bei Beteiligungsfinanzierung prüfen Kapitalgeber Geschäftsmodell, Wachstumsperspektiven, Bewertung und ihre späteren Ausstiegsmöglichkeiten. Ein Unternehmen mit langfristigem Entwicklungsbedarf kann davon profitieren, dass keine klassischen monatlichen Kreditraten vereinbart werden. Dafür müssen Eigentümer Gewinnansprüche, Informationsrechte und mögliche Mitspracherechte berücksichtigen.
Daneben ist ein Gesellschafterdarlehen Geld, das ein Eigentümer seinem Unternehmen aufgrund eines Darlehensvertrags überlässt. Ein Gesellschafter finanziert damit beispielsweise einen zusätzlichen Auftrag, während die Beteiligungsquoten unverändert bleiben. Zinsen, Laufzeit und Rückzahlung benötigen klare Vereinbarungen.
Für die Abwägung gilt: Eigenkapital kann unternehmerische Risiken tragen, Fremdkapital muss aus zukünftigen Zahlungsüberschüssen bedient werden. Wenn die Expansion erst spät verlässliche Einnahmen erzeugt, kann ein eng getakteter Tilgungsplan problematisch sein. Gesellschaftsrechtliche und insolvenzrechtliche Besonderheiten eines Gesellschafterdarlehens sollten fachlich geprüft werden. Die Unternehmensplanung und Forecast liefert die Grundlage für den zeitlichen Finanzierungsbedarf.
Welche Finanzierung passt zu Investitionen und Betriebsmitteln?
Zunächst ist ein Investitionskredit ein Darlehen für längerfristige Anschaffungen oder Vorhaben. Ein Maschinenbauer finanziert damit beispielsweise eine Anlage und zahlt das Darlehen über mehrere Jahre zurück. Kreditgeber prüfen insbesondere wirtschaftliche Tragfähigkeit, Bonität und gegebenenfalls Sicherheiten.
Bei mittelständischen Investitionen stellten Bankkredite 2024 32 % des Finanzierungsmixes; das entsprechende Kreditvolumen betrug 81 Milliarden Euro — Source: [KfW-Mittelstandspanel, 2025]. Betriebsmittelkredite sind in diesem Kreditvolumen nicht enthalten. kfw.de
Daneben finanziert ein Betriebsmittelkredit laufende betriebliche Ausgaben oder Umlaufvermögen. Ein Händler bezahlt damit Waren, bevor die Verkaufserlöse eingehen. Ein Kontokorrentkredit ermöglicht die Nutzung eines vereinbarten Kreditrahmens auf dem Geschäftskonto und eignet sich insbesondere für schwankende kurzfristige Bedürfnisse.
Für beide Kreditarten zählt der Kapitaldienst, also die Belastung durch Zinsen und Tilgung. Ein Betrieb mit saisonalen Einnahmen muss prüfen, ob die Raten auch in schwachen Monaten tragbar bleiben. Beachten Sie zudem Zinsänderungsrisiken, Kündigungsbedingungen, Sicherheiten und vereinbarte Kennzahlengrenzen, sogenannte Covenants.
Vor Bankgesprächen sollten Sie die Unternehmensfinanzierung vorbereiten, statt allein einen gewünschten Kreditbetrag zu nennen. Ein nachvollziehbarer Mittelverwendungs- und Rückzahlungsplan macht den Bedarf besser beurteilbar.
Wann kommt Factoring für Unternehmen infrage?
Zunächst: Factoring ist der Verkauf von Forderungen an einen Finanzdienstleister, durch den ein Unternehmen Zahlungseingänge vorziehen kann. Ein B2B-Dienstleister verkauft beispielsweise Rechnungen für bereits erbrachte Leistungen, anstatt das vereinbarte Zahlungsziel abzuwarten. Factoring setzt geeignete, tatsächlich bestehende Forderungen voraus. IHK Köln
Bei der Prüfung zählen unter anderem die Bonität der Kunden, die Forderungsqualität und die Abtretbarkeit. Rechnungen über strittige oder noch nicht vollständig erbrachte Leistungen können den Ankauf erschweren. Bereits zugunsten einer Bank abgetretene Forderungen verlangen eine Abstimmung der Sicherheitenstruktur.
Für den Kostenvergleich berücksichtigen Sie Factoringgebühr, Finanzierungsentgelt, mögliche Mindestgebühren und vertragliche Einbehalte. Ein Angebot mit niedriger Gebühr kann durch zusätzliche Kosten für die Vorfinanzierung weniger attraktiv werden. Ein Ausfallschutz hängt von der Factoringvariante und den Vertragsbedingungen ab. IHK Köln
Für Wachstum kann Factoring den Abstand zwischen Rechnungsstellung und Zahlungseingang verkürzen. Ein Dienstleister mit steigenden Umsätzen muss dadurch möglicherweise weniger zusätzlichen Betriebsmittelkredit aufnehmen. Wie Sie Wachstum finanziell steuern, bleibt trotzdem eine eigene Planungsaufgabe. Die geplanten Zahlungseingänge müssen den Forderungsverkauf bereits berücksichtigen; sonst entsteht eine doppelte Liquiditätsannahme.
Wann eignen sich Leasing und Mietkauf?
Zunächst ist Leasing die zeitlich vereinbarte Nutzung eines Investitionsguts gegen laufende Zahlungen. Ein Handwerksbetrieb nutzt beispielsweise ein Fahrzeug, ohne dessen vollständigen Kaufpreis sofort zu bezahlen. Leasing finanziert damit die Nutzung eines konkreten Gegenstands und stellt keine frei verwendbare Kapitalsumme bereit. IHK Köln
Beim Mietkauf zielt die Vertragsgestaltung typischerweise auf den späteren Eigentumserwerb durch vereinbarte Zahlungen. Ein Unternehmen kann eine Maschine zunächst in Raten bezahlen und nach den Vertragsbedingungen Eigentümer werden. Der Eigentumsübergang und die steuerliche Behandlung müssen anhand des konkreten Vertrags geprüft werden.
Für Leasing sprechen planbare Raten und ein geringerer anfänglicher Mittelabfluss. Ein Betrieb kann dadurch eine neue Anlage nutzen und gleichzeitig einen Teil seiner Zahlungsmittel für Material und Löhne behalten. Die Raten bleiben allerdings laufende Verpflichtungen, auch wenn die Auslastung geringer ausfällt. IHK Köln
Beim Vergleich mit einem Kredit zählen Sonderzahlungen, Servicekosten, Restwertregelungen, Rückgabebedingungen und mögliche Kaufoptionen. Ein niedriger Monatsbetrag kann durch eine hohe Schlusszahlung relativiert werden. Eine Liquiditätsplanung aufbauen hilft, die unterschiedlichen Zahlungsprofile über die gesamte Vertragsdauer gegenüberzustellen.
Wann ist ein Lieferantenkredit sinnvoll?
Zunächst ist ein Lieferantenkredit der Zahlungsaufschub, den ein Lieferant seinem Kunden gewährt. Ein Händler erhält beispielsweise Waren sofort und bezahlt die Rechnung erst zum vereinbarten späteren Termin. Voraussetzung sind entsprechende Zahlungsbedingungen und eine tragfähige Geschäftsbeziehung. IHK Köln
Für Unternehmen kann dieser Aufschub den Zeitraum zwischen Einkauf und Verkauf überbrücken. Wenn Waren vor dem Zahlungsziel verkauft werden, stehen die Erlöse möglicherweise rechtzeitig zur Begleichung der Lieferantenrechnung bereit. Die Rechnung bleibt dennoch eine fällige Verpflichtung, unabhängig vom tatsächlichen Verkaufserfolg.
Beim Kostenvergleich spielt entgangener Skonto eine wichtige Rolle. Wer einen angebotenen Preisnachlass für frühe Zahlung nicht nutzt, bezahlt wirtschaftlich für die längere Kapitalüberlassung. Prüfen Sie deshalb, ob eine andere kurzfristige Finanzierung zusammen mit Skontonutzung insgesamt günstiger wäre.
In der Planung sollten Zahlungsziele schriftlich dokumentiert und mit realistischen Absatzannahmen verknüpft sein. Ein Lieferantenzahlungsziel von 30 Tagen deckt keine Lagerdauer von drei Monaten vollständig ab. Lieferantenkredite ergänzen daher häufig weitere Instrumente. Eine 13-Wochen-Liquiditätsplanung zeigt, wann die Rechnungen auf weitere Auszahlungen treffen.
Welche Rolle spielen Mezzanine, Crowdfunding und Crowdinvesting?
Zunächst ist Mezzanine-Kapital eine Finanzierungsform mit Merkmalen von Eigen- und Fremdkapital. Ein Nachrangdarlehen kann beispielsweise eine Finanzierung ergänzen, ohne unmittelbar neue Gesellschaftsanteile auszugeben. Voraussetzungen sind regelmäßig eine überzeugende wirtschaftliche Perspektive und ein tragfähiger Rückzahlungsplan.
Bei Mezzanine hängen Bilanz- und Ratingwirkungen von der konkreten Vertragsgestaltung ab. Ein Nachrang allein garantiert keine Einordnung als bilanzielles Eigenkapital. Vergütung, Verlustbeteiligung, Laufzeit und Rückzahlungsbedingungen müssen gemeinsam geprüft werden. IHK Köln
Im mittelständischen Investitionsmix entfielen 2024 5 % auf sonstige Finanzierungsquellen, darunter Beteiligungs- und Mezzanine-Kapital — Source: [KfW-Mittelstandspanel, 2025]. Der Wert ist keine separate Mezzanine-Quote. kfw.de
Daneben bezeichnet Crowdfunding das Einsammeln von Mitteln vieler Unterstützer, beispielsweise gegen ein späteres Produkt. Ein Hersteller kann damit eine neue Produktserie vorfinanzieren. Crowdinvesting verbindet die Finanzierung dagegen mit einer finanziellen Beteiligung oder einem entsprechenden Anlageinstrument. Kapitalgeber erwarten dabei eine finanzielle Rendite. IHK Köln
Für beide Wege zählen Reichweite, Plattformkosten, Kampagnenaufwand und die jeweiligen Vertragsanforderungen. Ein klassischer Zulieferer ohne passende Community kann mit einer Kampagne erheblichen Aufwand erzeugen, ohne den Kapitalbedarf zu decken. Die Unternehmensfinanzierung vorbereiten umfasst deshalb auch eine realistische Einschätzung des Zugangs zu Kapitalgebern.
Wie vergleichen Unternehmen die Finanzierungsmöglichkeiten?
Zunächst ist ein Finanzierungsvergleich die Gegenüberstellung geeigneter Instrumente nach Zweck, Voraussetzungen, Gesamtkosten, Liquiditätswirkung und Einfluss auf die Entscheidungsfreiheit. Zwei Angebote mit gleichem Zinssatz können durch unterschiedliche Gebühren oder Rückzahlungsbedingungen wirtschaftlich stark voneinander abweichen.
| Finanzierungsform | Verwendungszweck | Voraussetzungen | Gesamtkosten und Verpflichtungen | Liquiditätswirkung | Eigentum und Entscheidungsfreiheit |
|---|---|---|---|---|---|
| Selbstfinanzierung | Überschaubare Investitionen, laufender Bedarf | Verfügbare eigene Mittel | Entgangene Alternativverwendung | Verbraucht eigene Reserven | Eigentümerstruktur unverändert |
| Beteiligungskapital | Wachstum, langfristiger Kapitalbedarf | Überzeugendes Geschäftsmodell, passende Bewertung | Gewinnansprüche, Transaktionsaufwand | Kapitalzufuhr ohne klassische Kreditraten | Neue Beteiligungs- und mögliche Mitspracherechte |
| Gesellschafterdarlehen | Individueller Finanzierungsbedarf | Mittel des Gesellschafters, Vertrag | Zinsen, Rückzahlung | Zufluss, spätere Belastung | Beteiligungsquoten grundsätzlich unverändert |
| Investitionskredit | Anlagen, Gebäude, langfristige Vorhaben | Bonität, Kapitaldienstfähigkeit, gegebenenfalls Sicherheiten | Zinsen, Gebühren, Tilgung | Verteilt Anschaffungsauszahlung | Keine neuen Eigentümer; Vertragsauflagen möglich |
| Betriebsmittel-/Kontokorrentkredit | Waren, laufende Kosten, Schwankungen | Bonität, vereinbarte Linie | Zinsen, gegebenenfalls Bereitstellungsgebühren | Überbrückt Zahlungsabstände | Bankabhängigkeit und Kreditbedingungen |
| Förderkredit | Förderfähige Vorhaben | Programmvoraussetzungen, Prüfung des Finanzierungspartners | Zinsen, weitere vertragliche Kosten, Tilgung | Abhängig von Auszahlungs- und Tilgungsprofil | Keine Beteiligung; Förderauflagen |
| Factoring | Bestehende geeignete Forderungen | Ankaufbare Rechnungen, geeignete Kundenstruktur | Gebühren, Finanzierungsentgelt, Einbehalte | Zieht Zahlungseingänge vor | Keine Beteiligung; Forderungsabtretung |
| Leasing/Mietkauf | Nutzung beziehungsweise Erwerb konkreter Güter | Geeignetes Objekt, Bonität | Raten, Sonderzahlungen, Service-/Endkosten | Reduziert anfänglichen Mittelabfluss | Objekt- und Vertragsbindung |
| Lieferantenkredit | Waren und Leistungen | Vereinbarte Zahlungsziele | Entgangener Skonto, gegebenenfalls weitere Kosten | Verschiebt Auszahlungen | Abhängigkeit von Lieferantenbedingungen |
| Mezzanine | Ergänzendes langfristiges Kapital | Tragfähige Perspektive, passende Vertragsstruktur | Feste/variable Vergütung, Rückzahlung | Zufluss mit späteren Verpflichtungen | Informations- und sonstige Rechte vertragsabhängig |
| Crowdfunding/Crowdinvesting | Produktprojekte, Beteiligungs- oder Anlagefinanzierung | Passende Zielgruppe und Instrumentstruktur | Plattform, Kampagne, Gegenleistung/Rendite | Zufluss abhängig vom Finanzierungserfolg | Rechte abhängig vom gewählten Modell |
Beim Angebotsvergleich erfassen Sie sämtliche Zahlungsströme auf derselben Zeitachse, beispielsweise Sonder- und Restzahlungen. Wer Banken und Finanzierung strukturiert angehen möchte, vergleicht außerdem Vertragsrechte.
Welche Förderangebote können Unternehmen in Deutschland nutzen?
Zunächst sind Förderkredite rückzahlbare Darlehen, Zuschüsse zweckgebundene Förderzahlungen und Bürgschaften Sicherungsinstrumente zugunsten eines Kreditgebers. Eine Bürgschaft kann beispielsweise fehlende Sicherheiten ergänzen; sie stellt selbst kein Geld für den Maschinenkauf bereit.
Im Jahr 2024 finanzierten Fördermittel 13 % der mittelständischen Investitionen, entsprechend 34 Milliarden Euro — Source: [KfW-Mittelstandspanel, 2025]. Die Kategorie umfasst Fördermittel insgesamt und ist keine reine Zuschussquote. kfw.de
Beim ERP-Förderkredit KMU unterstützt die KfW unter anderem Investitionen und Betriebsmittel. Der ERP-Förderkredit KMU ist laut KfW vor Vorhabenbeginn über einen Finanzierungspartner zu beantragen. Klären Sie den förderrechtlichen Beginn deshalb vor einer verbindlichen Bestellung. KfW
In der Variante 366 übernimmt die KfW optional 50 % des Kreditrisikos; dafür sind unter anderem zwei Jahresabschlüsse erforderlich. Für Betriebsmittel und Warenlager gilt bei dieser Variante ein Höchstbetrag von 7,5 Millionen Euro, für Investitionen bis zu 25 Millionen Euro — Source: [KfW, Programmstand Oktober 2026]. Die Risikoübernahme entlastet die Bank; die Rückzahlungspflicht des Unternehmens bleibt bestehen. KfW
Bei fehlenden Sicherheiten können wirtschaftlich tragfähige Betriebe beispielsweise Bürgschaftsbanken einbeziehen. Die Bankenkommunikation im Mittelstand sollte die Rückzahlungsfähigkeit unabhängig von der Kreditabsicherung belegen.
Daneben bezuschusst die BAFA-Förderung von Unternehmensberatungen für KMU geeignete Beratungskosten. Eine geförderte Finanzierungsberatung bezahlt nicht die geplante Maschine oder den Warenbestand. Zuschüsse sind bei Einhaltung der Bedingungen grundsätzlich nicht zurückzuzahlen; Verstöße können Rückforderungen auslösen. Förderung von
Wie wählen Unternehmen eine passende Finanzierung aus?
Zunächst: Die Auswahl einer Unternehmensfinanzierung umfasst die Bestimmung des Kapitalbedarfs, die Prüfung der finanziellen Tragfähigkeit und den Vergleich geeigneter Finanzierungsinstrumente. Ein Unternehmen sollte beispielsweise zuerst die größte erwartete Liquiditätslücke ermitteln und anschließend passende Angebote einholen.
Zum Kostenbewusstsein: Der jährliche Zinsaufwand im Mittelstand betrug 2024 insgesamt 38 Milliarden Euro — Source: [KfW-Mittelstandspanel, 2025]. kfw.de
- Finanzierungszweck festlegen. Beschreiben Sie, welche Ausgaben finanziert werden und wann daraus Einnahmen entstehen. Ein neuer Standort benötigt neben Einrichtung möglicherweise Anlaufverluste und zusätzliche Personalkapazität.
- Betrag und Zeitraum bestimmen. Ermitteln Sie den Spitzenbedarf einschließlich Nebenkosten und begründetem Puffer. Berücksichtigen Sie beispielsweise Installation, Schulung und Vorfinanzierung der Umsatzsteuer.
- Liquidität und Kapitaldienst prüfen. Rechnen Sie ein realistisches Basisszenario und eine ungünstigere Entwicklung. Testen Sie, was verspätete Kundenzahlungen für Zinsen, Tilgung und Kontostand bedeuten. Die Unternehmensplanung und Forecast verbindet diese Annahmen.
- Voraussetzungen und Sicherheiten erfassen. Dokumentieren Sie Bonität, verfügbare Sicherheiten und bestehende Bindungen. Eine bereits abgetretene Forderung steht nicht ohne Weiteres für einen zusätzlichen Finanzierungsvertrag bereit.
- Geeignete Optionen vergleichen. Stellen Sie vollständige Kosten, Zahlungsprofile und Vertragsrechte gegenüber. Vergleichen Sie Kredit und Leasing bei gleicher Nutzungsdauer und nachvollziehbaren Annahmen.
- Finanzierungspartner ansprechen. Übermitteln Sie konsistente Unterlagen und klären Sie offene Bedingungen. Für mehrere Angebote sollten Banken dasselbe Vorhaben und dieselben Planungsannahmen erhalten. Eine strukturierte Bankenkommunikation im Mittelstand unterstützt diesen Prozess.
Für das Finanzierungsgespräch sollten Sie folgende Unterlagen vorbereiten; der konkrete Umfang hängt von Instrument und Anbieter ab:
- Aktuelle Jahresabschlüsse und gegebenenfalls Vorjahresabschlüsse.
- Betriebswirtschaftliche Auswertung (BWA) sowie Summen- und Saldenliste.
- Offene Posten mit Fälligkeiten und Forderungsalter.
- Bestehende Kredite, Leasingverträge, Bürgschaften und weitere Finanzierungsverpflichtungen.
- Investitionsplan mit Angeboten, Terminen und Mittelverwendung.
- Ergebnis- und Liquiditätsplanung mit dokumentierten Annahmen.
Bei der Vorbereitung entstehen häufig drei Fehler: zu kleiner Puffer, unpassende Laufzeiten und reine Zinsvergleiche. Beispielsweise kann die Tilgung vor dem Ertragsanstieg beginnen. Wer die Unternehmensfinanzierung vorbereiten lässt, sollte diese Risiken dokumentieren.
Welche Werkzeuge und Praxisbeispiele helfen bei der Finanzierungsentscheidung?
Zunächst sind Liquiditätsplanung, Angebotsvergleich, Forderungsalterungsanalyse und Tilgungsrechnung Werkzeuge zur Prüfung von Kapitalbedarf und Finanzierungsauswirkungen. Eine monatliche Planung zeigt beispielsweise die Belastung durch eine Schlussrate.
Für einfache Modellvergleiche reichen eine vorhandene Tabellenkalkulation oder LibreOffice Calc als kostenlose Alternative. Eine Forderungsalterungsanalyse ordnet offene Rechnungen nach Fälligkeit und Überfälligkeit. Sie zeigt etwa, ob der Engpass aus vereinbarten langen Zahlungszielen oder aus nicht bezahlten Rechnungen entsteht. Ein Finanzcontrolling für belastbare Entscheidungen hält diese Daten aktuell.
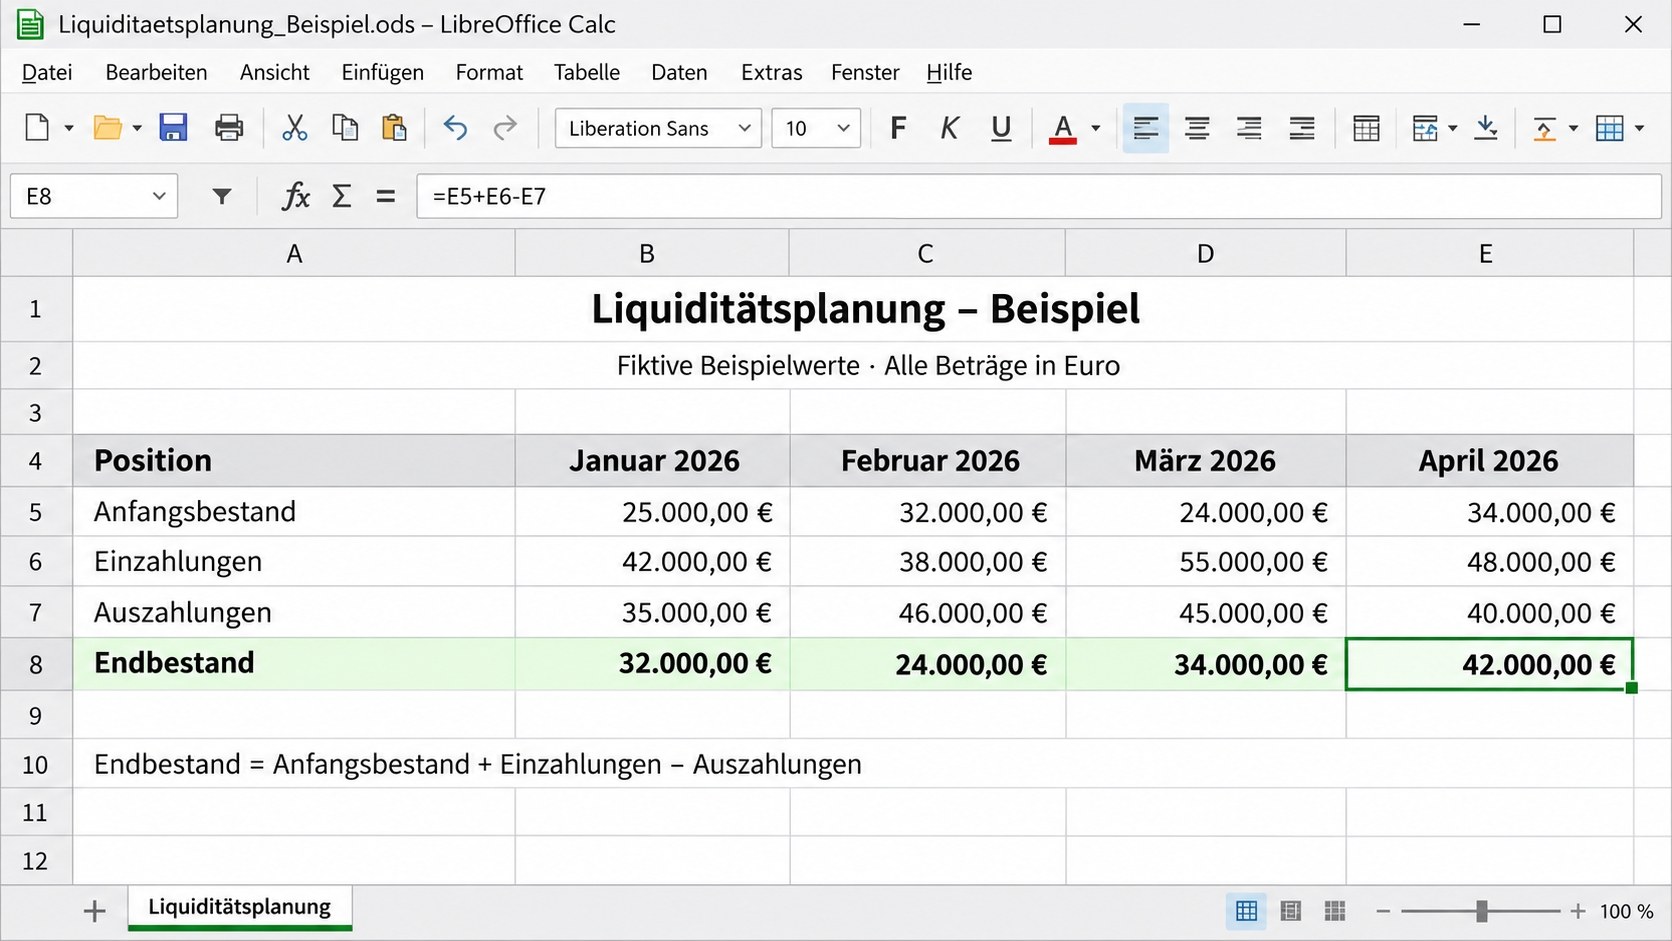 Prüfen Sie Finanzierungsmöglichkeiten für Unternehmen mit einer Liquiditätsplanung in LibreOffice Calc
Für Kredite können Sie den kostenlosen KfW-Tilgungsrechner nutzen, den die Produktseite verlinkt. Übertragen Sie beispielsweise den berechneten Kapitaldienst in Ihre Zahlungsplanung. KfW
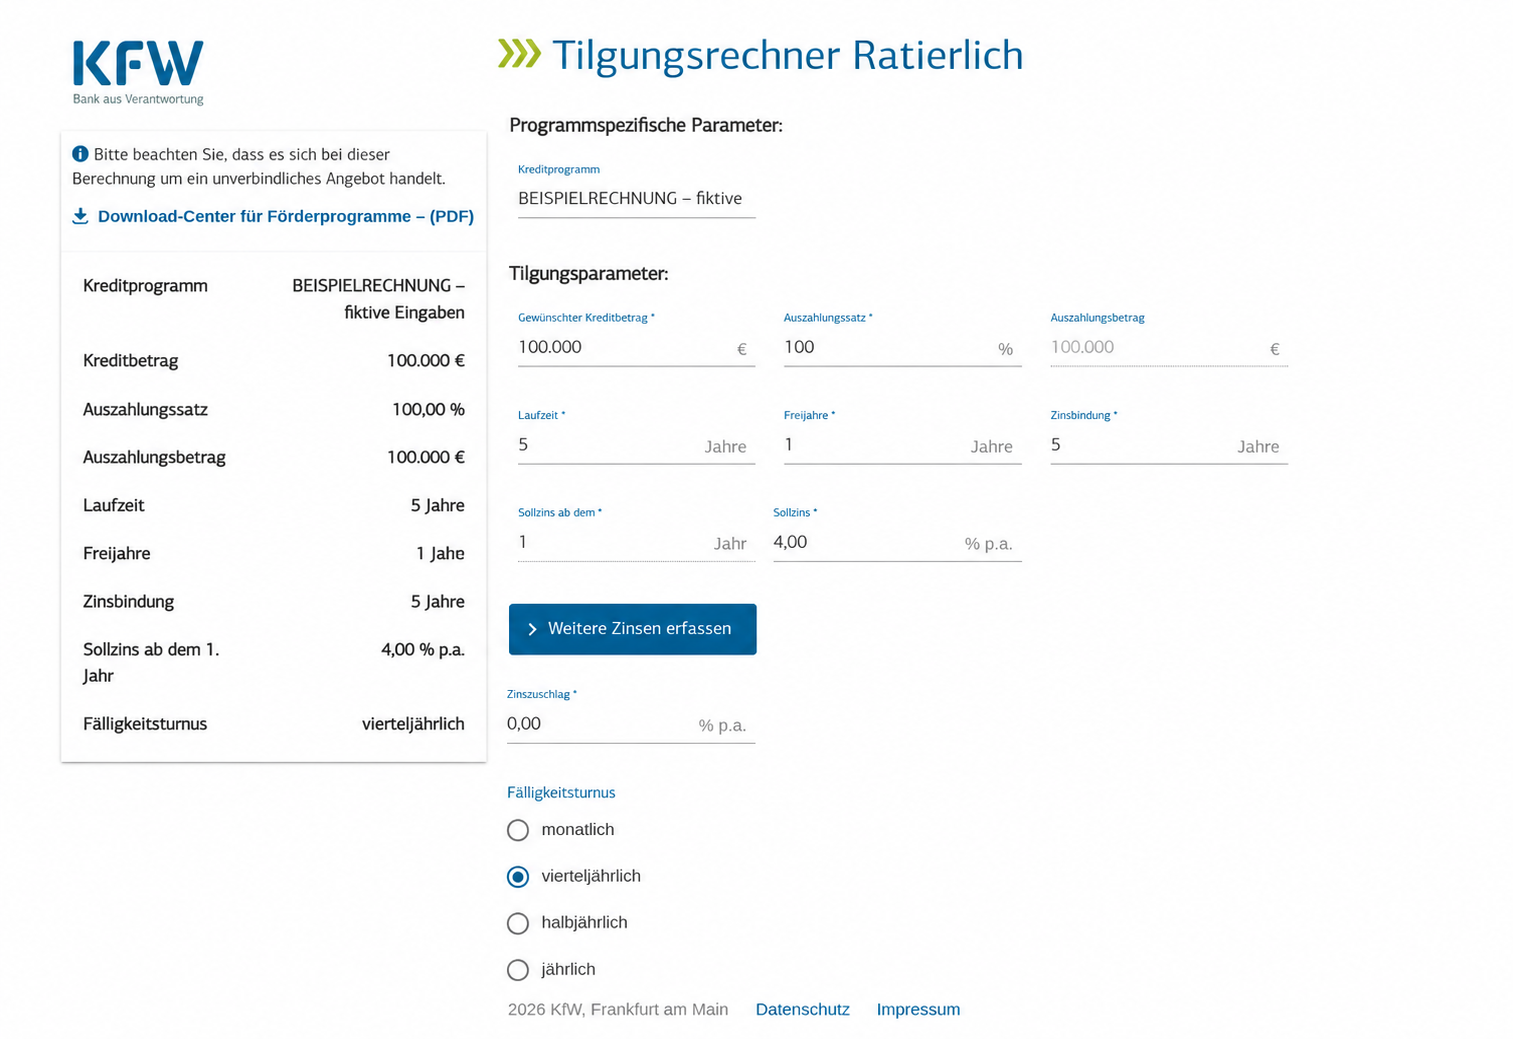 KfW-Tilgungsrechner mit fiktiven Beispieleingaben für eine Unternehmensfinanzierung
Modellfall: Wie finanziert ein Betrieb eine neue Maschine?
Zur Veranschaulichung plant ein Betrieb eine Maschine für 240.000 Euro netto. Weitere 20.000 Euro netto entfallen auf Installation und Schulung; 60.000 Euro eigene Mittel stehen für das Vorhaben bereit. Damit verbleiben 200.000 Euro Finanzierungsbedarf vor Umsatzsteuer und Liquiditätspuffer. Alle Werte sind Modellannahmen.
Bei einem unterstellten Darlehen über 200.000 Euro, fünf Jahren Laufzeit, monatlich gleichbleibender Tilgung und 6 % nominalem Jahreszins beträgt die monatliche Tilgung 3.333,33 Euro. Die Zinsen im ersten Monat betragen 1.000 Euro, die erste Zahlung somit 4.333,33 Euro. Gebühren sind ausgeschlossen; der Zinssatz illustriert die Rechnung und ist kein Marktangebot.
Für Leasing müsste ein konkretes Angebot mit Sonderzahlung, Raten, Servicepflichten und Endregelung gegenübergestellt werden. Eine Kaufoption kann den späteren Eigentumserwerb ermöglichen, ist aber gesondert zu bewerten. Ohne vollständiges Angebot lässt sich keine Kostenüberlegenheit feststellen.
Für die Entscheidung prüfen Sie, ob die zusätzliche Anlage nach Anlaufzeit ausreichend Zahlungsüberschüsse erzeugt. Berücksichtigen Sie auch eine geringere Auslastung als geplant. Wenn Sie eine Liquiditätsplanung aufbauen, sollten Installation, Umsatzsteuer und neue Kreditraten bereits enthalten sein.
Modellfall: Wie überbrückt ein B2B-Unternehmen lange Zahlungsziele?
Zur Veranschaulichung erzielt ein B2B-Unternehmen 100.000 Euro Monatsumsatz netto und gewährt seinen Kunden 60 Tage Zahlungsziel. Bei gleichmäßigem Umsatz und pünktlicher Zahlung entspricht der vereinfachte Forderungsbestand ungefähr 200.000 Euro netto. Umsatzsteuer und einzelne Zahlungsschwankungen bleiben in dieser Modellrechnung unberücksichtigt.
Bei einem angenommenen Factoring-Vorschuss von 85 % auf vollständig geeignete Forderungen könnten daraus zunächst 170.000 Euro vor Gebühren und weiteren Abzügen verfügbar werden. Die restlichen 30.000 Euro bilden im Modell den zunächst zurückbehaltenen Betrag. Die Quote ist eine Annahme und keine allgemeine Anbieterzusage.
Für den Vergleich brauchen Sie eine Forderungsanalyse: Welche Rechnungen sind ankaufbar, welche Kundenlimits gelten und welche Forderungen sind bereits abgetreten? Wenn nur ein Teil des Bestands akzeptiert wird, fällt die verfügbare Liquidität geringer aus. Die 13-Wochen-Liquiditätsplanung sollte deshalb mit dem tatsächlich erwarteten Ankauf rechnen.
Bei der Umsetzung dürfen Sie verkaufte Forderungen später nicht nochmals als regulären Kundenzahlungseingang einplanen. Der Forderungsverkauf verändert den Zahlungszeitpunkt, ohne den Umsatz erneut zu erzeugen. Vergleichen Sie Factoringkosten und mögliche Entlastungen mit einer Betriebsmittellinie und verbessertem Forderungsmanagement.
Modellfall: Welche Finanzierung deckt saisonalen Warenaufbau?
Zur Veranschaulichung kauft ein Händler vor der Hauptsaison zusätzliche Waren für 150.000 Euro netto. Der Lieferant gewährt 30 Tage Zahlungsziel, die Verkaufserlöse fließen aber erst innerhalb von 90 Tagen. Die Zahlungsverschiebung durch den Lieferanten deckt deshalb nur einen Teil der Kapitalbindung ab.
Bei einem angenommenen Angebot von 2 % Skonto innerhalb von zehn Tagen, ansonsten Zahlung nach 30 Tagen, spart die frühe Zahlung 3.000 Euro. Bezogen auf die skontierte Zahlung von 147.000 Euro kostet der Verzicht auf Skonto für 20 zusätzliche Tage rechnerisch rund 36,7 % jährlich. Das ist eine einfache Hochrechnung mit 360 Tagen, kein vertraglicher Jahreszins.
Für die Entscheidung vergleichen Sie diesen Preisnachlass mit Zinsen und Gebühren einer kurzfristigen Finanzierung. Eine Betriebsmittellinie kann Skontonutzung ermöglichen, sofern sie verfügbar ist und ihre Gesamtkosten niedriger liegen. Prüfen Sie zusätzlich einen langsameren Warenabverkauf als geplant.
In der Zahlungsplanung bestimmen Sie den höchsten kumulierten Fehlbetrag statt lediglich den Einkaufswert anzusetzen. Bereits eingehende Verkaufserlöse können den Bedarf senken, zusätzliche laufende Kosten erhöhen ihn. Wer Wachstum finanziell steuern möchte, muss solche Saisonspitzen rechtzeitig mitplanen.
Was sollten Unternehmen vor dem nächsten Finanzierungsgespräch tun?
Zunächst besteht die Vorbereitung des nächsten Finanzierungsgesprächs aus dokumentiertem Kapitalbedarf, aktuellen Finanzdaten und einer begründeten Vorauswahl geeigneter Instrumente. Nehmen Sie beispielsweise zwei bis drei Optionen in einen gemeinsamen Vergleich auf.
Im zweiten Quartal 2026 führten 19,3 % der KMU Kreditverhandlungen mit Banken — Source: [KfW-ifo-Kredithürde, 2026]. Die Kennzahl beschreibt Kreditinteresse, keinen Finanzierungserfolg. KfW
Für Ihren nächsten Schritt:
- Kapitalbedarf und Auszahlungstermine dokumentieren.
- Unterlagen aktualisieren und Annahmen abstimmen.
- Passende Instrumente samt Liquiditätswirkung vergleichen.
- Finanzierungspartner mit einem einheitlichen Informationspaket ansprechen.
Nach einer Bankabsage sollten Sie den Grund klären. Fehlende Unterlagen verlangen bessere Aufbereitung; fehlende Sicherheiten können zusätzliche Absicherung erfordern. Bei mangelnder wirtschaftlicher Tragfähigkeit müssen Geschäftsmodell, Kosten und Engpassursache geprüft werden. Eine finanzielle Steuerung in wirtschaftlichen Sondersituationen setzt dort an.
Für die Abstimmung von Planung und Vertragsfristen kann beispielsweise ein externer CFO für die Finanzstrategie Verantwortung übernehmen. Zusätzliche Finanzierung ersetzt keine Ursachenanalyse.
Fazit: Wie entsteht ein tragfähiger Finanzierungsmix?
Grundsätzlich entsteht ein tragfähiger Finanzierungsmix aus Instrumenten, deren Zweck, Laufzeit, Gesamtkosten und Rückzahlungsverpflichtungen zum Unternehmen passen. Ein Betrieb kann beispielsweise eine Anlage langfristig finanzieren und saisonale Spitzen separat absichern.
Für die Entscheidung gilt: Wer seinen Kapitalbedarf und seine Zahlungsströme kennt, kann Finanzierungsgespräche gezielter führen und Angebote fundierter beurteilen. Lassen Sie mit Rescon Ihre Unternehmensfinanzierung und Planungsgrundlagen prüfen: Welche Summe wird wann benötigt, welche Belastung ist tragbar und welche Instrumente passen dazu?
Written by: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Reviewed by: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
Stand der Recherche: 7. Oktober 2026. Dieser Artikel wurde mit KI-Unterstützung erstellt und anhand der angegebenen Quellen überprüft. Eine redaktionelle und finanzfachliche Prüfung durch einen Menschen ist vor Veröffentlichung noch erforderlich. Die Modellrechnungen sind ausdrücklich illustrative Annahmen.