Sie prüfen bereits Kosten, offene Forderungen und Kreditlinien, weil Ihr Unternehmen wirtschaftlich unter Druck steht. Ob diese Maßnahmen ausreichen und wer ihre finanzielle Wirkung konsequent steuert, bleibt dabei häufig ungeklärt. Dieser Leitfaden zeigt Ihnen, wann ein Interim CFO in der Restrukturierung sinnvoll ist, welche Ergebnisse Sie erwarten sollten und wie Sie Aufgaben, Kosten und Befugnisse festlegen.
Das Wichtigste in Kürze
- Ein Interim CFO in der Restrukturierung übernimmt zeitlich befristete finanzielle Führungsaufgaben innerhalb eines vereinbarten Mandats.
- Eine rollierende 13-Wochen-Liquiditätsplanung zeigt erwartete Einzahlungen, Auszahlungen und verfügbare Mittel für die kurzfristige Zahlungssteuerung.
- Eine integrierte Finanzplanung verbindet Ergebnis, Bilanz und Liquidität und bildet die Folgen der Restrukturierungsmaßnahmen ab.
- Ein wirksamer Maßnahmenplan dokumentiert Verantwortliche, Termine, Umsetzungskosten sowie erwartete und realisierte Zahlungswirkungen.
- Ein klar definiertes CFO-Mandat regelt Ziele, Befugnisse, Berichtspflichten, Einsatzumfang und Übergabekriterien.
- Das Mandatsbudget berücksichtigt Vergütung, Einsatztage, Laufzeit und vereinbarte Zusatzkosten.
- Eine externe CFO-Beauftragung ersetzt weder die erforderliche Insolvenzprüfung noch die gesetzlichen Pflichten der verantwortlichen Organe.
Was ist ein Interim CFO in der Restrukturierung?
Ein Interim CFO in der Restrukturierung ist eine zeitlich befristete finanzielle Führungskraft, die im vereinbarten Mandat Liquidität, Planung, Finanzierung und Maßnahmenumsetzung steuert. Beispielsweise koordiniert ein CFO auf Zeit das Finanzteam, bereitet Kreditgespräche vor und verfolgt, ob beschlossene Kostensenkungen tatsächlich Zahlungen reduzieren. Seine Verantwortung richtet sich nach Auftrag und Befugnissen.
Zur Einordnung bezeichnet CFO den Chief Financial Officer, also die finanzielle Leitungsfunktion. Ein Interim Finanzleiter kann beispielsweise die tägliche Finanzsteuerung übernehmen, während ein bestehender Geschäftsführer weiterhin die gesellschaftsrechtlichen Entscheidungen trifft. Welche CFO-Kompetenz auf Zeit benötigt wird, hängt vom konkreten Führungsbedarf ab.
Im Vergleich verantwortet ein Chief Restructuring Officer, kurz CRO, häufig ein breiteres Veränderungsprogramm über mehrere Unternehmensbereiche. Ein Sanierungsberater kann dagegen die Ursachenanalyse oder Konzepterstellung übernehmen. Beispielsweise führt der CRO die Standortneuordnung, der Interim CFO berechnet ihren Finanzierungsbedarf und der Berater bewertet die Maßnahmen im Sanierungskonzept. Die Rollen können sich je nach Mandat überschneiden.
Wann braucht ein mittelständisches Unternehmen einen Interim CFO?
Ein mittelständisches Unternehmen braucht einen Interim CFO, wenn finanzielle Entscheidungen unter Zeitdruck anstehen und intern Führungskapazität, Krisenerfahrung oder belastbare Planung fehlen. Beispielsweise reicht ein freier Kontokorrentrahmen heute nicht aus, wenn Löhne, Steuern und Materialrechnungen nächste Woche gleichzeitig fällig werden.
Zur Größenordnung: Im Juli 2026 registrierten die deutschen Amtsgerichte 2.373 beantragte Unternehmensinsolvenzen, 8,0 % mehr als im Vorjahresmonat. Die statistische Erfassung folgt der ersten Gerichtsentscheidung und liegt deshalb häufig nach dem eigentlichen Antrag — Quelle: Destatis, 2026.
Ergänzend meldeten in der DIHK-Konjunkturumfrage Frühsommer 2026 45 % der befragten Unternehmen Probleme mit ihrer Finanzlage und 20 % Liquiditätsengpässe — Quelle: DIHK, 2026. Diese Umfeldzahlen begründen allein keinen CFO-Bedarf; ausschlaggebend bleibt die Situation Ihres Unternehmens.
Konkret sprechen folgende Anlässe für eine Prüfung des Mandats:
- Liquiditätsdruck: Die Zahlungsfähigkeit lässt sich aus den vorhandenen Unterlagen nicht verlässlich beurteilen.
- Finanzierungsdruck: Kreditlinien laufen aus oder vereinbarte Finanzkennzahlen, sogenannte Covenants, könnten verletzt werden.
- Führungslücke: Die Finanzleitung ist unbesetzt oder mit dem Tagesgeschäft ausgelastet.
- Umsetzungsstau: Maßnahmen sind beschlossen, aber Verantwortliche und finanzielle Wirkungen bleiben unklar.
Für die Entscheidung sollten Sie die Frühwarnzeichen einer Unternehmenssanierung mit den verfügbaren internen Kapazitäten abgleichen. Liefert das bestehende Team verlässliche Zahlen und setzt Maßnahmen durch, kann gezielte Fachberatung ausreichen.
Welche Aufgaben übernimmt ein Interim CFO während einer Unternehmenskrise?
Ein Interim CFO übernimmt während einer Unternehmenskrise die vereinbarten finanziellen Führungs- und Steuerungsaufgaben und übersetzt sie in überprüfbare Arbeitsergebnisse. Beispielsweise wird aus dem Auftrag „Liquidität verbessern“ eine abgestimmte Zahlungsvorschau mit Maßnahmen, Verantwortlichen und Entscheidungsterminen.
| Aufgabe | Konkretes Arbeitsergebnis | Beteiligte Verantwortliche |
|---|---|---|
| Liquidität steuern | Rollierende Vorschau, Linienübersicht, dokumentierte Zahlungsfreigaben | Geschäftsführung, Buchhaltung |
| Finanzteam führen | Aufgabenverteilung, Abschlusskalender, Vertretungsregeln | Buchhaltung, Controlling, Personalverantwortliche |
| Integriert planen | Abgestimmte Plan-GuV, Planbilanz und Liquiditätsplanung | Controlling, Vertrieb, Produktion |
| Working Capital bearbeiten | Maßnahmen zu Forderungen, Vorräten und Lieferantenbedingungen | Vertrieb, Einkauf, Logistik |
| Finanzierung vorbereiten | Kapitalbedarf, Laufzeiten, Sicherheiten und Finanzierungsoptionen | Geschäftsführung, Banken, Gesellschafter |
| Operative Maßnahmen bewerten | Umsetzungskosten sowie Ergebnis- und Zahlungswirkungen | Operative Bereichsleiter |
| Umsetzung kontrollieren | Plan-Ist-Bericht mit Abweichungen und Entscheidungsbedarf | Maßnahmenverantwortliche, Geschäftsführung |
Im Kern gilt: Das finanzielle Restrukturierungscontrolling umfasst die regelmäßige Prüfung von Maßnahmenfortschritt, Ergebniswirkung und Zahlungswirkung gegenüber dem vereinbarten Plan. Beispielsweise ist eine ausgehandelte Mietsenkung erst ab ihrem vertraglichen Wirksamkeitsdatum in der Zahlungsplanung anzusetzen.
Für die laufende Steuerung sollte das Finanzcontrolling für den Mittelstand dieselben Daten und Maßnahmen verwenden. Unterschiedliche Zahlenstände in Bankbericht und Geschäftsführungsrunde erschweren nachvollziehbare Entscheidungen.
Welche Ergebnisse sollte ein Interim CFO in den ersten 14 Tagen liefern?
Ein Interim CFO sollte in den ersten 14 Tagen eine nachvollziehbare finanzielle Ausgangslage, eine aktualisierbare Liquiditätsvorschau und einen priorisierten Maßnahmenplan erarbeiten. Beispielsweise muss erkennbar sein, welche Kreditlinie tatsächlich verfügbar ist und welche erwartete Kundenzahlung noch keine belastbare Zusage hat. Umfang und Geschwindigkeit hängen von Datenlage und Krisenschwere ab.
Als beispielhafter Mandatsfahrplan eignet sich folgende Reihenfolge:
- Unmittelbar die Lage klären: Konten, verfügbare Linien, fällige Verpflichtungen und kritische Zahlungstermine erfassen. Bei Anzeichen einer Insolvenzreife die erforderliche fachliche Prüfung unverzüglich veranlassen.
- In den ersten Tagen Daten abstimmen: Offene Posten, Finanzierungsverträge und Buchhaltungsstände zusammenführen. Ungeklärte Differenzen mit Verantwortlichen und Fristen dokumentieren.
- Bis zum ersten Lagebericht Entscheidungen vorbereiten: Liquiditätsvorschau, Risiken und verfügbare Handlungsoptionen vorlegen. Unsichere Annahmen ausdrücklich kennzeichnen.
- Innerhalb der ersten 14 Tage die Umsetzung organisieren: Maßnahmen priorisieren, Berichtstermine festlegen und Freigaben regeln. Anschließend Planung und Umsetzung fortlaufend aktualisieren.
Dabei ist der Phasenplan keine rechtliche Wartefrist. Bei Zahlungsunfähigkeit oder Überschuldung müssen die nach § 15a InsO Verpflichteten ohne schuldhaftes Zögern einen Insolvenzantrag stellen; nach Eintritt dieser Insolvenzgründe sind außerdem die Zahlungseinschränkungen des § 15b InsO zu beachten. Der Start eines CFO-Mandats verschiebt diese Pflichten nicht. Rechtsgrundlage: Insolvenzordnung.
Zur Abgrenzung ersetzt die bloße Erstellung einer 13-Wochen-Vorschau keine fachgerechte Insolvenzbeurteilung. Wer Insolvenzgründe nach IDW S 11 beurteilen lässt, muss Prüfungszweck, aktuelle Fälligkeiten und erforderliche Annahmen gesondert berücksichtigen. IDW S 11 behandelt ausdrücklich die Beurteilung von Insolvenzeröffnungsgründen. Fachquelle: IDW.
Für die Mandatsabnahme zählt deshalb auch die Nutzbarkeit der Unterlagen: Die Liquiditätsplanung für den Mittelstand braucht einen internen Ansprechpartner, der neue Daten rechtzeitig einpflegt.
Wie verbindet der Interim CFO Liquiditätssicherung und Restrukturierungsplanung?
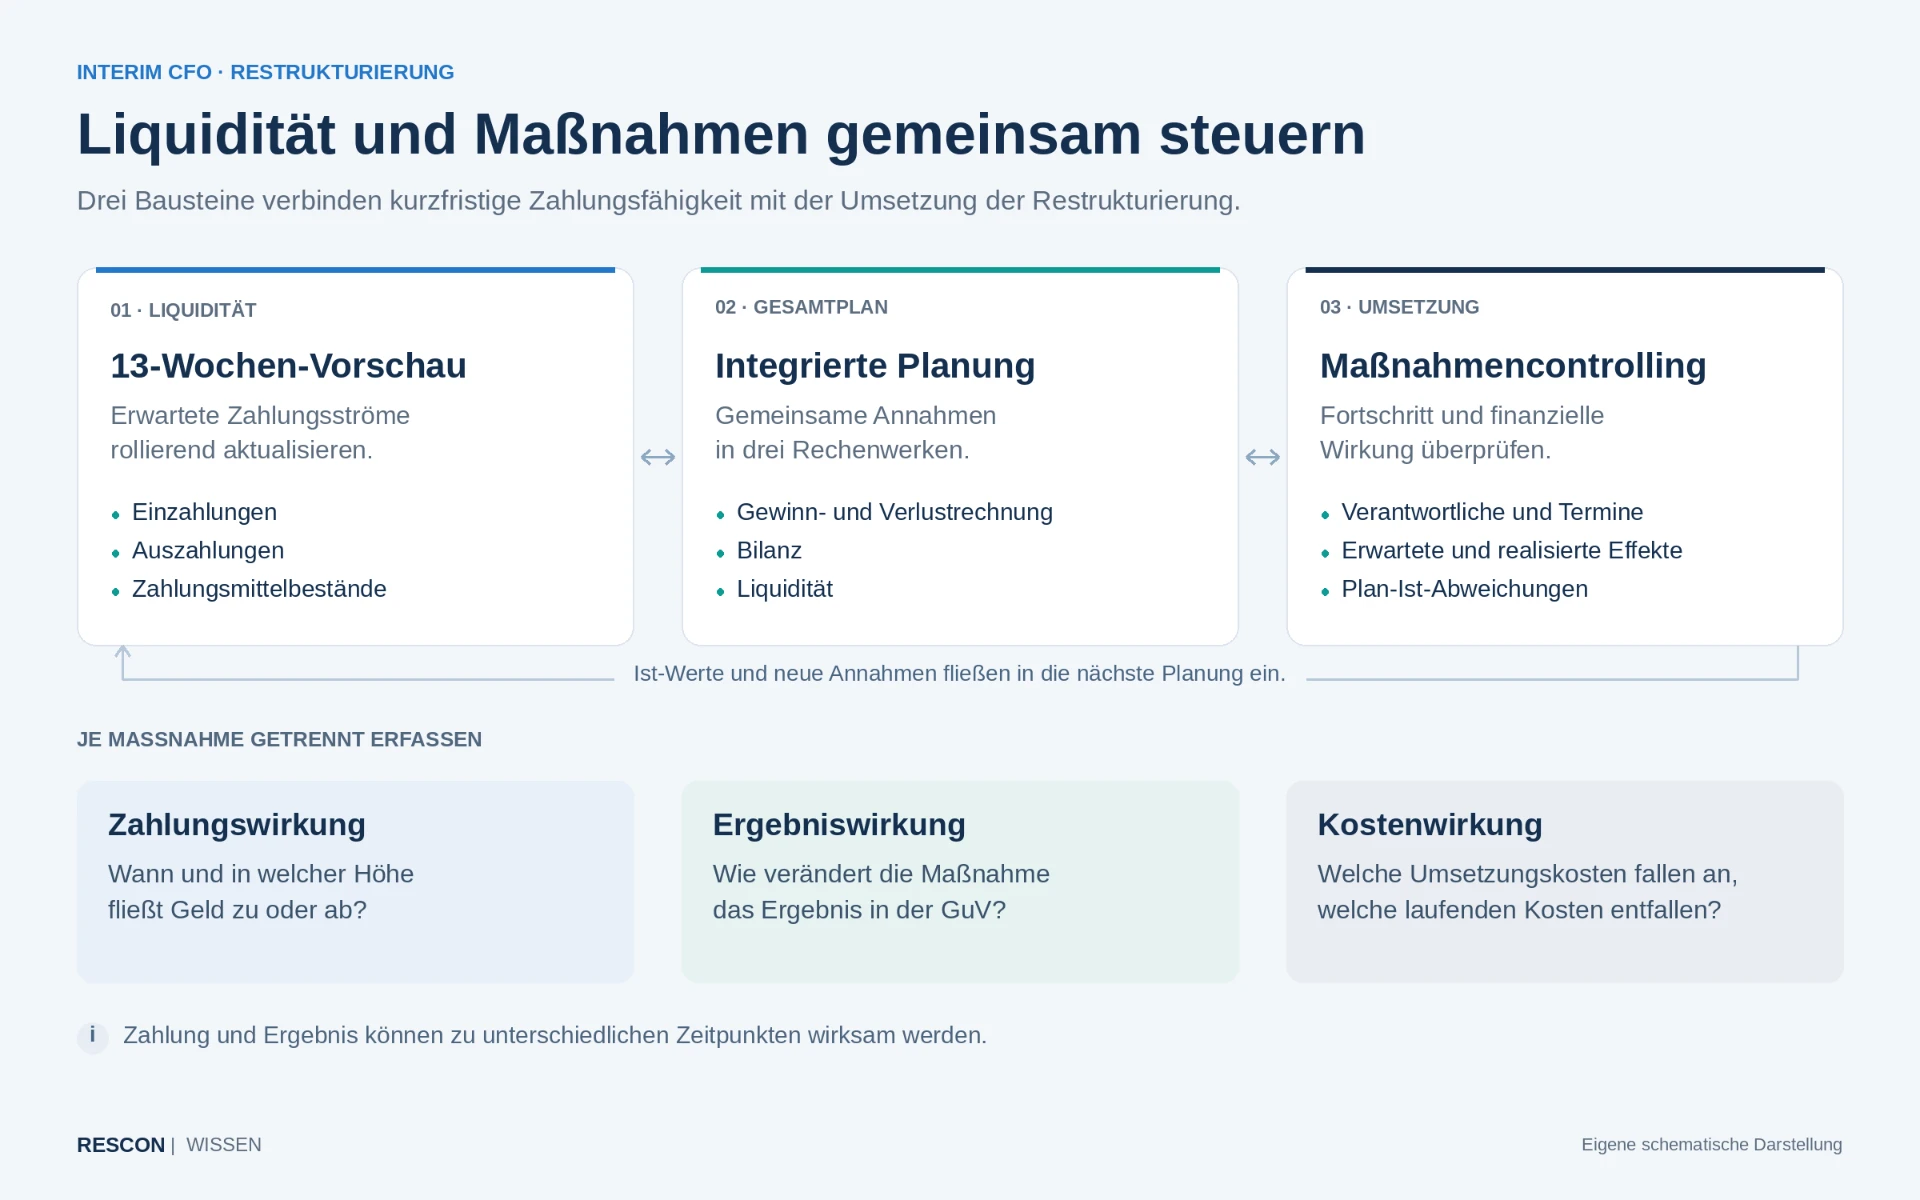
Ein Interim CFO verbindet Liquiditätssicherung und Restrukturierungsplanung, indem er kurzfristige Zahlungsströme mit den Ergebnis- und Bilanzwirkungen der Maßnahmen abstimmt. Beispielsweise bringt ein Lagerabbau kurzfristig Geld, während eine dauerhaft niedrigere Ausschussquote erst über mehrere Perioden die Ertragskraft verbessern kann.
Wie nutzt ein Interim CFO die 13-Wochen-Liquiditätsplanung?
Eine 13-Wochen-Liquiditätsplanung ist eine rollierende Vorschau der erwarteten Ein- und Auszahlungen sowie der daraus entstehenden Zahlungsmittelbestände über 13 Wochen. Beispielsweise werden erwartete Kundenzahlungen den Löhnen, Lieferantenrechnungen, Steuern und Kreditraten der jeweiligen Woche gegenübergestellt. Jede Aktualisierung ersetzt vergangene Planwerte durch Ist-Zahlungen und ergänzt den Planungshorizont.
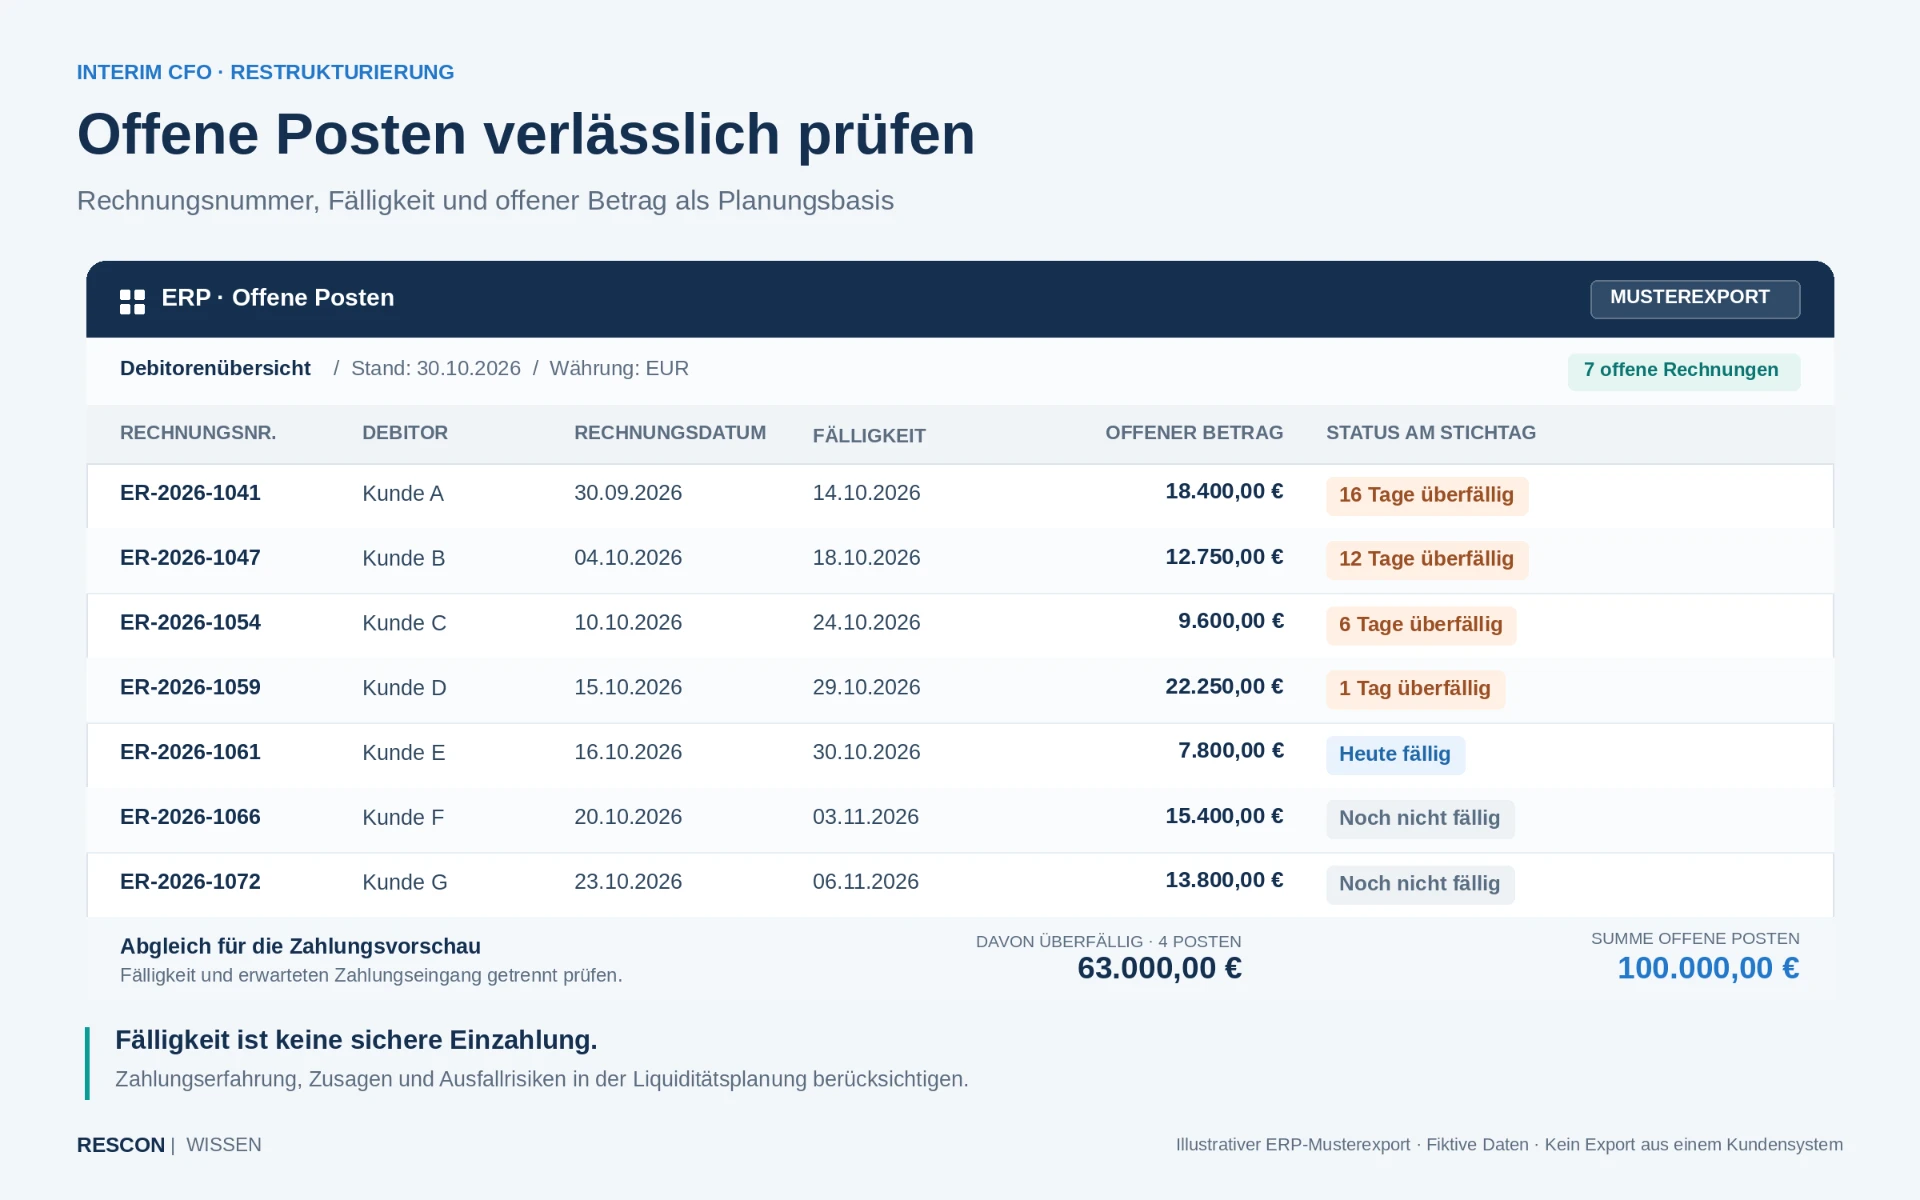
Dabei verdient das Forderungsrisiko besondere Aufmerksamkeit: 14 % der DIHK-Befragten meldeten im Frühsommer 2026 zunehmende Forderungsausfälle — Quelle: DIHK, 2026. Für Ihre Vorschau sind dennoch die eigenen Zahlungserfahrungen entscheidend. Ein vertraglich fälliger Betrag ist keine sichere Einzahlung.
Konkret sollten Sie eine rollierende Liquiditätsplanung aufbauen, die Guthaben und ungenutzte, tatsächlich abrufbare Kreditlinien getrennt ausweist. Bereits gezogene Linien dürfen nicht erneut als zusätzlicher Spielraum erscheinen. Bei enger Zahlungsfähigkeit kann außerdem eine tägliche Sicht erforderlich sein.
Zusätzlich zeigt ein Stressszenario den Handlungsbedarf bei verzögerten Zahlungen. Zahlt ein Großkunde zwei Wochen später, verändert der CFO den Eingangstermin und prüft den niedrigsten Liquiditätsspielraum. Gesicherte Finanzierung umfasst verbindlich zugesagte Mittel, die unter den vorgesehenen Bedingungen tatsächlich abrufbar sind.
Wie bildet die integrierte Planung Restrukturierungsmaßnahmen ab?
Eine integrierte Finanzplanung verbindet Gewinn- und Verlustrechnung, Bilanz und Liquidität über gemeinsame Annahmen. Beispielsweise erhöht ein Verkauf zunächst Umsatz und Forderungen; die spätere Kundenzahlung verändert anschließend den Bankbestand. Wer GuV, Bilanz und Liquidität integriert planen will, muss diese zeitlichen Unterschiede abbilden.
Zur Kapitalstruktur meldeten 23 % der DIHK-Befragten im Frühsommer 2026 einen Eigenkapitalrückgang — Quelle: DIHK, 2026. Deshalb reicht der Blick auf das Bankkonto für die Restrukturierungsplanung nicht aus. Eine neue Kreditaufnahme verbessert beispielsweise die Zahlungsmittel, ohne operative Verluste zu beseitigen.
Für jede Maßnahme trennt der CFO einmalige Liquiditätseffekte, laufende Ergebnisverbesserungen und Umsetzungskosten. Ein Personalumbau kann zunächst Abfindungen auslösen und erst später Kosten senken. Die Planung berücksichtigt beide Zeitpunkte sowie mögliche Verzögerungen.
Parallel können Unternehmen Kapitalbindung durch Working Capital Management reduzieren, etwa durch schnellere Rechnungsstellung, passende Bestände und vereinbarte Zahlungsbedingungen. Die Bestandsreduktion darf jedoch nicht die Lieferfähigkeit gefährden. Gemeinsame Annahmen für Unternehmensplanung und Forecast verhindern, dass Vertrieb und Finanzbereich unterschiedliche Zukunftsbilder verwenden.
Wie arbeiten Interim CFO, Banken, Sanierungsberater und Geschäftsführung zusammen?
Interim CFO, Banken, Sanierungsberater und Geschäftsführung arbeiten über abgestimmte Zahlen, dokumentierte Annahmen und klar zugewiesene Entscheidungen zusammen. Beispielsweise sollte dieselbe Finanzierungsübersicht sowohl den benötigten Kreditrahmen im Bankgespräch als auch die Mittelplanung der Geschäftsführung erklären.
Zum Finanzierungskontext: Im dritten Quartal 2026 empfanden 35,9 % der KMU mit Kreditverhandlungen das Bankverhalten als restriktiv; 18,8 % der KMU berichteten überhaupt von Kreditverhandlungen — Quelle: KfW-ifo-Kredithürde, 2026. Die erste Zahl ist eine Einschätzung der verhandelnden Unternehmen und keine Kreditablehnungsquote.
Praktisch sollte der CFO die Bankenkommunikation strukturiert vorbereiten: aktueller Planungsstand, Abweichungen, Finanzierungsbedarf und beantragte Entscheidungen gehören in einen regelmäßigen Bericht. Wer ein belastbares Finanzierungskonzept erstellen lässt, muss zugesagte Beiträge und noch offene Verhandlungen klar unterscheiden.
Welche Rolle übernimmt der Interim CFO bei einem Sanierungskonzept nach IDW S 6?
IDW S 6 beschreibt Anforderungen an Sanierungskonzepte. Beispielsweise kann ein entsprechendes Konzept als strukturierte Grundlage dienen, um Krisenursachen, Maßnahmen und finanzielle Entwicklung zu beurteilen. Die offizielle Veröffentlichung führt den Standard unter „Anforderungen an Sanierungskonzepte“; die Konzepterstellung muss einem fachlich geeigneten Verantwortlichen zugewiesen werden. Fachquelle: IDW.
Im Mandat sollten Sie Datenbereitstellung, Konzepterstellung und Umsetzung ausdrücklich unterscheiden. Beispielsweise liefert der CFO abgestimmte Finanzzahlen, ein beauftragter Sanierungsexperte erstellt das Konzept und operative Bereichsleiter verantworten einzelne Maßnahmen. Ein CFO kann mehrere Aufgaben übernehmen, wenn Qualifikation, Kapazität und Auftrag dazu passen.
Für die Beauftragung helfen die Anforderungen an ein Sanierungskonzept nach IDW S 6, den benötigten Leistungsumfang zu konkretisieren. Ein Sanierungskonzept allein garantiert weder Finanzierung noch Umsetzungserfolg.
Zugleich müssen Vollmachten und Eskalationswege schriftlich feststehen. Der Titel Interim CFO begründet für sich allein keine Organstellung oder Vertretungsmacht. Beispielsweise kann die Geschäftsführung operative Maßnahmen vorbereiten lassen, während Kreditverträge weiterhin von den vertretungsberechtigten Personen unterschrieben werden. Maßgeblich sind die konkrete rechtliche und tatsächliche Funktion sowie die erteilten Befugnisse.
Was kostet ein Interim CFO für eine Restrukturierung?
Die Honorarkosten eines Interim-CFO-Mandats ergeben sich bei tageweiser Abrechnung aus Tagessatz und beauftragten Einsatztagen, ergänzt um vereinbarte Zusatzkosten. Beispielsweise führen zusätzliche Präsenztage oder eine verlängerte Übergabe zu einem anderen Budget als ein klar begrenzter Analyseauftrag.
Zur Veranschaulichung dient folgende hypothetische Modellrechnung:
| Kalkulationsbestandteil | Rechenannahme |
|---|---|
| Tagessatz netto | 1.800 Euro |
| Einsatztage pro Monat | 16 |
| Laufzeit | 3 Monate |
| Honorarsumme netto | 86.400 Euro |
Rechnerisch gilt: 1.800 Euro netto × 16 Tage × 3 Monate = 86.400 Euro netto Honorar, zuzüglich vereinbarter Zusatzkosten und Umsatzsteuer. Diese Werte sind ausschließlich Rechenannahmen, keine RESCON-Preise und keine Marktmittelwerte.
Für einen Angebotsvergleich sollten Sie zusätzlich Reiseaufwand, Vermittlungsvergütung, vereinbarte Erreichbarkeit und Leistungen weiterer Spezialisten prüfen. Beispielsweise gehört ein separat beauftragtes Sanierungskonzept in das Gesamtprojektbudget, auch wenn es außerhalb des CFO-Honorars abgerechnet wird. Der Leitfaden Kosten eines externen CFO kalkulieren vertieft unterschiedliche Vergütungsmodelle.
Wie lange dauert ein Interim-CFO-Mandat in der Restrukturierung?
Die Dauer eines Interim-CFO-Mandats richtet sich nach Krisenlage, Aufgaben, Finanzierungsterminen und Übergabereife des Finanzteams. Beispielsweise kann die Überbrückung einer Vakanz enden, sobald eine Nachfolge eingearbeitet ist; ein laufendes Restrukturierungsprogramm benötigt möglicherweise weitere Begleitung. Eine allgemeingültige Mindestlaufzeit lässt sich daraus nicht ableiten.
Zu Beginn sollte der Einsatzumfang die erforderlichen Entscheidungen abdecken. Beispielsweise erfordert ein täglich wechselnder Liquiditätsstatus andere Präsenz und Erreichbarkeit als ein bereits stabilisierter Monatsforecast. Die Zahl der Einsatztage allein beschreibt deshalb die Verfügbarkeit nicht vollständig.
Im Verlauf können Sie den Umfang anhand vereinbarter Meilensteine anpassen. Dazu gehören eine abgestimmte Ausgangslage, ein arbeitsfähiger Planungsprozess und dokumentierte Verantwortlichkeiten. Ein Übergabekriterium beschreibt eine nachweisbare Fähigkeit des Unternehmens. Beispielsweise aktualisiert das interne Controlling die Vorschau selbstständig und erklärt Abweichungen im vereinbarten Berichtstermin.
Vor einer Verlängerung sollten Sie offene Aufgaben, interne Kapazitäten und den zusätzlichen Nutzen besprechen. Definieren Sie außerdem, wer nach Mandatsende Bankenberichte erstellt, Maßnahmen nachhält und Planungsannahmen freigibt. Eine dokumentierte Übergabe schützt das Unternehmen vor einer dauerhaften Abhängigkeit von einer einzelnen externen Person.
Wie wählen Geschäftsführer einen restrukturierungserfahrenen Interim CFO aus?
Geschäftsführer wählen einen geeigneten Interim CFO anhand nachweisbarer Restrukturierungserfahrung, passender Führungskompetenz und tatsächlicher Verfügbarkeit aus. Beispielsweise ist für einen produzierenden Mittelständler relevant, ob der Kandidat bereits Bestandsfinanzierung, Produktionsdaten und Bankenanforderungen gemeinsam gesteuert hat.
Zum Hintergrund der Finanzierungskompetenz: 25 % der befragten Unternehmen berichteten in der KfW-Unternehmensbefragung 2026 von einer Verschlechterung ihrer Ratingnote — Quelle: KfW, 2026. Das Ergebnis beschreibt die Befragungsteilnehmer und ist keine individuelle Risikoprognose.
Im Auswahlgespräch helfen konkrete Nachfragen:
- Mandatsbeitrag: Welche Aufgabe haben Sie persönlich verantwortet und welches Ergebnis können Referenzgeber bestätigen?
- Krisenerfahrung: Wie haben Sie unvollständige Daten, Finanzierungsdruck und widersprüchliche Interessen bearbeitet?
- Führung: Wie organisieren Sie Zuarbeit und Entscheidungen mit dem bestehenden Finanzteam?
- Verfügbarkeit: Ab wann sind Sie einsetzbar, mit welchem Umfang und welcher Vertretungsregel?
- Grenzen: Welche rechtlichen oder fachlichen Spezialisten würden Sie zusätzlich einbeziehen?
Vor der Unterschrift gehören Mandatsziele, Berichtsrhythmus, Budgetfreigaben, Befugnisse und Übergabe in eine schriftliche Vereinbarung. Wenn weitere operative Kompetenzen fehlen, sollte die Beauftragung klären, wer zusätzlich Restrukturierung und Sanierung begleiten soll.
Welche Werkzeuge und Praxisbeispiele machen die CFO-Arbeit nachvollziehbar?
Nachvollziehbare CFO-Arbeit verbindet eine aktuelle Liquiditätsvorschau, eine Maßnahmenliste und einen kompakten Managementbericht. Beispielsweise kann die Geschäftsführung damit erkennen, ob eine angekündigte Forderungsrealisierung bereits auf dem Bankkonto angekommen ist oder weiterhin nur als Erwartung besteht.
Welche Tabellen und Systeme braucht das Restrukturierungscontrolling?
Zunächst sollte das Unternehmen einen verlässlichen Datenfluss aus Bank, Buchhaltung und vorhandenem ERP organisieren. Ein ERP-System führt betriebliche Daten zusammen; beispielsweise liefert es offene Kundenrechnungen und Lieferantenfälligkeiten. Für die Planung müssen diese Daten auf denselben Stichtag abgestimmt sein.
Für eine überschaubare Ausgangslage kann eine Tabellenkalkulation genügen. Eine kostenfreie Alternative ist LibreOffice Calc; Google Tabellen bietet ebenfalls einen Einstieg ohne separate Softwareanschaffung. Entscheidend sind die passende Freigabe der Nutzung, nachvollziehbare Formeln und ein eindeutig verantworteter Datenstand. Produktinformationen: LibreOffice und Google Tabellen.
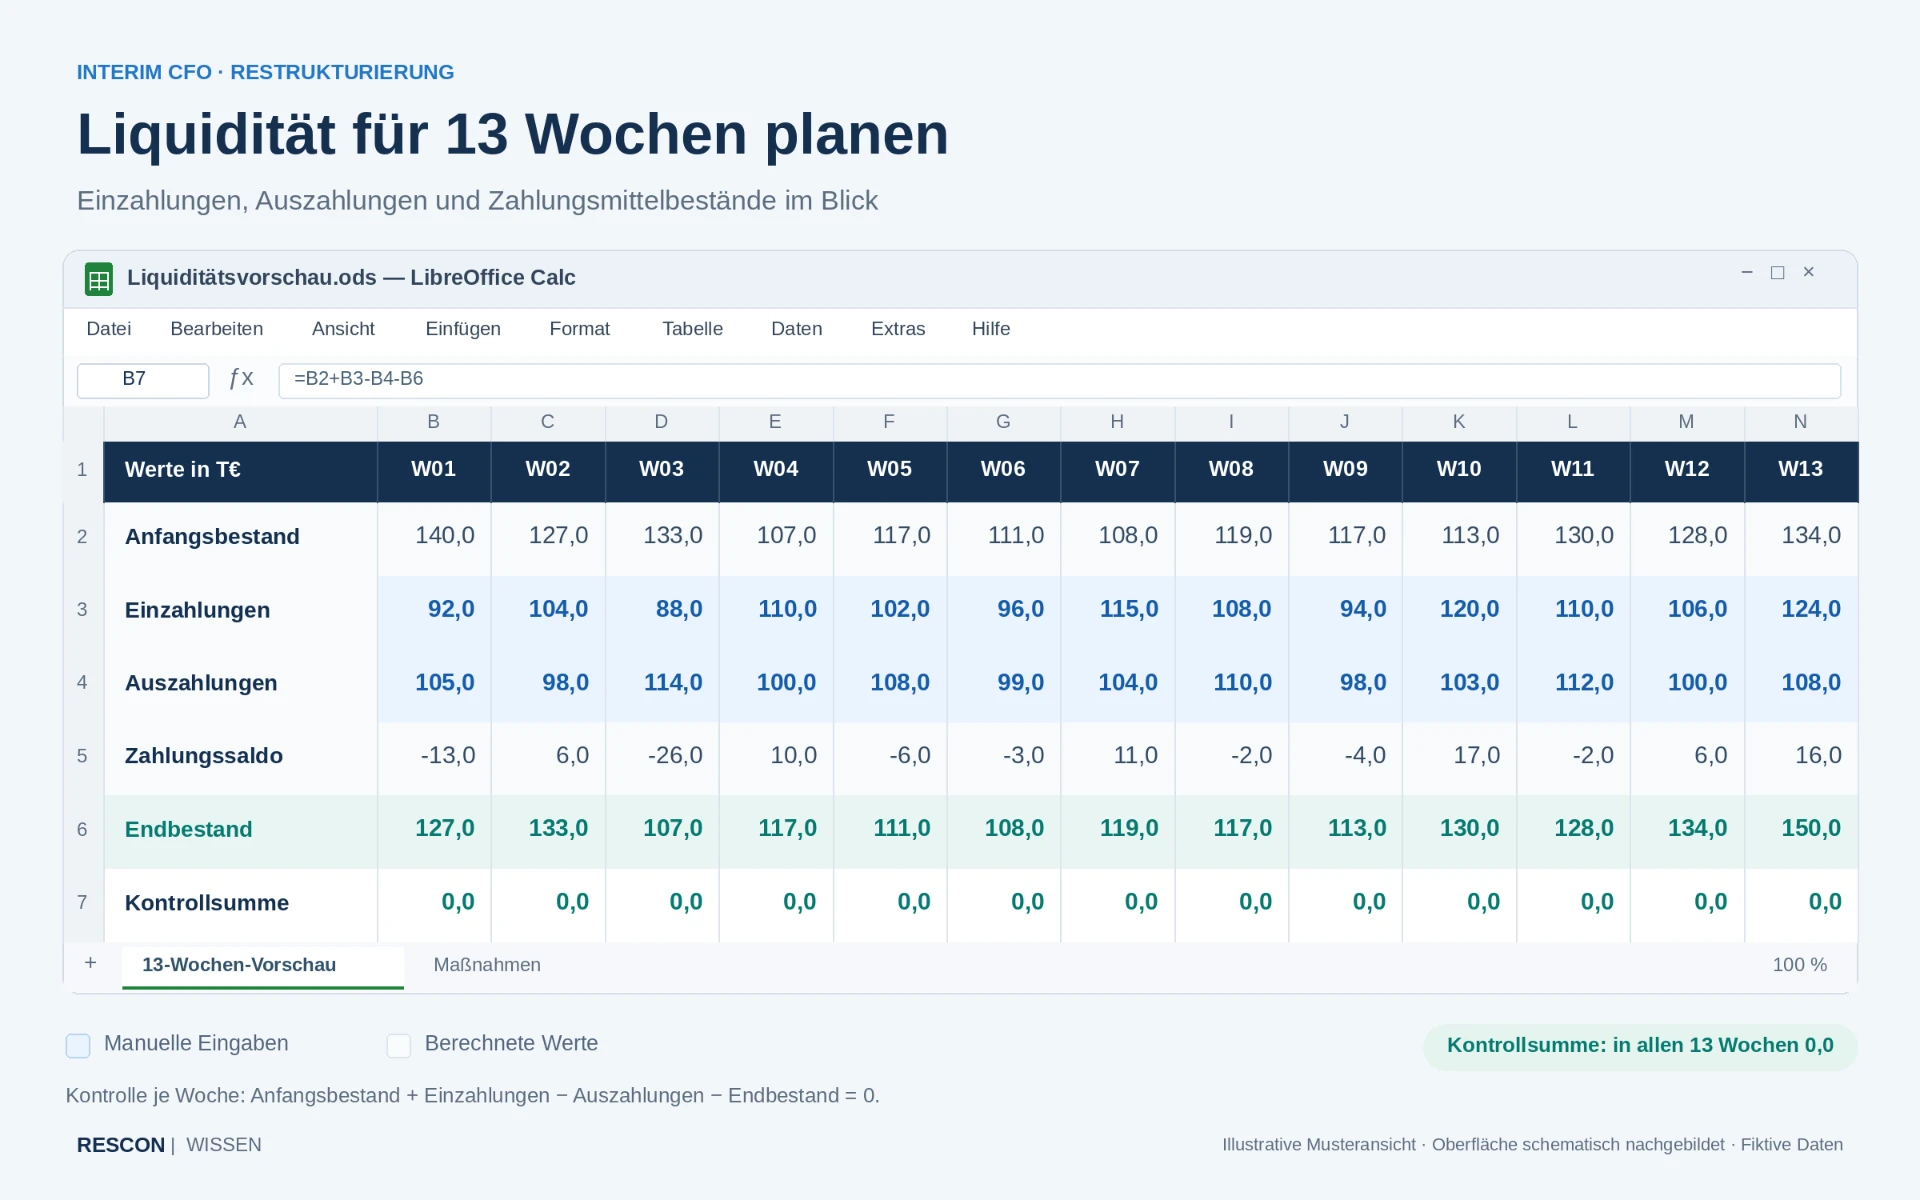
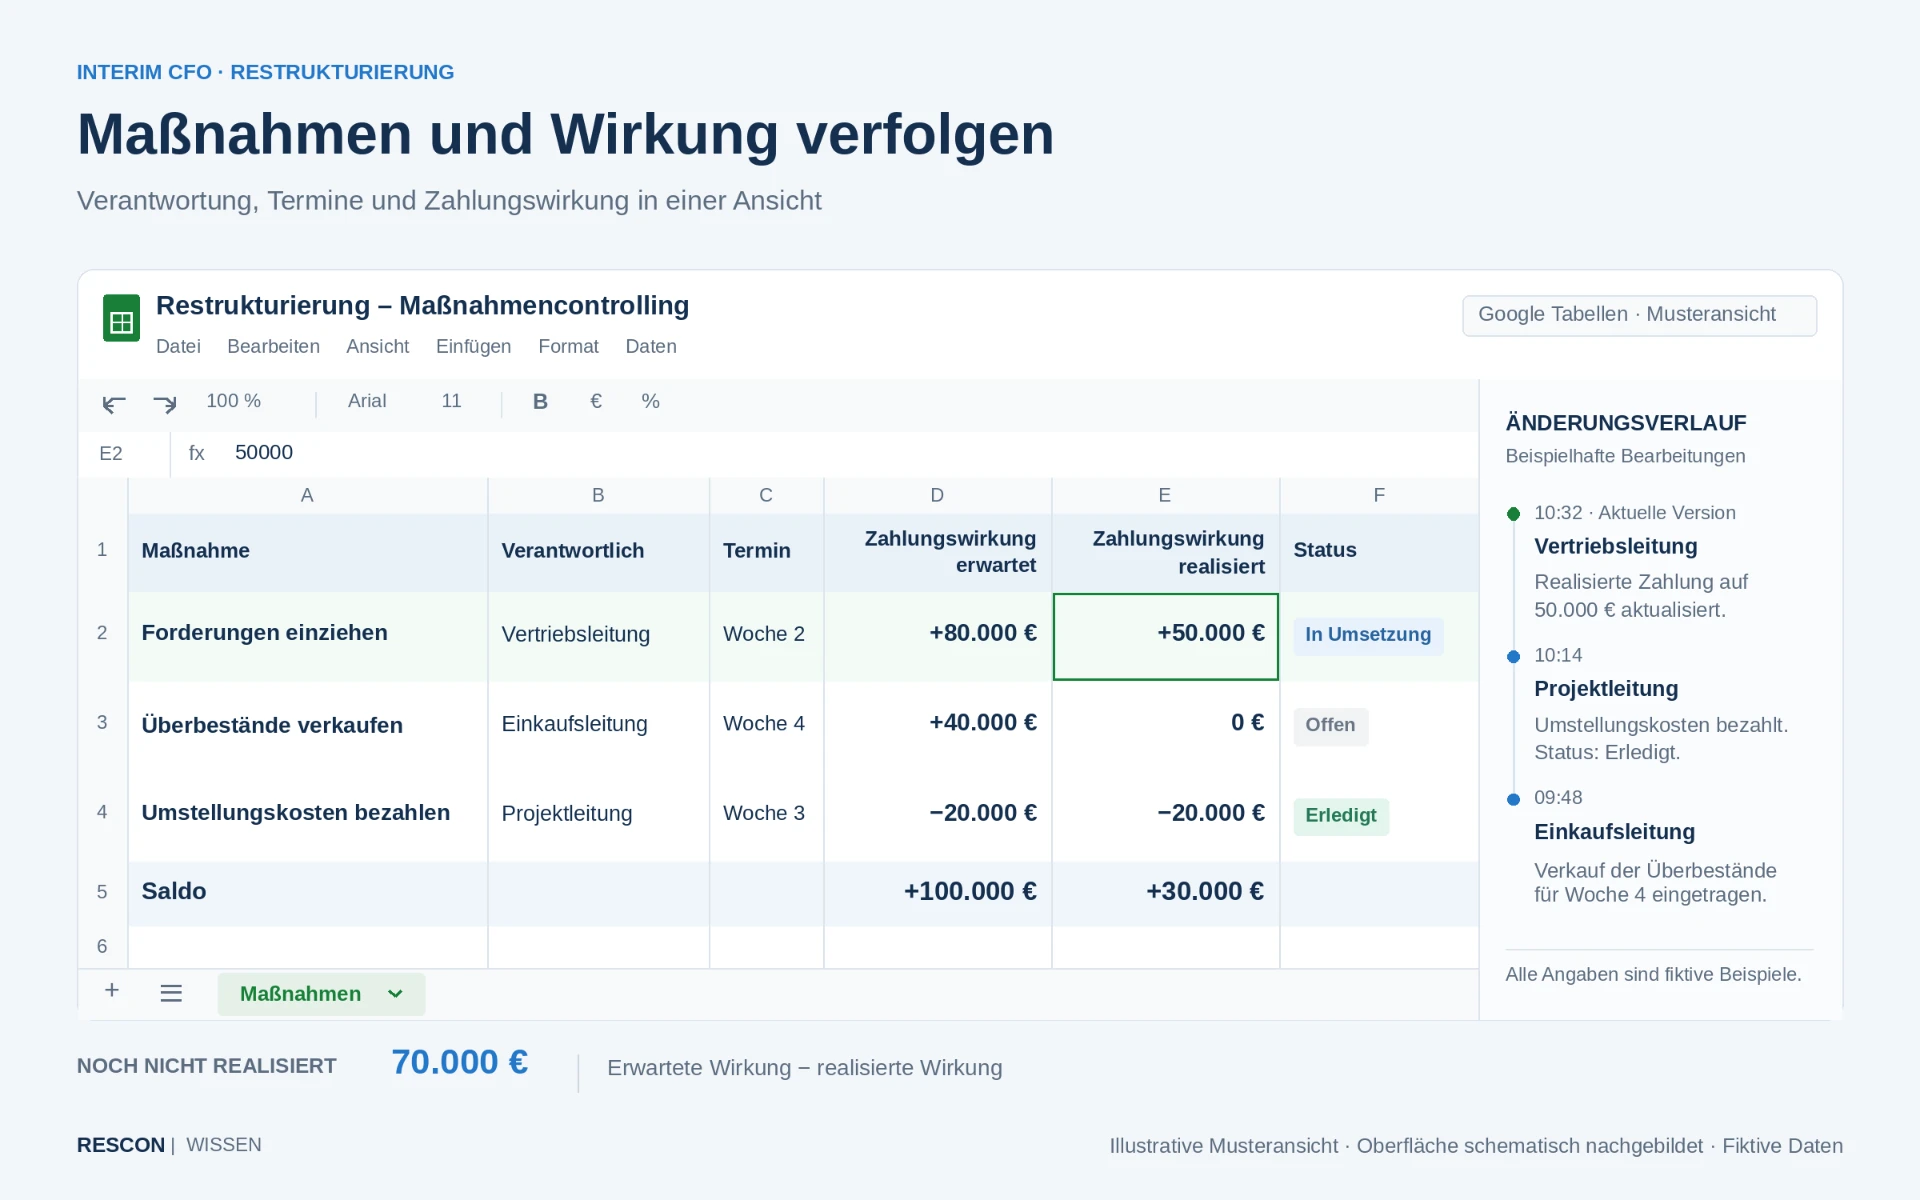
Im täglichen Ablauf braucht jede Planung einen festgelegten Datenstichtag und eine überprüfbare Freigabe. Beispielsweise gleicht die Buchhaltung montags den Anfangsbestand mit den Bankkonten ab, während das Controlling neue Zahlungsannahmen dokumentiert. Ein zweiter Bearbeiter prüft anschließend wesentliche Formeln und Veränderungen vor dem Bericht an die Geschäftsführung.
Bei komplexeren Gesellschaftsstrukturen oder häufigen Aktualisierungen können vorhandene Planungssysteme die Zusammenführung unterstützen. Beispielsweise erleichtert eine konsistente Schnittstelle die Übernahme mehrerer Buchhaltungen. Die Systemwahl folgt dem Steuerungsbedarf und der Datenqualität. Ein neues Werkzeug behebt keine ungeklärten Zahlungsannahmen.
Wie sieht eine Maßnahmenliste in einem hypothetischen Praxisfall aus?
Zur Illustration betrachtet das folgende frei erfundene Beispiel einen Zulieferer mit verzögerten Kundenzahlungen und hohen Beständen. Die Beträge sind Modellannahmen; sie stammen aus keinem RESCON-Mandat und belegen keine erzielbaren Ergebnisse.
| Maßnahme | Verantwortlich | Termin | Erwarteter Cash-Effekt | Realisiert zum Berichtsstichtag |
|---|---|---|---|---|
| Unstrittige überfällige Rechnungen einziehen | Vertriebsleitung | Woche 2 | +80.000 Euro | +50.000 Euro |
| Verwertbare Überbestände verkaufen | Einkaufsleitung | Woche 4 | +40.000 Euro | 0 Euro |
| Umstellungskosten bezahlen | Projektleitung | Woche 3 | −20.000 Euro | −20.000 Euro |
| Saldo | +100.000 Euro | +30.000 Euro |
Rechnerisch bleiben im Beispiel von 100.000 Euro erwarteter und 30.000 Euro realisierter Nettoentlastung 70.000 Euro noch unrealisiert. Beispielsweise können die restlichen Forderungen später eingehen oder der Bestandsverkauf kann scheitern. Der CFO aktualisiert deshalb die Vorschau und benennt Ersatzmaßnahmen, statt den gesamten Zielbetrag bereits als verfügbares Geld auszuweisen.
In den Managementbericht gehören daneben der niedrigste erwartete Liquiditätsspielraum, verfügbare Linien, wesentliche Planabweichungen und anstehende Entscheidungen. Beispielsweise lautet ein Entscheidungsbedarf: „Zusätzliche Finanzierungsoption bis Freitag prüfen, weil der geplante Bestandsverkauf noch keinen Käufer hat.“ Jede Meldung nennt einen Verantwortlichen und einen Termin.
Was sollten Geschäftsführer vor der Beauftragung eines Interim CFO vorbereiten?
Geschäftsführer sollten vor der Beauftragung eines Interim CFO die verfügbaren Finanzunterlagen, den Entscheidungsbedarf und die internen Ansprechpartner zusammenstellen. Beispielsweise spart eine vollständige Kreditübersicht Rückfragen und zeigt früh, welche Vertragsunterlagen noch fehlen. Fehlende Dokumente sollten die unverzügliche Bearbeitung einer kritischen Lage jedoch nicht verzögern.
Für die erste Bestandsaufnahme benötigen Sie insbesondere:
- Kontostände und Kreditlinien: einschließlich Ausnutzung, Verfügbarkeit und Sicherheiten.
- Offene Posten: Kunden- und Lieferantenrechnungen mit Fälligkeiten und strittigen Beträgen.
- Finanzierungsverträge: Darlehen, Leasing, Tilgungspläne und vereinbarte Covenants.
- Finanzberichte: aktuelle BWA, Summen- und Saldenliste sowie Jahresabschlüsse.
- Planungen: Liquiditätsvorschau, Ergebnisplanung und bereits beschlossene Maßnahmen.
- Zahlungstermine: insbesondere Personal, Steuern und größere vertragliche Verpflichtungen.
Anschließend formulieren Sie den Auftrag als überprüfbares Ziel. Beispielsweise: „Wir benötigen eine laufend aktualisierte Finanzierungsübersicht und einen abgestimmten Maßnahmenplan mit klaren Freigaben.“ Bestimmen Sie zugleich, wer Daten liefert und wer Entscheidungen trifft.
Für die Situationseinordnung können Sie Ihren Restrukturierungsbedarf im vertraulichen Erstgespräch einordnen. Bringen Sie die dringendsten Zahlungstermine und die wichtigsten offenen Finanzierungsfragen mit.
Fazit: Wie schafft ein Interim CFO dauerhaft finanzielle Handlungsfähigkeit?
Ein Interim CFO schafft finanzielle Handlungsfähigkeit, indem er belastbare Planungen, klare Verantwortlichkeiten und ein arbeitsfähiges Finanzteam aufbaut. Beispielsweise bleibt nach einer gelungenen Übergabe ein interner Prozess bestehen, der Zahlungsrisiken erkennt und Maßnahmen regelmäßig überprüft.
Zugleich bleiben die Grenzen klar: Ein CFO-Mandat garantiert weder eine Unternehmensrettung noch eine Finanzierungszusage. Die Geschäftsleiter juristischer Personen müssen nach § 1 StaRUG fortlaufend über bestandsgefährdende Entwicklungen wachen und bei deren Erkennung geeignete Gegenmaßnahmen ergreifen. Rechtsgrundlage: § 1 StaRUG.
Als nächsten Schritt sollten Sie Ihre finanzielle Ausgangslage erfassen und das benötigte Mandat konkret beschreiben. So lassen sich Aufgaben, Befugnisse und Budget fundiert vereinbaren und erste Entscheidungen gezielt vorbereiten.
Verfasser: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlicher Prüfer: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
Stand: 30. Oktober 2026. Der Beitrag bietet allgemeine Informationen und ersetzt keine Prüfung der individuellen wirtschaftlichen und rechtlichen Situation.
KI-Transparenz: Dieser Beitrag wurde mit KI-Unterstützung erstellt und anhand der verlinkten Quellen recherchiert. Eine abschließende menschliche redaktionelle und fachliche Prüfung steht aus. Modellrechnungen und das hypothetische Praxisbeispiel sind entsprechend gekennzeichnet.