Sie prüfen Kontostände, Baustellenfortschritte und offene Rechnungen, um Ihre nächsten Zahlungen vorzubereiten. Ob das Geld am nächsten Lohntermin reicht, bleibt trotzdem unklar, wenn Abschläge später eingehen und Material vorab bezahlt werden muss. Dieser Leitfaden zeigt Ihnen, wie Sie eine kurzfristige Liquiditätsplanung über 13 Wochen erstellen, Vorfinanzierung berechnen und Engpässe rechtzeitig bearbeiten.
Key Takeaways
- Kurzfristige Liquiditätsplanung stellt erwartete Einzahlungen und Auszahlungen für die kommenden Tage und Wochen gegenüber.
- Abschlagszahlungen gehören mit ihrem realistischen Zahlungseingang in den Plan; Leistungsfortschritt allein schafft keine verfügbare Liquidität.
- Der 13-Wochen-Plan wird wöchentlich aktualisiert und bei knappem Spielraum um tägliche Zahlungsübersichten ergänzt.
- Der Endbestand ergibt sich aus Anfangsbestand plus Einzahlungen minus Auszahlungen.
- Freie Kreditlinien werden separat ausgewiesen und dürfen bereits genutzte Finanzierung nicht erneut enthalten.
- Positive Wochenendbestände schließen einen zwischenzeitlichen Finanzierungsbedarf nicht aus.
- Gegenmaßnahmen benötigen einen Betrag, einen Verantwortlichen, einen Umsetzungstermin und einen belegbaren Status.
Was ist kurzfristige Liquiditätsplanung im Bauunternehmen?
Kurzfristige Liquiditätsplanung ist die vorausschauende Gegenüberstellung erwarteter Einzahlungen und Auszahlungen zur Beurteilung der Zahlungsfähigkeit in den kommenden Tagen und Wochen. Beispielsweise vergleichen Sie den erwarteten Eingang einer Abschlagszahlung mit den vorher fälligen Materialrechnungen, Löhnen und Nachunternehmerzahlungen. Entscheidend sind die tatsächlichen Zahlungstermine, wie auch die IHK München erläutert. ihk-muenchen.de
Für diesen Leitfaden umfasst die Liquiditätsvorschau 13 Wochen. Die ersten Wochen betrachten Sie zusätzlich tageweise, sobald größere Auszahlungen vor unsicheren Eingängen liegen. Die Grundlagen der Liquiditätsplanung erklären die allgemeine Methodik; hier steht die Zahlungslogik mehrerer Baustellen im Mittelpunkt.
Dabei gilt: Direkte Liquiditätsplanung erfasst erwartete Zahlungsbewegungen nach ihrem voraussichtlichen Zahlungstermin. Eine Rechnung vom Monatsanfang wird beispielsweise erst in der Woche eingeplant, in der Sie ihren Eingang realistisch erwarten. Eine spätere Zahlungsprognose verändert allerdings weder den vertraglichen Fälligkeitstermin noch bestehende Ansprüche.
Warum ist kurzfristige Liquiditätsplanung für Bauunternehmen wichtig?
Kurzfristige Liquiditätsplanung ist für Bauunternehmen wichtig, weil Material, Personal und Nachunternehmer häufig bezahlt werden müssen, bevor die zugehörigen Kundenzahlungen eingehen. Beispielsweise hilft eine erwartete Projektmarge von 25.000 Euro nicht, wenn am Dienstag 40.000 Euro fällig werden und der Kunde erst Freitag zahlt.
Zur Einordnung meldeten im September 2026 41,3 % der befragten Wohnungsbauunternehmen Auftragsmangel und 14,1 % Auftragsstornierungen; 4,2 % berichteten von Materialengpässen. Diese Angaben beschreiben den Wohnungsbau, keine individuellen Liquiditätslücken. — Source: ifo Institut, 2026. ifo Institut
Gleichzeitig sind Gewinn, Umsatz und verfügbares Geld unterschiedliche Größen. Eine Kundenforderung finanziert keine Überweisung, solange der Zahlungseingang fehlt; eine Tilgung belastet das Konto, ohne entsprechender laufender Aufwand zu sein. Die IHK München grenzt deshalb Zahlungs- und Ergebnisplanung voneinander ab. ihk-muenchen.de
Ergänzend verbindet eine integrierte Finanzplanung aus GuV, Bilanz und Liquidität die wirtschaftliche Entwicklung mit ihren Zahlungsfolgen. Beispielsweise zeigt sie, wie ein wachsender Auftragsbestand gleichzeitig Gewinne und Finanzierungsbedarf beeinflusst.
Für die Geschäftsführung folgt daraus eine konkrete Entscheidung: Jeder neue Auftrag braucht neben der Kalkulation einen Zahlungsplan. Wenn Sie Working Capital gezielt steuern, prüfen Sie zugleich, wie Forderungen, Materialbestände und Lieferantenziele den Vorfinanzierungsbedarf verändern.
Wie erstellen Sie eine kurzfristige Liquiditätsplanung in sieben Schritten?
Ein kurzfristiger Liquiditätsplan entsteht aus abgestimmten Bankständen, realistisch terminierten Einzahlungen, vollständigen Auszahlungen und einer getrennten Finanzierungsübersicht. Beispielsweise führen Sie die Zahlungspläne dreier Baustellen zusammen und prüfen anschließend, ob das Unternehmen alle fälligen Verpflichtungen decken kann.
1. Welcher Zeitraum eignet sich für die kurzfristige Liquiditätsplanung?
Zunächst legen Sie 13 Wochen auf Wochenbasis und einen einheitlichen Stichtag fest. Beginnt der Plan montags, dokumentieren Sie den Bankstand vor den ersten Zahlungen. Bei knapper Liquidität ergänzen Sie die nächsten Zahlungstage um eine tägliche Übersicht.
Als aktuelles Beispiel für schwankende Projektvolumina stieg der Auftragseingang im Bauhauptgewerbe im August 2026 gegenüber Juli real, saison- und kalenderbereinigt um 23,0 %; im Hochbau waren es 12,4 %, im Tiefbau 31,6 %. Mehrere Großaufträge prägten den Anstieg. Die Statistik erfasst Betriebe von Unternehmen mit mindestens 20 tätigen Personen. — Source: Statistisches Bundesamt, 2026. Statistisches Bundesamt
Für Ihren Betrieb ergibt sich daraus keine automatische Umsatzprognose. Prüfen Sie stattdessen jeden Baustart: Wann werden Materialbestellungen zahlungswirksam, wann können Sie Leistungen abrechnen, und wann ist mit Geld zu rechnen? Beispielsweise kann ein zusätzlicher Auftrag zunächst den Kreditbedarf erhöhen.
Ergänzend sollten Sie Unternehmensplanung und Forecast verbinden. Die Wochenplanung steuert nahe Fälligkeiten; eine längerfristige Planung zeigt beispielsweise, ob saisonale Rückgänge nach dem aktuellen Planungshorizont neue Finanzierung erfordern.
2. Welche Daten benötigen Sie für den Anfangsbestand?
Anschließend stimmen Sie alle verfügbaren Geschäftskonten und gegebenenfalls die Kasse zum gleichen Zeitpunkt ab. Beispielsweise dürfen 30.000 Euro Giroguthaben und ein noch nicht ausgeführter Lieferantenauftrag nicht mit unterschiedlichen Datenständen in den Plan gelangen.
Für die Datenbasis sammeln Sie:
- Bankstände und bereits veranlasste Zahlungen;
- offene Kunden- und Lieferantenrechnungen;
- Baustellenpläne, Aufmaße und Abrechnungstermine;
- Personalzahlungen, Abgaben und Steuertermine;
- Investitionen, Kreditverträge, Zinsen und Tilgungen.
Dabei sind offene Posten noch nicht ausgeglichene Rechnungen. Eine Debitorenliste enthält beispielsweise Ihre Kundenforderungen; eine Kreditorenliste zeigt unbezahlte Lieferantenrechnungen. Ergänzen Sie beide Listen um erwartete beziehungsweise verbindliche Zahlungstermine.
Zusätzlich kennzeichnen Sie gesperrte oder anderweitig nicht verfügbare Beträge. Beispielsweise verbessert eine hinterlegte Barsicherheit den frei nutzbaren Kontostand nicht. Kontoüberträge zwischen eigenen Konten dürfen den zusammengeführten Bestand ebenfalls nicht erhöhen.
Zum Abschluss dokumentieren Sie die Abstimmung: Bankstand, Datenexport, Uhrzeit und Bearbeiter. Beispielsweise lässt sich ein Unterschied von 8.000 Euro so auf eine bereits gebuchte Überweisung zurückführen. Ein nachvollziehbarer Anfangsbestand verhindert, dass spätere Planabweichungen aus einem fehlerhaften Startwert entstehen.
3. Wie planen Sie Abschlagszahlungen, Einbehalte und Nachträge?
Danach zerlegen Sie jeden erwarteten Zahlungseingang in Leistungsnachweis, Rechnungszugang, Fälligkeit und realistische Zahlungserwartung. Beispielsweise bleibt ein geplanter Abschlag unsicher, solange das notwendige Aufmaß fehlt oder der Auftraggeber die abgerechnete Leistung bestreitet.
Rechtlich knüpft der Abschlagsanspruch nach § 632a BGB an den Wert erbrachter, vertraglich geschuldeter Leistungen und eine nachvollziehbare Aufstellung an. Bei nicht vertragsgemäßer Leistung kann der Auftraggeber einen angemessenen Teil zurückhalten. Eine Vorauszahlung betrifft dagegen eine gesondert vereinbarte Vorleistung des Auftraggebers. Einzelnorm
Bei wirksam vereinbarter VOB/B sieht § 16 Absatz 1 Nummer 3 grundsätzlich die Fälligkeit des Abschlags binnen 21 Tagen nach Zugang der prüfbaren Aufstellung vor. Prüfen Sie die Vertragsbedingungen; diese Frist gilt nicht automatisch für jeden Bauvertrag. fib-bund.de
Für die Prognose berücksichtigen Sie außerdem konkrete Einbehalte und Abzüge. Bei angenommenen 5 % Sicherheitseinbehalt auf 40.000 Euro planen Sie zunächst 38.000 Euro; die 5 % sind keine allgemeine gesetzliche Vorgabe. Strittige Nachträge erhalten ein gesondertes Risikokennzeichen.
Außerdem trennen Sie bestehende Forderungen von künftig abzurechnenden Leistungen. Ein bereits erfasster Abschlag darf nicht zusätzlich als erwarteter Umsatz-Zahlungseingang erscheinen. Eine bessere Abstimmung zwischen Bauleitung und Buchhaltung hilft, Working Capital gezielt zu steuern.
4. Wie berücksichtigen Sie Steuern, Tilgungen und Investitionen?
Im nächsten Schritt erfassen Sie alle zahlungswirksamen Verpflichtungen nach ihrem Zahlungstermin. Beispielsweise gehören die volle Maschinenrate mit ihren Zahlungsbestandteilen und eine fällige Steuerzahlung in den Plan; eine Abschreibung verursacht dagegen keine unmittelbare Überweisung. ihk-niederbayern.de
Grundsätzlich planen Sie Rechnungszahlbeträge einschließlich tatsächlich anfallender Umsatzsteuer und die Finanzamtszahlungen separat. Bei bestimmten Bauleistungen schuldet jedoch unter den Voraussetzungen des § 13b UStG der Leistungsempfänger die Umsatzsteuer. Deshalb darf die Planung nicht pauschal jede Baurechnung um Umsatzsteuer erhöhen. Einzelnorm
Alternativ gilt: Bei einer Netto-Darstellung im Liquiditätsplan muss die Umsatzsteuerwirkung gesondert berücksichtigt werden, wie die IHK Schleswig-Holstein erläutert. Beispielsweise müssen bei regulär besteuerten Rechnungen die Umsatzsteuerbeträge zusätzlich zu den Nettobeträgen in den Kontoverlauf einfließen. IHK Schleswig-Holstein
Zusätzlich prüfen Sie die Bauabzugsteuer. Soweit die gesetzlichen Voraussetzungen greifen und keine Ausnahme, etwa eine gültige Freistellungsbescheinigung, vorliegt, sind grundsätzlich 15 % der Gegenleistung einzubehalten. Ein tatsächlich vorzunehmender Abzug reduziert Ihren Bankeingang; als Auftraggeber planen Sie gegebenenfalls die entsprechende Abführung ein. hwk-cottbus.de
Daneben berücksichtigen Sie projektbezogene Besonderheiten: beispielsweise Anzahlungen auf Material, Gerätemieten, Nachunternehmerrechnungen und Rückzahlungen von Finanzierung. Stimmen Sie steuerliche Zahlungswirkungen mit der Steuerberatung ab.
Abschließend ordnen Sie jede Position genau einer Kategorie zu. Beispielsweise darf eine Nachunternehmerrechnung nicht zugleich in der offenen Kreditorenliste und als zusätzliche Baustellenpauschale stehen. Für wiederkehrende Kontrollen können Sie Plan-Ist-Abweichungen im Finanzcontrolling analysieren.
5. Wie berücksichtigen Sie freie Kreditlinien ohne Doppelzählung?
Anschließend erfassen Sie Kreditlimit, bestehende Nutzung, Abrufbedingungen, Laufzeit und Sicherheiten. Beispielsweise sind von einer verbindlich verfügbaren Kontokorrentlinie über 25.000 Euro bei 10.000 Euro Nutzung noch 15.000 Euro frei. Eine lediglich beantragte Erhöhung zählt nicht als gesicherter Spielraum.
Zur Einordnung bewerteten im zweiten Quartal 2026 27,1 % der befragten kleinen und mittleren Unternehmen im Bauhauptgewerbe das Bankverhalten als restriktiv. Berücksichtigt wurden ausschließlich Unternehmen mit vorausgegangenen Kreditverhandlungen. — Source: KfW Research/ifo Institut, 2026. kfw.de
Für die Darstellung wählen Sie eine konsistente Methode. Im folgenden Beispiel zeigt ein negativer Kontosaldo die Kontokorrentnutzung; dieselbe Nutzung wird nicht zusätzlich als Einzahlung gebucht. Neue Darlehensauszahlungen und deren Rückzahlungen erscheinen dagegen getrennt im Finanzierungsbereich.
Zusätzlich unterscheiden Sie Bargeldfinanzierung und Bürgschaften. Eine Avalzusage ist beispielsweise kein Geldeingang. Ob sie eine gemeinsame Finanzierungslinie belastet, ergibt sich aus Ihrem Bankvertrag.
Für ein anstehendes Finanzierungsgespräch sollten Sie die Liquiditätsplanung für Bankgespräche aufbereiten: mit Linienübersicht, Zahlungsnachweisen und einer Erklärung des maximalen Bedarfs.
6. Wie berechnen Sie Endbestand und verfügbaren Spielraum?
Danach berechnen Sie für jede Planungsperiode den Endbestand:
Endbestand = Anfangsbestand + Einzahlungen − Auszahlungen.
Beispielsweise ergeben 30.000 Euro + 20.000 Euro − 40.000 Euro = 10.000 Euro. Der geplante Endbestand einer Periode entspricht dem Anfangsbestand zuzüglich der erwarteten Einzahlungen abzüglich der erwarteten Auszahlungen. Der errechnete Endbestand wird zum Anfangsbestand der folgenden Woche.
Für die Kreditübersicht gilt im vereinfachten Ein-Konto-Modell: Freie Linie = Kreditlimit − genutzter Kontokorrentbetrag. Bei 15.000 Euro negativem Kontosaldo und 25.000 Euro Limit bleiben beispielsweise 10.000 Euro verfügbar. Ein Guthaben und die ungenutzte Linie werden getrennt gezeigt.
Zusätzlich unterscheiden Sie Reserveunterschreitung und ungedeckten Finanzierungsbedarf. Bei 10.000 Euro Guthaben und einer intern gewählten Guthabenreserve von 15.000 Euro fehlen 5.000 Euro zur Reserve. Eine tatsächlich abrufbare Linie kann trotzdem fällige Zahlungen decken.
Zur Kontrolle führen Sie einen zweiten Rechenweg über sämtliche Zahlungspositionen. Beispielsweise muss die Summe aller Baustellenzahlungen mit der konsolidierten Wochenübersicht übereinstimmen. Bei mehreren Konten oder Gesellschaften kann Unterstützung bei der 13-Wochen-Liquiditätsplanung helfen, Verfügbarkeit und Übertragungsmöglichkeiten sauber abzubilden.
7. Wie legen Sie Mindestreserve und Verantwortung fest?
Abschließend definieren Sie eine interne Mindestreserve und konkrete Auslöser für Entscheidungen. Beispielsweise kann eine Geschäftsführung festlegen, dass ein erwartetes Guthaben unter 15.000 Euro einen täglichen Zahlungsreview auslöst. Diese Zahl ist eine Modellannahme, keine allgemeine Empfehlung für Bauunternehmen.
Für eine passende Reserve betrachten Sie Ihre Zahlungsspitzen und Unsicherheiten. Beispielsweise braucht ein Betrieb mit wenigen großen Abschlagszahlungen eine andere Absicherung als ein Unternehmen mit vielen kleinen, regelmäßig eingehenden Rechnungen. Berücksichtigen Sie auch die tatsächlich verfügbare Finanzierung.
Zusätzlich benennen Sie einen Planverantwortlichen und klare Zulieferer. Die Bauleitung bestätigt beispielsweise Aufmaß- und Abrechnungstermine, die Buchhaltung aktualisiert offene Posten, und die Geschäftsführung entscheidet über größere Auszahlungen oder Finanzierung.
Für jede kritische Annahme halten Sie Quelle und Prüfdatum fest. Beispielsweise steht neben einem erwarteten Eingang von 40.000 Euro, wann der Auftraggeber die Zahlung zuletzt bestätigt hat.
Bei fehlender interner Kapazität lässt sich die Finanzsteuerung durch einen externen CFO organisieren. Die Zuständigkeit für Datenpflege und Entscheidungen muss trotzdem ausdrücklich geklärt bleiben.
Wie aktualisieren Sie eine rollierende Liquiditätsplanung?
Rollierende Liquiditätsplanung umfasst den regelmäßigen Abgleich mit tatsächlichen Zahlungen, die Aktualisierung der Erwartungen und die Ergänzung weiterer Planungsperioden. Beispielsweise schließen Sie montags die Vorwoche ab, aktualisieren die verbleibenden zwölf Wochen und ergänzen eine neue dreizehnte Woche.
Für den wöchentlichen Ablauf gehen Sie in dieser Reihenfolge vor:
- Bankzahlungen importieren und der abgeschlossenen Woche zuordnen.
- Verschobene Zahlungen von dauerhaft entfallenen Beträgen unterscheiden.
- Offene Posten und Baustellentermine mit den Verantwortlichen prüfen.
- Basis- und Stressszenario neu berechnen.
- Vorversion archivieren, Maßnahmen prüfen und den Horizont verlängern.
Im durchgerechneten Beispiel waren für Woche 1 zunächst 20.000 Euro Einzahlungen geplant. Tatsächlich gehen nur 15.000 Euro ein; bei unveränderten 40.000 Euro Auszahlungen endet die Woche mit 5.000 Euro statt 10.000 Euro.
Bei bestätigter Nachholung der fehlenden 5.000 Euro in Woche 2 erhöht sich deren Einzahlung von 60.000 auf 65.000 Euro. Die aktualisierte Rechnung lautet: 5.000 + 65.000 − 45.000 = 25.000 Euro. Der Endbestand der zweiten Woche bleibt gleich, obwohl der zwischenzeitliche Spielraum kleiner war.
Für die Ursachenanalyse sollten Sie Plan-Ist-Abweichungen im Finanzcontrolling analysieren. Eine Terminverschiebung verlangt beispielsweise andere Maßnahmen als ein endgültiger Forderungsausfall. Für Finanzierungspartner sollten Sie außerdem die aktualisierte Liquiditätsplanung für Bankgespräche aufbereiten.
Was passiert, wenn eine Abschlagszahlung zwei Wochen später eingeht?
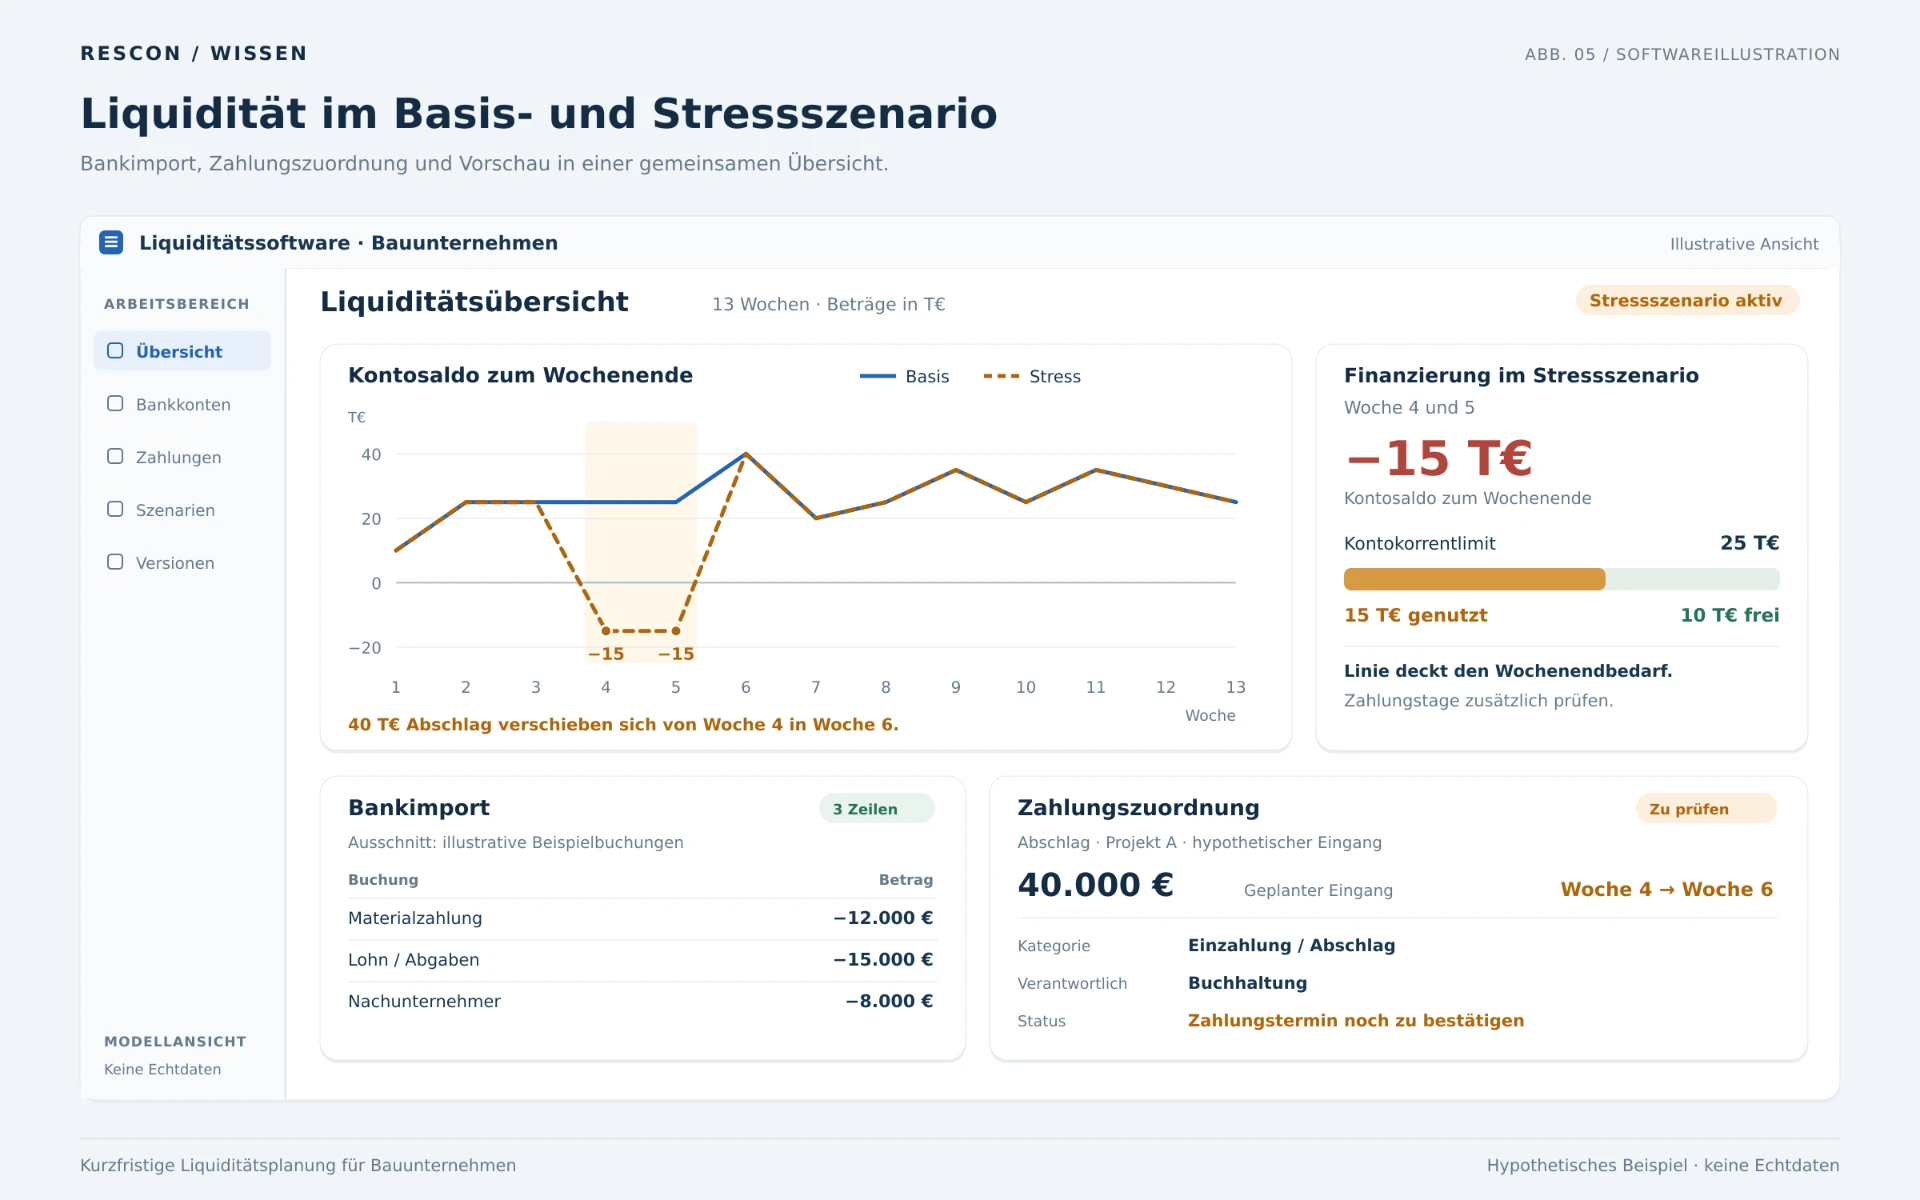
Eine verspätete Abschlagszahlung erhöht den Vorfinanzierungsbedarf für den Zeitraum zwischen geplantem und tatsächlichem Eingang. Beispielsweise verschieben wir im folgenden Modell 40.000 Euro aus Woche 4 in Woche 6; alle übrigen Zahlungsannahmen bleiben unverändert.
| Kennzahl, jeweils in Euro | Woche 4 | Woche 5 | Woche 6 |
|---|---|---|---|
| Kontosaldo zum Wochenende: Basis | 25.000 | 25.000 | 40.000 |
| Kontosaldo zum Wochenende: Stress | −15.000 | −15.000 | 40.000 |
| Genutzte Kontokorrentlinie: Stress | 15.000 | 15.000 | 0 |
| Freie Kontokorrentlinie: Stress | 10.000 | 10.000 | 25.000 |
Damit sinkt der niedrigste Wochenendkontosaldo des gesamten Modells von 10.000 Euro auf −15.000 Euro. Die verfügbare Linie deckt diesen Wochenendbedarf unter den Modellannahmen. Ob sie auch innerhalb der Wochen genügt, muss die tägliche Zahlungsplanung zeigen.
Für die Entscheidung zählt der Erkenntniszeitpunkt. Sobald die Verzögerung bekannt ist, prüfen Sie vor den Auszahlungen in Woche 4 die Zahlungstage und verbleibende Linie. Ein zusätzlicher Materialvorschuss von 15.000 Euro würde beispielsweise den ausgewiesenen freien Spielraum von 10.000 Euro um 5.000 Euro übersteigen.
Für die Bank sollten Sie ein tragfähiges Finanzierungskonzept erstellen, das Bedarf, Laufzeit und Rückführung aus dem späteren Abschlag verbindet.
Welche Maßnahmen helfen bei einer erwarteten Liquiditätslücke am Bau?
Maßnahmen gegen eine erwartete Liquiditätslücke müssen den benötigten Betrag rechtzeitig und mit ausreichender Verlässlichkeit bereitstellen. Beispielsweise hilft eine Finanzierung über 30.000 Euro nicht für die kommende Lohnzahlung, wenn die Auszahlung erst im nächsten Monat möglich ist.
Zur Risikoeinordnung wurden im ersten Halbjahr 2026 branchenübergreifend 12.812 Unternehmensinsolvenzen registriert, 6,7 % mehr als im Vorjahreszeitraum. Im Baugewerbe waren es 53,4 Fälle je 10.000 Unternehmen, gegenüber 36,2 in der Gesamtwirtschaft. Die Statistik belegt keine bestimmte Insolvenzursache. — Source: Statistisches Bundesamt, 2026. Presseportal
Für Ihren Maßnahmenplan erfassen Sie beispielhaft:
| Maßnahme | Hypothetischer Zahlungseffekt | Termin und Verantwortlicher | Verlässlichkeit |
|---|---|---|---|
| Fehlenden Leistungsnachweis nachreichen | 20.000 Euro Eingang früher möglich | Diese Woche, Bauleitung | Eingang noch zu bestätigen |
| Vertraglich möglichen Abschlag abrechnen | 30.000 Euro erwarteter Eingang | Nach Leistungsnachweis, Buchhaltung | Vertrags- und Zahlungsprüfung nötig |
| Lieferantenziel vereinbaren | 12.000 Euro Auszahlung später | Vor Fälligkeit, Einkauf | Erst nach Vereinbarung gesichert |
| Disponierbaren Gerätekauf verschieben | 18.000 Euro Auszahlung entfällt zunächst | Vor Bestellung, Geschäftsführung | Bindungen prüfen |
| Zusätzliche Finanzierung abrufen | 25.000 Euro Einzahlung | Vor Bedarf, Geschäftsführung | Nur bei erfüllten Abrufbedingungen |
Bei Sicherheitseinbehalten prüfen Sie zusätzlich eine vertraglich zulässige Ablösung durch Bürgschaft. Erst die tatsächliche Auszahlung des freigegebenen Einbehalts verbessert den Kontostand; Bürgschaftskosten und mögliche Linienbelastungen gehören in die Rechnung. § 17 VOB/B enthält hierzu Regelungen, soweit die VOB/B anwendbar ist. fib-bund.de
Ergänzend können Sie Finanzierungsmöglichkeiten für Unternehmen prüfen. Factoring kommt beispielsweise nur für geeignete Forderungen infrage; bestrittene Nachträge lassen sich nicht selbstverständlich verkaufen. Unvereinbarte Zahlungsverschiebungen dürfen den Plan nicht künstlich verbessern.
Rechtlich gilt: Eine interne Mindestreserve ist keine gesetzliche Insolvenzschwelle. § 17 InsO stellt darauf ab, ob fällige Zahlungspflichten erfüllt werden können. Bei Anzeichen für Zahlungsunfähigkeit oder Überschuldung ist unverzüglich fachkundig zu prüfen, welche Pflichten bestehen; der 13-Wochen-Plan ersetzt diese Prüfung nicht. Insolvenzordnung
Wie sieht ein vollständiges 13-Wochen-Beispiel aus und welche Werkzeuge helfen?
Ein vollständiger 13-Wochen-Liquiditätsplan verbindet fortgeschriebene Anfangsbestände, erwartete Einzahlungen, gegliederte Auszahlungen und separat ausgewiesene Finanzierungsspielräume. Das folgende vollständig hypothetische Beispiel zeigt diese Positionen für ein Bauunternehmen; sämtliche Zahlen sind Modellannahmen.
Wie berechnen Sie eine 13-Wochen-Liquiditätsplanung in Excel?
Zunächst übernehmen Sie die Wochenplanung in eine Tabelle. Alle Beträge stehen in Tausend Euro; „Sonstiges“ enthält weitere tatsächlich fällige Zahlungen einschließlich Steuern und Tilgungen. Die interne Guthabenreserve beträgt 15, die verbindlich abrufbare Kontokorrentlinie 25.
| Woche | Anfang | Einzahlungen | Material | Lohn/Abgaben | Nachunternehmer | Sonstiges | Ende | Freie Linie | Abstand zur Reserve | |---|---:|---:|---:|---:|---:|---:|---:|---:|---:|---:| | 1 | 30 | 20 | 12 | 15 | 8 | 5 | 10 | 25 | −5 | | 2 | 10 | 60 | 20 | 0 | 20 | 5 | 25 | 25 | 10 | | 3 | 25 | 50 | 20 | 5 | 20 | 5 | 25 | 25 | 10 | | 4 | 25 | 65 | 15 | 30 | 15 | 5 | 25 | 25 | 10 | | 5 | 25 | 55 | 25 | 0 | 25 | 5 | 25 | 25 | 10 | | 6 | 25 | 70 | 20 | 10 | 20 | 5 | 40 | 25 | 25 | | 7 | 40 | 40 | 20 | 20 | 15 | 5 | 20 | 25 | 5 | | 8 | 20 | 65 | 15 | 30 | 10 | 5 | 25 | 25 | 10 | | 9 | 25 | 60 | 20 | 0 | 25 | 5 | 35 | 25 | 20 | | 10 | 35 | 50 | 25 | 10 | 20 | 5 | 25 | 25 | 10 | | 11 | 25 | 65 | 20 | 5 | 20 | 10 | 35 | 25 | 20 | | 12 | 35 | 55 | 15 | 30 | 10 | 5 | 30 | 25 | 15 | | 13 | 30 | 60 | 25 | 5 | 25 | 10 | 25 | 25 | 10 |
Für Excel entspricht die Spaltenfolge A bis J genau der Tabelle. Beginnt Woche 1 in Zeile 2, lautet die Endbestandsformel in H2: =B2+C2-SUMME(D2:G2). In B3 übernehmen Sie =H2; der Reserveabstand in J2 lautet =H2-15.
Für die freie Linie in I2 verwenden Sie =25-MAX(0;-H2), solange das Modell innerhalb des vereinbarten Limits bleibt. Ein negativer Wert wäre als Überschreitung zu kennzeichnen, nicht als verfügbare Finanzierung. In einer Arbeitsmappe sollten Reserve und Limit eigene Eingabezellen erhalten.
Als Gesamtkontrolle ergeben sich 30 + 715 − 720 = 25 Tausend Euro Schlussbestand. Die Wochenendlinie bleibt im Basisszenario ungenutzt; unterwöchentliche Nutzung wird gesondert geprüft.
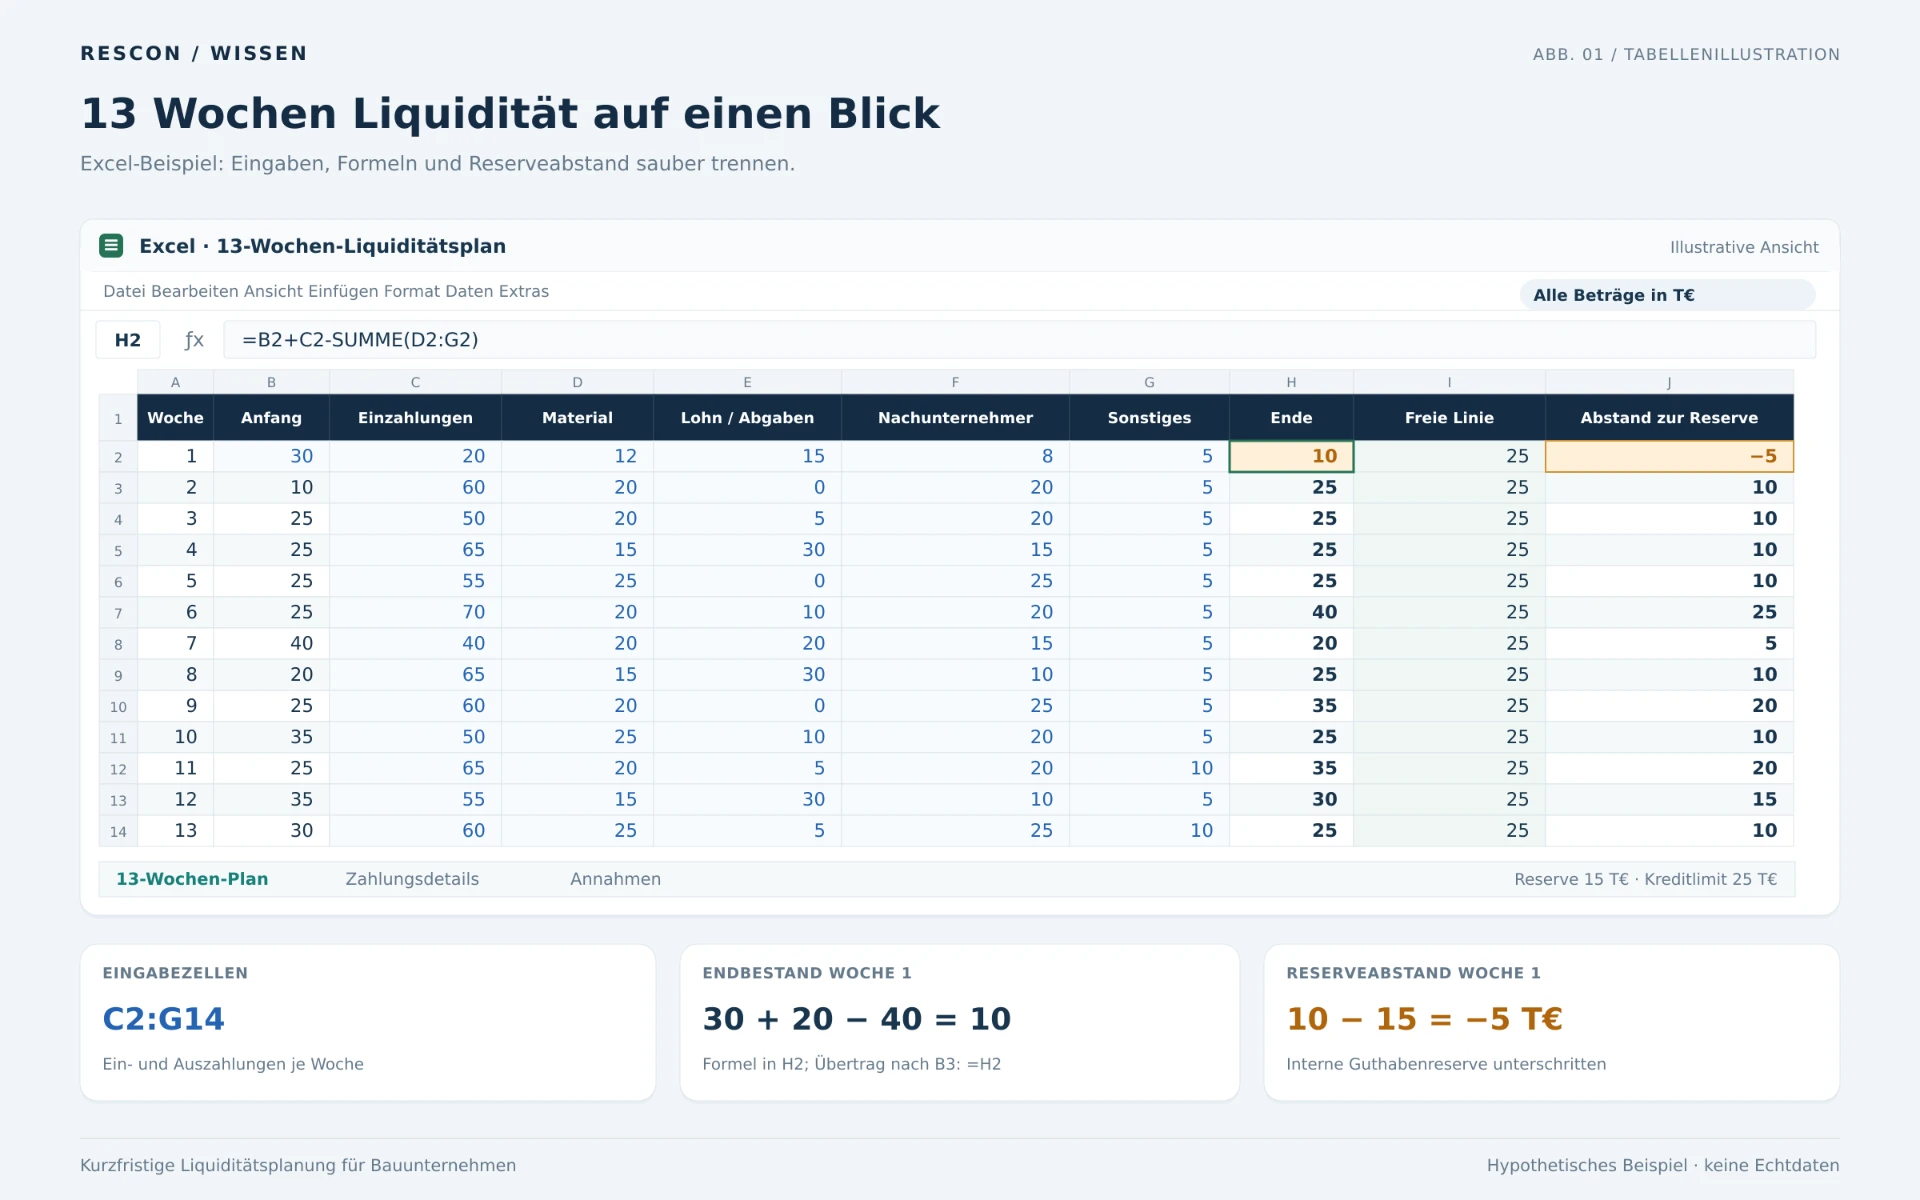 Erstellen Sie eine kurzfristige Liquiditätsplanung in Excel für ein Bauunternehmen – Mit KI erstellt
Warum reicht ein positiver Wochenendbestand nicht aus?
Entscheidend ist die Reihenfolge der Zahlungen innerhalb einer Woche. Beispielsweise startet Woche 1 mit 30.000 Euro; am Dienstag werden sämtliche 40.000 Euro Auszahlungen fällig, während die 20.000 Euro Einzahlung erst Freitag eingehen.
Daraus entsteht am Dienstag ein Finanzierungsbedarf von 10.000 Euro. Ohne zusätzliche Finanzierung können die angenommenen Auszahlungen nicht vollständig geleistet werden. Mit der abrufbaren Kontokorrentlinie werden 10.000 Euro genutzt; 15.000 Euro bleiben frei.
Am Freitag steigt der Kontosaldo durch den Zahlungseingang wieder auf 10.000 Euro Guthaben. Die Linie ist vollständig frei, die interne Guthabenreserve von 15.000 Euro aber um 5.000 Euro unterschritten. Das sind drei unterschiedliche Informationen: Kontostand, Finanzierungsspielraum und Reserveabstand.
Für die tägliche Liquiditätsplanung tragen Sie deshalb jeden größeren Zahlungstermin einzeln ein. Beispielsweise prüfen Sie den Dienstag vor der Zahlungsfreigabe und warten nicht auf den nächsten Wochenabschluss. Ein positiver Wochenendbestand beweist keine ausreichende Liquidität an jedem Zahlungstag.
Für die Geschäftsführung sollte die Übersicht den niedrigsten Tagesstand und die höchste Liniennutzung hervorheben. Bei mehreren Baustellen lässt sich so erkennen, welche Kombination aus Materialzahlungen und verspäteten Abschlägen den größten Bedarf auslöst.
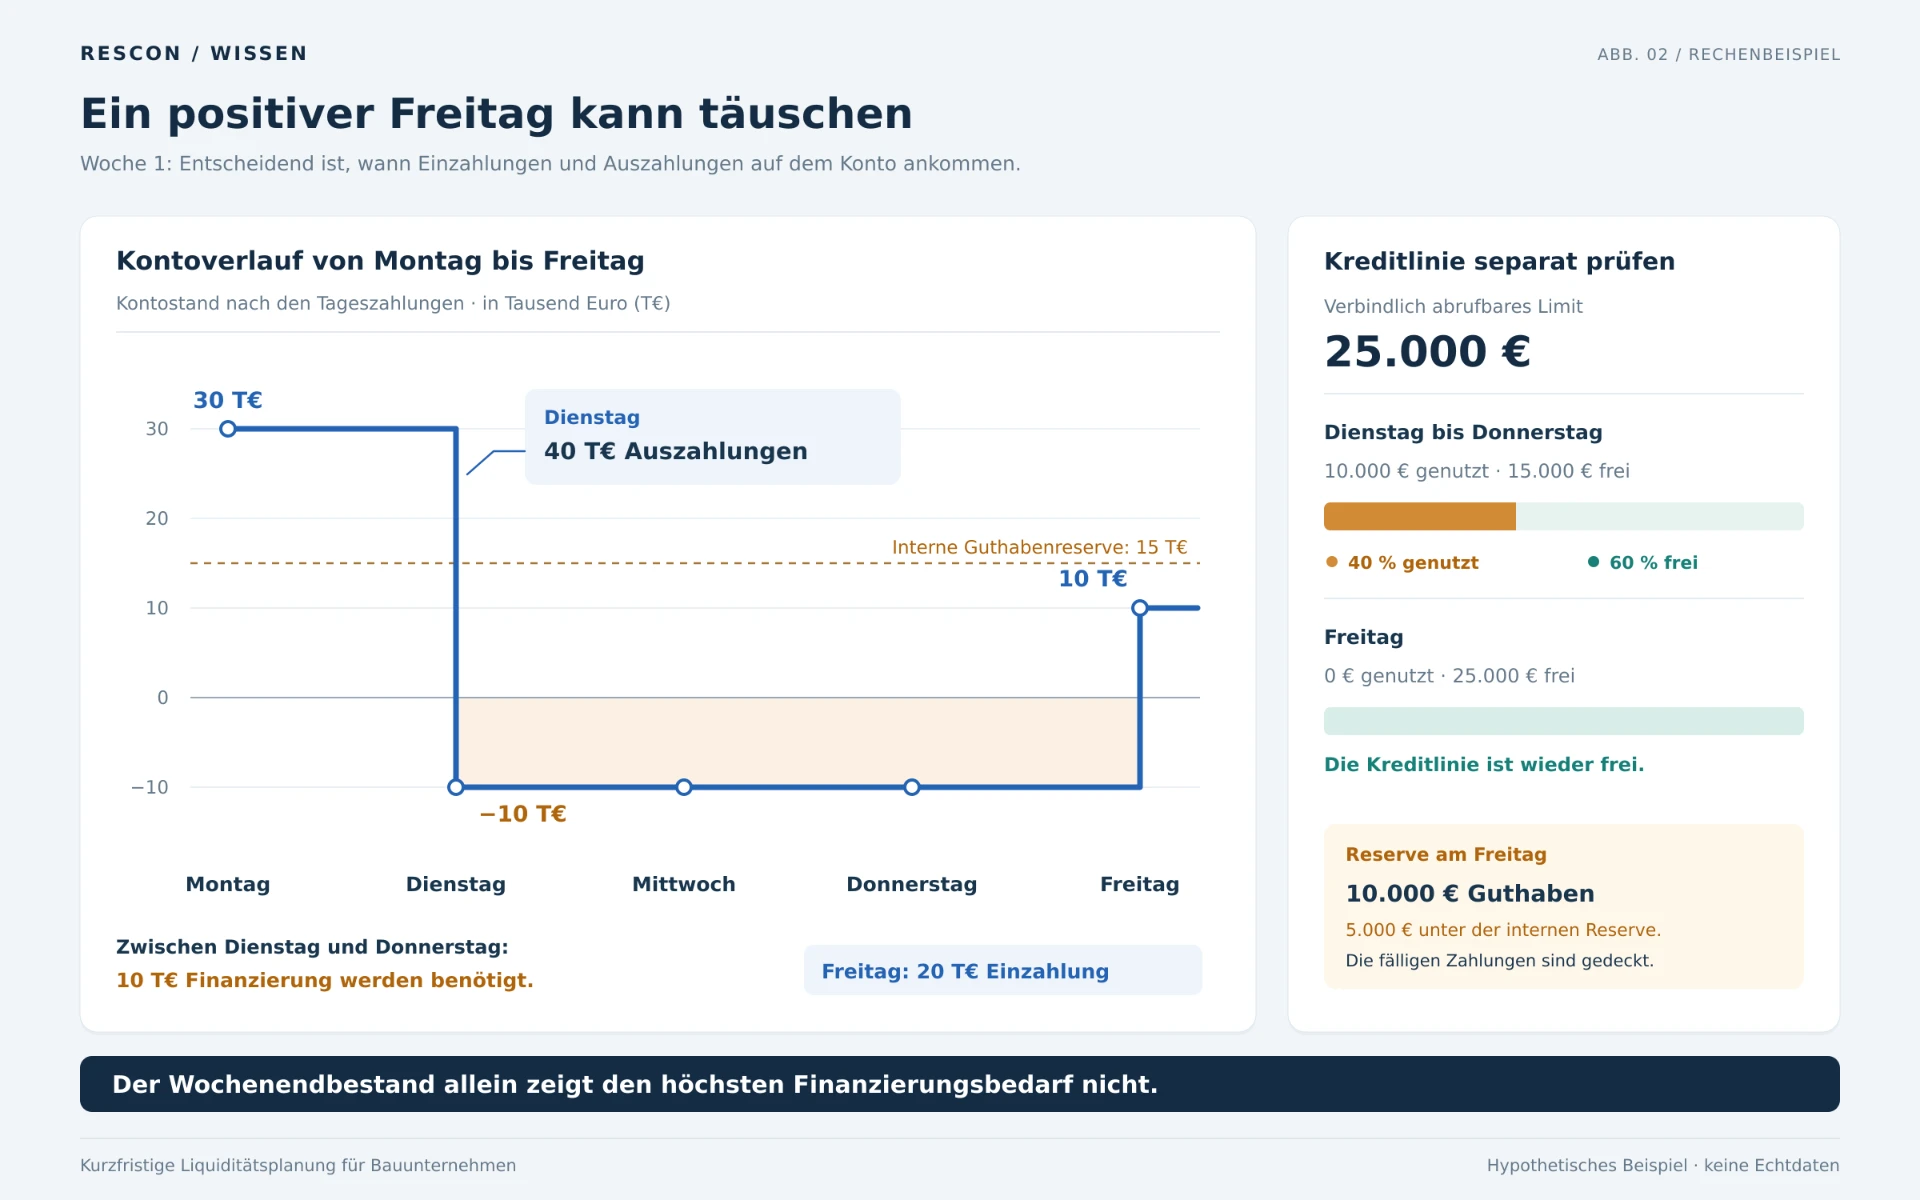 Erkennen Sie einen unterwöchigen Engpass in der kurzfristigen Liquiditätsplanung – Mit KI erstellt
Welche Werkzeuge eignen sich für die Liquiditätsplanung im Bauunternehmen?
Für die Werkzeugwahl vergleichen Sie Datenimport, Pflegeaufwand, Nachvollziehbarkeit und Zusammenarbeit. Beispielsweise spart ein Bankimport Zeit, ersetzt aber nicht die Rückmeldung der Bauleitung zu einem noch nicht abrechenbaren Bauabschnitt.
| Werkzeug | Geeignet, wenn … | Wesentliche Prüfung |
|---|---|---|
| Excel | individuelle Zahlungslogik im Vordergrund steht | Formeln, Versionsstand, manuelle Importe |
| LibreOffice Calc | eine kostenfreie lokale Tabellenkalkulation genügt | Dateiaustausch und Formelergebnisse |
| Google Tabellen | mehrere Verantwortliche gemeinsam pflegen | Berechtigungen und Änderungen |
| Spezialisierte Liquiditätssoftware | viele Konten und Zahlungspositionen zusammenlaufen | Schnittstellen, Zuordnung, Exportierbarkeit |
Dabei kann eine einfache Tabelle als Liquiditätsplanung-Vorlage dienen. Ergänzen Sie ein Detailblatt mit Projekt, Rechnung, Zahlungsdatum, Betrag und Status; die Wochenübersicht verdichtet diese Einträge. Beispielsweise bleibt ein 40.000-Euro-Abschlag so bis zur einzelnen Annahme nachvollziehbar.
Zusätzlich testen Sie Software mit Ihrem eigenen Beispielfall. Kann das Werkzeug beispielsweise dieselbe Forderung verschieben, die Kontokorrentnutzung korrekt ausweisen und ältere Planstände erhalten? Für Aufbau und Pflegeprozess bietet RESCON Unterstützung bei der 13-Wochen-Liquiditätsplanung.
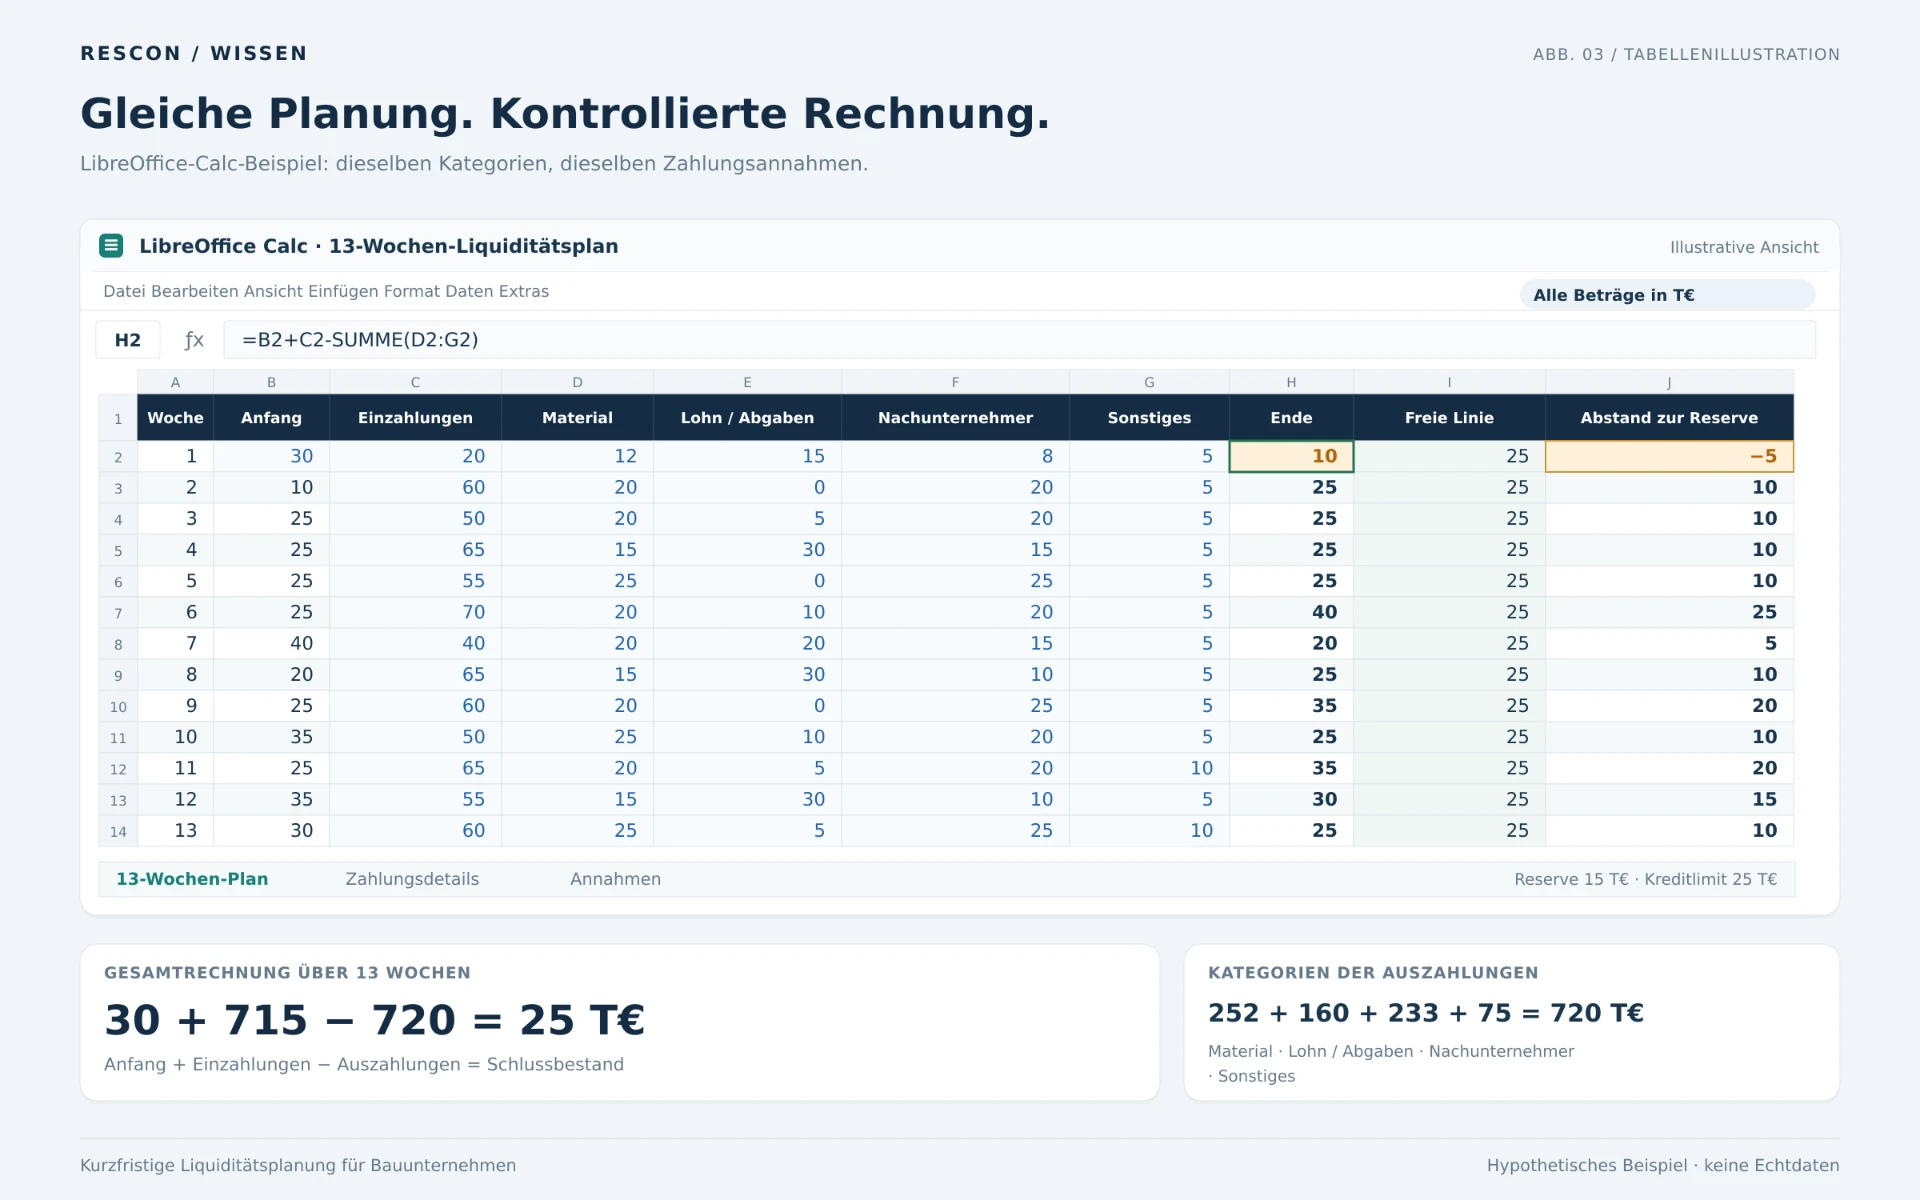 Berechnen Sie eine kurzfristige Liquiditätsplanung mit LibreOffice Calc – Mit KI erstellt
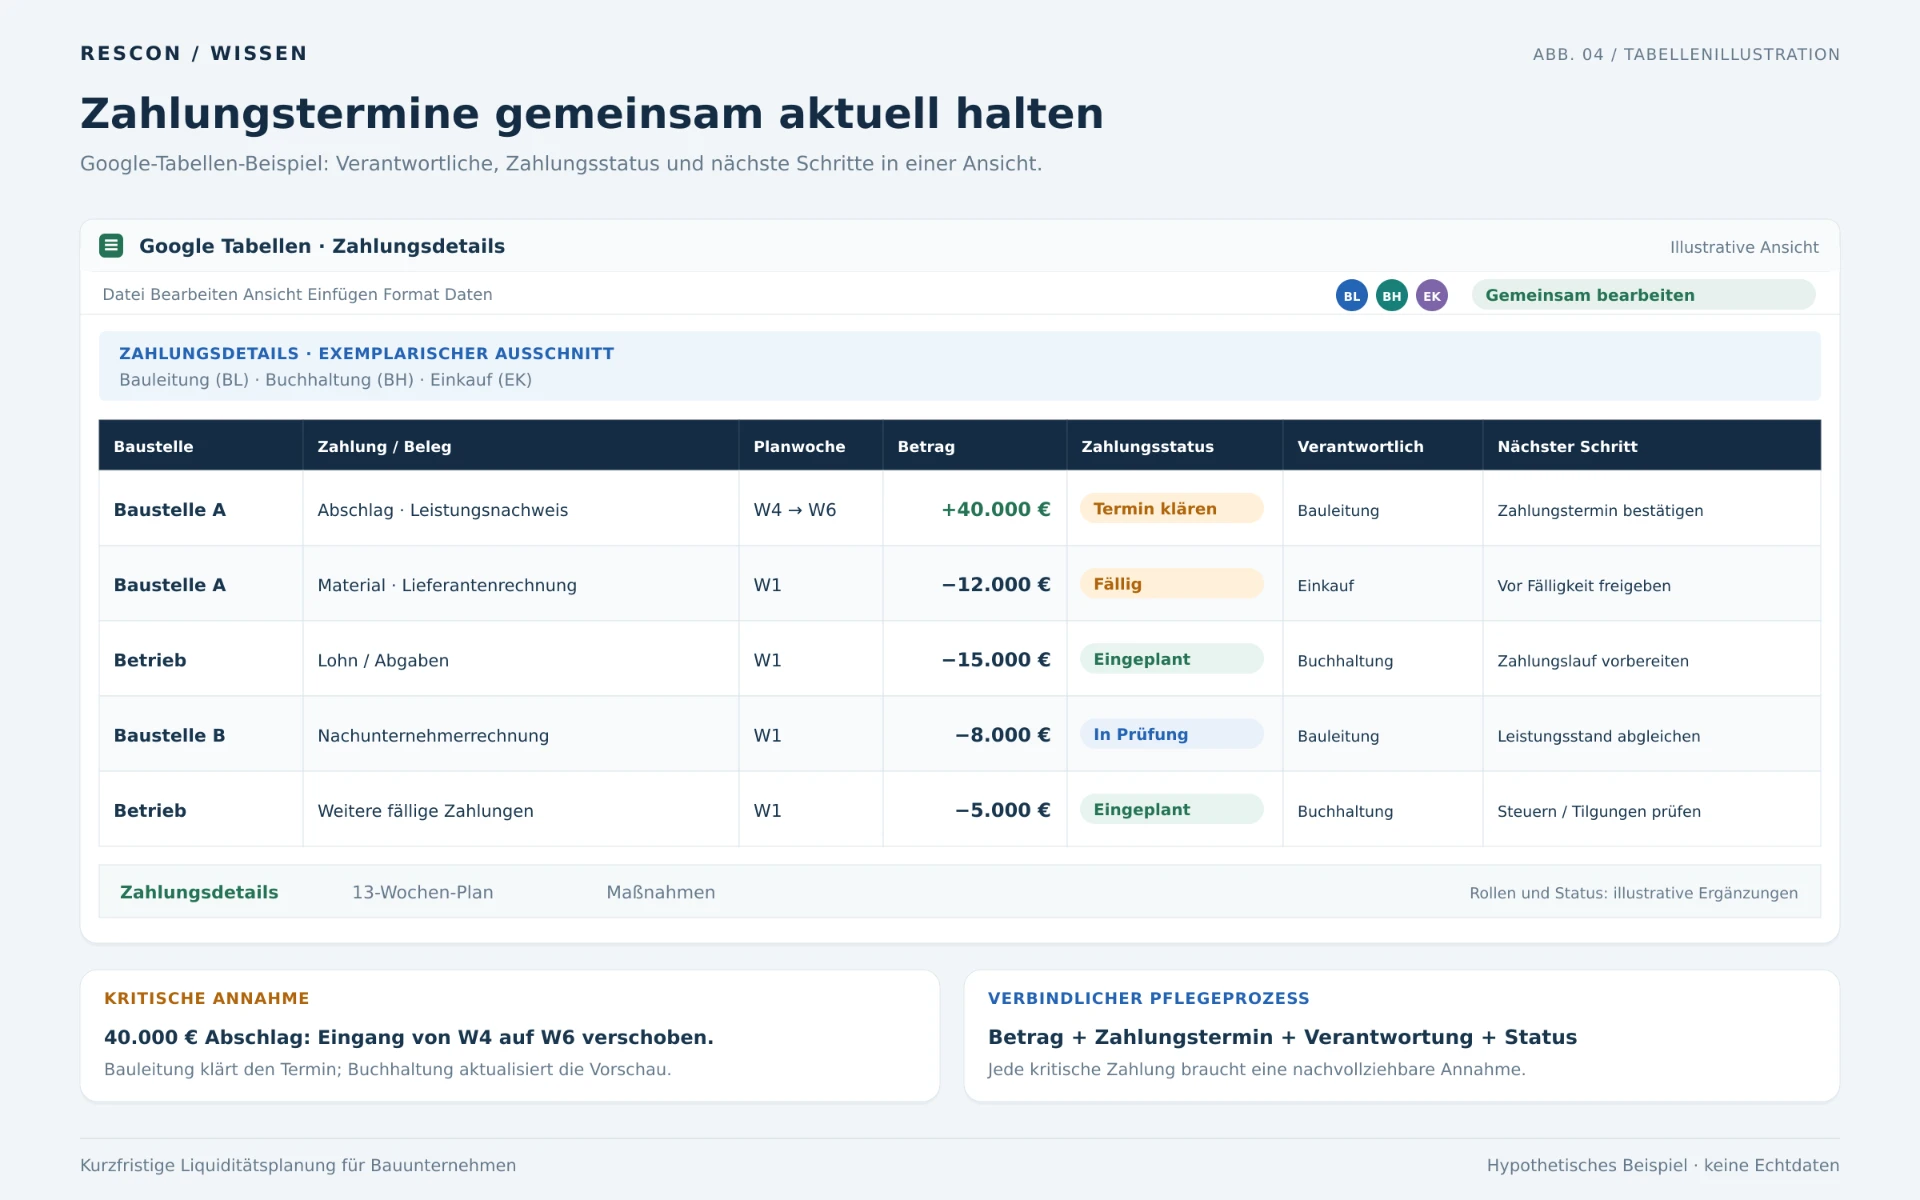 Aktualisieren Sie eine kurzfristige Liquiditätsplanung gemeinsam in Google Tabellen – Mit KI erstellt
 Prüfen Sie eine kurzfristige Liquiditätsplanung in spezialisierter Software – Mit KI erstellt
Welche nächsten Schritte sollten Bauunternehmen jetzt umsetzen?
Der nächste Schritt ist eine abgestimmte erste Liquiditätsvorschau mit klarer Verantwortung und einem festen Aktualisierungstermin. Beispielsweise sollte nach dem ersten Durchlauf feststehen, wer einen unsicheren Abschlag klärt und bis wann eine Finanzierung entschieden sein muss.
Für den Start arbeiten Sie diese Punkte ab:
- Bankstände zu einem gemeinsamen Stichtag abstimmen.
- Offene Posten und Baustellen-Zahlungspläne zusammentragen.
- Löhne, Abgaben, Steuern und Finanzierungstermine ergänzen.
- Erste 13-Wochen-Vorschau samt kritischen Zahlungstagen berechnen.
- Verantwortlichen, Maßnahmenauslöser und nächsten Review-Termin festlegen.
Bei komplexen Daten oder wiederkehrenden Engpässen lässt sich die Finanzsteuerung durch einen externen CFO organisieren. Beispielsweise kann externe Unterstützung die Abstimmung zwischen Bauleitung, Buchhaltung und Finanzierungspartnern übernehmen. Bei einer konkret berechneten Lücke sollten Sie parallel passende Finanzierungsmöglichkeiten für Unternehmen prüfen.
Fazit: Wie wird kurzfristige Liquiditätsplanung zur festen Entscheidungsroutine?
Kurzfristige Liquiditätsplanung wird zur Entscheidungsroutine, wenn aktuelle Zahlungsdaten regelmäßig zu konkreten Maßnahmen führen. Beispielsweise löst ein unsicherer Abschlag dann eine Terminprüfung und Finanzierungsentscheidung aus, bevor Material und Löhne fällig werden.
Beginnen Sie mit einer abgestimmten Vorschau und legen Sie fest, wer sie zum nächsten Termin aktualisiert. Für Unterstützung beim Aufbau können Sie ein Erstgespräch zur kurzfristigen Liquiditätsplanung vereinbaren.
Verfasser: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlicher Prüfer: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
Stand: 27. Oktober 2026. Der Beitrag bietet allgemeine Informationen und ersetzt keine Prüfung der individuellen wirtschaftlichen und rechtlichen Situation.
KI-Transparenz: Dieser Beitrag wurde mit KI-Unterstützung erstellt. Quellen wurden recherchiert und die Beispielrechnungen rechnerisch überprüft. Eine menschliche redaktionelle und fachliche Prüfung ist vor der Veröffentlichung noch erforderlich.