Sie haben die Investition kalkuliert und wissen, welchen Teil Ihre Hausbank finanzieren würde. Für die verbleibende Lücke kann Mezzanine-Kapital infrage kommen, doch selbst ein Betrieb, der die laufenden Zinsen tragen kann, braucht einen Plan für die Rückzahlung. An einem Maschinenkauf sehen Sie, wie Sie die Kosten berechnen, das Angebot unter schwächeren Geschäftsbedingungen prüfen und das Bankgespräch vorbereiten.
Key Takeaways
- Mezzanine-Kapital verbindet Merkmale von Eigen- und Fremdkapital. Nachrangdarlehen und stille Beteiligungen sind zwei mögliche Formen.
- Ein Mezzanine-Baustein kann den Teil einer Investition finanzieren, der nach Eigenmitteln und Bankdarlehen offenbleibt.
- Die Hausbank bewertet das Kapital nach ihren Kreditkriterien. Der handelsrechtliche Bilanzausweis folgt der konkreten Vertragsgestaltung.
- Die Finanzierungskosten ergeben sich aus der festen Vergütung, möglichen erfolgsabhängigen Zahlungen und Gebühren.
- Die endfällige Tilgung bündelt die Rückzahlung am Laufzeitende. Im Rechenbeispiel bleiben trotz laufender Überschüsse 175.000 € dafür offen.
- Der Belastungsfall zeigt, ob der Betrieb die laufenden Zahlungen auch bei schwächerem Geschäft aus eigener Kraft tragen kann.
Was ist Mezzanine-Kapital im Mittelstand?
Mezzanine-Kapital ist eine Unternehmensfinanzierung, die je nach Vertragsgestaltung Merkmale von Eigenkapital und Fremdkapital verbindet. Ein fest verzinstes Nachrangdarlehen ähnelt etwa einem Kredit. Der Kapitalgeber hat einen Rückzahlungsanspruch, seine Forderung steht im Insolvenzfall jedoch nach Maßgabe der Rangvereinbarung hinter anderen Forderungen. IHK Köln zu Mezzanine-Finanzierungsformen
Bei einer Investition ergänzt Mezzanine-Kapital häufig einen Finanzierungsmix. Ein Maschinenbauer kann beispielsweise Eigenmittel einbringen, einen Teil des Kaufpreises über die Hausbank finanzieren und den offenen Betrag über ein Nachrangdarlehen decken
Wann eignet sich Mezzanine-Kapital für eine Investition?
Mezzanine-Kapital eignet sich für eine Investition, wenn der Betrieb eine bezifferte Finanzierungslücke hat, die laufende Vergütung tragen kann und eine plausible Quelle für die Rückzahlung hat. Eine Erweiterung der Produktionskapazität ist ein typischer Anlass. Entscheidend ist, wann aus der zusätzlichen Produktion tatsächlich Geld eingeht
- Finanzierungslücke berechnen. Erfassen Sie Kaufpreis, Installation und gegebenenfalls den zusätzlichen Liquiditätsbedarf für Material oder Anlaufkosten. Ziehen Sie verfügbare Eigenmittel und zugesagte Kredite ab.
- Freie Liquidität nach dem Bankkapitaldienst ermitteln. Rechnen Sie mit Zahlungseingängen und Ausgaben. Ziehen Sie auch Zinsen und Tilgung des Bankdarlehens ab. Der verfügbare Betrag kann gerade in der Anlaufphase deutlich vom geplanten Gewinn abweichen.
- Tilgungsquelle beziffern. Halten Sie fest, welcher Betrag bis zum Fälligkeitstag aus erwirtschafteten Rücklagen, zusätzlich zugesagten Eigenmitteln oder einer belastbaren Anschlussfinanzierung verfügbar sein soll.
Welche Mezzanine-Form passt zu Ihrem Unternehmen?
Die passende Mezzanine-Form hängt davon ab, wie Ihr Unternehmen Vergütung, Verlustrisiko, Rechte des Kapitalgebers und Rückzahlung gestalten kann. Für den Maschinenkauf kommt etwa ein Nachrangdarlehen mit festen Zahlungen infrage. Bei einer typisch stillen Beteiligung ist die Gewinnbeteiligung Teil der Vereinbarung
Wie funktioniert ein Nachrangdarlehen?
Bei einem Nachrangdarlehen steht die Forderung des Kapitalgebers nach Maßgabe der Rangvereinbarung hinter anderen Gläubigerforderungen. § 39 Abs. 2 InsO regelt den vereinbarten Nachrang im Insolvenzverfahren. Prüfen Sie im Vertragsentwurf, welche Forderungen Vorrang haben und ob die Rangabrede Zahlungen bereits vor Eröffnung eines Insolvenzverfahrens beschränkt. § 39 InsO
Für den Zahlungsplan kommt es außerdem darauf an, wann die Zinsen anfallen und ob Sie während der Laufzeit tilgen. Im Maschinenbeispiel zahlt der Betrieb jährlich Zinsen und führt das gesamte Kapital am Ende des fünften Jahres zurück.
Welche Rechte hat der Kapitalgeber bei einer typisch stillen Beteiligung?
Bei einer stillen Beteiligung geht die Einlage des Kapitalgebers in das Vermögen des Inhabers des Handelsgeschäfts über. Der stille Gesellschafter ist am Gewinn beteiligt und hat gesetzliche Informationsrechte. Der Vertrag kann die Verlustbeteiligung ausschließen. Ist eine Verlustbeteiligung vorgesehen, kann sie das Guthaben mindern, das bei Beendigung auszuzahlen ist. §§ 230 ff. HGB zur stillen Gesellschaft
Mittelständische Beteiligungsgesellschaften stellen ihr Kapital laut Bundeswirtschaftsministerium in der Regel als stille Beteiligung bereit. Wenn Sie ein solches Angebot für eine Erweiterungsinvestition prüfen, lassen Sie sich auch zeigen, wie sich ein Verlustjahr auf die spätere Auszahlung auswirken würde. Bundeswirtschaftsministerium zu Mittelständischen Beteiligungsgesellschaften
Wann wertet die Hausbank Mezzanine-Kapital als wirtschaftliches Eigenkapital?
Die Hausbank kann Mezzanine-Kapital für ihre Kreditprüfung als wirtschaftliches Eigenkapital werten, wenn etwa Laufzeit und Rangrücktritt ihren Anforderungen entsprechen. Für den HGB-Abschluss kommt es auf den wirtschaftlichen Gehalt des konkreten Vertrags an. Ein Nachrangdarlehen mit fixer Vergütung und festem Rückzahlungsanspruch wird regelmäßig als Verbindlichkeit bilanziert. Klären Sie die Behandlung für das Rating mit der Bank und den Bilanzausweis mit Ihrer Steuerberatung oder Wirtschaftsprüfung. IHK Köln zur Kreditbeurteilung
| Finanzierungsform | Rang und Sicherheiten | Vergütung | Rechte des Kapitalgebers | Zahlungsprofil |
|---|---|---|---|---|
| Bankdarlehen | Vorrang gegenüber vereinbartem Nachrang, Sicherheiten nach Vertrag | Zinsen, gegebenenfalls Gebühren | Vertragliche Informationsrechte und Auflagen | Zins und Tilgung nach Kreditplan |
| Nachrangdarlehen | Vertraglich nachrangig, häufig unbesichert | Feste Zinsen, gegebenenfalls erfolgsabhängige Vergütung | Informations- und Zustimmungsrechte nach Vertrag | Laufende oder aufgeschobene Zinsen, Tilgung in Raten oder am Laufzeitende |
| Typisch stille Beteiligung | Insolvenzrang nach Gesetz und Vereinbarung, Verlustbeteiligung kann die Einlage mindern | Gewinnbeteiligung, weitere Entgelte nach Vertrag | Informationsrechte, Geschäftsführung beim Inhaber | Gewinnanteile und Auszahlung des verbleibenden Guthabens bei Beendigung |
| Neues Eigenkapital | Trägt das Unternehmensrisiko, in der Liquidation nach Gläubigern | Mögliche Ausschüttungen | Gesellschafterrechte je nach Rechtsform und Beteiligung | Einlage und mögliche Ausschüttungen nach Beschluss |
Für weitere Varianten können Sie die Finanzierungsmöglichkeiten für Unternehmen vergleichen
Was kostet Mezzanine-Kapital?
Die Kosten von Mezzanine-Kapital ergeben sich aus der festen Vergütung, einer möglichen erfolgsabhängigen Vergütung und den vertraglichen Gebühren. Zwei Angebote mit demselben Zinssatz können unterschiedlich viel kosten, wenn eines eine Abschlussgebühr verlangt oder der Kapitalgeber am Gewinn beteiligt wird
Für einen Angebotsvergleich erfassen Sie die Nettoauszahlung und jede Zahlung zu ihrem Fälligkeitstermin. Klären Sie bei einer variablen Vergütung, welche Kennzahl zählt und wann die Zahlung fällig wird. Prüfen Sie außerdem, ob eine vorzeitige Rückzahlung möglich ist und welches Entgelt dafür anfällt. Die Tilgung führen Sie separat als Rückzahlung des aufgenommenen Kapitals im Liquiditätsplan.
Wie rechnen Sie eine Mezzanine-Finanzierung am Maschinenkauf durch?
Im hypothetischen Maschinenbeispiel schließt ein Nachrangdarlehen über 250.000 € die Finanzierungslücke. Über fünf Jahre fallen 105.000 € an Zinsen und Gebühren an. Der Zeitpunkt der Tilgung entscheidet, ob der Betrieb die Finanzierung aus dem geplanten Cashflow zurückzahlen kann.
Zum Abschluss kostet die Maschine 1.000.000 €. Mit der Abschlussgebühr von 5.000 € ergibt sich ein Kapitalbedarf von 1.005.000 €. Der Betrieb deckt ihn mit 205.000 € Eigenmitteln, 550.000 € Bankdarlehen und 250.000 € Nachrangdarlehen.
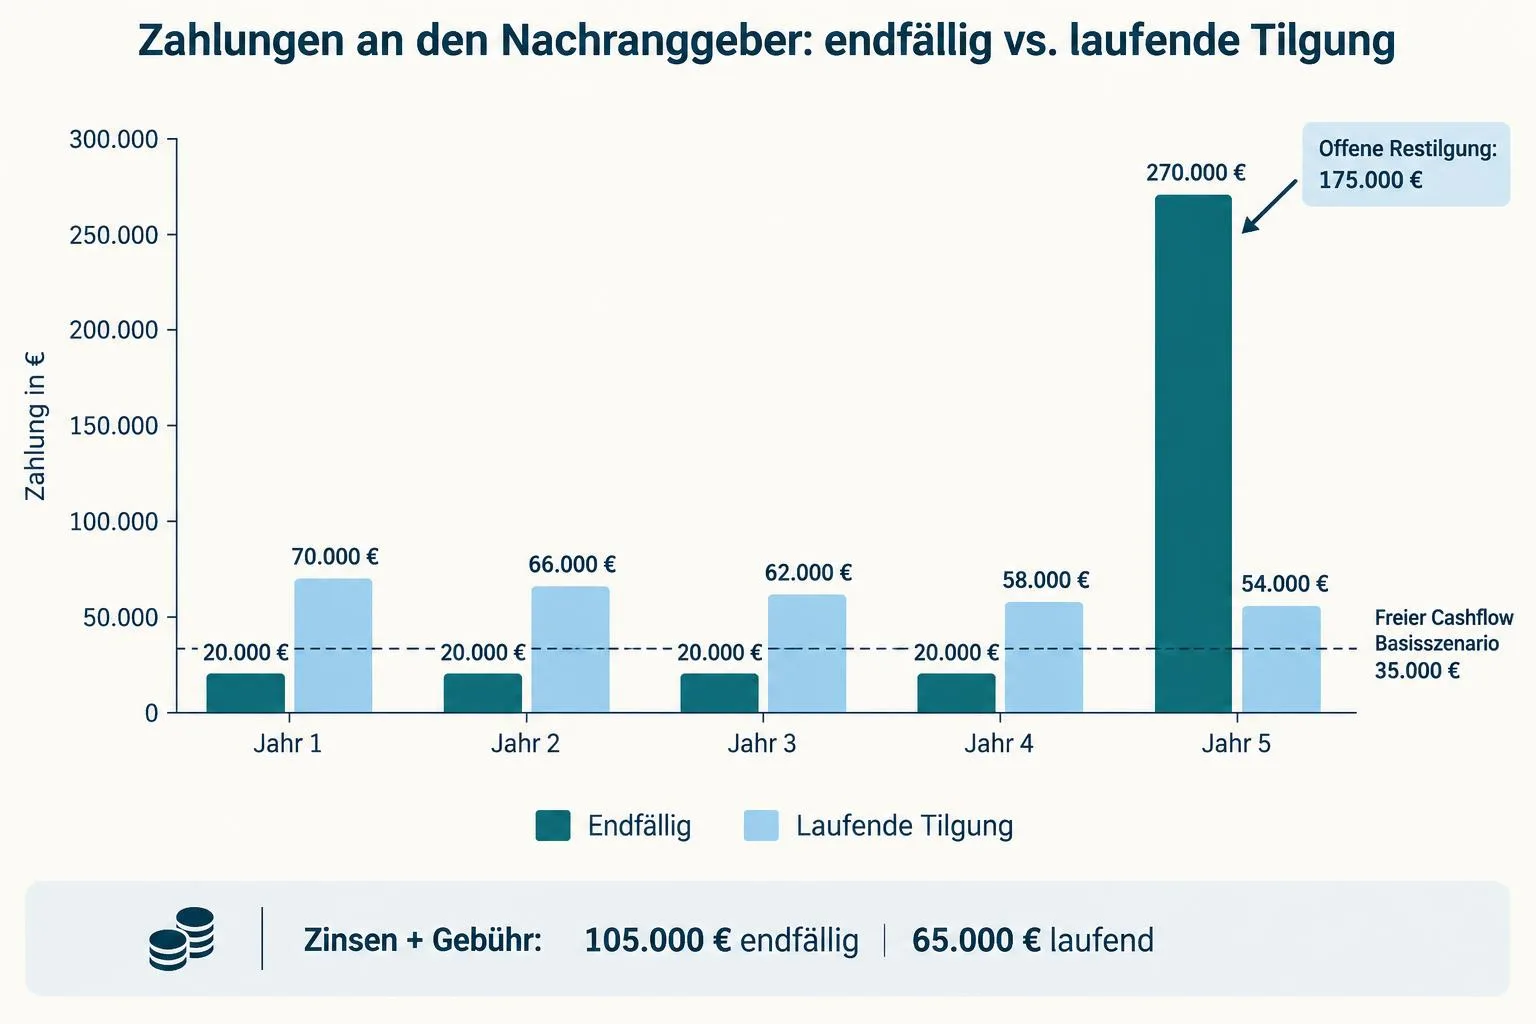
Für das Nachrangdarlehen setzt das Modell fünf Jahre Laufzeit, 8 % feste Jahreszinsen, 2 % Abschlussgebühr, 0 € variable Vergütung und endfällige Tilgung an. Die Jahreszinsen betragen 20.000 €. Fünf Zinszahlungen plus Abschlussgebühr ergeben 105.000 €. Im letzten Jahr werden 270.000 € fällig, bestehend aus 20.000 € Zinsen und 250.000 € Tilgung.
| Zeitpunkt | Zahlung an den Nachranggeber | Basisszenario mit 35.000 € freiem Cashflow pro Jahr | Belastungsszenario mit 15.000 € freiem Cashflow pro Jahr |
|---|---|---|---|
| Abschluss | 5.000 € Gebühr | Im Kapitalbedarf enthalten | Im Kapitalbedarf enthalten |
| Jahr 1 bis 4, jeweils | 20.000 € Zinsen | 15.000 € Überschuss | 5.000 € Unterdeckung |
| Jahr 5, vor Einsatz früherer Rücklagen | 270.000 € Zinsen und Tilgung | 235.000 € Unterdeckung | 255.000 € Unterdeckung |
In beiden Szenarien steht der freie Cashflow nach Zinsen und Tilgung des Bankdarlehens und vor den Mezzanine-Zahlungen zur Verfügung. Im Belastungsszenario fehlen schon in jedem normalen Laufzeitjahr 5.000 € für die Zinszahlung. Nutzt der Betrieb dafür Rücklagen, stehen diese Mittel am Fälligkeitstag entsprechend nicht für die Tilgung zur Verfügung.
Wie planen Sie die endfällige Rückzahlung?
Die Prüfung einer endfälligen Mezzanine-Finanzierung erfasst die laufende Vergütung und ermittelt, aus welchen Mitteln das Unternehmen die gesamte Tilgung am Fälligkeitstag leisten kann. Im Basisszenario kann der Betrieb fünfmal 15.000 € zurücklegen, wenn der Überschuss jeweils vollständig verfügbar ist. Das ergibt 75.000 € ohne Verzinsung. Von den 250.000 € Tilgung bleiben damit 175.000 € offen
Eine laufende Tilgung verschiebt die Belastung nach vorn. Unterstellt man dieselben Konditionen und 50.000 € Tilgung zum Ende jedes Jahres, sinken die Zinsen mit der Restschuld. Zinsen und Gebühr summieren sich dann auf 65.000 €, also 40.000 € weniger als bei endfälliger Tilgung. Im ersten Jahr wären dafür 70.000 € fällig. Bei 35.000 € freiem Cashflow fehlen bereits in diesem Jahr 35.000 €.
Wie prüfen Sie den Kapitaldienst in einer Liquiditätsplanung?
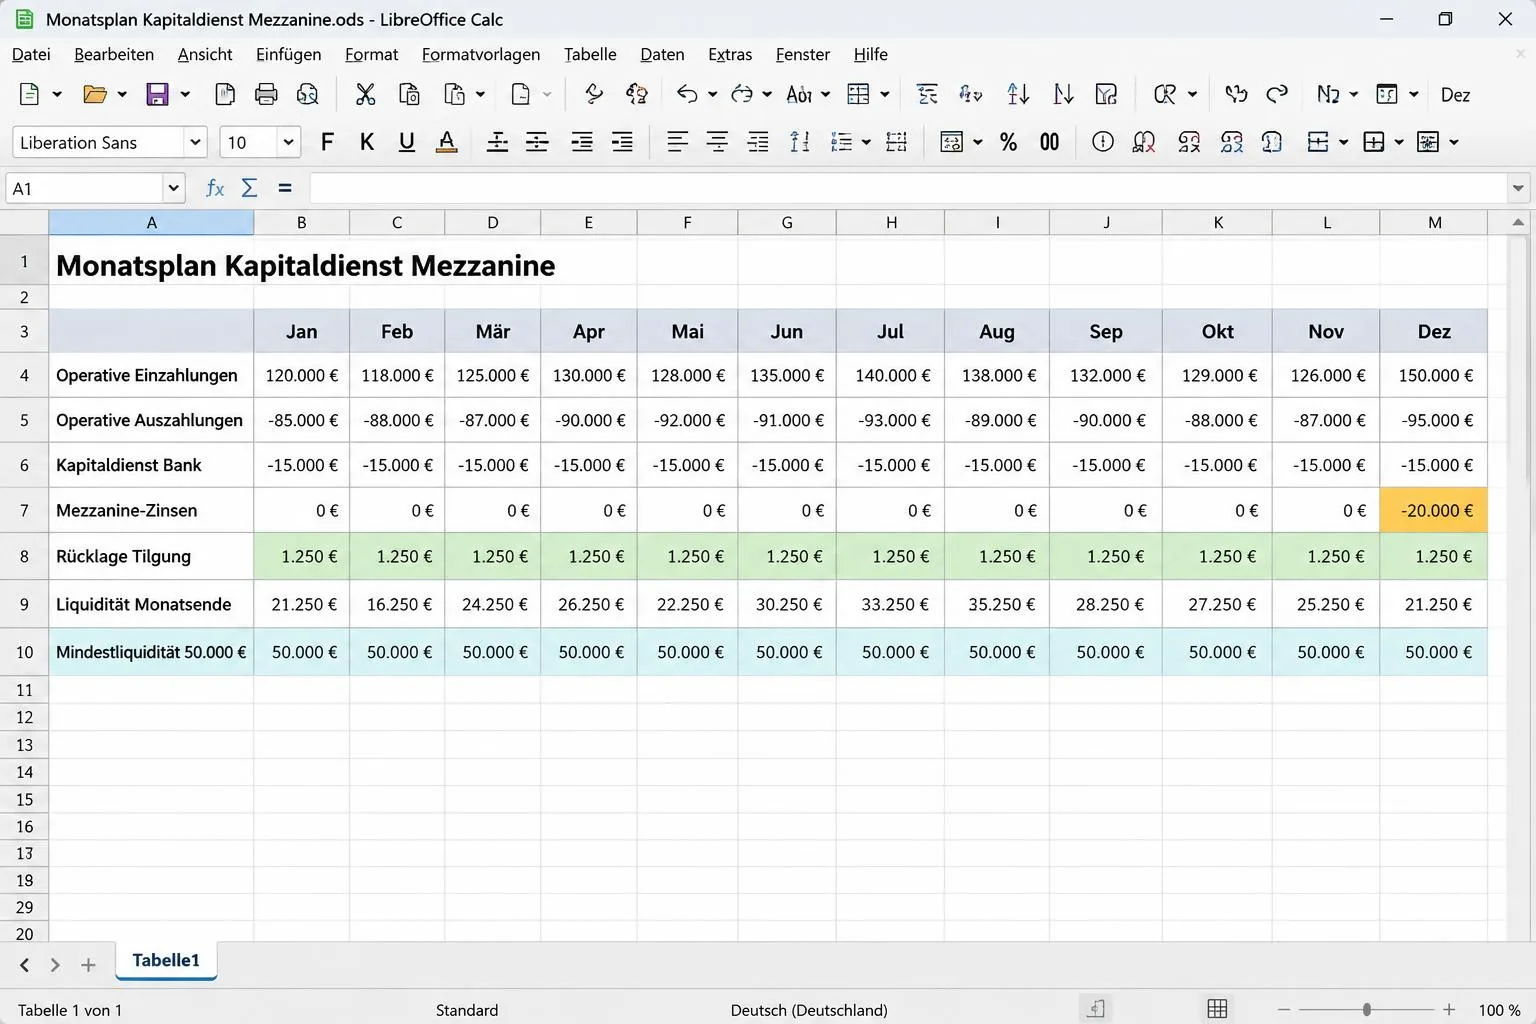
Eine monatliche Liquiditätsplanung zeigt, ob am tatsächlichen Zahlungstermin genug Geld für Zins und Tilgung verfügbar ist. Ein Betrieb kann beispielsweise das Jahresziel erreichen und im Monat der Zinszahlung trotzdem zu wenig Liquidität haben, weil Kunden später zahlen oder der Materialeinkauf vorfinanziert werden muss.
In Excel oder LibreOffice Calc reicht dafür eine Spalte pro Monat. Führen Sie operative Ein- und Auszahlungen, Bankkapitaldienst, Mezzanine-Vergütung, Rücklagen und Tilgung in eigenen Zeilen. Setzen Sie Fälligkeiten in den tatsächlichen Zahlungsmonat und rechnen Sie einen konkreten Belastungsfall durch, etwa einen um drei Monate verspäteten Produktionsanlauf. Für die Herleitung der Zahlungsströme hilft die integrierte Finanzplanung mit GuV, Bilanz und Liquidität
Wie prüfen Sie ein Mezzanine-Angebot mit der Hausbank?
Die Hausbank kann einen Mezzanine-Baustein beurteilen, wenn Investitionsbedarf, Kreditkonditionen, Rangabrede und Rückzahlungsplan für dasselbe Vorhaben vorliegen. Bringen Sie zum Gespräch vier Unterlagen mit.
- Investitionsplan. Maschinenangebot, Nebenkosten, Eigenmittel und Termin der benötigten Auszahlung.
- Bankangebot. Darlehensbetrag, Zins- und Tilgungsplan, Sicherheiten und Anforderungen der Bank an den Nachrang.
- Mezzanine-Vertragsentwurf. Vergütung, Gebühren, Rang, Laufzeit, Kündigung und Bedingungen für eine vorzeitige Rückzahlung.
- Liquiditätsplan. Basis- und Belastungsszenario mit den verfügbaren Mitteln am Fälligkeitstag und dem Betrag, den eine mögliche Anschlussfinanzierung decken muss.
Klären Sie, ob die Hausbank den vorgeschlagenen Nachrang akzeptiert und wie sie das Kapital bei ihrer Kreditentscheidung berücksichtigt. Weitere Fragen finden Sie im Leitfaden zur Vorbereitung eines Bankgesprächs für die Investitionsfinanzierung.
Wann sollten Sie ein Mezzanine-Angebot annehmen?
Ein Mezzanine-Angebot ist tragfähig, wenn die Investition vollständig finanziert ist, die laufenden Zahlungen im geplanten Belastungsfall gedeckt sind und die Tilgungsquelle zum Fälligkeitstag plausibel belegt ist. Im Maschinenbeispiel wären vor der Unterschrift weitere 175.000 € für die endfällige Tilgung einzuplanen oder die Konditionen neu zu verhandeln.
Wenn Sie bereits einen Investitionsplan oder ein Angebot vorliegen haben, können Sie Finanzierungslücke, Zahlungsplan und Konditionen gemeinsam mit RESCON bewerten. Finanzierungsstruktur mit RESCON prüfen
Verfasst von: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlicher Prüfer: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
KI-Transparenz: Dieser Artikel wurde mit KI-Unterstützung erstellt. Die redaktionelle Prüfung und die fachliche Prüfung durch Andreas Streich sind abgeschlossen. Das Rechenbeispiel ist fiktiv.