Im Tagesgeschäft arbeiten Sie bereits mit Kontoständen und offenen Rechnungen. Ob Ihre tatsächlich verfügbaren Mittel alle heute fälligen Zahlungen decken, zeigt sich jedoch erst nach einer sauberen Abstimmung. Dieser Leitfaden erklärt, wie Sie einen Liquiditätsstatus anhand Ihrer Belege erstellen, eine Deckungslücke berechnen und den Stichtag von der anschließenden Vorschau trennen.
Key Takeaways
- Der Liquiditätsstatus stellt die am Stichtag verfügbaren Zahlungsmittel den zu diesem Zeitpunkt fälligen Zahlungspflichten gegenüber.
- Die Datenbasis umfasst abgestimmte Bank- und Kassenbestände, tatsächlich nutzbare Kreditlinien und vollständig erfasste Fälligkeiten.
- Erwartete Kundenzahlungen nach dem Stichtag gehören in die Vorschau und erhöhen den heutigen Bankbestand nicht.
- Die Liquiditätslückenquote setzt den ungedeckten Betrag ins Verhältnis zu den am Stichtag fälligen Zahlungspflichten.
- Eine Deckungslücke verlangt weitere Prüfung; eine einzelne Quote ersetzt keine rechtliche Beurteilung.
- Ein dokumentierter Status schafft einen nachvollziehbaren Ausgangspunkt für die anschließende Liquiditätsplanung.
Was ist ein Liquiditätsstatus und was sagt er aus?
Ein Liquiditätsstatus ist die Gegenüberstellung der zu einem festgelegten Stichtag verfügbaren Zahlungsmittel und der zu diesem Zeitpunkt fälligen Zahlungspflichten eines Unternehmens. Stehen beispielsweise 60.000 Euro verfügbaren Mitteln 80.000 Euro fällige Verpflichtungen gegenüber, beträgt die stichtagsbezogene Unterdeckung 20.000 Euro.
Im hier verwendeten Sinn beschreibt der auch Finanzstatus genannte Liquiditätsstatus die Zahlungsdeckung zu einem bestimmten Zeitpunkt. Eine heute noch offene Kundenforderung zählt deshalb nicht wie ein bereits frei verfügbares Bankguthaben. Für die insolvenzrechtliche Beurteilung kann der Status zusammen mit einem anschließenden Finanzplan verwendet werden. juris.bundesgerichtshof.de
Zur Abgrenzung hilft die Frage, welche Information Sie tatsächlich benötigen:
| Instrument | Beantwortete Frage | Aussagegrenze |
|---|---|---|
| Kontostand | Welcher Betrag steht auf einem Konto? | Zeigt allein weder sämtliche Fälligkeiten noch alle Verfügungsbeschränkungen. |
| Liquiditätsgrad | In welchem Verhältnis stehen bestimmte Bilanzpositionen zu kurzfristigen Verbindlichkeiten? | Der Nenner entspricht nicht zwingend den heute fälligen Zahlungen. |
| Liquiditätsstatus | Decken verfügbare Mittel die am Stichtag fälligen Zahlungspflichten? | Bildet zunächst einen Zeitpunkt ab. |
| Liquiditätsplanung | Wann werden welche Ein- und Auszahlungen erwartet? | Hängt von nachvollziehbaren Annahmen über künftige Zahlungen ab. |
Für die Zukunftsbetrachtung vertieft der RESCON-Leitfaden zur Liquiditätsplanung und zu Zahlungszeitpunkten die passende Vorgehensweise.
Warum ist ein belegbarer Liquiditätsstatus wichtig?
Ein belegbarer Liquiditätsstatus macht sichtbar, welche fälligen Zahlungen durch tatsächlich verfügbare Mittel gedeckt sind und welche Informationen noch fehlen. Beispielsweise kann ein Bankguthaben ausreichen, um eine einzelne Lieferantenrechnung zu begleichen, während gleichzeitig fällige Gehälter und Steuern in dieser Betrachtung fehlen.
Für Geschäftsführungen schafft die Dokumentation eine gemeinsame Zahlenbasis mit Buchhaltung und Beratern. Wenn eine Kreditlinie gesperrt wurde, muss die bisher angesetzte Finanzierung aus dem verfügbaren Betrag herausgerechnet werden. Eine gespeicherte Bankbestätigung macht diese Änderung nachvollziehbar.
Bei juristischen Personen verpflichtet § 1 StaRUG die Geschäftsleiter zur fortlaufenden Überwachung bestandsgefährdender Entwicklungen und zu geeigneten Gegenmaßnahmen. Ein einzelner Status erfüllt diese Aufgabe nicht vollständig; seine Fortschreibung kann beispielsweise sichtbar machen, dass Zahlungsrückstände trotz erwarteter Eingänge wachsen. Einzelnorm
Welche Positionen gehören in einen Liquiditätsstatus?
In einen Liquiditätsstatus gehören verfügbare Bank- und Kassenbestände, tatsächlich nutzbare Kreditlinien sowie die am Stichtag fälligen Zahlungspflichten. Eine erst später fällige Kreditrate gehört dagegen in die anschließende Vorschau.
Wann ist eine Kreditlinie tatsächlich verfügbar?
Bei einer Kreditlinie zählt nur der noch freie und am Stichtag tatsächlich abrufbare Betrag. Bei einem zugesagten Rahmen von 50.000 Euro und einer bereits genutzten Summe von 20.000 Euro bleiben rechnerisch 30.000 Euro. Dieser freie Betrag ist nur verwendbar, wenn die vertraglichen Voraussetzungen erfüllt sind und keine wirksame Sperre oder Kündigung entgegensteht.
Für die Prüfung benötigen Sie den Kreditvertrag, die aktuelle Auslastung und gegebenenfalls eine Bestätigung der Bank. Eine in Aussicht gestellte Erhöhung zählt nicht wie eine bereits nutzbare Linie. Beispielsweise schafft ein laufender Antrag auf zusätzliche Finanzierung am heutigen Stichtag noch keinen verfügbaren Kreditbetrag.
Bei der Abstimmung müssen Bankguthaben und Kreditspielraum getrennt erkennbar bleiben. Eine Bankanzeige „verfügbar“ kann bereits Guthaben und Kreditrahmen zusammenfassen. Wenn Sie anschließend den gesamten Kreditrahmen erneut addieren, entsteht eine Doppelzählung. Halten Sie deshalb zu jedem Konto fest, welchen Betrag die Bankanzeige umfasst und welcher freie Kreditbetrag zusätzlich angesetzt wird. Dokumentieren Sie außerdem den Zeitpunkt der Bankauskunft.
Wie behandeln Sie Kundenzahlungen, gesperrte Guthaben und Stundungen?
Eine erst nach dem Stichtag erwartete Kundenzahlung ist ein geplanter Zufluss und kein Bankbestand des Stichtags. Beispielsweise dürfen Sie einen für Tag 4 angekündigten Eingang von 22.000 Euro nicht zu den heute vorhandenen Bankguthaben addieren. Die Vorschau erfasst den erwarteten Zahlungstermin und die Grundlage dieser Erwartung.
Bei gesperrten oder verpfändeten Guthaben entscheidet die tatsächliche Verfügbarkeit für die betrachtete Gesellschaft. Ein ausgewiesenes Guthaben von 10.000 Euro erhöht die verfügbaren Mittel nicht, wenn es für die anstehenden Zahlungen nicht verwendet werden kann. Dokumentieren Sie Betrag, Beschränkung und Nachweis getrennt.
Bei Stundungen benötigen Sie eine belastbare Vereinbarung und die zutreffende rechtliche Einordnung. Ein bloßes Gespräch über einen Zahlungsaufschub rechtfertigt keine stillschweigende Verschiebung. Beispielsweise bleibt eine Lieferantenrechnung in Ihrer Prüfaufstellung sichtbar, solange die erhoffte Stundung ungeklärt ist.
Für strittige Forderungen, Rangrücktritte oder unklare Vereinbarungen halten Sie die offene Frage ausdrücklich fest. Eine fehlende Mahnung allein ist kein belastbarer Grund, eine fällige Rechnung aus der Aufstellung zu streichen. Lassen Sie die insolvenzrechtliche Behandlung zweifelhafter Positionen fachkundig klären.
Wie erstellen Sie einen Liquiditätsstatus Schritt für Schritt?
Die Erstellung eines Liquiditätsstatus umfasst die Abstimmung der Bank- und Kassenbestände, die Prüfung nutzbarer Kreditlinien und die vollständige Erfassung der fälligen Zahlungspflichten. Für jede wesentliche Position benötigen Sie einen Betrag, einen zeitlichen Bezug und einen nachvollziehbaren Nachweis.
- Gesellschaft und Stichtag festlegen. Benennen Sie den Rechtsträger, das Datum und gegebenenfalls die Uhrzeit. Verwenden Sie für alle Bestände denselben Stand. Geld einer Schwestergesellschaft darf nicht ohne Prüfung der tatsächlichen Verfügbarkeit einfließen.
- Zahlungsmittel mit Belegen abstimmen. Übernehmen Sie Bankauszüge und den tatsächlichen Kassenbestand. Prüfen Sie gesperrte Beträge, bereits ausgeführte Zahlungen und noch nicht gebuchte Bewegungen. Stimmen Sie freie Kreditbeträge mit den Vertragsunterlagen ab.
- Fällige Verpflichtungen vervollständigen. Prüfen Sie die Offene-Posten-Liste und ergänzen Sie nicht erfasste Verpflichtungen. Dazu können fällige Lieferantenrechnungen, Löhne, Steuern, Sozialabgaben, Mieten und Kreditraten gehören. Erfassen Sie die tatsächlich zu zahlenden Beträge; eine reine Nettokostenliste reicht dafür nicht.
- Sonderfälle und offene Nachweise dokumentieren. Hinterlegen Sie Rechnungen, Fälligkeitsvereinbarungen, Steuerbescheide, Abrechnungen und Stundungsunterlagen. Kennzeichnen Sie unsichere Positionen mit einer konkreten Klärungsfrage, einem Verantwortlichen und einem Termin.
- Rechenwerk und Vollständigkeit kontrollieren. Suchen Sie nach doppelten Rechnungen, bereits bezahlten Posten und doppelt angesetzten Kreditlinien. Speichern Sie den Status mit seinen Belegen und dokumentieren Sie spätere Korrekturen.
Bei der Kontrolle ist die Fälligkeit entscheidend, nicht Ihr geplanter Überweisungstermin. Eine bereits fällige Rechnung verschwindet beispielsweise nicht aus dem Status, weil Sie ihre Zahlung intern auf die nächste Woche gelegt haben.
Wie berechnen Sie den Liquiditätsstatus und die Liquiditätslücke?
Der rechnerische Saldo des Liquiditätsstatus ergibt sich aus den verfügbaren Zahlungsmitteln abzüglich der fälligen Zahlungspflichten. Ist der Saldo negativ, besteht eine stichtagsbezogene Unterdeckung.
Für das folgende hypothetische KMU-Beispiel gelten klare Annahmen: Betrachtet wird eine einzelne Gesellschaft zu einem einheitlichen Stichtag. Die Bankguthaben liegen auf Guthabenkonten; die Kreditlinie wird separat geführt. Von 50.000 Euro Kreditrahmen sind 20.000 Euro genutzt und 30.000 Euro sofort abrufbar. Der genutzte Kredit ist am Stichtag nicht zur Rückzahlung fällig; Stundungen werden nicht unterstellt.
| Position | Betrag | Verfügbarkeit oder Fälligkeit | Nachweis | Ansatz im Status |
|---|---|---|---|---|
| Freie Bankguthaben | 28.000 € | Am Stichtag verfügbar | Kontoauszüge | 28.000 € Mittel |
| Kassenbestand | 2.000 € | Am Stichtag verfügbar | Kassenaufnahme | 2.000 € Mittel |
| Freie Kreditlinie | 30.000 € | Sofort nutzbar | Kreditvertrag, Auslastung, Bankbestätigung | 30.000 € Mittel |
| Separates gesperrtes Guthaben | 10.000 € | Für Zahlungen nicht verfügbar | Sperrnachweis | Nicht als Mittel |
| Erwartete Kundenzahlung | 22.000 € | Erwarteter Eingang an Tag 4 | Rechnung, Zahlungsankündigung | Nur in der Vorschau |
| Lieferantenverbindlichkeiten | 45.000 € | Fällig oder überfällig | Rechnungen, Fälligkeiten | 45.000 € Pflichten |
| Löhne und Gehälter | 20.000 € | Am Stichtag fällig | Abrechnungen | 20.000 € Pflichten |
| Steuern | 10.000 € | Am Stichtag fällig | Anmeldung oder Bescheid | 10.000 € Pflichten |
| Sozialabgaben | 5.000 € | Am Stichtag fällig | Beitragsnachweise | 5.000 € Pflichten |
Aus diesen Annahmen ergeben sich 60.000 Euro verfügbare Mittel und 80.000 Euro fällige Zahlungspflichten. Die Berechnung lautet:
- Saldo: 60.000 € − 80.000 € = −20.000 €.
- Ungedeckter Betrag: 80.000 € − 60.000 € = 20.000 €.
- Liquiditätslückenquote: 20.000 € ÷ 80.000 € × 100 = 25 %.
- Deckungsgrad: 60.000 € ÷ 80.000 € × 100 = 75 %.
Die stichtagsbezogene Liquiditätslückenquote berechnet sich aus dem ungedeckten Betrag geteilt durch die an diesem Stichtag fälligen Zahlungspflichten, multipliziert mit 100. Der Nenner beträgt im Beispiel 80.000 Euro. Bei vollständiger Deckung beträgt der ungedeckte Betrag null; fehlen fällige Zahlungspflichten vollständig, wird die Quote wegen des Nenners null nicht berechnet.
Für die Interpretation beschreibt der Deckungsgrad von 75 Prozent ausschließlich das Verhältnis der beiden Beispielbeträge. Die Quote ist keine eigenständige rechtliche Einstufung und entspricht nicht automatisch einem bilanziellen Liquiditätsgrad.
Bedeutet eine Deckungslücke automatisch Zahlungsunfähigkeit?
Eine Deckungslücke verlangt die unverzügliche fachkundige Prüfung der Zahlungsfähigkeit; eine einzelne Stichtagsquote ersetzt diese Beurteilung nicht. Nach § 17 InsO liegt Zahlungsunfähigkeit vor, wenn fällige Zahlungspflichten nicht erfüllt werden können; eine Zahlungseinstellung ist ein gesetzliches Indiz. Einzelnorm
Für die Abgrenzung einer vorübergehenden Zahlungsstockung kommt es auch auf die anschließende Entwicklung an. Der BGH erkennt beispielsweise einen Stichtagsstatus zusammen mit einem tagesgenauen Finanzplan für die folgenden drei Wochen als zulässige Nachweismethode an. Der Blick auf die Zukunft erlaubt jedoch kein pauschales Abwarten. juris.bundesgerichtshof.de
Nach der öffentlichen Erläuterung des IDW S 11 ist die Zehnprozentgrenze keine materielle Toleranzgrenze für Zahlungsunfähigkeit. Das IDW verknüpft die Grenze mit der Beweislast. Beispielsweise darf eine Lücke unter zehn Prozent deshalb nicht ungeprüft als unbedenklich eingeordnet werden. — Source: IDW, öffentliche Erläuterung zur Fassung vom 13.12.2023, veröffentlicht 2024. idw.de
Für die Geschäftsführer einer GmbH verlangt § 15a InsO bei eingetretener Zahlungsunfähigkeit eine Antragstellung ohne schuldhaftes Zögern, spätestens nach drei Wochen. Diese Höchstfrist ist keine automatisch verfügbare Wartezeit. Bei entsprechenden Anzeichen müssen qualifizierte insolvenzrechtliche Berater unverzüglich eingebunden werden. Einzelnorm
Für die Vorbereitung der Zahlenbasis erläutert RESCON die finanzwirtschaftlichen Grundlagen der Insolvenzreifeprüfung. Die rechtliche Würdigung muss durch entsprechend qualifizierte Berufsträger erfolgen.
Wie lässt sich ein Liquiditätsstatus als Arbeitsmuster aufbauen?
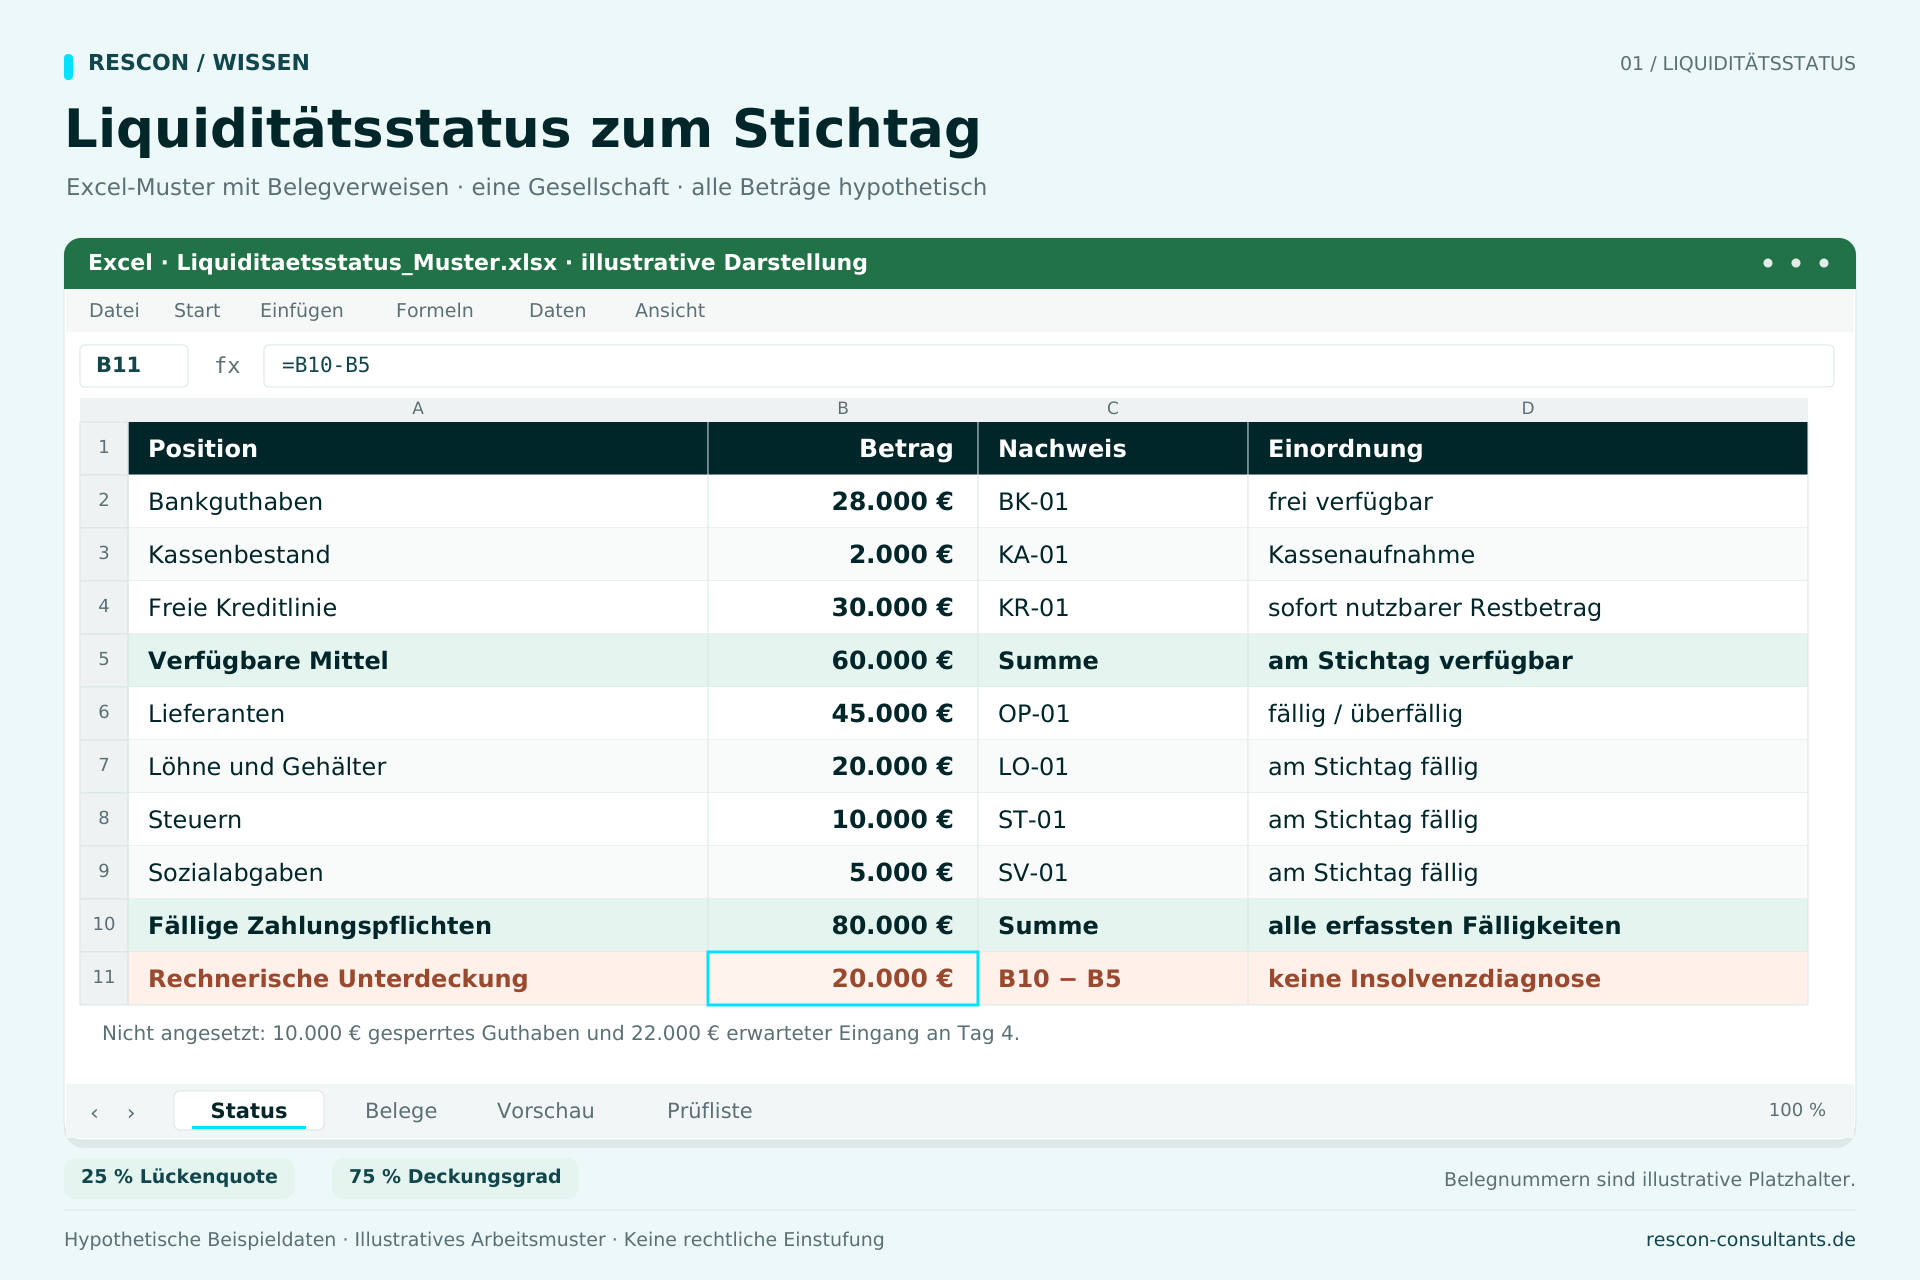
Ein nachvollziehbares Arbeitsmuster trennt verfügbare Mittel, fällige Verpflichtungen und künftige Zahlungsströme in getrennten Tabellenbereichen. Bei überschaubaren Datenmengen können Sie dafür eine vorhandene Tabellenkalkulation verwenden, etwa Excel.
Für die praktische Arbeit eignet sich folgende Aufteilung:
- Mittel: Konto oder Kasse, Bestand, Beschränkung, freier Kreditbetrag, angesetzter Betrag und Beleg.
- Verpflichtungen: Gläubiger, Belegnummer, Zahlbetrag, Fälligkeit, offener Restbetrag und dokumentierte Sondervereinbarung.
- Vorschau: Erwartete Eingänge und neue Fälligkeiten mit Datum, Annahme und Verantwortlichem.
- Prüfliste: Fehlende Unterlagen, offene Einordnung, Zuständigkeit und Klärungstermin.
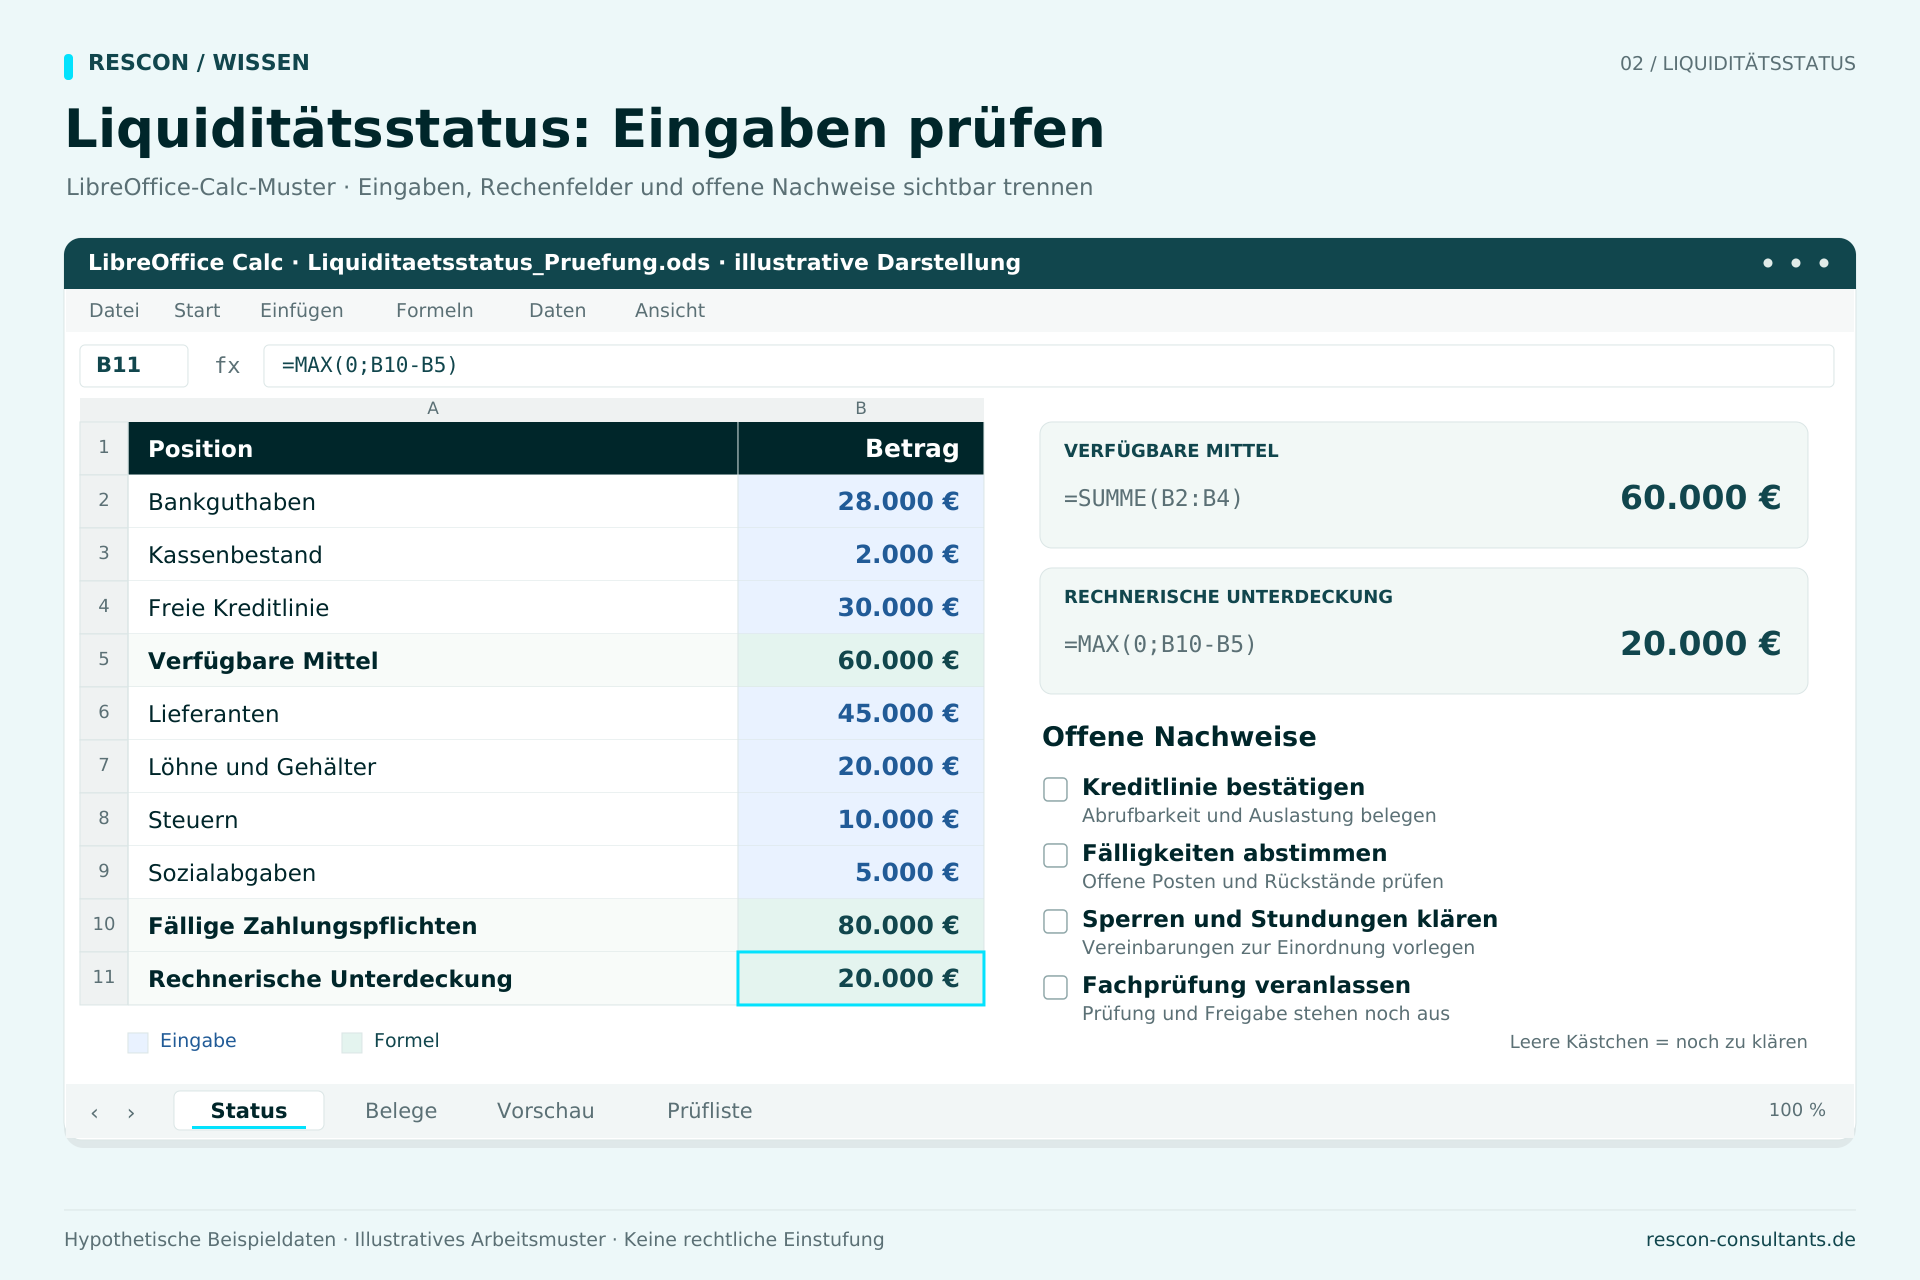
Als kostenlose Alternative bietet LibreOffice Calc eine Tabellenkalkulation für diese Struktur. Verwenden Sie dieselben Spalten und berechnen Sie Summen aus den Einzelpositionen. Halten Sie manuell eingegebene Beträge von berechneten Feldern unterscheidbar. Nachfolger von OpenOffice
Wie führen Sie den Liquiditätsstatus in einer Vorschau fort?
Die Fortschreibung des Liquiditätsstatus ergänzt die Stichtagslage um zeitlich zugeordnete Einzahlungen und neu fällige Verpflichtungen. Der für Tag 4 erwartete Kundeneingang bleibt dadurch vom heutigen Bestand getrennt.
Für die vereinfachte Fortführung des hypothetischen Beispiels werden eine neue Fälligkeit von 14.000 Euro an Tag 3 und der erwartete Eingang von 22.000 Euro an Tag 4 angenommen. Weitere Vorgänge oder Stundungen werden nicht unterstellt. Die Tabelle zeigt den rechnerischen Deckungsbedarf, keinen tatsächlichen Bankkontoverlauf.
| Zeitpunkt | Veränderung gegenüber der vorherigen Zeile | Verbleibender rechnerischer Deckungsbedarf |
|---|---|---|
| Stichtag | 60.000 € verfügbare Mittel gegenüber 80.000 € fälligen Pflichten | 20.000 € |
| Tag 3 | Weitere 14.000 € werden fällig | 34.000 € |
| Tag 4 | 22.000 € gehen annahmegemäß tatsächlich ein | 12.000 € |
Im Beispiel steigt die Lücke bereits vor dem erwarteten Kundeneingang auf 34.000 Euro. Selbst der unterstellte Eingang beseitigt die Unterdeckung nicht vollständig. Eine reine Verrechnung des heutigen Fehlbetrags mit der späteren Kundenzahlung würde die neue Fälligkeit übersehen.
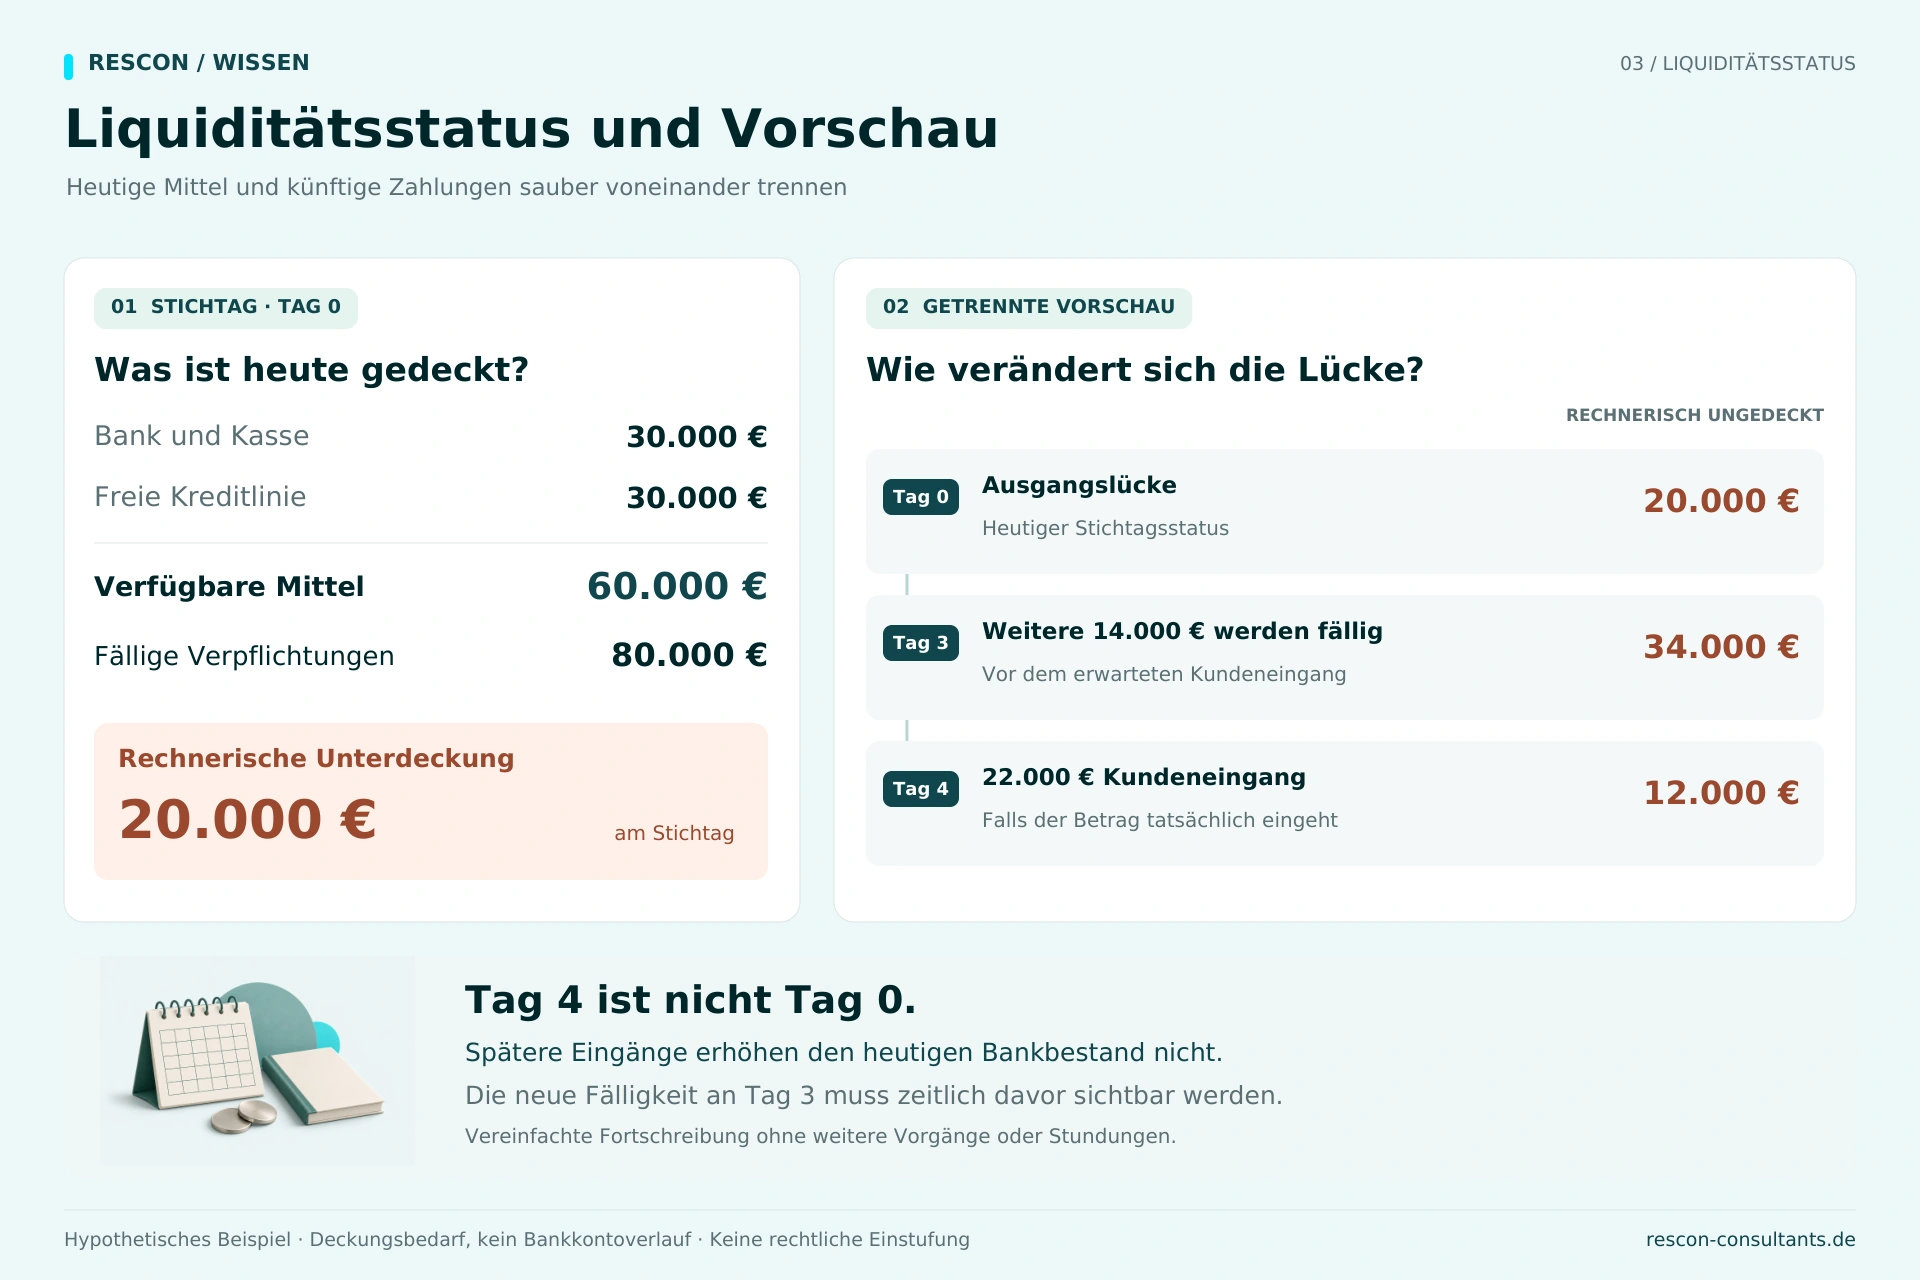
Für den laufenden Betrieb legt die Geschäftsführung fest, wer Bestände und Fälligkeiten aktualisiert und wer Abweichungen prüft. Bei einer angespannten Lage kann eine tagesgenaue Betrachtung erforderlich sein. Den weiterführenden Pflegeprozess erklärt die rollierende 13-Wochen-Liquiditätsplanung; der gezeigte Ausschnitt bis Tag 4 ersetzt keine vollständige fachliche Beurteilung.
Welche nächsten Schritte sollten Geschäftsführer veranlassen?
Geschäftsführer sollten fehlende Nachweise schließen, unklare Positionen fachkundig einordnen lassen und die anschließende Liquiditätsplanung mit festen Verantwortlichkeiten organisieren. Beispielsweise erhält eine unbestätigte Kreditlinie eine konkrete Klärungsaufgabe, statt unverändert in der Rechnung zu bleiben.
Für die Planung der Reserve gibt es keinen universellen Eurobetrag, der zu jedem Unternehmen passt. Entscheidend sind die konkreten Zahlungstermine und Risiken. Im Beispiel liegt der zusätzliche Deckungsbedarf zeitweise bei 34.000 Euro, obwohl später ein größerer Kundeneingang erwartet wird.
Wenn Sie Unterstützung bei der Datenbasis und dem Aktualisierungsprozess benötigen, können Sie Ihre Liquiditätsplanung mit RESCON aufbauen. Die Unterstützung umfasst die Zusammenführung der Zahlungsströme, die Prüfung von Annahmen und einen verlässlichen Pflegeprozess. RESCON
Für eine erste Einordnung Ihres Unterstützungsbedarfs bietet RESCON eine kostenfreie, 30-minütige Ersteinschätzung mit Andreas Streich an. Bereiten Sie Anlass, Zeitdruck und Ihre wichtigste Frage vor. Eine abschließende Prüfung oder Freigabe Ihres Liquiditätsstatus ist damit nicht zugesagt. RESCON
Bei Anzeichen einer Zahlungsunfähigkeit dürfen Sie die notwendige insolvenzrechtliche Klärung nicht auf einen regulären Beratungstermin verschieben.
Verfasst von: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlicher Prüfer: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
KI-Transparenz: Dieser Artikel wurde mit KI-Unterstützung entworfen. Die menschliche redaktionelle Prüfung und die fachliche Prüfung durch Andreas Streich sind erfolgt. Die Rechenbeispiele sind hypothetisch und ersetzen keine rechtliche Beurteilung der individuellen Situation.