Sie prüfen jeden Monat Ihre BWA, Umsätze und Kontostände. Warum das Ergebnis hinter dem Plan bleibt oder wann das Geld knapp wird, beantwortet eine Zahlensammlung allein jedoch nicht. Dieser Praxisleitfaden zeigt, wie Sie fünf Kennzahlen im Finanzcontrolling berechnen, gemeinsam auswerten und mit konkreten Maßnahmen verbinden.
Key Takeaways
- Finanzcontrolling verbindet Planung, Analyse und Informationen für finanzielle Entscheidungen.
- Umsatzabweichung, Deckungsbeitragsquote, EBIT-Marge, überfällige Forderungen und Liquiditätsvorschau bilden einen möglichen Einstieg in den Monatsbericht.
- Kennzahlen benötigen einheitliche Definitionen, nachvollziehbare Datenquellen und passende Vergleichszeiträume.
- Ergebnis und Liquidität können sich unterschiedlich entwickeln, weil Umsätze und Zahlungen zeitlich auseinanderfallen.
- Abweichungsanalysen zeigen rechnerische Effekte; betriebliche Ursachen müssen anschließend geprüft werden.
- Maßnahmen brauchen Verantwortliche, Termine und eine Kontrolle ihrer tatsächlichen Wirkung.
Was ist Finanzcontrolling?
Finanzcontrolling ist die Unterstützung der finanziellen Unternehmenssteuerung durch Planung, Analyse und entscheidungsrelevante Informationen. Beispielsweise vergleicht das Controlling den geplanten Monatsgewinn mit dem erreichten Ergebnis und untersucht die Abweichung. Die Buchhaltung liefert dafür wesentliche Ist-Daten; Planung und Vorschau ergänzen die rückblickende Betrachtung.
Im operativen Finanzcontrolling stehen laufende Ergebnisentwicklung, Zahlungen und kurzfristiger Handlungsbedarf im Mittelpunkt. Eine konkrete Entscheidung wäre, wegen verschobener Kundenzahlungen eine Investition zeitlich anzupassen. Strategisches Finanzcontrolling unterstützt längerfristige Fragen, etwa zur Finanzierung eines neuen Standorts. Die International Group of Controlling beschreibt Planung, Steuerung und Entscheidungsunterstützung als zentrale Aufgaben des Controllings. igc-controlling.org
Warum braucht die Geschäftsführung mehr als eine BWA?
Ein monatlicher Geschäftsführerbericht ergänzt historische Zahlen um Vergleichswerte, Ursachenprüfung und eine aktuelle Vorschau. Ein positiver Monatsgewinn beantwortet beispielsweise noch nicht, ob eine große Lieferantenrechnung rechtzeitig bezahlt werden kann.
Für die Ergebnisrechnung zählt die wirtschaftliche Zuordnung von Erträgen und Aufwendungen. Für die Liquiditätsplanung zählt der Zahlungstermin. Die IHK Schleswig-Holstein erläutert diese Unterscheidung anhand einer Zahlungsvorschau mit tatsächlichen Ein- und Auszahlungen. IHK Schleswig-Holstein
Welche fünf Kennzahlen gehören in den monatlichen Geschäftsführerbericht?
Ein kompaktes Finanzcontrolling kann mit Umsatzabweichung, Deckungsbeitragsquote, EBIT-Marge, überfälliger Forderungsquote und dem Liquiditätsminimum der Vorschau beginnen. Die Auswahl ist ein Ausgangspunkt für den Bericht, kein allgemeingültiges Kennzahlensystem. Ein lagerintensiver Betrieb benötigt beispielsweise zusätzlich Informationen über Bestände; ein Projektgeschäft möglicherweise über unfertige Leistungen.
Für die folgenden Berechnungen gilt: Sämtliche Zahlen sind hypothetisch und stammen aus keinem Rescon-Mandat. Das vereinfachte Handelsunternehmen rechnet im Ergebnisbeispiel mit Nettowerten, ohne Bestandsveränderungen und ohne weitere operative Erträge. Forderungs- und Zahlungsbeispiele betrachten gesondert Bruttobeträge einschließlich etwaiger Umsatzsteuer.
1. Umsatzabweichung: Erreichen Sie den Monatsplan?
Die Umsatzabweichung misst den Unterschied zwischen tatsächlichem und geplantem Umsatz. Ein Plan-Ist-Vergleich stellt geplante und tatsächlich erreichte Werte für denselben Zeitraum und dieselbe Berechnungsgrundlage gegenüber.
Für die relative Abweichung lautet die Formel: (Ist-Umsatz − Plan-Umsatz) ÷ Plan-Umsatz × 100. Bei 1.000.000 Euro Planumsatz und 900.000 Euro Ist-Umsatz beträgt die Abweichung −100.000 Euro beziehungsweise −10 Prozent. Bei einem Planwert von null lässt sich diese Prozentrechnung nicht sinnvoll anwenden.
Als Datenquelle dienen die abgestimmten Umsatzerlöskonten und die freigegebene Monatsplanung. Prüfen Sie dieselbe Gesellschaft, dieselbe Umsatzabgrenzung und denselben Buchungsstand. Noch fehlende Gutschriften können den Vergleich ebenso verzerren wie verschobene Lieferungen.
Für die Ursachenprüfung sollte der Vertrieb zwischen Absatzmenge, Verkaufspreisen, Rabatten und Produktmix unterscheiden. Ein Umsatzrückgang durch weniger verkaufte Einheiten erfordert andere Entscheidungen als eine verspätete Auslieferung. Ergänzen Sie deshalb den Einzelmonat um die Entwicklung seit Jahresbeginn und, soweit sinnvoll, den Vorjahresvergleich. So lässt sich erkennen, ob sich eine Abweichung im Jahresverlauf ausgleicht oder weiter aufbaut.
2. Deckungsbeitragsquote: Was bleibt zur Deckung der übrigen Kosten?
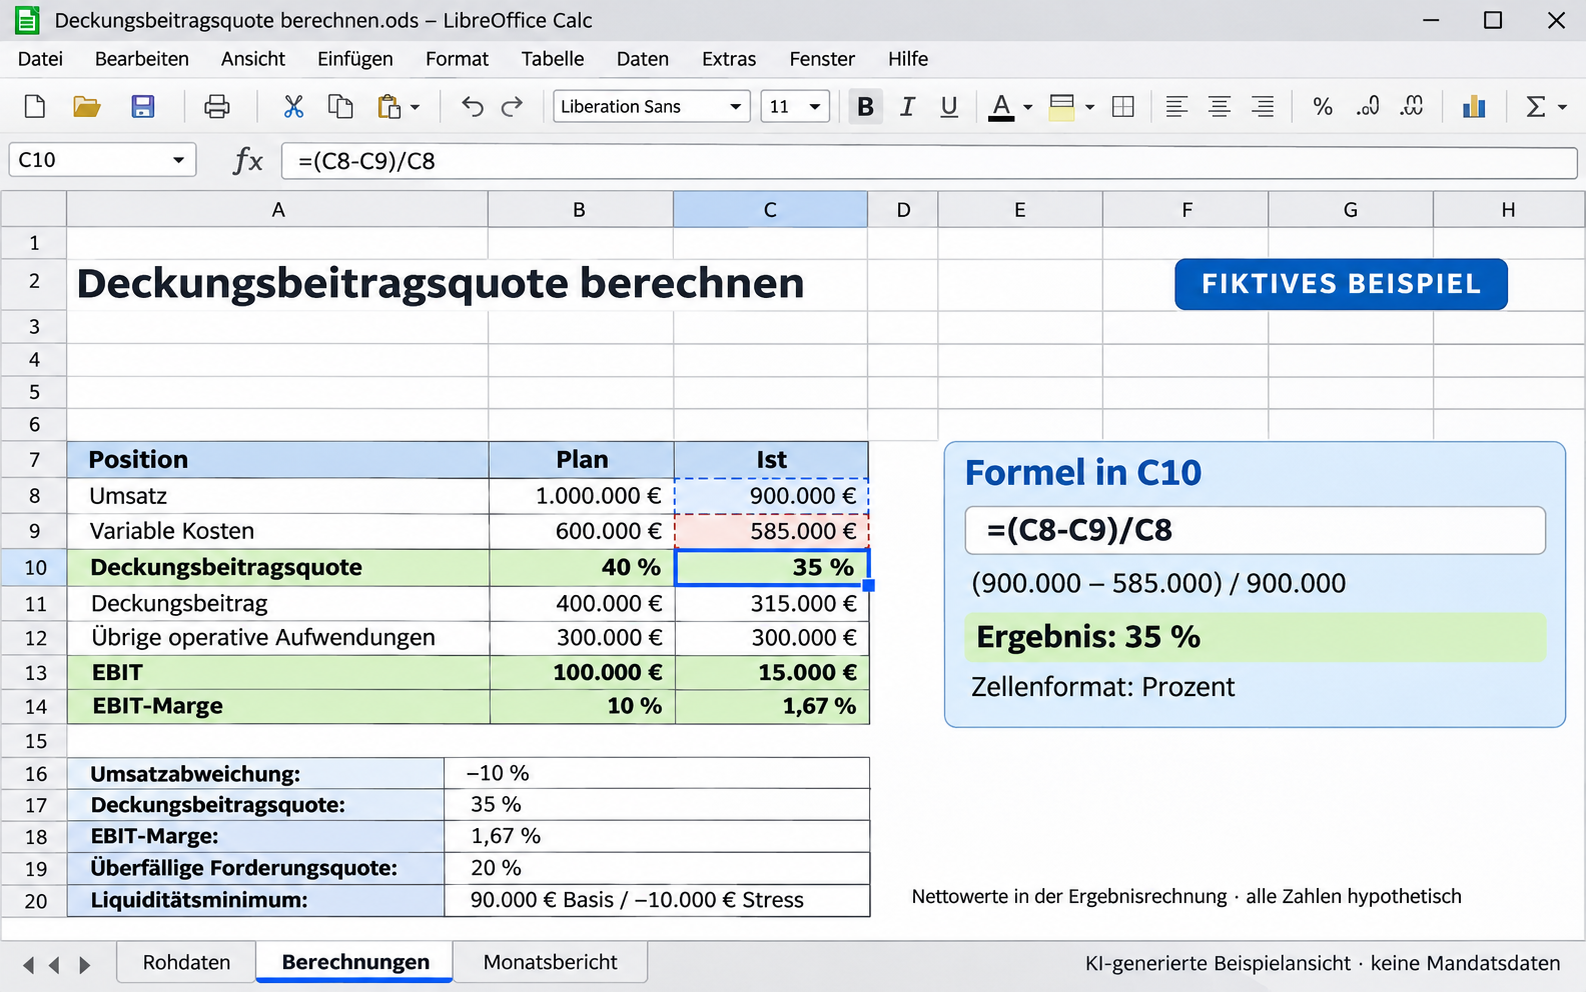
Die Deckungsbeitragsquote zeigt den Anteil des Umsatzes, der nach Abzug der definierten variablen Kosten verbleibt. Im einfachen Modell gilt: Deckungsbeitrag = Umsatz − variable Kosten; die Quote ergibt sich aus Deckungsbeitrag ÷ Umsatz × 100. Diese Rechenlogik beschreibt auch das Existenzgründungsportal des Bundeswirtschaftsministeriums. existenzgruendungsportal.de
Im Beispiel stehen 1.000.000 Euro Planumsatz 600.000 Euro variablen Kosten gegenüber. Der geplante Deckungsbeitrag beträgt 400.000 Euro, die Quote 40 Prozent. Tatsächlich verbleiben bei 900.000 Euro Umsatz und 585.000 Euro variablen Kosten 315.000 Euro beziehungsweise 35 Prozent.
Für den Bericht bedeutet das: Die Quote sinkt um fünf Prozentpunkte. Der geringere Umsatz allein erklärt den Rückgang des Deckungsbeitrags nicht vollständig. Mögliche zusätzliche Einflüsse sind höhere Einkaufspreise, stärkere Rabatte oder ein veränderter Absatzmix.
Als Datenbasis benötigen Sie neben den Erlösen eine verlässliche Kostenrechnung. Dokumentieren Sie, welche Kosten als variabel gelten und welche Deckungsbeitragsstufe Sie verwenden. Ohne dieselbe Abgrenzung sind Vergleiche zwischen Monaten oder Geschäftsbereichen wenig belastbar. Für eine breitere Auswahl hilft Rescons Leitfaden zu Kennzahlen im Mittelstand.
3. EBIT-Marge: Wie entwickelt sich die operative Ertragskraft?
Die EBIT-Marge setzt das Ergebnis vor Zinsen und Ertragsteuern ins Verhältnis zum Umsatz. Im hier verwendeten Modell lautet die Formel: EBIT ÷ Umsatz × 100. Die IHK München und Oberbayern erläutert EBIT als Ergebnisgröße und weist auf unterschiedliche Definitionen von Umsatzrentabilität hin; die verwendete Ergebnisbasis muss deshalb eindeutig sein. ihk-muenchen.de
Im Beispiel betragen die übrigen operativen Aufwendungen einschließlich Abschreibungen unverändert 300.000 Euro. Aus 400.000 Euro geplantem Deckungsbeitrag entstehen damit 100.000 Euro EBIT. Tatsächlich verbleiben aus 315.000 Euro Deckungsbeitrag nur 15.000 Euro EBIT.
Für die EBIT-Marge ergibt sich ein Rückgang von 10 Prozent auf rund 1,67 Prozent. Die operative Ergebnisreserve ist damit erheblich kleiner als geplant. Eine allgemeine Sollmarge lässt sich daraus nicht ableiten; Vergleichswerte müssen zum Geschäftsmodell und zur Kostenstruktur passen.
Als Datenquelle dient eine abgestimmte Management-GuV mit nachvollziehbarer Überleitung zur Buchhaltung. Erläutern Sie außergewöhnliche Effekte separat und verändern Sie Berechnungsregeln nicht stillschweigend. Ein einmaliger Ertrag kann die Monatsmarge verbessern, obwohl das laufende Geschäft schwächer wird. Beides muss die Geschäftsführung erkennen können.
4. Überfällige Forderungsquote: Welcher Anteil offener Rechnungen ist verspätet?
Die überfällige Forderungsquote misst hier den Anteil fälliger, noch unbezahlter Kundenforderungen am gesamten offenen Kundenforderungsbestand. Für diesen Bericht definieren wir: Überfälliger Forderungsbetrag ÷ gesamter offener Forderungsbetrag × 100. Beide Beträge stammen vom selben Stichtag und verwenden dieselbe Umsatzsteuerbasis.
Im hypothetischen Beispiel sind von 600.000 Euro offenen Forderungen 120.000 Euro überfällig. Die Quote beträgt 20 Prozent. Eine interne Zielgröße von 10 Prozent wäre damit überschritten; dieser Zielwert ist eine Beispielannahme und kein Branchenstandard.
Als Quelle dient die abgestimmte Offene-Posten-Liste mit Rechnungsnummer, Fälligkeit, Restbetrag und gegebenenfalls dokumentiertem Streitgrund. Ergänzen Sie die Quote um den absoluten Betrag und eine Altersstruktur. Eine hohe Quote bei wenigen kleinen Rechnungen kann wirtschaftlich anders zu bewerten sein als eine einzelne große Außenstandssumme.
Für die Entscheidung prüfen Vertrieb und Buchhaltung die betroffenen Rechnungen: Fehlt eine Abnahme? Ist die Rechnung strittig? Welcher Zahlungstermin ist bestätigt? Eine Mahnung allein belegt keinen künftigen Zahlungseingang. Die erwarteten Termine fließen erst nach Prüfung in die Vorschau ein. Weitere Ansatzpunkte bietet der Leitfaden zum Working Capital Management.
5. Liquiditätsminimum: Wann wird der Zahlungsmittelbestand am niedrigsten?
Das Liquiditätsminimum ist hier der niedrigste erwartete Zahlungsmittelbestand innerhalb einer festgelegten Zahlungsvorschau. Für den Beispielbericht verwenden wir einen wöchentlichen Horizont von 13 Wochen. Berichten Sie neben dem Betrag auch die betroffene Woche und die zugrunde liegenden Annahmen.
Im fiktiven Basisplan liegt der Tiefpunkt in Woche sechs: 140.000 Euro Anfangsbestand plus 800.000 Euro Einzahlungen minus 850.000 Euro Auszahlungen ergeben 90.000 Euro Zahlungsmittelbestand. Für das Beispiel wird angenommen, dass alle übrigen Wochen höhere Endbestände aufweisen.
Bei einer Verschiebung von 100.000 Euro Kundenzahlungen aus Woche sechs in Woche sieben sinkt der Bestand in Woche sechs auf −10.000 Euro vor zusätzlicher Finanzierung. Erwartete, bislang ungenutzte Kreditlinien sind in dieser Rechnung nicht enthalten. Weisen Sie tatsächlich nutzbare Linien separat aus und vermeiden Sie Doppelzählungen.
Als Datenquellen benötigen Sie Bankbestände, offene Posten und erwartete Zahlungen, etwa für Personal, Steuern, Investitionen und Tilgungen. Die IHK Schleswig-Holstein erläutert die Einbeziehung von Zahlungsbeträgen einschließlich Umsatzsteuer. Bei engem Spielraum muss das Zeitraster gegebenenfalls tagesgenau werden; ein positiver Wochenendbestand schließt einen zwischenzeitlichen Engpass nicht aus. IHK Schleswig-Holstein
Wie werten Sie die fünf Kennzahlen gemeinsam aus?
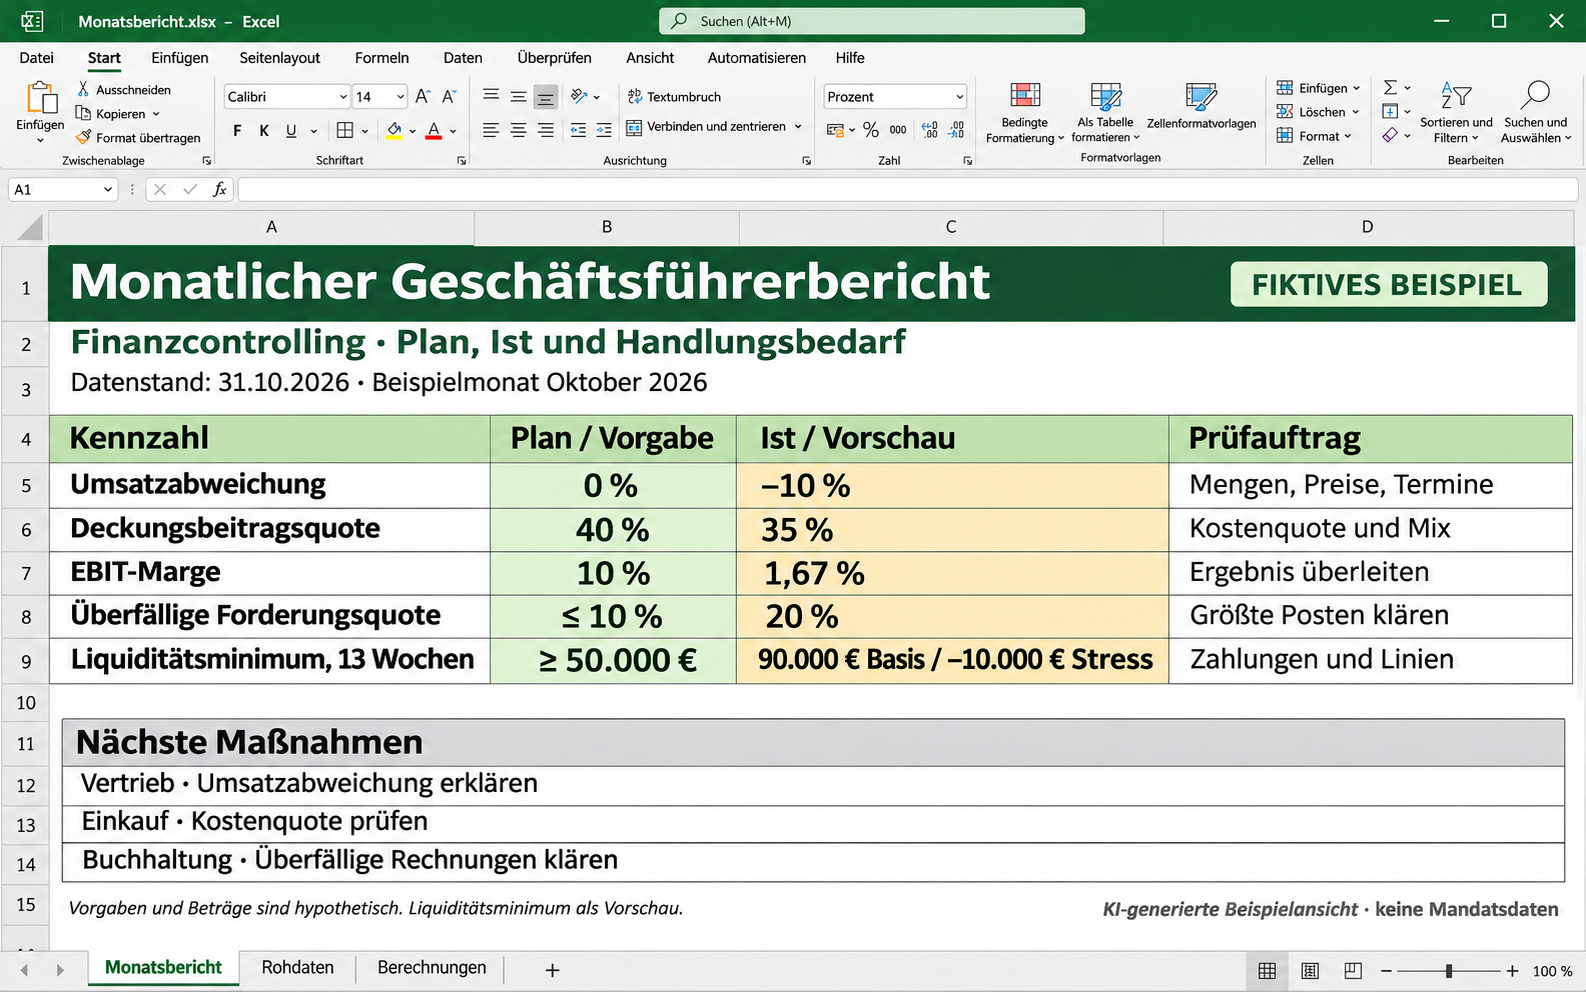
Eine gemeinsame Auswertung verbindet die Ergebnisentwicklung mit Forderungsrisiken und dem erwarteten Zahlungsmittelbestand. Im fiktiven Monatsbericht ergibt sich folgende Übersicht; die internen Vorgaben sind ausschließlich Beispielannahmen:
| Kennzahl | Plan oder interne Vorgabe | Aktuell berichtet | Prüfauftrag |
|---|---|---|---|
| Umsatzabweichung zum Plan | 0 % | −10 % | Mengen, Preise und Liefertermine prüfen |
| Deckungsbeitragsquote | 40 % | 35 % | Kostenquote und Absatzmix erklären |
| EBIT-Marge | 10 % | rund 1,67 % | Ergebnisabweichung überleiten |
| Überfällige Forderungsquote | höchstens 10 % | 20 % | Größte überfällige Posten klären |
| Liquiditätsminimum, nächste 13 Wochen | mindestens 50.000 € Reserve | 90.000 € Basisfall; −10.000 € bei Zahlungsverzug | Zahlungstermine und Finanzierungsspielraum prüfen |
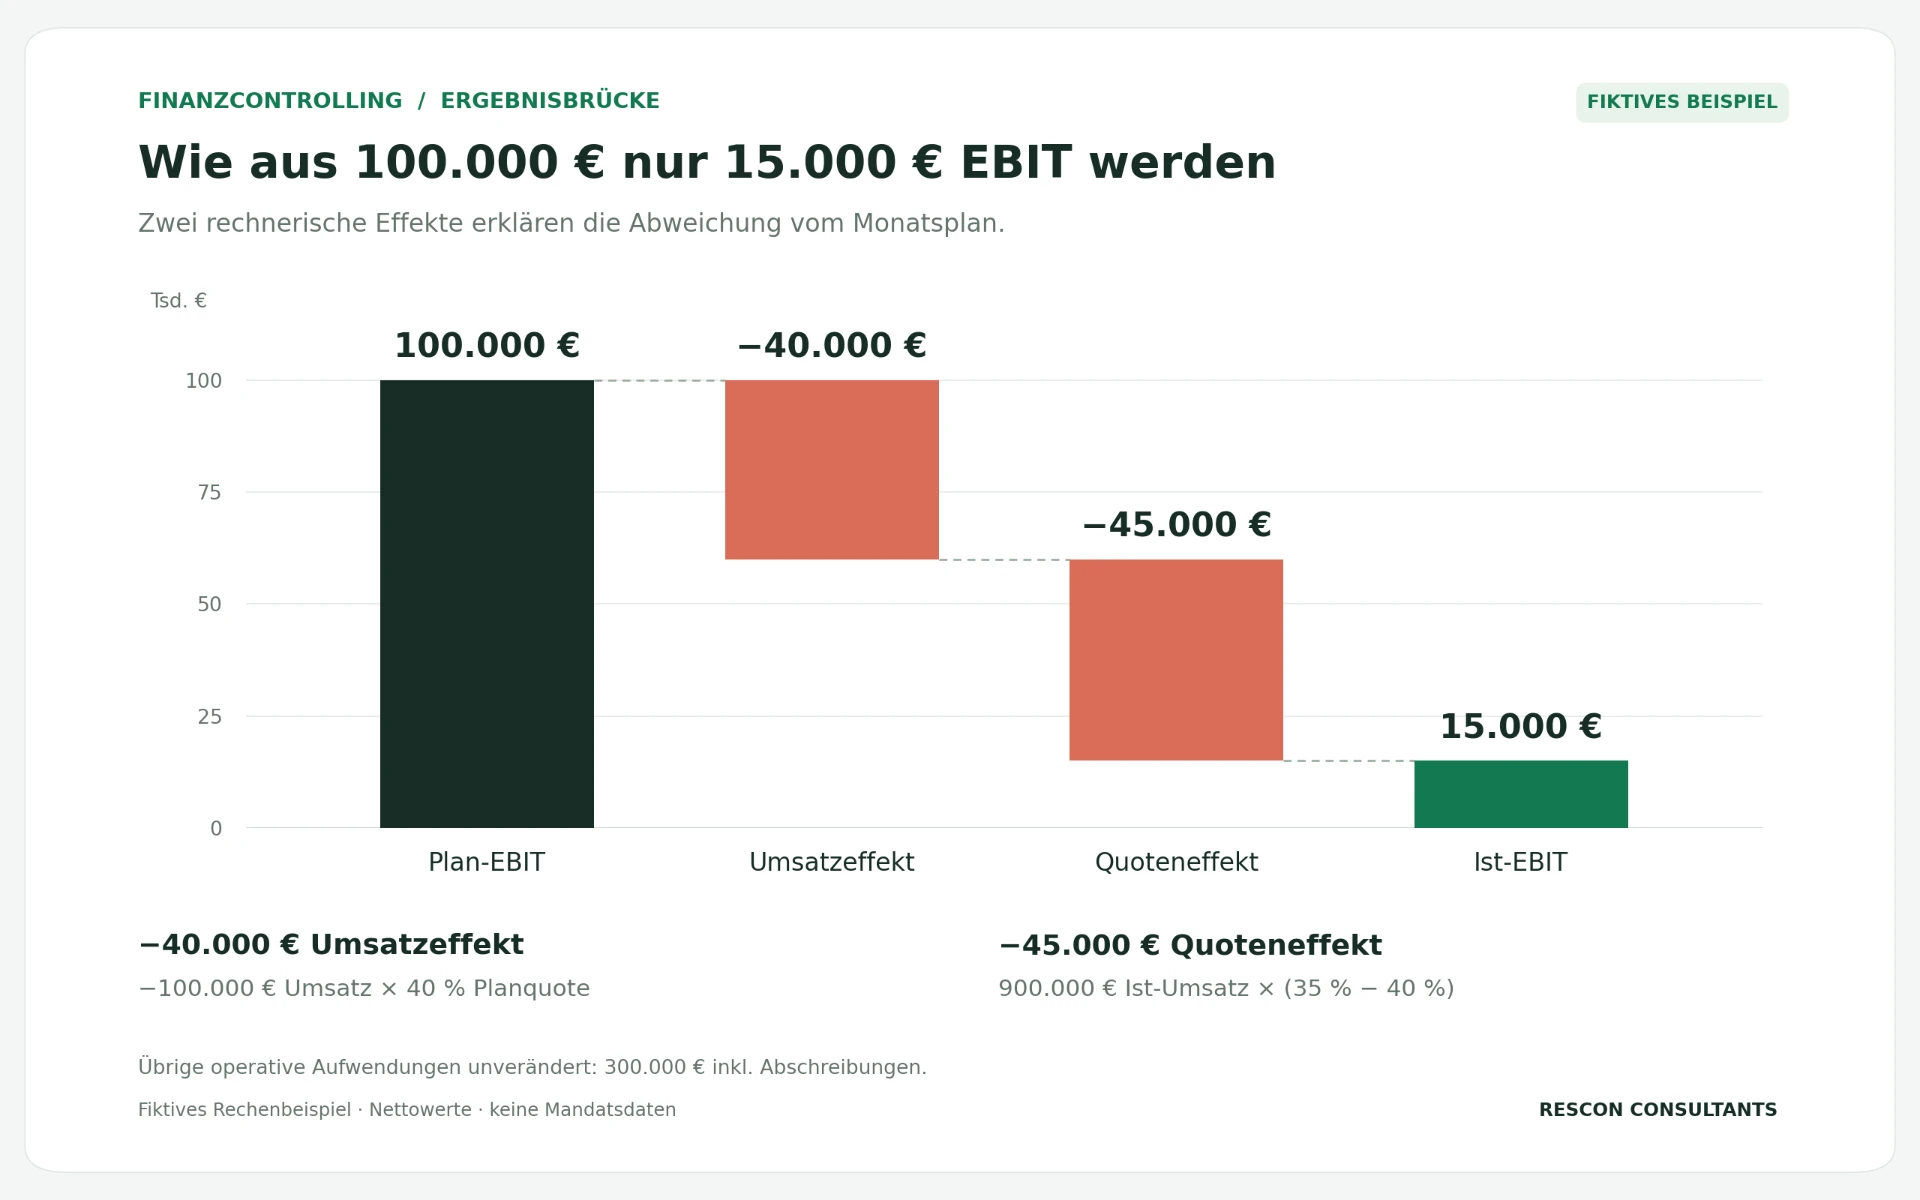
Für die Ergebnisabweichung liefert eine rechnerische Brücke zwei Effekte: Der Umsatzrückgang von 100.000 Euro reduziert den Deckungsbeitrag bei unveränderter Planquote von 40 Prozent um 40.000 Euro. Die um fünf Prozentpunkte niedrigere Quote mindert ihn beim tatsächlichen Umsatz zusätzlich um 45.000 Euro. Zusammen erklären beide Effekte den EBIT-Rückgang von 85.000 Euro, da die übrigen operativen Aufwendungen unverändert bleiben.
Dabei gilt: Eine Abweichungsanalyse untersucht, welche Veränderungen einen Unterschied zwischen Plan- und Ist-Werten erklären. Die Rechnung belegt noch keine Ursache wie gestiegene Materialpreise. Erst die Prüfung von Einkaufsdaten, Rabatten und Produktmix zeigt, welche Maßnahme sachlich begründet ist.
Wie erstellen Sie den Geschäftsführerbericht mit einer Tabellenkalkulation?
Ein Geschäftsführerbericht lässt sich mit einer Tabellenkalkulation erstellen, wenn Datenquellen, Formeln und Bearbeitungsstände kontrollierbar bleiben. Für einen überschaubaren Datenbestand können Sie beispielsweise Microsoft Excel oder als kostenlose Alternative LibreOffice Calc verwenden. Beide unterstützen tabellarische Auswertungen; Calc bietet unter anderem Formeln, Diagramme und bedingte Formatierungen. Kostenlose Online-Tabellenkalkulationssoftware
Für den Aufbau trennen Sie Rohdaten, Berechnungen und Bericht. Dokumentieren Sie im Bericht Zeitraum, Datenstand und offene Buchungen. Hinterlegen Sie je Kennzahl einen Verantwortlichen und eine nachvollziehbare Rechenregel.
Bei wachsendem Abstimmungsaufwand prüfen Sie, ob zusätzliche Software eine konkrete Lücke schließt, etwa bei mehreren Gesellschaften oder paralleler Bearbeitung. Für die rechnerische Verbindung von Ergebnis und Zahlungen erläutert Rescon, wie Sie GuV, Bilanz und Liquidität integriert planen.
Wie führen Sie einen verlässlichen monatlichen Controlling-Zyklus ein?
Ein verlässlicher Controlling-Zyklus legt fest, wann Zahlen vorliegen, wer Abweichungen erklärt und wie Entscheidungen nachverfolgt werden. Für den nächsten Monatsabschluss können Sie so vorgehen:
- Definitionen festhalten: Berechnung, Datenquelle, Zeitraum und Zuständigkeit jeder Kennzahl dokumentieren.
- Daten abstimmen: Erlöse, Kosten, offene Posten und Bankbestände auf denselben Berichtsstand bringen.
- Abweichungen erklären: Rechnerische Effekte von bestätigten Ursachen und offenen Vermutungen unterscheiden.
- Vorschau aktualisieren: Neue Zahlungsinformationen und beschlossene Maßnahmen berücksichtigen.
- Wirkung nachhalten: Verantwortliche, Termine und überprüfbare Ergebnisse vereinbaren.
Für die laufende Vorschau gilt: Ein rollierender Forecast ist eine regelmäßig aktualisierte Vorschau, die neue Informationen berücksichtigt und den betrachteten Zeitraum fortschreibt. Nach Abschluss eines Monats kann beispielsweise ein weiterer Monat ergänzt werden, damit der Planungshorizont gleich lang bleibt. Hinweise zur Ausgestaltung bietet der Fachbeitrag Forecasting des ControllingWiki. ControllingWiki
Wann wird Finanzcontrolling zur Entscheidungsgrundlage?
Ein Finanzbericht wird zur Entscheidungsgrundlage, wenn er wesentliche Entwicklungen erklärt und Handlungsbedarf, Verantwortliche und nächste Prüftermine benennt. Im Beispiel müsste die Geschäftsführung sowohl den Margenrückgang untersuchen lassen als auch Vorsorge für den möglichen Zahlungsengpass in Woche sechs treffen. Eine bessere Umsatzentwicklung allein würde diese beiden Fragen nicht beantworten.
Für den nächsten Bericht prüfen Sie deshalb zuerst, welche Information für Ihre dringendste Entscheidung fehlt. Rescons Finanzcontrolling-Beratung für den Mittelstand unterstützt beim Aufbau und bei der Weiterentwicklung dieses Steuerungsprozesses. In einer kostenfreien, unverbindlichen Ersteinschätzung zum Finanzcontrolling können Sie Ihr Anliegen 30 Minuten mit Andreas Streich besprechen.
Written by: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Reviewed by: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
KI-Transparenz: Dieser Beitrag wurde mit KI-Unterstützung entworfen. Die menschliche redaktionelle Prüfung und die fachliche Prüfung durch Andreas Streich sind erfolgt. Die Rechenbeispiele sind hypothetisch; freigegebene Mandatsfälle oder Expertenzitate wurden nicht verwendet.