Ihre Bank verlangt ein Sanierungsgutachten, und Ihre Finanzabteilung stellt die aktuellen Zahlen zusammen. Bevor Sie den Auftrag vergeben, klären Sie mit der Bank, welche Kreditentscheidung ansteht und welchen Bericht sie dafür erwartet. Dieser Leitfaden zeigt, wie Sie den Auftrag abstimmen, die Nachweise im Datenraum organisieren und den verbleibenden Finanzierungsbedarf berechnen.
Key Takeaways
- Ein Sanierungsgutachten beurteilt, unter welchen Voraussetzungen ein Unternehmen seine Krise wirtschaftlich überwinden kann.
- Die schriftliche Bankanforderung hält fest, welchen Bericht die Bank für ihre Entscheidung erwartet und welchen Gutachter sie akzeptiert.
- Eine Nachweistabelle ordnet jeder Anforderung einen Beleg, einen Verantwortlichen und einen Liefertermin zu.
- Der Liquiditätsgewinn einer Umschuldung ergibt sich aus der verfügbaren Auszahlung abzüglich gleichzeitig fälliger Kreditablösungen und zahlungswirksamer Kosten.
- Anzeichen für Zahlungsunfähigkeit oder Überschuldung erfordern eine unverzügliche insolvenzrechtliche Prüfung. Diese läuft unabhängig vom Abgabetermin der Bank.
Was prüft ein Sanierungsgutachten nach IDW S 6?
Ein Sanierungsgutachten beurteilt anhand der wirtschaftlichen Ausgangslage, konkreter Maßnahmen und einer integrierten Planung, unter welchen Voraussetzungen ein Unternehmen sanierungsfähig ist. IDW S 6 ist der Standard des Instituts der Wirtschaftsprüfer zu den Anforderungen an Sanierungskonzepte. Die veröffentlichte Fassung trägt den Stand 22. Juni 2023. IDW S 6 beim Institut der Wirtschaftsprüfer
Die integrierte Finanzplanung verbindet Gewinn-und-Verlust-Rechnung, Bilanz und Liquiditätsplanung. Gibt ein Zulieferer beispielsweise eine verlustreiche Produktlinie auf, zeigt die Planung, wann die Materialausgaben sinken und welche Auszahlungen bei der Umstellung anfallen. Aufbau und Anforderungen eines Gutachtens nach IDW S 6
Bei Anzeichen von Zahlungsunfähigkeit oder Überschuldung veranlassen Sie unverzüglich eine qualifizierte insolvenzrechtliche Prüfung. Bei eingetretener Zahlungsunfähigkeit oder Überschuldung müssen die von § 15a InsO erfassten Antragspflichtigen grundsätzlich ohne schuldhaftes Zögern einen Insolvenzantrag stellen. § 15a InsO zur Antragspflicht · Beurteilung von Insolvenzeröffnungsgründen nach IDW S 11
Was sollten Sie mit der Bank vor der Beauftragung schriftlich klären?
Die Vorbereitung eines Sanierungsgutachtens für die Bank beginnt mit der Klärung von Entscheidungszweck, Auftragsumfang, Ersteller, Stichtag und Abgabefrist. Geht es um eine neue Kreditlinie, lassen Sie sich auch bestätigen, welche bestehende Finanzierung abgelöst werden soll und welche Auszahlungsbedingungen in der Planung abzubilden sind.
- Kreditentscheidung – Geht es um die Verlängerung einer Linie, zusätzliche Mittel oder eine Tilgungsaussetzung?
- Prüfumfang – Erwartet die Bank ein Gutachten nach IDW S 6? Welche Gesellschaften und Finanzierungen soll der Bericht erfassen?
- Gutachter und Empfänger – Wen akzeptiert die Bank als Gutachter? Wer erhält den Bericht und wer beantwortet Rückfragen?
- Termine – Welcher Datenstichtag gilt? Wann braucht die Bank den finalen Bericht und wann entscheidet sie über die Finanzierung?
Wer soll das Sanierungsgutachten erstellen?
Stimmen Sie mit der Bank ab, welchen Gutachter sie akzeptiert und welche Anforderungen sie an Qualifikation und Unabhängigkeit stellt. Fragen Sie beim Anbieter nach vergleichbaren Aufträgen, Branchenkenntnis und der Person, die den Bericht verantwortet. Hat Ihr bisheriger Berater die Planung erstellt, klären Sie mit der Bank, ob sie ihn auch als Gutachter akzeptiert.
Wenn intern bereits ein Sanierungskonzept vorliegt, halten Sie im Auftrag fest, wer dessen Annahmen prüft, wer fehlende Teile ausarbeitet und wer die abschließende Beurteilung verantwortet.
Benennen Sie intern eine Person, die Unterlagen und Rückfragen koordiniert. Die Buchhaltung liefert Kontostände und Fälligkeiten, das Controlling erläutert die Planannahmen, und der Gutachter beurteilt die wirtschaftliche Tragfähigkeit. Für operative Fragen binden Sie die zuständigen Teams ein. Der Vertrieb kann beispielsweise belegen, welche Aufträge bereits erteilt sind und welche geplanten Umsätze auf erwarteten Bestellungen beruhen.
Was kostet ein Sanierungsgutachten?
Das Honorar hängt von der Zahl der einbezogenen Gesellschaften, der Qualität der Unterlagen, dem Stand der Finanzplanung und dem Abstimmungsaufwand ab. Liegen einzelne Ergebnis- und Liquiditätspläne vor, klären Sie, ob der Gutachter daraus ein integriertes Modell erstellt und wer die dafür fehlenden Informationen liefert.
Bitten Sie um ein Angebot mit konkreten Arbeitsergebnissen, Meilensteinen und der erwarteten Zuarbeit Ihres Teams. Klären Sie, ob die Abstimmung des Entwurfs und die Präsentation bei der Bank enthalten sind. Bei einem Pauschalhonorar sollten auch die zugrunde gelegten Annahmen im Angebot stehen, etwa die Zahl der Planungsvarianten und Abstimmungstermine.
Verschiebt sich die Kreditentscheidung um einen Monat, kann die Bank aktuellere Zahlen verlangen. Vereinbaren Sie deshalb vorab, wer eine Aktualisierung freigibt und wie sie abgerechnet wird.
Welche Unterlagen und Nachweise gehören in den Datenraum?
In den Datenraum gehören Belege für verfügbare Mittel, fällige Zahlungen, Ergebnisentwicklung und Finanzierung sowie die Planung und die Nachweise zu den vorgesehenen Maßnahmen. Beginnen Sie mit Kontoständen, frei abrufbaren Kreditlinien und offenen Posten mit Fälligkeiten. Gleichen Sie die Angaben auf denselben Stichtag ab. Liquiditätsstatus mit Belegen erstellen
Die Tabelle zeigt einen fiktiven Zulieferer, dessen Bank eine Umschuldung prüft. Die Fristen in der letzten Spalte sind interne Liefertermine für die Zuarbeit.
| Bankanforderung | Benötigter Nachweis | Stichtag | Verantwortlicher | Frist und Status |
|---|---|---|---|---|
| Prüfauftrag und Empfänger klären | Schriftliche Bankanforderung mit Gesellschaft, Standard, Adressaten und Abgabedatum | 20.11. | Geschäftsführung | 23.11. · von der Bank bestätigt |
| Verfügbare Mittel und fällige Zahlungen belegen | Kontoauszüge, Übersicht der frei abrufbaren Kreditrahmen und offene Posten mit Fälligkeit | 23.11. | Buchhaltung | 25.11. · Abgleich läuft |
| Ergebnisrückgang erklären | Letzter Jahresabschluss, aktuelle BWA und Summen- und Saldenliste, Erläuterung der Planabweichungen | 31.10. für die Monatszahlen | Controlling | 26.11. · Rückmeldung des Vertriebs offen |
| Ablösebetrag der alten Linie belegen | Kreditvertrag und schriftliche Ablöseabrechnung zum geplanten Ablösetermin | 18.12. | Kaufmännische Leitung | 27.11. · Abrechnung angefragt |
| Auszahlung der neuen Linie belegen | Schriftliche Finanzierungszusage mit Betrag, Abrufbedingungen und Auszahlungstermin | 18.12. als geplanter Abruf | Geschäftsführung | 27.11. · Bankbestätigung offen |
| Wirkung der Sanierungsmaßnahmen herleiten | Maßnahmenliste mit Terminen, Kosten sowie Ergebnis- und Liquiditätswirkung in der Planung | Planstand 23.11. | Controlling | 30.11. · Entwurf liegt vor |
Halten Sie für jeden Beleg Datei, Version und Datenstichtag fest. Der Eintrag zur verfügbaren Liquidität verweist dann beispielsweise direkt auf den abgestimmten Liquiditätsstatus vom 23.11. Geben Sie den vereinbarten Empfängern Zugriff und benennen Sie eine Person, die neue Versionen freigibt.
Wie viel zusätzliche Liquidität schafft eine Umschuldung im Sanierungsplan?
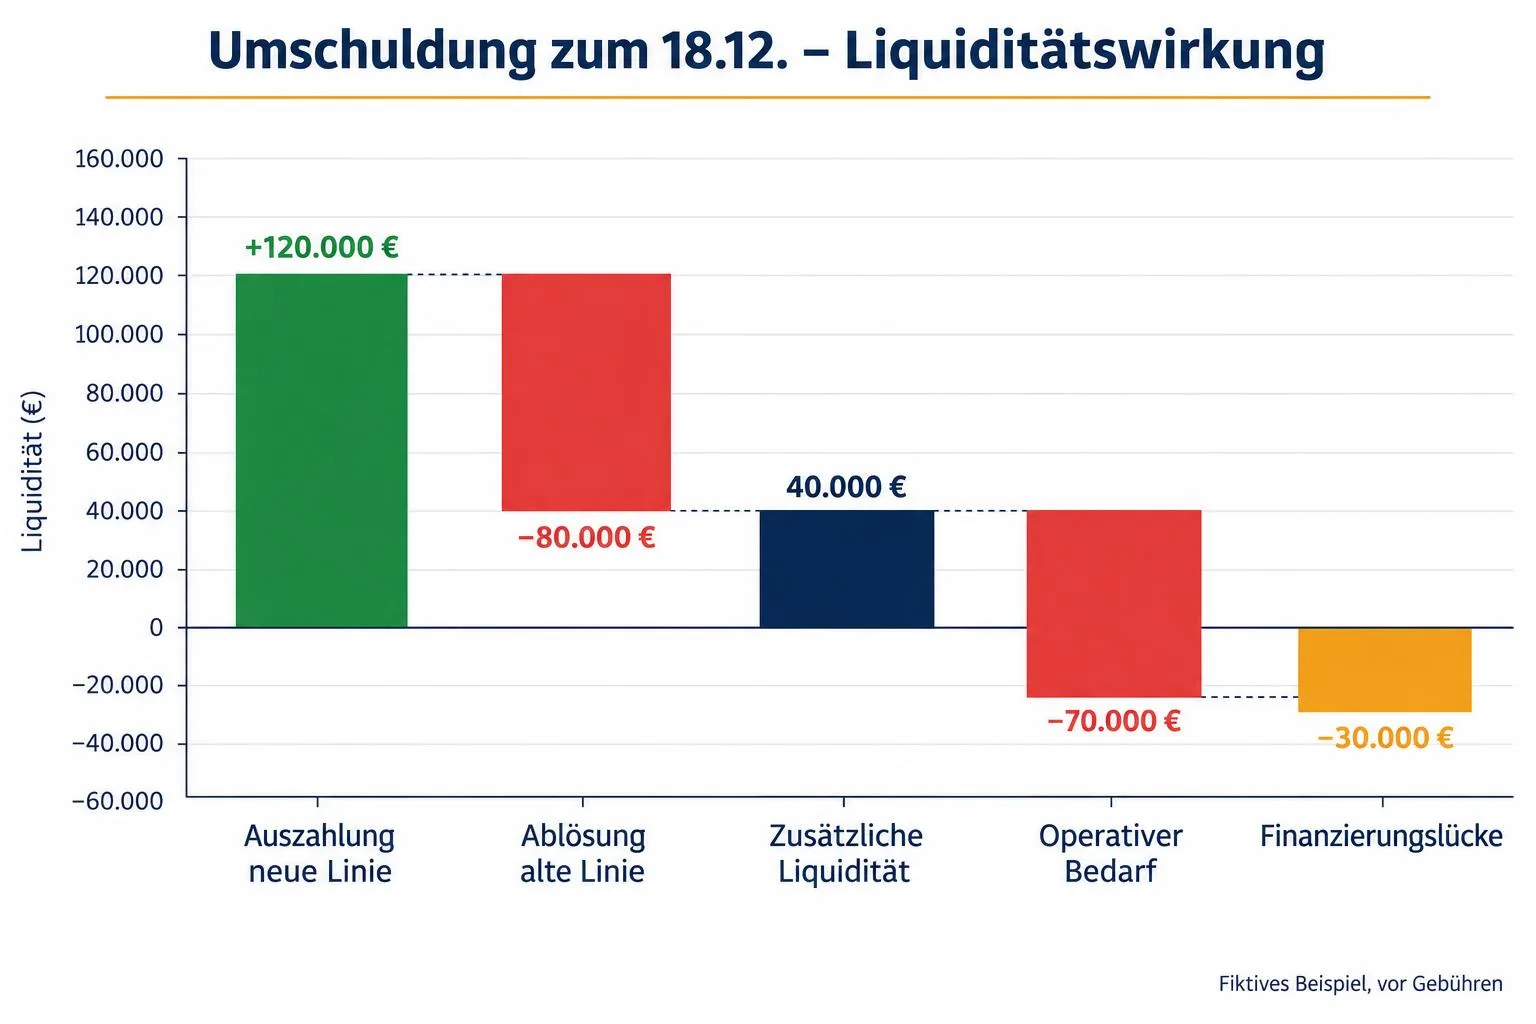
Der unmittelbare Liquiditätszuwachs entspricht der verfügbaren Auszahlung abzüglich zeitgleicher Kreditablösungen und zahlungswirksamer Kosten. Im fiktiven Fall sollen am 18.12. aus der neuen Linie 120.000 € ausgezahlt werden. Davon gehen am selben Tag 80.000 € in die Ablösung der alten Linie. Vor Gebühren bleiben 40.000 € zusätzliche Liquidität.
Am 18.12. übersteigen die betrieblichen Auszahlungen die bisher verfügbaren Mittel um 70.000 €. Die neue Linie ist im Beispiel der einzige zusätzliche Finanzierungsbeitrag. Damit bleiben bei pünktlicher Auszahlung 30.000 € Finanzierungslücke vor Gebühren. Verschieben sich Auszahlung und Ablösung auf einen späteren Tag, bleiben am 18.12. unter diesen Annahmen die vollen 70.000 € ungedeckt.
Führen Sie die 40.000 € in der Liquiditätsvorschau als Szenario, solange die Bankbestätigung aussteht. Rechnen Sie die Mittel zum belegten Auszahlungstermin ein, sobald die Zusage verbindlich vorliegt und der Abruf zu diesem Termin gesichert ist.
Was sollten Sie vor der Übergabe des Sanierungsgutachtens an die Bank klären?
Klären Sie vor der Übergabe, welche Finanzierungsbeiträge belegt sind und welche Entscheidungen noch ausstehen. Gleichen Sie die Beträge und Stichtage im Bericht mit der aktuellen Planung und den Nachweisen ab. Prüfen Sie bei jeder Zusage den Betrag, die Abrufbedingungen und den frühesten Auszahlungstermin.
Formulieren Sie jeden offenen Punkt als Entscheidung mit Betrag, Termin und Ansprechpartner. Im Beispiel klärt die Geschäftsführung mit Bank und Gesellschaftern, wer bis zum 18.12. die offenen 30.000 € sowie die bis dahin fälligen Gebühren finanziert. Ändert sich ein Auszahlungstermin, lassen Sie prüfen, wie sich das auf die Liquiditätsvorschau und die Beurteilung im Gutachten auswirkt.
In einer kostenfreien, unverbindlichen Ersteinschätzung mit Andreas Streich können Sie die Anforderung Ihrer Bank, den Zeitdruck und die offenen Finanzierungsfragen besprechen. Sanierungsbedarf mit RESCON einordnen
Verfasst von: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlicher Prüfer: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
KI-Transparenz: Dieser Artikel wurde mit KI-Unterstützung erstellt. Die redaktionelle Prüfung und die fachliche Prüfung durch Andreas Streich sind abgeschlossen. Das Rechenbeispiel ist fiktiv.