Sie schicken Ihrer Hausbank regelmäßig Zahlen und planen die anstehenden Zahlungen. Zieht ein Lieferant eine größere Anzahlung vor, kann eine Liquiditätslücke entstehen, bevor der nächste Bericht fällig ist. Dieser Leitfaden zeigt, wann Sie die Bank früher informieren und welche Angaben in den Monatsbericht, den Maßnahmenstatus und das zusätzliche Update gehören.
Key Takeaways
- Bankenkommunikation umfasst den regelmäßigen und anlassbezogenen Austausch mit den finanzierenden Banken.
- Kreditvereinbarungen können Berichtsfristen, Meldewege und Schwellenwerte festlegen.
- Der Liquiditätsplan zeigt, ob vor dem nächsten Regelbericht eine Deckungslücke droht und welcher Betrag fehlt.
- Die freie Kreditlinie deckt eine Lücke bis zu dem Betrag, den Sie am Fälligkeitstag tatsächlich abrufen können.
- Das Banken-Update verbindet die finanzielle Auswirkung mit Maßnahmen und einer konkreten Bitte an die Bank.
- Der Maßnahmenstatus hält Verantwortliche, Fristen und die erwartete Liquiditätswirkung fest.
Was bedeutet Bankenkommunikation bei einer Planverfehlung?
Bankenkommunikation im Mittelstand ist der regelmäßige und anlassbezogene Austausch eines Unternehmens mit seinen finanzierenden Banken über Geschäftsentwicklung, Liquidität und Risiken. Wenn eine Zahlung früher fällig wird, verschafft ein frühzeitiges Update beiden Seiten Zeit, um eine Lösung zu prüfen.
Die EBA-Leitlinien zur Kreditvergabe und Überwachung sehen regelmäßige Überprüfungen von Kreditnehmern ab mittlerer Unternehmensgröße vor, deren Häufigkeit sich unter anderem nach dem Risiko und der Art des Kredits richtet (EBA-Leitlinien, Abschnitt 8.3).
Wann braucht die Hausbank ein zusätzliches Update?
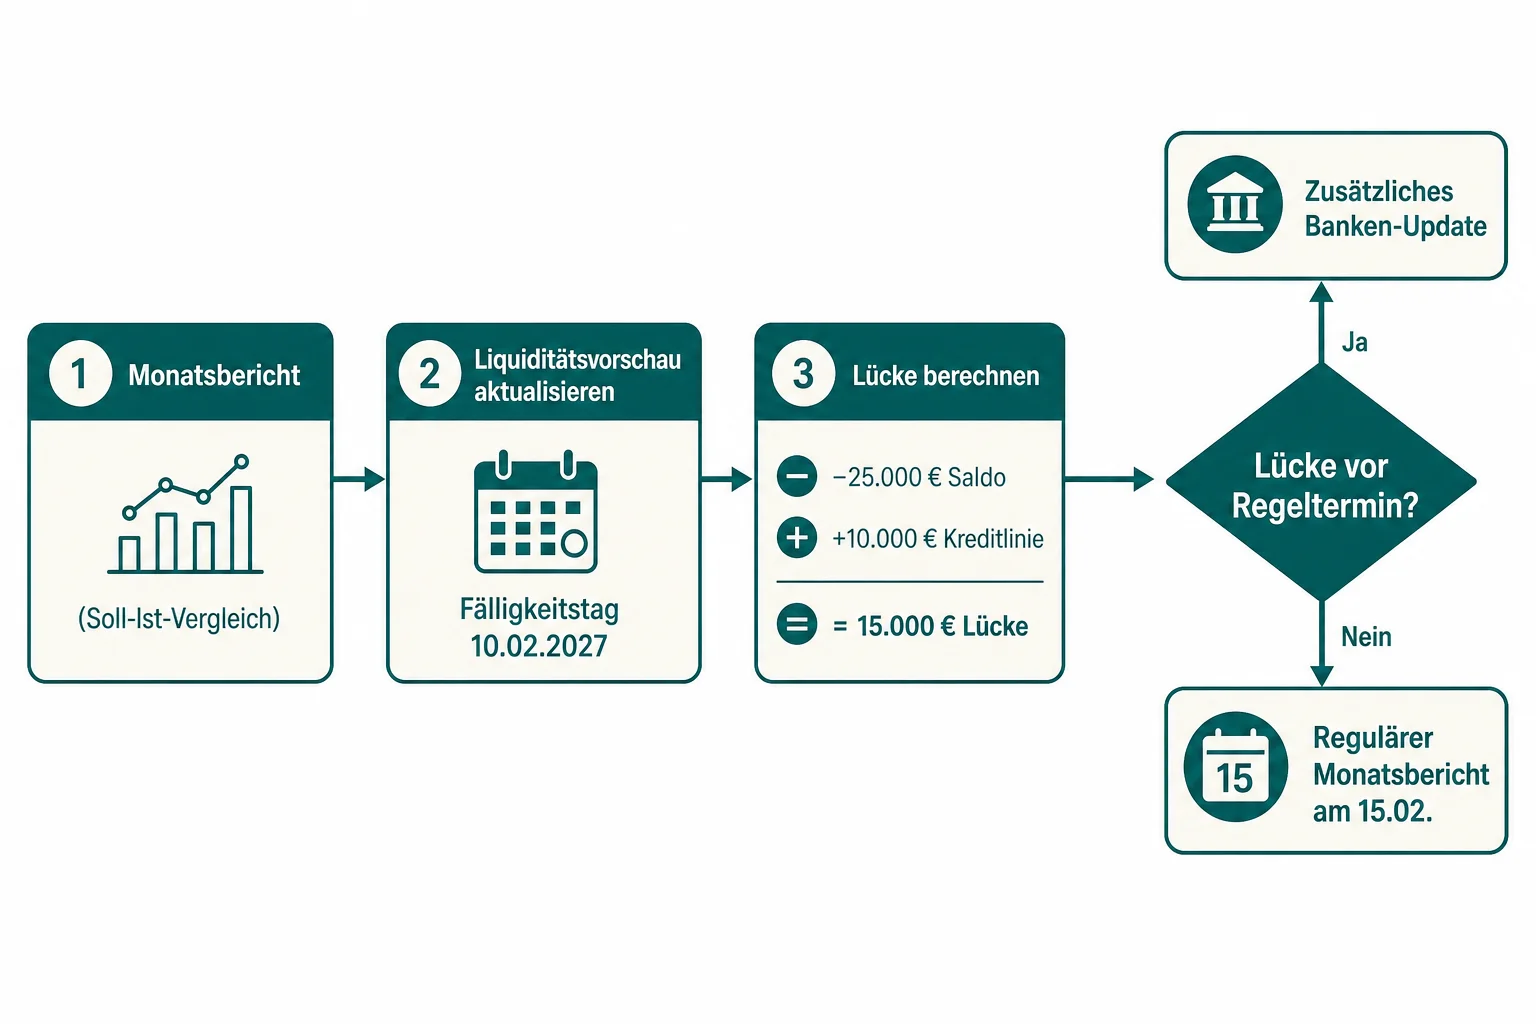
Ein zusätzliches Update ist sinnvoll, wenn die Liquiditätsvorschau vor dem nächsten Regeltermin eine Deckungslücke zeigt oder Sie vorher eine Entscheidung der Bank benötigen. Ein frühes Gespräch bei ersten Anzeichen eines möglichen Liquiditätsengpasses empfiehlt auch die IHK Reutlingen in ihren Liquiditätstipps.
Prüfen Sie im Kreditvertrag und in den Bankabsprachen, welche Fristen, Formvorgaben und Meldewege gelten. Ein Covenant ist eine vertragliche Auflage, etwa eine Mindesteigenkapitalquote zu einem vereinbarten Stichtag.
| Anlass | Nächster Schritt |
|---|---|
| Vereinbarter Monatsbericht steht an | Bericht fristgerecht übermitteln und wesentliche Abweichungen erläutern. |
| Liquiditätslücke vor dem Regeltermin | Die aktualisierte Vorschau prüfen und die Bank frühzeitig zusätzlich informieren. |
| Vereinbarte Finanzkennzahl droht den Grenzwert zu verfehlen | Stichtag und Meldeklausel prüfen. Die erwartete Abweichung beziffern und nach den vertraglichen Vorgaben melden. |
Die Finanzleitung prüft die Zahlen. Die Geschäftsführung gibt das Update frei. Die benannte Ansprechperson übermittelt es auf dem vereinbarten Weg.
Was gehört in den Monatsbericht bei Planverfehlung?
Ein Monatsbericht für die Hausbank verbindet den Soll-Ist-Vergleich des abgeschlossenen Monats mit der aktualisierten Liquiditätsvorschau und dem Stand der Maßnahmen.
- Monatsergebnis. Nennen Sie Berichtsmonat und Planstand. Zeigen Sie für wesentliche Positionen wie das operative Ergebnis den Planwert, den Istwert, die Differenz und deren Ursache.
- Liquiditätsausblick. Stellen Sie zum kritischen Fälligkeitstag den zuletzt gemeldeten Plan der neuen Prognose gegenüber. Grundlage ist eine nach Fälligkeiten aufgebaute Liquiditätsvorschau für das Unternehmen.
- Maßnahmenstatus. Nennen Sie je Maßnahme den erwarteten Zahlungseffekt, die verantwortliche Person, die Frist und den Stand der Umsetzung.
Wie erstellen Sie ein einseitiges Banken-Update?
Ein anlassbezogenes Banken-Update nennt den Datenstand, die Ursache der Abweichung, ihre erwartete Liquiditätswirkung, die Maßnahmen und die gewünschte Rückmeldung.
Wie berechnen Sie die verbleibende Liquiditätslücke?
Ein Vergleich der bisherigen und der aktualisierten Liquiditätsvorschau zum selben Fälligkeitstag zeigt, wie stark eine vorgezogene Zahlung den erwarteten Zahlungsmittelbestand verändert.
Im fiktiven Beispiel zieht ein Lieferant eine Anzahlung von 80.000 € vom 3. März (KW 9) auf den 10. Februar 2027 (KW 6) vor. Nach den übrigen Zahlungen waren für den 10. Februar vor Kreditliniennutzung 55.000 € geplant. Beide Berechnungen setzen dieselben übrigen Ein- und Auszahlungen voraus.
| Liquidität am 10. Februar 2027 | Bisheriger Plan | Neuer Forecast | Differenz |
|---|---|---|---|
| Rechnerischer Saldo vor Kreditliniennutzung | 55.000 € | −25.000 € | −80.000 € |
| Frei abrufbare Kreditlinie am Fälligkeitstag | 10.000 € | 10.000 € | 0 € |
| Verbleibende Liquiditätslücke | 0 € | 15.000 € | +15.000 € |
Für die Deckung zählt die am Fälligkeitstag abrufbare Linie. Berücksichtigen Sie bereits eingeplante Abrufe und die vereinbarten Abrufbedingungen. Im Beispiel bleiben vom Fehlbetrag von 25.000 € nach Abruf von 10.000 € noch 15.000 € ungedeckt.
Wie sieht ein ausgefülltes Banken-Update aus?
Vorgezogene Lieferantenanzahlung am 10. Februar 2027
Datenstand 3. Februar 2027. Die Lieferantenanzahlung von 80.000 € wird vom 3. März auf den 10. Februar vorgezogen. Für den neuen Fälligkeitstag rechnen wir vor Linienabruf mit einem Fehlbetrag von 25.000 €. Nach Berücksichtigung der frei abrufbaren 10.000 € bleiben 15.000 € ungedeckt. Die aktualisierte Liquiditätsvorschau liegt bei.
Maßnahmen. Den Abruf der bestehenden Linie haben wir intern freigegeben. Dem Lieferanten haben wir eine Aufteilung auf 60.000 € am 10. Februar und 20.000 € am 3. März vorgeschlagen. Seine Zusage steht aus.
Erbetene Rückmeldung bis 5. Februar, 12 Uhr. Können Sie uns bis zum Fälligkeitstag einen zusätzlichen, befristeten Kreditspielraum von 15.000 € bereitstellen? Bitte teilen Sie uns mit, welche Unterlagen Sie für Ihre Entscheidung benötigen. Unsere Finanzleitung meldet den nächsten Stand am 8. Februar. Der reguläre Monatsbericht folgt am 15. Februar.
Wie halten Sie Maßnahmen und Rückfragen der Hausbank nach?
Ein Maßnahmenstatus dokumentiert pro Aufgabe, wer sie bis wann erledigt, welche Zusage vorliegt und welche Liquiditätswirkung zu erwarten ist.
| Maßnahme | Verantwortlich | Frist | Status | Wirkung in KW 6 |
|---|---|---|---|---|
| Bestehende Linie bei Bedarf abrufen | Finanzleitung | 10. Februar | Intern freigegeben | Bis zu 10.000 € abrufbar |
| Teilzahlung schriftlich vereinbaren | Einkauf | 4. Februar | In Verhandlung | 20.000 € weniger Abfluss in KW 6 bei Zusage |
| Rückmeldung zur zusätzlichen Linie einholen | Finanzleitung | 5. Februar, 12 Uhr | Offen | 15.000 € zusätzlicher Spielraum bei rechtzeitiger Bereitstellung |
Bei einer Zusage des Lieferanten rechnen Sie die Liquiditätsvorschau für beide Fälligkeitstage neu. Die Finanzleitung teilt der Bank den aktualisierten Bedarf mit und hält Zusagen und Rückfragen im Maßnahmenstatus fest. Falls ein Kredittermin folgt, können Sie sich mit den aktualisierten Zahlen auf das Bankgespräch zur Finanzierung vorbereiten.
Wenn Sie Berichtsfristen, Freigaben und Zuständigkeiten verbindlich festlegen möchten, können Sie bei RESCON das laufende Bankenreporting mit einem externen CFO organisieren.
Verfasst von: Simon Hertog Schmäing – Autor mit über zwei Jahren Erfahrung in Webdesign und KI-gestützten Lösungen, mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachlicher Prüfer: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
KI-Transparenz: Dieser Artikel wurde mit KI-Unterstützung erstellt. Die redaktionelle Prüfung und die fachliche Prüfung durch Andreas Streich sind abgeschlossen. Das Rechenbeispiel ist fiktiv.