Quellenstand: 2. Oktober 2026
Sie möchten externe Unternehmensberatung nutzen und die Kosten durch einen BAFA-Zuschuss reduzieren. Ob die Förderung tatsächlich passt, hängt jedoch von Ihrem Unternehmen, dem Beratungsinhalt und der richtigen Reihenfolge beim Antrag ab. Dieser Leitfaden erklärt die BAFA Förderung 2026 für Unternehmensberatung, zeigt Ihren Eigenanteil und hilft Ihnen, die entscheidenden Fristen einzuhalten.
Key Takeaways
- Die BAFA-Beratungsförderung bezuschusst individuelle, konzeptionelle Unternehmensberatung für förderberechtigte kleine und mittlere Unternehmen.
- Der Standort der beratenen Betriebsstätte bestimmt den Fördersatz von 50 oder 80 Prozent; Berlin, Leipzig, Lüneburg und Trier unterliegen besonderen regionalen Zuordnungen.
- Die Regelförderung für vorsteuerabzugsberechtigte Unternehmen berücksichtigt bis zu 3.500 Euro Nettokosten: höchstens 1.750 oder 2.800 Euro Zuschuss. Ohne Vorsteuerabzug gilt eine gesonderte Bruttobetrachtung.
- Der Beratungsvertrag darf erst nach Eingang des Informationsschreibens geschlossen werden. Das Schreiben ist noch keine abschließende Bewilligung.
- Die vollständige Rechnung einschließlich Umsatzsteuer müssen Sie vor Einreichung des Verwendungsnachweises bezahlen.
- Der Verwendungsnachweis muss spätestens sechs Monate nach dem Informationsschreiben vollständig eingereicht sein.
- Die aktuelle Richtlinie erfasst Anträge bis zum 31. Dezember 2026; möglich sind höchstens zwei Beratungen pro Jahr und fünf innerhalb ihrer Laufzeit.
— Source: BAFA; ESF Plus; NBank; IHK München, abgerufen 2026. BAFA
Was ist die BAFA-Förderung für Unternehmensberatung 2026?
Die BAFA-Beratungsförderung ist ein Zuschussprogramm für individuelle, konzeptionelle Unternehmensberatung bei förderberechtigten kleinen und mittleren Unternehmen. Der offizielle Programmname lautet „Förderung von Unternehmensberatungen für KMU“. Das Bundesamt für Wirtschaft und Ausfuhrkontrolle, kurz BAFA, übernimmt die Bewilligung und Auszahlung.
Bei diesem Programm finanzieren der Bund und der Europäische Sozialfonds Plus einen Teil geeigneter Beratungskosten. Beispielsweise kann ein Unternehmen seine Finanzorganisation analysieren und einen konkreten Maßnahmenplan erarbeiten lassen. Der Zuschuss unterstützt den Zugang zu Fachwissen; er ersetzt weder die eigene Entscheidung noch die Umsetzung. BMWE
Für die Suche nach „BAFA Förderung 2026“ ist diese Abgrenzung entscheidend: Gebäudesanierung, Energieberatung und andere Förderbereiche haben eigene Regeln. Die hier erläuterten Konditionen gelten für Unternehmensberatung. Einen Überblick über mögliche Beratungsfelder bietet die Unternehmensberatung für KMU bei Rescon.
Warum ist die BAFA-Beratungsförderung für KMU relevant?
Die BAFA-Beratungsförderung erleichtert KMU den Zugang zu externer Expertise, wenn interne Zeit oder Fachkenntnisse für eine konkrete Unternehmensfrage fehlen. Beispielsweise kann ein Betrieb steigende Umsätze verzeichnen und trotzdem Schwierigkeiten haben, seine anstehenden Zahlungen zuverlässig zu planen.
Bei finanziellen Fragen bringt ein sauber abgegrenztes Beratungsprojekt mehr Orientierung als ein allgemein formulierter Optimierungsauftrag. Für die Liquiditätsplanung im Unternehmen könnten Sie etwa festlegen: Welche Zahlungen belasten die nächsten Wochen, welche Annahmen sind unsicher und welche Maßnahmen sollen vorbereitet werden?
Für die Entscheidung zählt deshalb zuerst das Beratungsziel. Ein Zuschuss macht eine unpassende Beratung nicht sinnvoll. Eine Beratung sollte ein nachvollziehbares Ergebnis liefern, beispielsweise klare Zuständigkeiten für Zahlungsprognosen oder Regeln zum Umgang mit überfälligen Forderungen. Ob daraus wirtschaftliche Verbesserungen entstehen, hängt auch von Datenqualität und Umsetzung ab.
Welche Unternehmen können 2026 BAFA-Beratungsförderung erhalten?
Förderberechtigt sind grundsätzlich rechtlich selbstständige Unternehmen der gewerblichen Wirtschaft und Angehörige der Freien Berufe, die am Markt tätig sind, Sitz und Geschäftsbetrieb in Deutschland haben und die EU-KMU-Kriterien erfüllen. Ein kleiner Produktionsbetrieb oder ein freiberufliches Unternehmen kann damit grundsätzlich zur Zielgruppe gehören; weitere Ausschlüsse bleiben zu prüfen. esf.de
Welche KMU-Grenzen und Ausschlüsse gelten?
Für den KMU-Status gelten grundsätzlich weniger als 250 Beschäftigte sowie höchstens 50 Millionen Euro Jahresumsatz oder 43 Millionen Euro Jahresbilanzsumme. Die Beschäftigtengrenze muss erfüllt sein; bei den finanziellen Schwellen reicht grundsätzlich eine der beiden Grenzen. — Source: Europäische Kommission, abgerufen 2026. single-market-economy.ec.europa.eu
Bei Beteiligungen müssen Sie genauer hinsehen. Ein Unternehmen mit wenigen eigenen Beschäftigten ist nicht automatisch ein KMU, wenn relevante Daten von Partnerunternehmen oder verbundenen Unternehmen hinzukommen. Beispielsweise kann die Zugehörigkeit zu einer größeren Unternehmensgruppe die Einstufung verändern.
Außerdem schließen die Programmregeln bestimmte Antragsteller aus. Dazu zählen insbesondere selbst beratend oder schulend tätige Unternehmen, Unternehmen mit beantragtem oder eröffnetem Insolvenzverfahren sowie weitere ausdrücklich ausgeschlossene Organisationen. Gemeinnützige Unternehmen, Vereine und Stiftungen sind ebenfalls ausgeschlossen. Die vollständige Prüfung sollte vor der Beauftragung erfolgen. bafa.de
Für wirtschaftlich belastete Betriebe ist die Unterscheidung wichtig: Beratungsbedarf allein bedeutet noch keine Förderfähigkeit. Wenn Sie eine Unternehmenssanierung vorbereiten, sollten Sie den konkreten Unternehmensstatus und mögliche Ausschlüsse gesondert prüfen lassen.
Was bedeutet die De-minimis-Grenze?
Die De-minimis-Grenze begrenzt bestimmte staatliche Beihilfen, die ein einziges Unternehmen innerhalb eines festgelegten Zeitraums erhalten darf. Nach der allgemeinen De-minimis-Verordnung beträgt die Obergrenze 300.000 Euro je einzigem Unternehmen und Mitgliedstaat innerhalb eines rollierenden Dreijahreszeitraums. — Source: Verordnung (EU) 2023/2831, 2023. eur-lex.europa.eu
Für den BAFA-Antrag sammeln Sie deshalb auch die relevanten früheren Beihilfen. Der Zuschuss zur aktuellen Beratung wird nicht isoliert betrachtet. Beispielsweise kann eine andere Förderung bereits einen Teil des verfügbaren De-minimis-Spielraums verbraucht haben.
Bei der Prüfung bezeichnet „ein einziges Unternehmen“ unter Umständen mehrere miteinander verbundene Unternehmen. Tragen Sie die Angaben daher anhand Ihrer Bescheide und der rechtlichen Unternehmensstruktur zusammen. Eine bloße Aufstellung der Förderungen einer einzelnen Gesellschaft kann unvollständig sein.
Für Ihre interne Vorbereitung empfiehlt sich eine Liste mit Fördergeber, Bewilligungsdatum, Beihilfebetrag und zugehöriger Gesellschaft. Diese Übersicht erleichtert Rückfragen und hilft, die Erklärung nachvollziehbar auszufüllen. Sie ist eine Arbeitshilfe; die offizielle Prüfung richtet sich nach den maßgeblichen Beihilferegeln.
Wie hoch ist die BAFA-Förderung 2026 für Unternehmensberatung?
Der maximale Zuschuss für vorsteuerabzugsberechtigte Unternehmen beträgt bei 50 Prozent Förderung 1.750 Euro und bei 80 Prozent Förderung 2.800 Euro je Beratung. Grundlage sind höchstens 3.500 Euro förderfähige Nettokosten. Welche Förderquote gilt, hängt vom Standort der beratenen Betriebsstätte ab. Förderung von Unternehmensberatungen für KMU
| Standort der beratenen Betriebsstätte | Fördersatz | Maximale Bemessungsgrundlage* | Maximaler Zuschuss* |
|---|---|---|---|
| Neue Bundesländer ohne Berlin und Region Leipzig; zusätzlich Regionen Lüneburg und Trier | 80 % | 3.500 € | 2.800 € |
| Alte Bundesländer ohne Regionen Lüneburg und Trier; zusätzlich Berlin und Region Leipzig | 50 % | 3.500 € | 1.750 € |
Regelkonditionen für vorsteuerabzugsberechtigte Unternehmen. Die Bruttobetrachtung ohne Vorsteuerabzug erläutert der folgende Abschnitt.
— Source: NRW.BANK, Förderkonditionen, abgerufen 2026. NRW.BANK
Für Unternehmen in Nordrhein-Westfalen oder Baden-Württemberg gilt damit grundsätzlich die 50-Prozent-Zuordnung. Bei den regionalen Ausnahmen sollten Sie die konkrete Betriebsstätte prüfen; die genannten Regionen sind nicht einfach mit dem jeweiligen gesamten Bundesland gleichzusetzen. Der Standort des Beratungsunternehmens entscheidet nicht über Ihren Fördersatz.
Wie berechnen Sie Eigenanteil und Vorfinanzierung?
Der Eigenanteil ist der Teil der Beratungskosten, der nach Abzug des bewilligten Zuschusses bei Ihrem Unternehmen verbleibt. Bei vorsteuerabzugsberechtigten Unternehmen sollten Sie den wirtschaftlichen Netto-Eigenanteil und den zunächst nötigen Zahlungsbetrag getrennt betrachten.
Bei 3.500 Euro förderfähigen Nettokosten und angenommenen 19 Prozent Umsatzsteuer ergeben sich folgende eigene Beispielrechnungen:
| Position | 50-%-Förderregion | 80-%-Förderregion |
|---|---|---|
| Nettorechnung | 3.500 € | 3.500 € |
| Umsatzsteuer | 665 € | 665 € |
| Zunächst vollständig zu zahlende Bruttorechnung | 4.165 € | 4.165 € |
| Zuschuss bei Bewilligung | 1.750 € | 2.800 € |
| Netto-Eigenanteil bei vollem Vorsteuerabzug | 1.750 € | 700 € |
Bei 5.000 Euro förderfähigen Nettokosten greift die Begrenzung der Bemessungsgrundlage. Die Zuschüsse bleiben in diesem Beispiel bei 1.750 beziehungsweise 2.800 Euro; der Netto-Eigenanteil steigt auf 3.250 beziehungsweise 2.200 Euro. Die zunächst zu zahlende Bruttorechnung beträgt bei derselben Umsatzsteuerannahme 5.950 Euro. — Eigene Berechnungen auf Basis der veröffentlichten Förderkonditionen. Förderprogramme Bund
Für Ihre Finanzplanung im Unternehmen gehört deshalb die vollständige Zahlung in den vorgesehenen Zahlungsmonat. Den erwarteten Zuschuss sollten Sie getrennt und mit ausreichendem zeitlichem Spielraum einplanen.
Welche Regeln gelten ohne Vorsteuerabzug?
Bei nicht vorsteuerabzugsberechtigten Antragstellern berücksichtigt das BAFA seit dem 15. November 2025 den gezahlten Brutto-Rechnungsbetrag für die Zuschussberechnung. Die Umsatzsteuer ist für diese Unternehmen eine tatsächliche Kostenbelastung. — Source: BAFA, Änderungshinweis 2025. BAFA
Bei 2.000 Euro Nettokosten zuzüglich 380 Euro Umsatzsteuer beträgt die Rechnung beispielsweise 2.380 Euro. Unter der Annahme vollständig förderfähiger Kosten ergeben 50 Prozent davon 1.190 Euro Zuschuss; bei 80 Prozent sind es 1.904 Euro. Die verbleibende Belastung beträgt entsprechend 1.190 oder 476 Euro. Diese eigene Rechnung liegt unter der regulären Bemessungsgrenze.
Für Angebote nahe oder oberhalb der Fördergrenze sollten Sie die aktuelle Bruttoberechnung und den anwendbaren Höchstbetrag vorab mit der Leitstelle klären. Aus dem Hinweis zur Bruttoberücksichtigung sollten Sie keine pauschal erhöhte Förderobergrenze ableiten. Auch der Vorsteuerstatus muss korrekt angegeben werden.
Bei der Angebotsprüfung helfen drei getrennte Angaben: Rechnungsbetrag, mögliche Förderung und verbleibende Belastung. So lässt sich die finanzielle Wirkung beurteilen, ohne Brutto- und Nettowerte miteinander zu vermischen.
Welche Beratungsleistungen sind beim BAFA förderfähig?
Förderfähig sind individuelle, konzeptionelle Beratungen zu wirtschaftlichen, finanziellen, personellen und organisatorischen Unternehmensfragen. Beispielsweise kann die Analyse einer unzureichenden Finanzsteuerung mit konkreten Empfehlungen zur Planung und Verantwortungsverteilung zum Programm passen. Die Beratungen dürfen höchstens fünf Tage umfassen; bei acht Stunden je Tag entspricht das 40 Stunden. — Source: ESF Plus; IHK München, abgerufen 2026. Förderung von Unternehmensberatungen für KMU
Was zeichnet eine konzeptionelle Beratung aus?
Eine konzeptionelle Beratung untersucht die Unternehmenssituation, benennt konkrete Schwachstellen und entwickelt individuelle Handlungsempfehlungen mit Hinweisen zur Umsetzung. Ein allgemeiner Vortrag über Liquidität erfüllt diesen Anspruch nicht. Eine betriebsbezogene Analyse von Zahlungsströmen mit einem passenden Maßnahmenplan kann ihn dagegen erfüllen. bafa.de
Für finanzielle Beratungsthemen sollten Sie das erwartete Ergebnis vorab beschreiben. Bei der Finanzberatung für mittelständische Unternehmen könnten beispielsweise die vorhandenen Auswertungen geprüft, fehlende Steuerungsinformationen identifiziert und neue Abläufe empfohlen werden.
Bei Investitionen lässt sich der Beratungsbedarf ähnlich konkret formulieren: Welche Annahmen tragen die Entscheidung, wie verändern unterschiedliche Zahlungszeitpunkte den Finanzbedarf und welche Risiken bestehen? Eine passende Beratung zu Finanzierungsmöglichkeiten für Unternehmen kann solche Fragen strukturiert bearbeiten.
Für den Beratungsbericht ist entscheidend, dass Ihre individuelle Situation erkennbar bleibt. Er sollte zeigen, welche Probleme untersucht wurden, worauf die Empfehlungen beruhen und wie Ihr Betrieb diese umsetzen kann. Ein austauschbarer Standardbericht hilft weder bei der Unternehmenssteuerung noch bei der Nachvollziehbarkeit des Projekts.
Welche Leistungen sind ausgeschlossen?
Ausgeschlossen sind unter anderem Seminare, Workshops und Gruppenveranstaltungen sowie Beratungen, die überwiegend steuerliche, rechtliche, versicherungsbezogene oder fördermittelbezogene Fragen behandeln. Auch überwiegend gutachterliche Stellungnahmen und bestimmte Vermittlungs- oder Vertriebstätigkeiten sind nicht förderfähig. Dieselbe Beratung darf nicht zusätzlich ganz oder teilweise durch andere öffentliche Zuschüsse finanziert werden. Förderung von Unternehmensberatungen für KMU
Bei Finanzdienstleistungen müssen Sie daher den Leistungsumfang sorgfältig abgrenzen. Die laufende Buchführung oder die Erstellung eines Jahresabschlusses wird nicht dadurch zur förderfähigen Beratung, dass sie wichtige Unternehmensdaten liefert. Entscheidend sind die tatsächlich erbrachten Leistungen.
Bei den Aufgaben eines externen CFO gilt dieselbe Unterscheidung. Ein dauerhaftes operatives Mandat lässt sich nicht pauschal als BAFA-Projekt behandeln. Ein eigenständiges konzeptionelles Beratungsprojekt muss hinsichtlich Inhalt, Zeitraum und Dokumentation separat geprüft werden.
Für die Beauftragung empfiehlt sich deshalb eine klare Leistungsbeschreibung. Halten Sie Beratungsziel, erwartete Ergebnisse und Abgrenzungen schriftlich fest. Beispielsweise sollten die Analyse Ihrer Planungsprozesse und die anschließende laufende Betreuung als unterschiedliche Leistungsbestandteile erkennbar bleiben; eine Förderung ergibt sich daraus noch nicht automatisch.
Wie beantragen Unternehmen die BAFA-Förderung 2026?
Die Antragstellung für BAFA-Beratungsförderung beginnt mit dem Online-Antrag und dem Abwarten des Informationsschreibens, bevor Sie den Beratungsvertrag schließen und die Beratung starten. Die Reihenfolge ist entscheidend: Bereits der Vertragsabschluss gilt als Beratungsbeginn. — Source: IHK München, abgerufen 2026. IHK München
- Beratungsbedarf und Förderfähigkeit klären. Beschreiben Sie eine konkrete Unternehmensfrage und prüfen Sie Unternehmensstatus, Region, Beihilfen und bisherige Beratungen.
- Beratungsunternehmen auswählen. Klären Sie die BAFA-Registrierung und ob das geplante Projekt die Anforderungen erfüllt. Beispielsweise sollte eine Beratung zum frühzeitigen Erkennen von Liquiditätsengpässen ein betriebsspezifisches Ergebnis vorsehen.
- Online-Antrag stellen. Antragsteller ist das zu beratende Unternehmen. Verwenden Sie die Antragsplattform, die auf der offiziellen BAFA-Programmseite verlinkt ist.
- Informationsschreiben abwarten. Die Leitstelle prüft zunächst die formalen Voraussetzungen. Das Schreiben stellt die Förderung unverbindlich in Aussicht; es ist keine abschließende Förderbewilligung.
- Vertrag schließen und Beratung durchführen. Erst nach dem Informationsschreiben darf die Beauftragung erfolgen. Dokumentieren Sie das Projekt entsprechend den Anforderungen.
- Rechnung bezahlen und Verwendungsnachweis einreichen. Nach Abschluss und vollständiger Zahlung reichen Sie die erforderlichen Nachweise fristgerecht ein. Die abschließende Entscheidung und Auszahlung erfolgen durch das BAFA. nbank.de
Für Unternehmen bis zu einem Jahr nach Gründung ist außerdem ein kostenloses Informationsgespräch mit einem Regionalpartner erforderlich. Es muss spätestens bis zur Einreichung des Verwendungsnachweises erfolgt sein. Beispielsweise können geeignete Kammern oder Wirtschaftsförderungen als Ansprechpartner dienen; zuständige Regionalpartner finden Sie über die Leitstellen. esf.de
Für die Vorbereitung können Sie ein Erstgespräch zur Unternehmensberatung vereinbaren. Nutzen Sie die Anfrage, um Beratungsziel und Projektumfang zu besprechen, und berücksichtigen Sie die vorgeschriebene Reihenfolge bei der späteren Beauftragung.
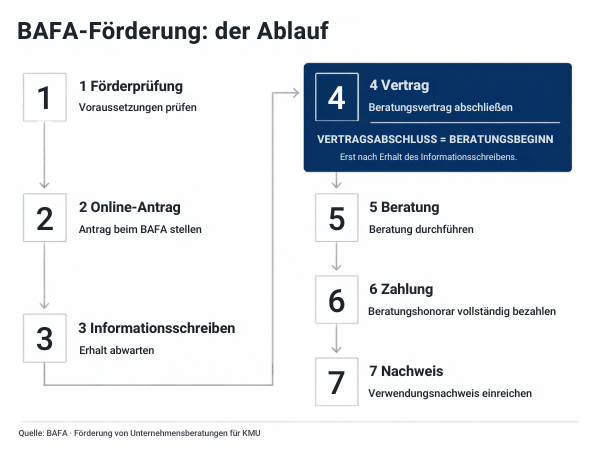 Planen Sie die BAFA Förderung 2026 in der richtigen Reihenfolge
Welche Unterlagen und Fristen gelten für den BAFA-Verwendungsnachweis?
Der Verwendungsnachweis für eine BAFA-geförderte Unternehmensberatung muss spätestens sechs Monate nach dem Informationsschreiben vollständig eingereicht werden. Er belegt, dass die Beratung durchgeführt, dokumentiert und bezahlt wurde. — Source: ESF Plus, Projektauswahlkriterien 2026. esf.de
Für die Abrechnung benötigen Sie insbesondere:
- das ausgefüllte und unterschriebene Verwendungsnachweisformular;
- die erforderlichen EU-KMU- und De-minimis-Erklärungen;
- die Erklärung zur Kenntnisnahme des Merkblatts zur EU-Grundrechtecharta;
- den entsprechend unterschriebenen Beratungsbericht;
- den Fragebogen zu den bereichsübergreifenden Grundsätzen des ESF Plus;
- den erforderlichen Monitoring-Fragebogen;
- die Rechnung des Beratungsunternehmens;
- den Kontoauszug als Nachweis der vollständigen Zahlung;
- bei Jungunternehmen gegebenenfalls die Regionalpartnerbestätigung. esf.de
Bei der Zahlung genügt es nicht, lediglich den erwarteten Eigenanteil zu überweisen. Die gesamten Beratungskosten einschließlich Umsatzsteuer müssen vor Einreichung bezahlt sein. Eine Barzahlung erfüllt die geforderte Nachweisform nicht. Bewilligung und Auszahlung folgen der abschließenden Prüfung. IHK München
Für Ihren Zeitplan sollten Sie eine interne Abgabefrist vor der offiziellen Frist setzen. Fehlt beispielsweise eine Unterschrift, bleibt dann Zeit für die Korrektur. Legen Sie sämtliche Unterlagen in einer gemeinsamen Projektablage ab und kontrollieren Sie die Vollständigkeit anhand der aktuellen BAFA-Vorgaben.
Für die Liquiditätssteuerung Ihres Unternehmens bedeutet das: Die Rechnung ist eine konkrete Auszahlung, der erwartete Zuschuss zunächst ein unsicherer späterer Eingang. Eine feste Bearbeitungszeit sollten Sie Ihrer Planung ohne belastbare Bestätigung nicht zugrunde legen.
Welche Werkzeuge helfen bei der Vorbereitung des BAFA-Antrags?
Die offizielle BAFA-Programmseite, die dort verlinkten Antragsformulare und eine eigene Fördercheckliste helfen bei der Vorbereitung des Antrags. Beispielsweise können Sie die Unternehmensdaten zuerst vollständig zusammentragen und anschließend geordnet in das Online-Formular übertragen.
Für das Verfahren nutzen Sie die BAFA-Programmseite zur Unternehmensberatung. Rufen Sie dort die aktuellen Formulare und Hinweise auf; diese sind für die Antragstellung und Abrechnung maßgeblich. BAFA
 Finden Sie die Antragsunterlagen zur BAFA Förderung 2026
Für eine kostenlose eigene Arbeitshilfe reicht ein Tabellenblatt. Erfassen Sie Betriebsstätte, Vorsteuerstatus, Rechnungssumme, möglichen Zuschuss, Zahlungstermin und Nachweisfrist. Ergänzen Sie eine Spalte für den Bearbeitungsstand, etwa „offen“, „vorhanden“ oder „eingereicht“.
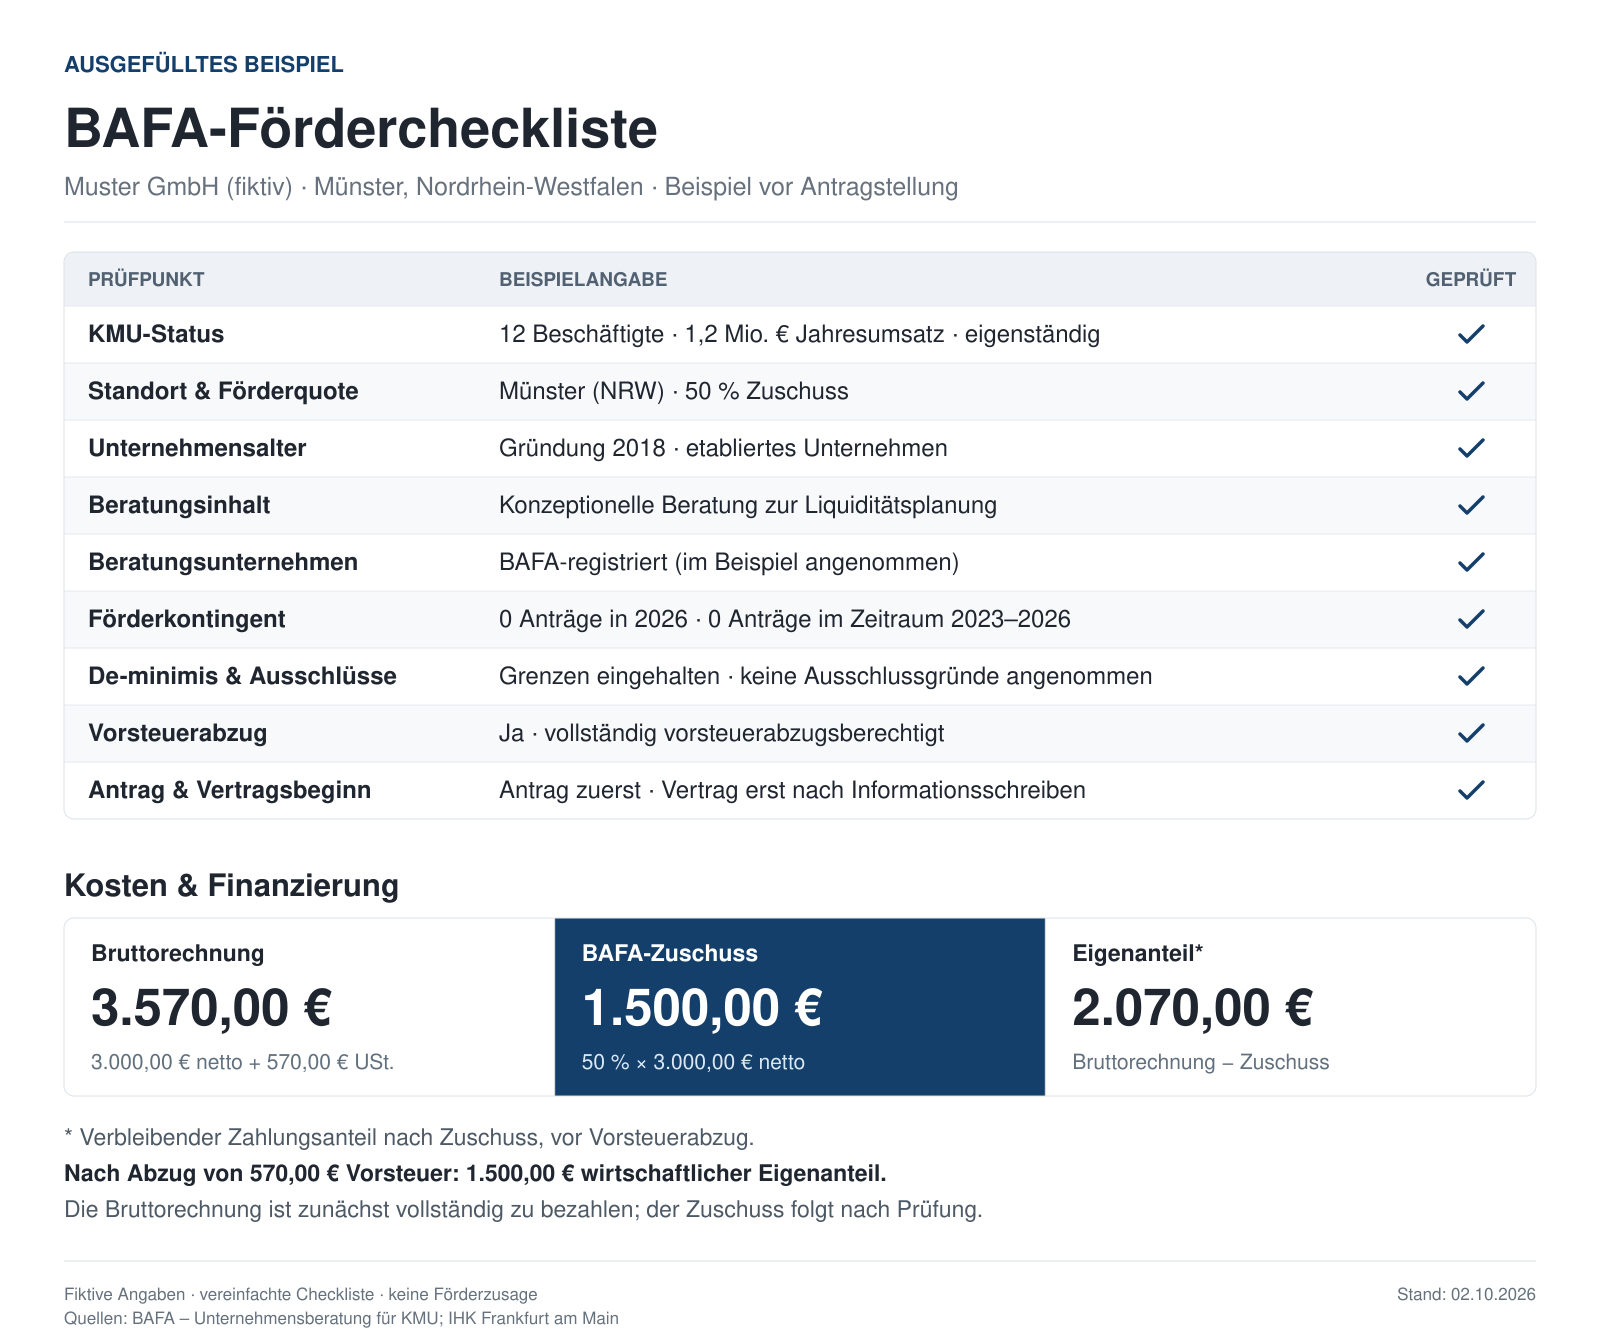 Berechnen Sie Eigenanteil und Vorfinanzierung der BAFA Förderung 2026
Als weitere Anlaufstelle kommt der zuständige Regionalpartner infrage. Für die fachliche Vorbereitung finanzieller Beratungsthemen können Sie außerdem die Leistungen zur Finanzplanung prüfen und daraus ein konkretes Projektziel ableiten.
Welche nächsten Schritte sollten Unternehmen bis Ende 2026 unternehmen?
Unternehmen sollten Beratungsziel, Förderfähigkeit, verfügbares Beratungskontingent und Antragstermin vor einer Beauftragung klären. Die aktuelle Richtlinie gilt für Anträge, die bis zum 31. Dezember 2026 eingereicht werden. Diese Antragsfrist ist von Ihrer individuellen Abrechnungsfrist zu unterscheiden. — Source: NRW.BANK, Programmübersicht, abgerufen 2026. NRW.BANK
Für das Kontingent zählt der Zeitpunkt der Antragstellung. Innerhalb der Richtlinienlaufzeit von 2023 bis 2026 sind höchstens fünf abgeschlossene Beratungen, davon maximal zwei pro Jahr, förderbar. Beispielsweise verbleibt nach einer bereits beantragten Beratung 2026 grundsätzlich höchstens ein weiterer Jahresplatz, sofern das Gesamtkontingent und alle übrigen Bedingungen passen. Förderung von Unternehmensberatungen für KMU
Für Ihre nächsten Schritte empfiehlt sich diese Reihenfolge:
- Formulieren Sie die wichtigste offene Unternehmensfrage in einem Satz.
- Sammeln Sie Unternehmensdaten, Beteiligungsinformationen und Beihilfebescheide.
- Prüfen Sie frühere BAFA-Anträge und den Vorsteuerstatus.
- Klären Sie Projektumfang, Registrierung und Förderfähigkeit mit der ausgewählten Beratung.
- Planen Sie vollständige Zahlung und Nachweise mit ausreichendem zeitlichem Puffer.
Bei einem 2026 rechtzeitig eingereichten Antrag kann die Durchführung unter Beachtung des Informationsschreibens und der individuellen Fristen in 2027 fallen. Daraus folgt jedoch keine automatische Antragsmöglichkeit für neue Projekte 2027. Für eine Fortsetzung benötigen Sie eine entsprechende neue amtliche Regelung.
Für die Priorisierung können Sie Ihre offenen Fragen zur Unternehmensfinanzierung oder zum Finanzcontrolling konkretisieren. Wählen Sie das Projekt nach seinem Nutzen; das verfügbare Förderkontingent allein ist kein ausreichender Anlass für eine Beratung.
Fazit: Wie nutzen Sie die BAFA-Förderung 2026 sinnvoll?
Die BAFA-Förderung 2026 unterstützt passende Beratungsprojekte, wenn Unternehmensstatus, Leistungsumfang, Antrag und Nachweise die Voraussetzungen erfüllen. Entscheidend sind die regionale Förderhöhe, eine korrekte Kostenrechnung und der Vertragsabschluss erst nach dem Informationsschreiben.
Für den wirtschaftlichen Nutzen zählt ein konkretes Ergebnis. Eine Beratung sollte beispielsweise zeigen, wie Sie Zahlungsrisiken früher erkennen oder Ihre Finanzorganisation verbessern können. Die Förderung reduziert geeignete Beratungskosten; sie ersetzt weder die Umsetzung noch eine belastbare Liquiditätsplanung. Auf den Zuschuss besteht kein Rechtsanspruch. esf.de
Definieren Sie Ihren Beratungsbedarf und prüfen Sie die Fördervoraussetzungen, bevor Sie den Auftrag erteilen. Wenn Sie Unterstützung bei der Eingrenzung Ihres finanziellen Beratungsziels suchen, können Sie ein Erstgespräch mit Rescon vereinbaren.
Verfasst von: Simon Hertog Schmäing – über zwei Jahre Erfahrung in Webdesign und KI-gestützten Lösungen mit Fokus auf moderne, effiziente digitale Anwendungen.
Fachliche Prüfung: Andreas Streich – über 23 Jahre Erfahrung in den Bereichen Sanierung, Restrukturierung, Controlling und Beratung mittelständischer Unternehmen.
Transparenzhinweis: Dieser Beitrag wurde mit KI-Unterstützung erstellt und anhand der angegebenen Quellen geprüft. Eine menschliche redaktionelle und fachliche Prüfung ist vor Veröffentlichung noch erforderlich.